Artigos sobre como automatizar sistemas de negociação na linguagem MQL5

Leia artigos sobre sistemas de negociação baseados em uma ampla diversidade de conceitos. Aprenda a usar métodos estatísticos e padrões sobre velas japonesas, a filtrar sinais e dominar indicadores 'semáforo'.
Graças ao Assistente MQL5, e sem ter que programar, você pode criar robôs para testar rapidamente suas ideias de negociação, além de aprender sobre algoritmos genéticos, entre outras coisas.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se

Redes neurais de maneira fácil (Parte 27): Aprendizado Q profundo (DQN)
Continuamos nosso estudo sobre aprendizado por reforço. E, neste artigo, vamos nos familiarizar com o método de aprendizado Q profundo. Com esse método, a equipe do DeepMind criou um modelo que pode superar um humano ao jogar jogos do Atari. Acho que será útil avaliar as possibilidades de tal tecnologia para resolver problemas de negociação.


Adicionando um LLM personalizado a um robô investidor (Parte 2): Exemplo de implementação de ambiente
Os modelos de linguagem (LLMs) são uma parte importante da inteligência artificial que evolui rapidamente. E para aproveitar isso devemos pensar em como integrar LLMs avançados em nossa negociação algorítmica Muitos acham desafiador ajustar esses modelos de acordo com suas necessidades, implantá-los localmente e, logo, aplicá-los à negociação algorítmica. Esta série de artigos explorará uma abordagem passo a passo para alcançar esse objetivo.

Dominando a Dinâmica do Mercado: Criando um Expert Advisor (EA) para Estratégia de Suporte e Resistência
Um guia abrangente para desenvolver um algoritmo de negociação automatizado baseado na estratégia de Suporte e Resistência. Informações detalhadas sobre todos os aspectos da criação de um expert advisor em MQL5 e testá-lo no MetaTrader 5 – desde a análise dos comportamentos de faixa de preço até o gerenciamento de risco.

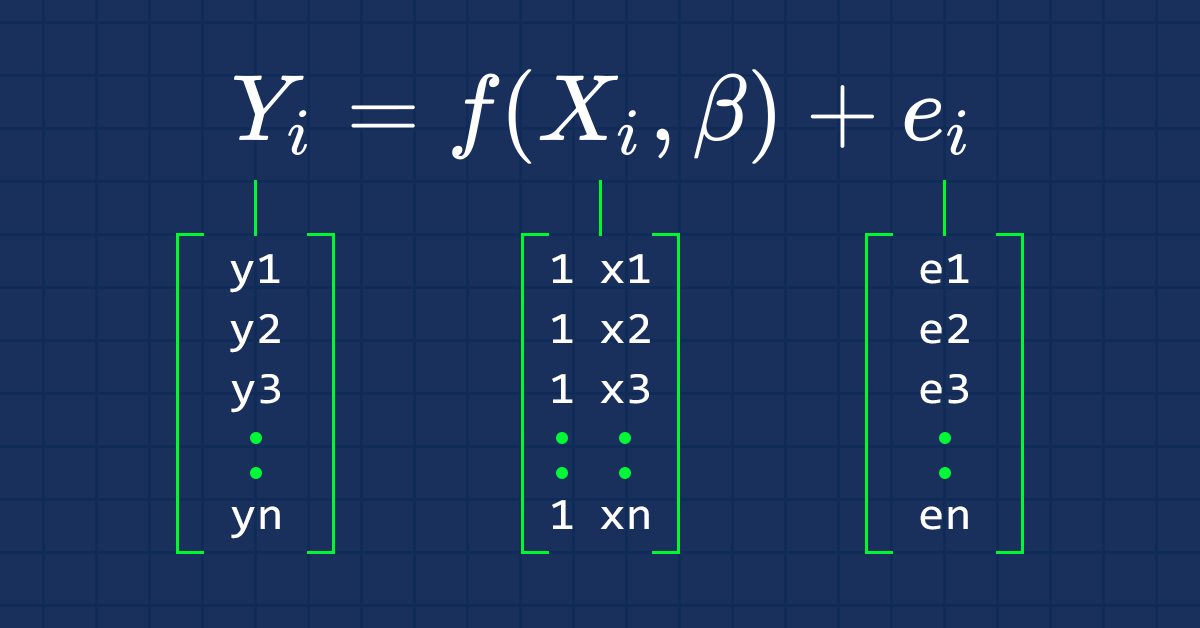
Ciência de Dados e Aprendizado de Máquina (Parte 03): Regressões Matriciais
Desta vez nossos modelos estão sendo feitos por matrizes, o que permite flexibilidade ao mesmo tempo que nos permite fazer modelos poderosos que podem manipular não apenas cinco variáveis independentes, mas também muitas variáveis, desde que permaneçamos dentro dos limites de cálculos de um computador, este artigo será uma leitura interessante, isso é certo.

Adicionando um LLM personalizado a um robô investidor (Parte 1): Implantação de equipamentos e ambiente
Os modelos de linguagem são uma parte importante da inteligência artificial que evolui rapidamente, por isso devemos pensar em como integrar LLMs poderosos em nossa negociação algorítmica. Para a maioria das pessoas, é desafiador configurar esses poderosos modelos de acordo com suas necessidades, implementá-los localmente e, em seguida, aplicá-los à negociação algorítmica. Esta série de artigos explorará uma abordagem passo a passo para alcançar esse objetivo.

Trabalhando com séries temporais na biblioteca DoEasy (Parte 51): indicadores padrão multiperíodos multissímbolos compostos
Neste artigo, vamos completar o desenvolvimento de objetos para indicadores padrão multissímbolos multiperíodos. Usando o indicador padrão Ichimoku Kinko Hyo como exemplo, analisaremos a criação de indicadores personalizados complexos que têm buffers desenhados auxiliares para exibir dados num gráfico.


Métodos de William Gann (Parte II): Criando um Indicador do Quadrado de Gann
Vamos tentar criar um indicador baseado no Quadrado de 9 de Gann, construído com base na quadratura do tempo e do preço. Escreveremos o código e testaremos o indicador na plataforma em diferentes intervalos de tempo.

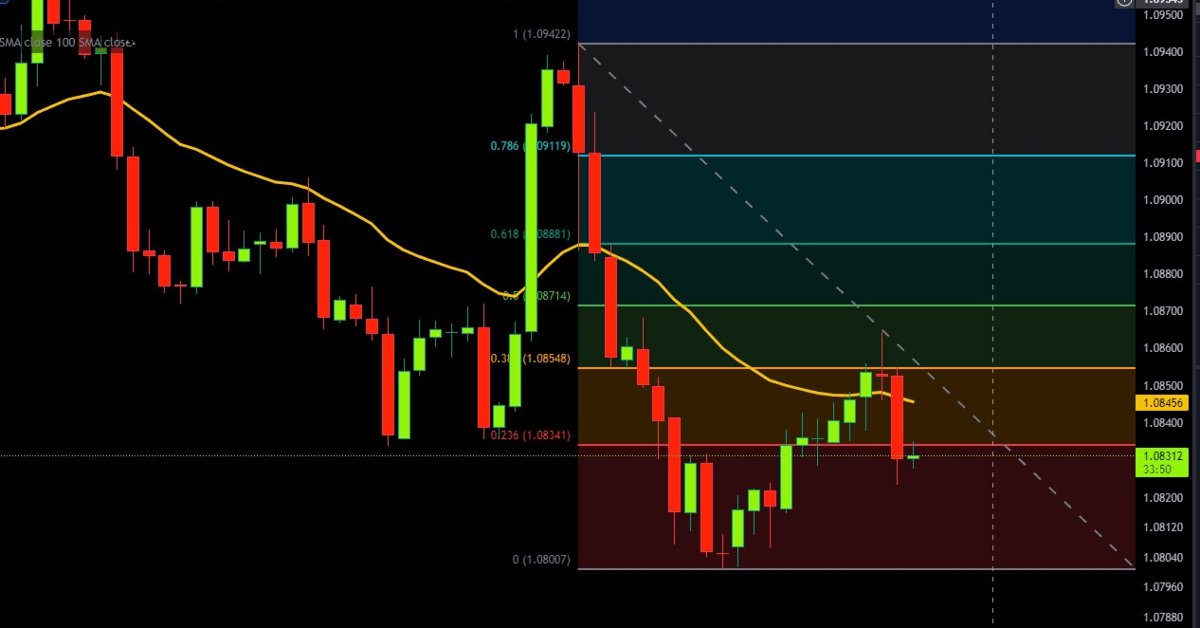
Automatizando Estratégias de Trading em MQL5 (Parte 11): Desenvolvendo um Sistema de Trading em Grade Multi-Nível
Neste artigo, desenvolvemos um Expert Advisor de sistema de trading em grade multi-nível usando MQL5, com foco na arquitetura e no design de algoritmo por trás das estratégias de grid trading. Exploramos a implementação de lógica de grade em múltiplas camadas e técnicas de gerenciamento de risco para lidar com diferentes condições de mercado. Por fim, fornecemos explicações detalhadas e dicas práticas para guiá-lo na construção, teste e refinamento do sistema de trading automatizado.


Como desenvolver um sistema de negociação baseado no indicador Índice de Força
Seja bem-vindo a este novo artigo em nossa série sobre como desenvolver um sistema de negociação com base no indicador técnico mais popular. Neste artigo, nós aprenderemos sobre um novo indicador técnico e como criar um sistema de negociação usando o indicador Índice de Força.


Desenvolvendo um sistema de Replay (Parte 48): Entendendo e compreendendo alguns conceitos
Que tal aprender algo novo. Neste artigo você irá aprender como transformar Scripts e Serviços e qual a utilidade em se fazer isto.

Negociação algorítmica com MetaTrader 5 e R para iniciantes
Neste artigo, vamos combinar análise financeira com negociação algorítmica, além de ver como integrar R e MetaTrader 5. Este artigo é um guia para unir a flexibilidade analítica do R com as enormes possibilidades de negociação do MetaTrader 5.

Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 09): Eventos Customizados
Aqui vamos ver como disparar eventos customizados e melhorar a questão sobre como o indicador informa o status do serviço de replay/simulação.

Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 16): Um novo sistema de classes
Precisamos nos organizar melhor. O código está crescendo e se não o organizarmos agora, será impossível fazer isto depois. Então agora vamos dividir para conquistar. O fato de que o MQL5, nos permite usar classes, nos ajudará nesta tarefa. Mas para fazer isto é preciso que você tenha algum conhecimento sobre algumas coisas envolvidas nas classes. E talvez a que mais deixe, aspirantes e iniciantes perdidos seja a herança. Então neste artigo, irei de forma prática e simples como fazer uso de tais mecanismos.

Construindo um Modelo de Restrição de Tendência com Candlesticks (Parte 5): Sistema de Notificação (Parte I)
Dividiremos o código principal do MQL5 em trechos específicos para ilustrar a integração do Telegram e WhatsApp para receber notificações de sinais do indicador de Restrição de Tendência que estamos criando nesta série de artigos. Isso ajudará traders, tanto iniciantes quanto desenvolvedores experientes, a compreender o conceito com mais facilidade. Primeiro, abordaremos a configuração do MetaTrader 5 para notificações e sua importância para o usuário. Isso ajudará os desenvolvedores a tomarem nota antecipadamente para aplicar posteriormente em seus sistemas.


Desenvolvendo um sistema de Replay (Parte 38): Pavimentando o Terreno (II)
Muita gente que se diz programador de MQL5, não tem as bases que estarei apresentando aqui, neste artigo. Muitos consideram o MQL5 algo limitado, mas tudo isto se deve a falta de conhecimento. Então, não fique com vergonha por não saber. Mas tenha vergonha de não perguntar. Mas o simples fato, de forçar, e obrigar o MetaTrader 5 a não permitir que um indicador seja duplicado. Não nos dá de maneira alguma meios de efetivar uma comunicação bilateral entre o indicador e o EA. Ainda estamos um pouco longe disto. Mas o simples fato de que o indicador não estará duplicado no gráfico, já nos garante uma certa tranquilidade.

Redes neurais de maneira fácil (Parte 36): Modelos relacionais de aprendizado por reforço
Nos modelos de aprendizado por reforço discutidos anteriormente, usamos diferentes variantes de redes convolucionais, que são capazes de identificar diferentes corpos nos dados brutos. A principal vantagem das redes convolucionais é sua capacidade de identificar objetos independentemente de sua localização. No entanto, as redes convolucionais nem sempre são capazes de lidar com as diversas deformações e ruídos que os objetos apresentam. Mas esses problemas podem ser resolvidos pelo modelo relacional.


Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 12): Nascimento do SIMULADOR (II)
Desenvolver um simulador pode ser muito mais interessante do que parece. Então vamos dar mais alguns passos nesta direção, pois a coisa está começando a ficar empolgante.

Ciência de dados e aprendizado de máquina (Parte 11): Classificador Naive Bayes e teoria da probabilidade na negociação
A negociação com base em probabilidades pode ser comparada a caminhar sobre uma corda bamba - ela requer precisão, equilíbrio e uma compreensão clara do risco envolvido. No mundo do trading, a probabilidade é fundamental. É ela que determina o resultado: sucesso ou fracasso, lucro ou prejuízo. Ao aproveitar as possibilidades da probabilidade, os traders podem tomar decisões mais fundamentadas, gerenciar os riscos de maneira mais eficiente e alcançar seus objetivos financeiros. Não importa se você é um investidor experiente ou um trader iniciante, entender a probabilidade pode ser a chave para desbloquear seu potencial de negociação. Neste artigo, exploraremos o fascinante mundo do trading baseado em probabilidades e mostraremos como levar seu modo de negociar a um nível superior.

Como desenvolver um sistema de negociação baseado no indicador Oscilador de Chaikin
Bem-vindo ao nosso novo artigo da série sobre como desenvolver um sistema de negociação com base nos indicadores técnico mais populares. Através deste novo artigo, nós aprenderemos como desenvolver um sistema de negociação pelo indicador Oscilador de Chaikin.

Redes neurais de maneira fácil (Parte 28): algoritmo de gradiente de política
Continuamos a estudar métodos de aprendizado por reforço. No artigo anterior, nos iniciamos no método de aprendizado Q profundo. Com ele, treinamos um modelo para prever a recompensa imediata dependendo da ação tomada por nós em uma determinada situação. E, em seguida, realizamos uma ação de acordo com nossa política e a recompensa esperada. Mas nem sempre é possível aproximar a função Q ou nem sempre sua aproximação dá o resultado desejado. Nesses casos, os métodos de aproximação são usados não para funções de utilidade, mas, sim, para uma política (estratégia) direta de ações. E é precisamente a esses métodos que o gradiente de política pertence.


Ciência de Dados e Aprendizado de Máquina (Parte 14): aplicando mapas de Kohonen nos mercados
Deseja descobrir uma nova metodologia de negociação que facilite a orientação em mercados complexos e voláteis? Explore os mapas de Kohonen - uma versão inovadora de redes neurais artificiais, capazes de identificar regularidades e tendências ocultas nos dados do mercado. Neste texto, analisaremos a funcionalidade dos mapas de Kohonen e a forma de utilizá-los na elaboração de estratégias de negociação eficazes. Estou convencido de que esta abordagem inédita será do interesse de traders novatos e experientes.

EA de grid-hedge modificado em MQL5 (Parte II): Criando um EA de grade simples
O artigo aborda a estratégia clássica de grade, descrevendo detalhadamente sua automação com um EA em MQL5 e analisando os resultados iniciais dos testes históricos. Também enfatiza a necessidade de manter posições por um longo período e considera a possibilidade de otimização de parâmetros-chave (como distância, take-profit e tamanhos de lotes) em futuras partes. O objetivo desta série de artigos é aumentar a eficiência da estratégia de negociação e sua adaptabilidade a diferentes condições de mercado.

Desenvolvendo um sistema de Replay (Parte 46): Projeto do Chart Trade (V)
Cansado de perder tempo procurando aquele arquivo, que é preciso para fazer a sua aplicação funcionar ?!?! Que tal embutir tudo no executável ? Assim você nunca irá perder tempo procurando as coisas. Sei que muitos fazem uso, exatamente daquela forma de distribuir e guardar as coisas. Mas existe uma maneira bem mais adequada. Pelo menos no que diz respeito a distribuição de executáveis e armazenamento dos mesmos. A forma que irei explicar aqui, pode vim a lhe ser de grande ajuda. Já que você pode usar o próprio MetaTrader 5 como sendo um grande ajudante, assim como o MQL5. Não é algo lá tão complexo, ou difícil de ser entendido.


Algoritmo de recompra: Simulação de negociação em várias moedas
Neste artigo, criaremos um modelo matemático para simular a precificação em várias moedas e concluiremos o estudo, que comecei no artigo anterior, sobre o princípio de diversificação como parte da busca por mecanismos para aumentar a eficiência da negociação.

Teoria do caos no trading (Parte 1): Introdução, aplicação nos mercados financeiros e o indicador de Lyapunov
É possível aplicar a teoria do caos nos mercados financeiros? Vamos explorar nesta matéria como a teoria clássica do caos e os sistemas caóticos diferem do conceito proposto por Bill Williams.

Redes neurais de maneira fácil (Parte 18): Regras de associação
Como continuação desta série, gostaria de apresentar a vocês outro tipo de tarefa dos métodos de aprendizado não supervisionado, em particular a busca de regras de associação. Este tipo de tarefa foi usado pela primeira vez no varejo para analisar cestas de compras. Neste artigo falaremos sobre as possibilidades de utilização de tais algoritmos no trading.


O Filtro de Kalman para Estratégias de Reversão à Média no Forex
O filtro de Kalman é um algoritmo recursivo utilizado em trading algorítmico para estimar o verdadeiro estado de uma série temporal financeira ao filtrar o ruído dos movimentos de preço. Ele atualiza dinamicamente as previsões com base em novos dados de mercado, tornando-se valioso para estratégias adaptativas como reversão à média. Este artigo primeiro apresenta o filtro de Kalman, abordando seu cálculo e implementação. Em seguida, aplicamos o filtro a uma estratégia clássica de reversão à média no forex como exemplo. Por fim, realizamos diversas análises estatísticas comparando o filtro com uma média móvel em diferentes pares de forex.


Análise de Sentimento e Deep Learning para Trading com EA e Backtesting com Python
Neste artigo, vamos introduzir a Análise de Sentimento e Modelos ONNX com Python para serem usados em um EA. Um script executa um modelo ONNX treinado do TensorFlow para previsões de deep learning, enquanto outro busca manchetes de notícias e quantifica o sentimento usando IA.

Trabalhando com séries temporais na biblioteca DoEasy (Parte 53): classe do indicador base abstrato
Neste artigo, veremos a criação de uma classe de indicador abstrato que será posteriormente usada como uma classe base para a criação de objetos de indicadores padrão e personalizados da biblioteca.


Desenvolvendo um sistema de Replay (Parte 29): Projeto Expert Advisor — Classe C_Mouse (III)
Agora que a classe C_Mouse foi melhorada. Podemos focar em criar uma classe que será usada para promover uma base completamente diferente de estudos. Mas como expliquei no inicio do artigo, não iremos usar herança ou polimorfismo para gerar esta nova classe. Iremos modificar, ou melhor dizendo, agregar alguns objetos novos a linha de preço. Isto neste primeiro momento, no próximo artigo mostrarei como modificar os estudos. Mas faremos isto sem mexer no código da classe C_Mouse. Sei que na pratica, isto seria mais simples ser feito usando herança ou polimorfismo. No entanto, existem técnicas diferentes para se conseguir a mesma coisa.


Experimentos com redes neurais (Parte 6): O perceptron como uma ferramenta de previsão de preços autossuficiente
Veja um exemplo do uso do perceptron como um meio autossuficiente de previsão de preços. Esse artigo aborda conceitos gerais, apresenta um Expert Advisor simples e pronto para uso e os resultados de sua otimização.

Introdução ao MQL5 (Parte 8): Guia do Iniciante para Construção de Expert Advisors (II)
Este artigo aborda perguntas comuns de iniciantes nos fóruns de MQL5 e apresenta soluções práticas. Aprenda a realizar tarefas essenciais, como comprar e vender, obter preços de velas e gerenciar aspectos de negociação automatizada, como limites de operações, períodos de negociação e limites de lucro/perda. Receba orientações passo a passo para aprimorar sua compreensão e implementação desses conceitos no MQL5.

Redes neurais de maneira fácil (Parte 15): Agrupamento de dados via MQL5
Continuamos a estudar o método de agrupamento. Neste artigo, criaremos uma nova classe CKmeans para implementar um dos métodos de agrupamento k-médias mais comuns. Com base nos resultados dos testes, podemos concluir que o modelo é capaz de identificar cerca de 500 padrões.

Introdução ao MQL5 (Parte 12): Um Guia para Iniciantes sobre a Criação de Indicadores Personalizados
Aprenda como criar um indicador personalizado em MQL5. Com uma abordagem baseada em projetos. Este guia voltado para iniciantes aborda buffers de indicadores, propriedades e visualização de tendências, permitindo que você aprenda passo a passo.

Alan Andrews e suas técnicas de análise de séries temporais
Alan Andrews é um dos mais renomados "educadores" do mundo do trading atual, no campo da análise de mercado. Suas "forquilhas" estão presentes em praticamente todos os programas modernos de análise de cotações. No entanto, a maioria dos traders utiliza apenas uma pequena fração das possibilidades oferecidas por essa ferramenta. O curso original de Andrews abrange não apenas a descrição das forquilhas (embora sejam o aspecto principal), mas também outras diretrizes úteis. Este artigo apresenta uma visão dessas incríveis técnicas de análise de gráficos que Andrews ensinou em seu curso original. Atenção: muitas imagens serão utilizadas.


Gerenciador de risco para operar manualmente
Neste artigo, falaremos em detalhes sobre como escrever uma classe gerenciadora de risco para negociar manualmente a partir do zero. Essa classe também poderá servir como base para os traders que operam usando programação.


Redes neurais de maneira fácil (Parte 46): Aprendizado por reforço condicionado a metas (GCRL)
Convido você a conhecer mais uma abordagem no campo do aprendizado por reforço. É chamada de aprendizado por reforço condicionado a metas, conhecida pela sigla GCRL (Goal-conditioned reinforcement learning). Nessa abordagem, o agente é treinado para alcançar diferentes metas em cenários específicos.

Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 20): FOREX (I)
intenção inicial deste artigo, não será cobrir todas as características do FOREX. Mas sim e apenas, adequar o sistema, de forma que você possa fazer no mínimo, um replay de mercado. Já a simulação, ficará para um outro momento. No entanto, caso você não os tenha os ticks, e tenha apenas as barras. Pode com algum trabalho, simular possíveis transações, que possam ter ocorrido no FOREX. Isto até que eu mostre como adaptar o simulador. O fato de se tentar trabalhar com dados vindos do FOREX, dentro do sistema, sem que ele seja modificado. Faz com que ocorra erros de range.


Como desenvolver um sistema de negociação baseado no indicador DeMarker
Aqui está um novo artigo em nossa série sobre como desenvolver um sistema de negociação pelos indicadores técnicos mais populares. Neste artigo, nós apresentaremos como criar um sistema de negociação pelo indicador DeMarker.


Desenvolvendo um sistema de Replay (Parte 55): Módulo de controle
Neste artigo iremos implementar o indicador de controle de forma que ele possa o sistema de mensagens que está sendo implementado. Apesar de não ser algo muito complexo de ser feito, você precisa entender alguns detalhes referentes a como fazer a inicialização deste módulo. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.