Artigos sobre como automatizar sistemas de negociação na linguagem MQL5

Leia artigos sobre sistemas de negociação baseados em uma ampla diversidade de conceitos. Aprenda a usar métodos estatísticos e padrões sobre velas japonesas, a filtrar sinais e dominar indicadores 'semáforo'.
Graças ao Assistente MQL5, e sem ter que programar, você pode criar robôs para testar rapidamente suas ideias de negociação, além de aprender sobre algoritmos genéticos, entre outras coisas.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


EA autoaprendente com rede neural baseada em matriz de estados
EA autoaprendente com rede neural baseada em matriz de estados. Combinamos cadeias de Markov com uma rede neural multicamadas MLP, escrita com a biblioteca ALGLIB MQL5. Como cadeias de Markov e redes neurais podem ser combinadas para a previsão no Forex?

Redes neurais de maneira fácil (Parte 24): Melhorando a ferramenta para transferência de aprendizado
No último artigo, elaboramos uma ferramenta para criar e editar a arquitetura de redes neurais. E hoje quero convidá-lo a continuar trabalhando nela, para torná-la mais amigável. De certa forma, ao fazer isso, estamos nos afastando um pouco do nosso tópico. Mas convenhamos que a organização do espaço de trabalho desempenha um papel importante na obtenção do resultado.

Paradigmas de programação (Parte 1): Abordagem procedural para desenvolvimento de Expert Advisors com base na dinâmica de preços
Aprenda sobre paradigmas de programação e suas aplicações no código MQL5. Neste artigo, exploramos as características da programação procedural, além de oferecer exemplos práticos. Você aprenderá como desenvolver um Expert Advisor baseado na dinâmica de preços (Price Action), utilizando o indicador EMA e dados de velas. Além disso, o artigo apresenta o paradigma da programação funcional.


Redes neurais em trading: Modelos "leves" para previsão de séries temporais
Os modelos leves para previsão de séries temporais oferecem alto desempenho utilizando uma quantidade mínima de parâmetros. Isso reduz o consumo de recursos computacionais e acelera a tomada de decisões. Ao mesmo tempo, eles alcançam qualidade de previsão comparável à de modelos mais complexos.

Redes neurais de maneira fácil (Parte 42): Procrastinação do modelo, causas e métodos de resolução
A procrastinação de modelos no contexto do aprendizado por reforço pode ser causada por vários motivos, e a solução desse problema requer medidas apropriadas. Este artigo discute algumas das possíveis causas da procrastinação do modelo e métodos para superá-las.


Criação de uma estratégia de retorno à média com base em aprendizado de máquina
Neste artigo, é proposto um novo método para criar sistemas de trading baseados em aprendizado de máquina, utilizando clusterização e anotação de trades para estratégias de retorno à média.


Funcionalidades do assistente MQL5 que você precisa conhecer (Parte 03): Entropia de Shannon
O trader de hoje é um filomata que está quase sempre procurando novas ideias, experimentando-as, escolhendo modificá-las ou descartá-las; um processo exploratório que deve custar uma quantidade razoável de diligência. Esta série de artigos proporá que o assistente MQL5 deve ser um esteio para os traders.


Redes neurais de maneira fácil (Parte 44): Explorando habilidades de forma dinâmica
No artigo anterior, apresentamos o método DIAYN, que oferece um algoritmo para aprender uma variedade de habilidades. O uso das habilidades adquiridas pode ser usado para diversas tarefas. Mas essas habilidades podem ser bastante imprevisíveis, o que pode dificultar seu uso. Neste artigo, veremos um algoritmo para ensinar habilidades previsíveis.


Robô de negociação baseado em um modelo de linguagem GPT
Este artigo apresenta a implementação completa do TimeGPT, uma arquitetura especializada baseada no Transformer para a previsão de séries temporais financeiras na plataforma MetaTrader 5. Ele aborda a adaptação do mecanismo de atenção para dados financeiros, a tokenização seletiva das variações de preço, otimizações orientadas ao hardware e técnicas avançadas de treinamento. O artigo inclui resultados de testes práticos, que demonstraram uma precisão de previsão de 87% em um horizonte de 24 barras, com um tempo de treinamento de 15 minutos na CPU. É apresentado um EA pronto para uso com reajuste automático do modelo.


Funcionalidades do assistente MQL5 que você precisa conhecer (Parte 04): Análise discriminante linear
O trader moderno está quase sempre à procura de novas ideias. Para isso, tenta novas estratégias, modifica e descarta aquelas que não funcionam. Nesta série de artigos, tentarei provar que o assistente MQL5 é a verdadeira espinha dorsal de um trader moderno.

Computação quântica e trading: Um novo olhar sobre as previsões de preços
Este artigo analisa uma abordagem inovadora para prever os movimentos de preços nos mercados financeiros mediante computação quântica. O foco principal está na aplicação do algoritmo de estimativa de fase quântica (QPE) para buscar precursores de padrões de preços, o que permite acelerar significativamente o processo de análise de dados de mercado.


Desenvolvendo um sistema de Replay (Parte 56): Adequando os Módulos
Apesar dos módulos estarem se comunicando de maneira adequada, existe uma falha quando é tentado usar o indicador de mouse no serviço de replay. Precisamos corrigir isto agora, antes de dar o próximo passo. Além disto, havia uma falha que finalmente foi devidamente corrigida no código do indicador de mouse. Então esta versão finalmente se tornou estável, e devidamente finalizada.


Desenvolvendo um EA multimoeda (Parte 5): tamanho de posição variável
Nos capítulos anteriores, o EA desenvolvido só podia usar um tamanho de posição fixo para negociações. Isso é adequado para testes, mas não é aconselhável ao negociar mediante uma conta real. Vamos adicionar a capacidade de operar com tamanhos de posição variáveis.


Desenvolvendo um EA multimoeda (Parte 12): Gerenciamento de Risco como em empresas de prop trading
No EA em desenvolvimento, já temos um mecanismo de controle de rebaixamento implementado. No entanto, ele tem uma natureza probabilística, pois se baseia nos resultados de testes com dados históricos de preços. Assim, o rebaixamento, embora com pequena probabilidade, às vezes pode exceder os valores máximos esperados. Vamos tentar adicionar um mecanismo que garanta a manutenção de um nível de rebaixamento predefinido.

Criando um EA em MQL5 com base na estratégia de Rompimento do Intervalo Diário (Daily Range Breakout)
Neste artigo, criamos um EA em MQL5 com base na estratégia de Rompimento do Intervalo Diário (Daily Range Breakout). Vamos abordar os conceitos-chave da estratégia, desenvolver o esquema do EA e implementar a lógica de rompimento em MQL5. Por fim, estudamos os métodos de backtest e otimização do EA para maximizar sua eficiência.


Reimaginando Estratégias Clássicas (Parte XI): Cruzamento de Médias Móveis (II)
As médias móveis e o oscilador estocástico podem ser usados para gerar sinais de negociação de tendência. No entanto, esses sinais só serão observados após a ação do preço ter ocorrido. Podemos superar efetivamente essa defasagem inerente dos indicadores técnicos usando IA. Este artigo ensinará como criar um Expert Advisor totalmente autônomo com IA, de forma a melhorar qualquer uma de suas estratégias de negociação existentes. Até mesmo a estratégia de negociação mais antiga possível pode ser aprimorada.

Algoritmo de Otimização Aritmética (AOA): O caminho do AOA até o SOA (Simple Optimization Algorithm)
Neste artigo, apresentamos o Algoritmo de Otimização Aritmética (Arithmetic Optimization Algorithm, AOA), que se baseia em operações aritméticas simples: adição, subtração, multiplicação e divisão. Essas operações matemáticas básicas são fundamentais para a busca de soluções ótimas em diversas tarefas.

Previsão baseada em aprendizado profundo e abertura de ordens com o pacote MetaTrader 5 python e arquivo de modelo ONNX
O projeto envolve o uso de Python para previsão em mercados financeiros baseada em aprendizado profundo. Nós exploraremos as nuances do teste de desempenho do modelo usando indicadores-chave como erro absoluto médio (MAE), erro quadrático médio (MSE) e R-quadrado (R2), além de aprender a integrar tudo isso em um arquivo executável. Também criaremos um arquivo de modelo ONNX e um EA (Expert Advisor).


Redes neurais em trading: Modelo multidimensional de ponta a ponta para previsão de séries temporais (Componentes principais)
Apresentamos a nova implementação dos principais componentes do framework GinAR, um algoritmo adaptativo para trabalhar com séries temporais baseadas em grafos. Neste artigo, analisamos passo a passo a arquitetura e os algoritmos de propagação para frente e de retropropagação do erro.

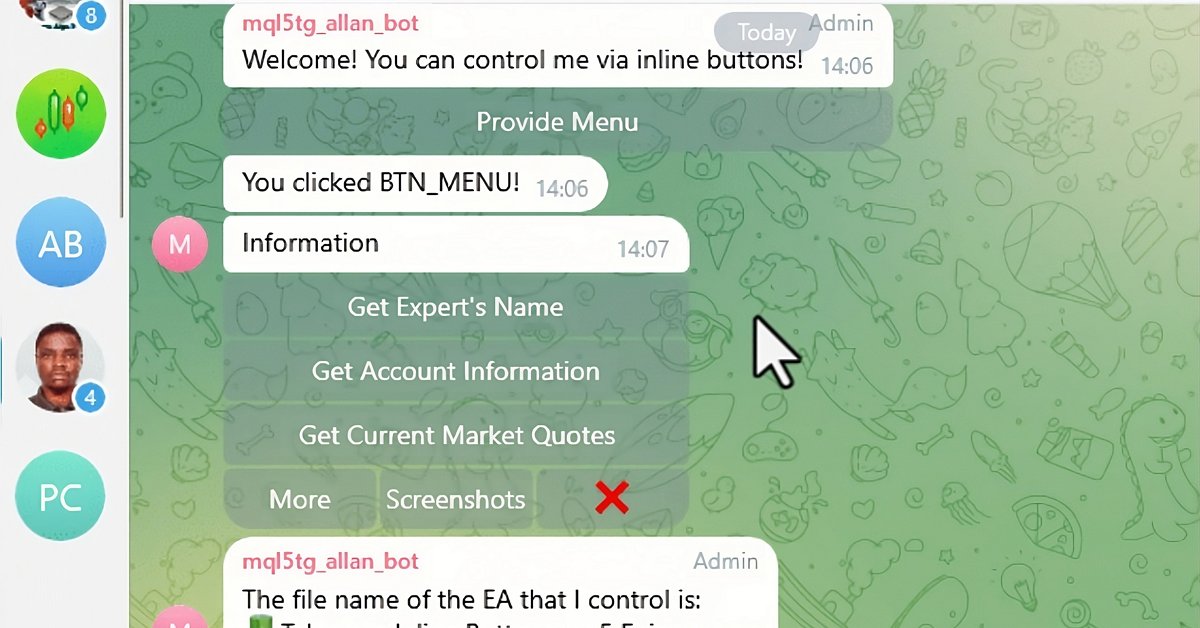
Criando um Expert Advisor Integrado ao Telegram em MQL5 (Parte 6): Adicionando Botões Inline Interativos
Neste artigo, integramos botões inline interativos em um Expert Advisor MQL5, permitindo controle em tempo real via Telegram. Cada clique em um botão dispara ações específicas e envia respostas de volta ao usuário. Também modularizamos funções para lidar com mensagens do Telegram e consultas de callback de forma eficiente.


Construindo um Modelo de Restrição de Tendência com Candlestick (Parte 5): Sistema de Notificação (Parte III)
Esta parte da série de artigos é dedicada à integração do WhatsApp com o MetaTrader 5 para notificações. Incluímos um fluxograma para simplificar o entendimento e discutiremos a importância das medidas de segurança na integração. O principal objetivo dos indicadores é simplificar a análise por meio da automação, e eles devem incluir métodos de notificação para alertar os usuários quando condições específicas forem atendidas. Descubra mais neste artigo.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 56): Fractais de Bill Williams
Os Fractais de Bill Williams são um indicador poderoso que é fácil de ignorar quando inicialmente observado em um gráfico de preços. Ele parece muito carregado e provavelmente não é suficientemente incisivo. Nosso objetivo é remover essa impressão sobre este indicador, examinando o que seus diversos padrões podem realizar quando avaliados com testes forward walk em todos eles, utilizando um Expert Advisor montado pelo Wizard.


Redes neurais em trading: Modelos bidimensionais do espaço de conexões (Chimera)
Descubra o inovador framework Chimera, um modelo bidimensional do espaço de estados que utiliza redes neurais para analisar séries temporais multidimensionais. Esse método oferece alta precisão com baixo custo computacional, superando abordagens tradicionais e arquiteturas do tipo Transformer.


Funcionalidades do assistente MQL5 que você precisa conhecer (Parte 08): Perceptrons
Os perceptrons, redes com uma única camada oculta, podem ser um bom suporte para aqueles familiarizados com os fundamentos do trading automático e que desejam mergulhar nas redes neurais. Vamos examinar passo a passo como eles podem ser implementados no conjunto de classes de sinais, que faz parte das classes do Assistente MQL5 para EAs.


Desenvolvendo um sistema de Replay (Parte 78): Um novo Chart Trade (V)
Neste artigo, veremos como deveremos implementar a parte do receptor. Ou seja, aqui implementaremos uma versão do Expert Advisor, apenas para testar e aprender como a comunicação via protocolo funciona. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.

Negociando com o Calendário Econômico do MQL5 (Parte 3): Adicionando Filtros de Moeda, Importância e Tempo
Neste artigo, implementamos filtros no painel do Calendário Econômico do MQL5 para refinar a exibição dos eventos de notícias por moeda, importância e tempo. Primeiro, estabelecemos critérios de filtro para cada categoria e depois os integramos ao painel para exibir apenas os eventos relevantes. Por fim, garantimos que cada filtro seja atualizado dinamicamente para fornecer aos traders insights econômicos focados e em tempo real.


Desenvolvendo um EA multimoeda (Parte 2): Transição para posições virtuais de estratégias de trading
Vamos continuar a desenvolver o EA multimoeda com várias estratégias funcionando paralelamente. Tentaremos transferir todo o trabalho relacionado à abertura de posições a mercado do nível das estratégias para o nível do expert que gerencia as estratégias. As próprias estratégias irão negociar apenas virtualmente, sem abrir posições a mercado.

Ciclos e trading
Este artigo é dedicado ao uso de ciclos no trading. Nele, vamos tentar entender como construir uma estratégia de negociação com base em modelos cíclicos.

Teoria das Categorias em MQL5 (Parte 22): Outra Perspectiva sobre Médias Móveis
Neste artigo, tentaremos simplificar a descrição dos conceitos discutidos nesta série, focando apenas em um indicador, o mais comum e, provavelmente, o mais fácil de entender. Estamos falando da média móvel. Também examinaremos o significado e as possíveis aplicações das transformações naturais verticais.


Redes neurais de maneira fácil (Parte 65): aprendizado supervisionado ponderado por distância (DWSL)
Neste artigo, convido você a conhecer um algoritmo interessante que se situa na interseção entre os métodos de aprendizado supervisionado e de reforço.


Teoria das Categorias em MQL5 (Parte 11): Grafos
Esse artigo é uma continuação da série sobre como implementar a teoria das categorias no MQL5. Aqui consideramos como a teoria dos grafos pode ser integrada com monoides e outras estruturas de dados ao desenvolver uma estratégia para fechar um sistema de negociação.


Teoria das Categorias em MQL5 (Parte 17): funtores e monoides
Este é o último artigo da série dedicada a funtores. Nele, reconsideramos monoides como uma categoria. Os monoides, que já apresentamos nesta série, são usados aqui para ajudar na definição do tamanho da posição juntamente com perceptrons multicamadas.

Experimentos com redes neurais (Parte 7): Transferência de indicadores
Desta vez, veremos exemplos de passagem de indicadores ao perceptron. Abordaremos conceitos gerais, um Expert Advisor simples pronto, os resultados de sua otimização e testes forward.

Algoritmos avançados de execução de ordens em MQL5: TWAP, VWAP e ordens Iceberg
Um framework MQL5 que oferece a traders de varejo algoritmos de execução de nível institucional (TWAP, VWAP, Iceberg) por meio de um gerenciador de execução unificado e de um analisador de desempenho, para fracionar ordens e analisar o desempenho com mais suavidade e precisão.

Simplificando a negociação com base em notícias (Parte 2): Gerenciando riscos
Neste artigo, adicionaremos herança ao código anterior e ao novo. Implementaremos uma nova estrutura de banco de dados para garantir um bom desempenho. Além disso, criaremos uma classe de gerenciamento de risco para calcular volumes.

Busca de padrões arbitrários em pares de moedas no Python com o uso do MetaTrader 5
Existem padrões repetitivos e regularidades no mercado cambial? Decidi criar meu próprio sistema de análise de padrões usando Python e MetaTrader 5. Uma espécie de simbiose entre matemática e programação para conquistar o Forex.


Arbitragem de swap no Forex: Montando uma carteira sintética e criando um fluxo estável de swaps
Quer saber como lucrar com a diferença entre taxas de juros? Neste artigo, veremos como usar a arbitragem de swap no Forex para obter uma renda estável todas as noites, criando uma carteira resistente às oscilações do mercado.


Estratégias de Reversão à Média com RSI2 de Larry Connors para Day Trading
Larry Connors é um trader e autor renomado, mais conhecido por seu trabalho em trading quantitativo e estratégias como o RSI de 2 períodos (RSI2), que ajuda a identificar condições de sobrecompra e sobrevenda de curto prazo no mercado. Neste artigo, primeiro explicaremos a motivação por trás de nossa pesquisa, depois recriaremos três das estratégias mais famosas de Connors em MQL5 e as aplicaremos ao trading intradiário do CFD do índice S&P 500.

Reimaginando Estratégias Clássicas (Parte II): Rompimentos das Bandas de Bollinger
Este artigo explora uma estratégia de trading que integra a Análise Discriminante Linear (LDA) com Bandas de Bollinger, aproveitando previsões de zonas categóricas para gerar sinais estratégicos de entrada no mercado.


Implementação do mecanismo de breakeven em MQL5 (Parte 1): Classe base e modo de breakeven por pontos fixos
Neste artigo, analisamos a aplicação do mecanismo de breakeven (ponto de equilíbrio) em estratégias automatizadas na linguagem MQL5. Começaremos com uma explicação simples do que é o modo de breakeven, como ele é implementado e quais são suas possíveis variações. Em seguida, essa funcionalidade será integrada ao EA Order Blocks, criado por nós no último artigo sobre gerenciamento de riscos. Para avaliar a eficácia, faremos dois backtests sob determinadas condições: um com a aplicação do mecanismo de breakeven e outro, sem.