Artigos sobre como programar e utilizar robôs de negociação na linguagem MQL5

Os experts que os desenvolvedores criam para o MetaTrader realizam uma grande variedade de tarefas. Entre elas estão o monitoramento de muitos instrumentos financeiros 24h por dia, a cópia de operações, a criação e o envio de relatórios, a análise de notícias e até mesmo o acesso dos traders à sua própria interface gráfica personalizada.
Os artigos podem abordar técnicas de programação, ideias matemáticas para processamento de dados, dicas para criar e encomendar robôs de negociação.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se

Técnicas do MQL5 Wizard que você deve conhecer (Parte 26): Médias Móveis e o Exponente de Hurst
O Exponente de Hurst é uma medida de quanto uma série temporal se autocorrela ao longo do tempo. Entende-se que ele captura as propriedades de longo prazo de uma série temporal e, portanto, tem um peso significativo na análise de séries temporais, mesmo fora do contexto econômico/financeiro. No entanto, focamos em seu potencial benefício para os traders ao analisar como essa métrica poderia ser combinada com médias móveis para construir um sinal potencialmente robusto.


Redes neurais em trading: Detecção Adaptativa de Anomalias de Mercado (DADA)
Apresentamos o DADA, um framework inovador para identificação de anomalias em séries temporais. Ele ajuda a distinguir oscilações aleatórias de desvios suspeitos. Ao contrário dos métodos tradicionais, o DADA se ajusta de maneira flexível a diferentes conjuntos de dados. Em vez de usar um nível fixo de compressão, ele testa vários níveis e escolhe o mais adequado para cada situação.


Redes neurais em trading: Agente com memória multinível (Conclusão)
Damos continuidade ao desenvolvimento do framework FinMem, que utiliza abordagens de memória multinível, imitando os processos cognitivos humanos. Isso permite que o modelo não apenas processe dados financeiros complexos de forma eficiente, mas também se adapte a novos sinais, aumentando significativamente a precisão e a efetividade das decisões de investimento em mercados altamente dinâmicos.

Criando um Expert Advisor Integrado MQL5-Telegram (Parte 4): Modularizando Funções de Código para Maior Reutilização
Neste artigo, reformulamos o código existente usado para enviar mensagens e capturas de tela do MQL5 para o Telegram, organizando-o em funções modulares reutilizáveis. Isso tornará o processo mais eficiente, permitindo uma execução mais rápida e uma gestão de código mais fácil em múltiplas instâncias.


Negociando com o Calendário Econômico do MQL5 (Parte 5): Aprimorando o Painel com Controles Responsivos e Botões de Filtro
Neste artigo, criamos botões para filtros de pares de moedas, níveis de importância, filtros de tempo e uma opção de cancelamento para melhorar o controle do painel. Esses botões são programados para responder dinamicamente às ações do usuário, permitindo uma interação contínua. Também automatizamos seu comportamento para refletir mudanças em tempo real no painel. Isso aprimora a funcionalidade geral, a mobilidade e a responsividade do painel.


Anotação de dados na análise de série temporal (Parte 6): Aplicação e teste de EA com ONNX
Nesta série de artigos, apresentamos vários métodos de anotação de séries temporais, que podem criar dados adequados à maioria dos modelos de inteligência artificial (IA). A anotação de dados direcionada pode tornar o modelo de IA treinado mais alinhado aos objetivos e tarefas do usuário, aumentar a precisão do modelo e até ajudar o modelo a alcançar um salto qualitativo!

Exemplo de Otimização Estocástica e Controle Ótimo
Este Expert Advisor, chamado SMOC (provavelmente abreviação de Stochastic Model Optimal Control), é um exemplo simples de um sistema de negociação algorítmica avançado para o MetaTrader 5. Ele utiliza uma combinação de indicadores técnicos, controle preditivo baseado em modelos e gerenciamento dinâmico de risco para tomar decisões de negociação. O EA incorpora parâmetros adaptativos, dimensionamento de posição baseado em volatilidade e análise de tendências para otimizar seu desempenho em diferentes condições de mercado.


Construa Consultores Especialistas Autossustentáveis com MQL5 e Python
Neste artigo, discutiremos como podemos construir Consultores Especialistas capazes de selecionar e mudar autonomamente as estratégias de negociação com base nas condições prevalentes do mercado. Vamos aprender sobre Cadeias de Markov e como elas podem ser úteis para nós, como traders algorítmicos.

Engenharia de Recursos com Python e MQL5 (Parte II): Ângulo de Preço
Existem muitas postagens no Fórum MQL5 pedindo ajuda para calcular a inclinação das mudanças de preço. Este artigo demonstrará uma forma possível de calcular o ângulo formado pelas variações de preço em qualquer mercado que você deseje negociar. Além disso, responderemos se desenvolver esse novo recurso vale o esforço e o tempo adicionais investidos. Vamos explorar se a inclinação do preço pode melhorar a precisão de algum dos nossos modelos de IA ao prever o par USDZAR no M1.

Desenvolvendo um EA multimoeda (Parte 6): Automatizando a seleção de um grupo de instâncias
Depois de otimizar uma estratégia de negociação, obtemos conjuntos de parâmetros que facilitam a criação de várias instâncias dessa estratégia, todas integradas em um único Expert Advisor. Antes, fazíamos isso manualmente, mas agora vamos tentar automatizar esse processo.

Automatização de estratégias de negociação em MQL5 (Parte 20): estratégia multissímbolo usando CCI e AO
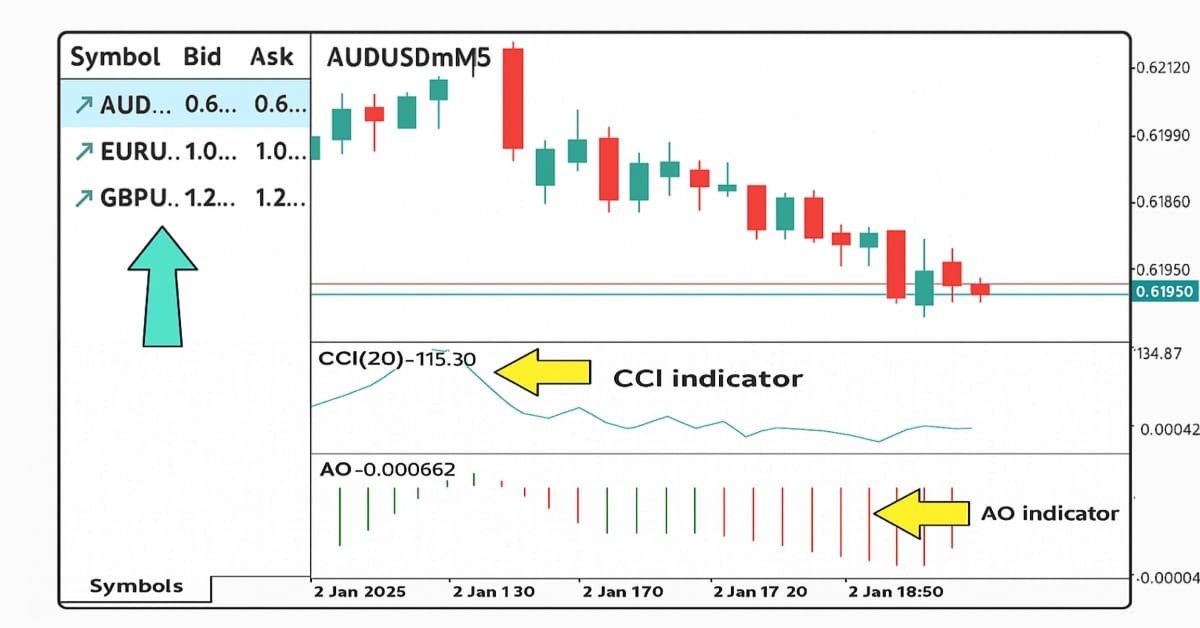
Neste artigo, desenvolveremos uma estratégia de negociação multissímbolo usando os indicadores CCI e AO para identificar reversões de tendência. Veremos o projeto, a implementação em MQL5 e os testes da estratégia em dados históricos. Na conclusão, são apresentadas recomendações para melhorar o desempenho.

Reimaginando Estratégias Clássicas (Parte V): Análise de Múltiplos Símbolos no USDZAR
Nesta série de artigos, revisitamos estratégias clássicas para verificar se podemos melhorá-las usando IA. No artigo de hoje, examinaremos uma estratégia popular de análise de múltiplos símbolos utilizando uma cesta de ativos correlacionados. Focaremos no par de moedas exótico USDZAR.

Redes neurais de maneira fácil (Parte 53): decomposição de recompensa
Já falamos várias vezes sobre a importância de escolher corretamente a função de recompensa que usamos para incentivar o comportamento desejável do Agente, adicionando recompensas ou penalidades por ações específicas. Mas a questão de como o Agente interpreta nossos sinais permanece em aberto. Neste artigo, discutiremos a decomposição da recompensa em termos de transmissão de sinais individuais ao Agente a ser treinado.


Integre seu próprio LLM no EA (Parte 3): Treinando seu próprio LLM com CPU
Com o rápido desenvolvimento da inteligência artificial hoje em dia, os modelos de linguagem (LLMs) são uma parte importante da IA, então devemos pensar em como integrar LLMs poderosos ao nosso trading algorítmico. Para a maioria das pessoas, é difícil ajustar esses modelos poderosos de acordo com suas necessidades, implantá-los localmente e depois aplicá-los ao trading algorítmico. Esta série de artigos adotará uma abordagem passo a passo para alcançar esse objetivo.

Funcionalidades do Assistente MQL5 que você precisa conhecer (Parte 39): Índice de força relativa
O RSI é um oscilador de momentum popular que mede o ritmo e a magnitude da recente variação no preço de um título financeiro, para avaliar situações de sobrecompra ou sobrevenda. Entender a velocidade e a escala é essencial para identificar pontos de reversão. Aplicaremos esse oscilador em mais uma classe personalizada de sinais e examinaremos algumas de suas características. No entanto, começaremos resumindo nossa discussão sobre as bandas de Bollinger.


Redes neurais em trading: Previsão de séries temporais com o auxílio da decomposição modal adaptativa (Conclusão)
O artigo analisa a adaptação e a implementação prática do framework ACEFormer por meio do MQL5 no contexto do trading algorítmico. São apresentados as principais decisões arquiteturais, as particularidades do treinamento e os resultados dos testes do modelo com dados reais.

Escrevemos o primeiro modelo de caixa de vidro (Glass Box) em Python e MQL5
Os modelos de aprendizado de máquina são difíceis de interpretar, e entender o motivo pelo qual os modelos não atendem às nossas expectativas pode ajudar muito a alcançar o resultado desejado ao usar esses métodos modernos. Sem um entendimento abrangente do funcionamento interno do modelo, pode ser difícil identificar erros que prejudicam o desempenho. Nesse processo, podemos dedicar tempo a criar funções que não impactam na qualidade da previsão. No final, por melhor que seja o modelo, perdemos todos os seus principais benefícios devido a nossos próprios erros. Felizmente, existe uma solução complexa, mas bem desenvolvida, que permite ver claramente o que está acontecendo sob o capô do modelo.

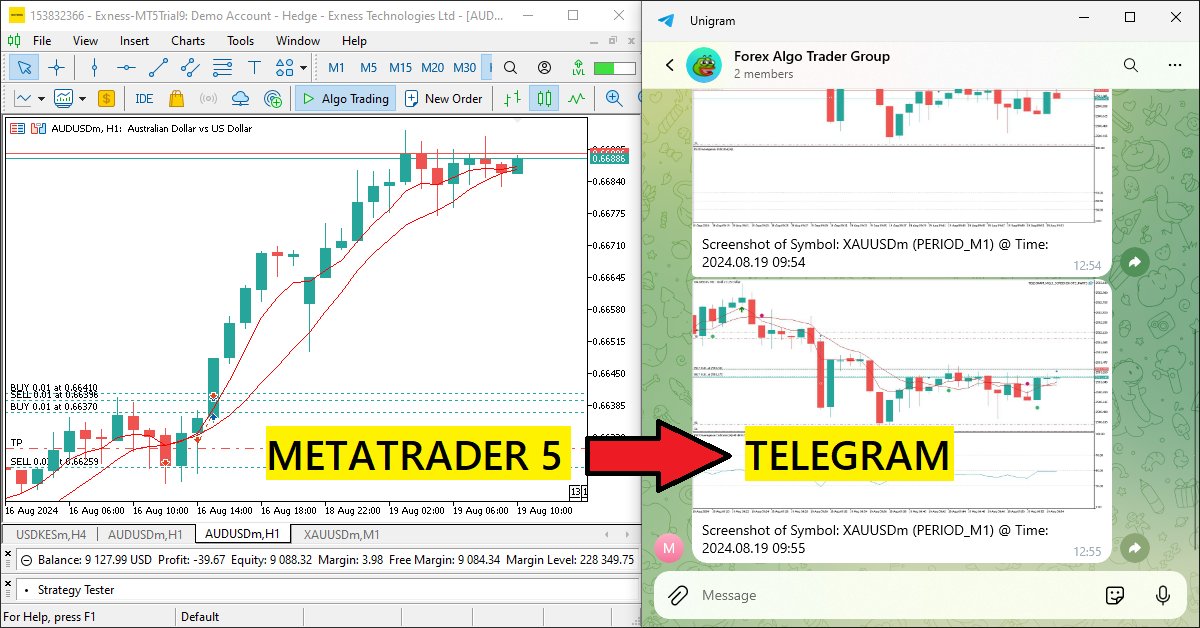
Criando um Expert Advisor Integrado com MQL5-Telegram (Parte 3): Enviando Capturas de Tela de Gráficos com Legendas de MQL5 para o Telegram
Neste artigo, criamos um Expert Advisor em MQL5 que codifica capturas de tela de gráficos como dados de imagem e os envia para um chat do Telegram via requisições HTTP. Ao integrar a codificação e transmissão de fotos, aprimoramos o sistema MQL5-Telegram existente com insights visuais de trading diretamente no Telegram.


Desenvolvimento do Conjunto de Ferramentas de Análise de Price Action – Parte (4): Analytics Forecaster EA
Estamos indo além de simplesmente visualizar métricas analisadas nos gráficos, ampliando a perspectiva para incluir a integração com o Telegram. Essa melhoria permite que resultados importantes sejam entregues diretamente ao seu dispositivo móvel por meio do aplicativo Telegram. Junte-se a nós enquanto exploramos essa jornada neste artigo.


Redes neurais de maneira fácil (Parte 66): Problemáticas da pesquisa em treinamento off-line
O treinamento de modelos em modo off-line é realizado com dados de uma amostra de treinamento previamente preparada. Isso nos oferece várias vantagens, mas também comprime significativamente as informações sobre o ambiente em relação às dimensões da amostra de treinamento. Isso, por sua vez, limita as possibilidades de pesquisa. Neste artigo, quero apresentar um método que permite enriquecer a amostra de treinamento com dados o mais diversificados possível.

Desenvolvendo um EA multimoeda (Parte 17): Preparação adicional para o trading real
Atualmente, nosso EA utiliza um banco de dados para obter as strings de inicialização de instâncias individuais de estratégias de trading. No entanto, o banco de dados é bastante volumoso e contém muitas informações desnecessárias para a operação real do EA. Tentaremos garantir o funcionamento do EA sem a necessidade de conexão obrigatória ao banco de dados.

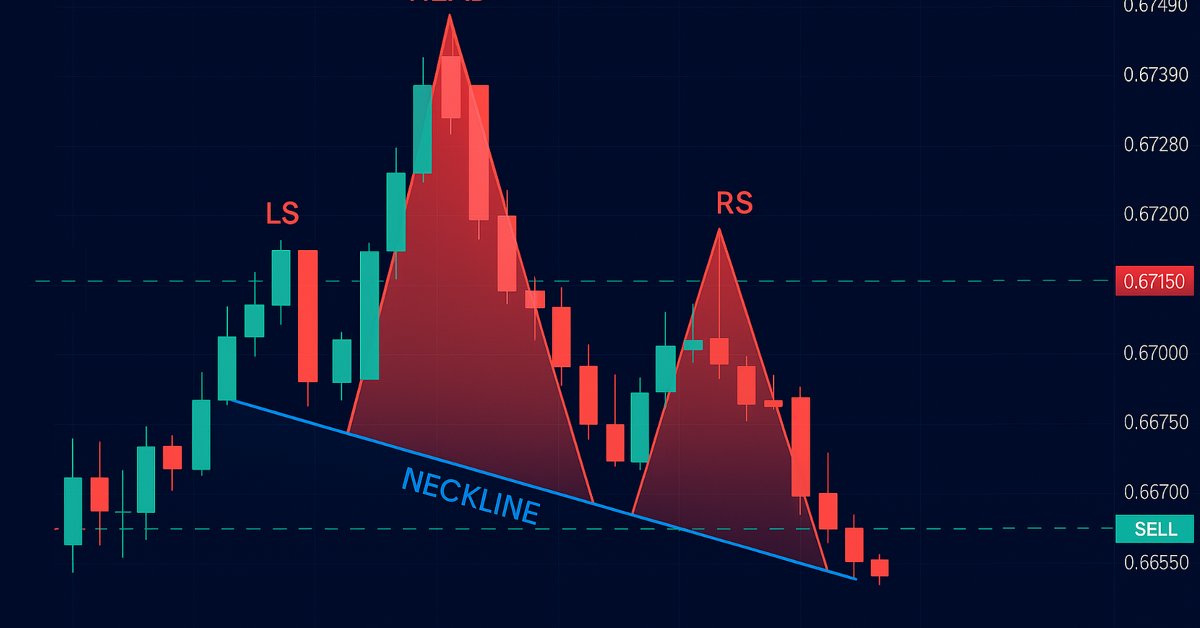
Automatização de estratégias de trading com MQL5 (Parte 13): Criação de um algoritmo de negociação para o padrão "Cabeça e Ombros"
Neste artigo, automatizaremos o padrão "Cabeça e Ombros" em MQL5. Analisaremos sua arquitetura, implementaremos um EA para sua detecção e negociação, e testaremos os resultados no histórico. Esse processo revela um algoritmo de negociação prático, que pode ser aprimorado.

Compreendendo os Paradigmas de Programação (Parte 2): Uma Abordagem Orientada a Objetos para Desenvolver um Expert Advisor de Ação de Preço
Aprenda sobre o paradigma de programação orientada a objetos e sua aplicação no código MQL5. Este segundo artigo aprofunda-se nas especificidades da programação orientada a objetos, oferecendo experiência prática através de um exemplo prático. Você aprenderá como converter nosso expert advisor de ação de preço procedural desenvolvido anteriormente usando o indicador EMA e dados de preços de velas para um código orientado a objetos.

Redes neurais em trading: Superpoint Transformer (SPFormer)
Neste artigo, apresentamos um método de segmentação de objetos 3D baseado no Superpoint Transformer (SPFormer), que elimina a necessidade de agregação intermediária de dados. Isso acelera o processo de segmentação e melhora o desempenho do modelo.


Desenvolvendo um EA multimoeda (Parte 16): Influência de diferentes históricos de cotações nos resultados de testes
O EA em desenvolvimento deve apresentar bons resultados ao operar com diferentes corretoras. Porém, até agora, os testes foram realizados com base em cotações de uma conta de demonstração da MetaQuotes. Vamos verificar se o EA está pronto para operar em contas reais com cotações diferentes das utilizadas durante os testes e otimizações.


Adicionando um LLM personalizado a um robô investidor (Parte 5): Desenvolvimento e teste de uma estratégia de trading com LLM (II) - Configuração do LoRA
Os modelos de linguagem (LLMs) são uma parte importante da inteligência artificial que evolui rapidamente. E para aproveitar isso devemos pensar em como integrar LLMs avançados em nossa negociação algorítmica. Muitos acham desafiador ajustar esses modelos de acordo com suas necessidades, implantá-los localmente e, logo, aplicá-los à negociação algorítmica. Esta série de artigos explorará uma abordagem passo a passo para alcançar esse objetivo.


Reimaginando Estratégias Clássicas: Petróleo Bruto
Neste artigo, revisitamos uma estratégia clássica de negociação de petróleo bruto com o objetivo de aprimorá-la, utilizando algoritmos de aprendizado de máquina supervisionado. Vamos construir um modelo de mínimos quadrados para prever os preços futuros do petróleo Brent, com base na diferença entre os preços do Brent e do WTI. Nosso objetivo é identificar um indicador líder de futuras mudanças nos preços do Brent.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 15): Máquinas de Vetores de Suporte com o Polinômio de Newton
Máquinas de Vetores de Suporte classificam dados com base em classes predefinidas, explorando os efeitos de aumentar sua dimensionalidade. É um método de aprendizado supervisionado que é bastante complexo, dado seu potencial para lidar com dados multidimensionais. Neste artigo, consideramos como uma implementação muito básica de dados bidimensionais pode ser feita de maneira mais eficiente com o Polinômio de Newton ao classificar a ação do preço.


Desenvolvendo um EA multimoeda (Parte 14): Alteração adaptativa dos volumes no gerenciador de risco
O gerenciador de risco anteriormente desenvolvido continha apenas funcionalidades básicas. Vamos explorar caminhos para aprimorá-lo, buscando melhorar os resultados de negociação sem alterar a lógica das estratégias de trading.

Automatizando Estratégias de Trading em MQL5 (Parte 10): Desenvolvendo a Estratégia Trend Flat Momentum
Neste artigo, desenvolvemos um Expert Advisor em MQL5 para a estratégia Trend Flat Momentum. Combinamos um cruzamento de duas médias móveis com filtros de momentum RSI e CCI para gerar sinais de negociação. Também abordamos backtesting e possíveis melhorias para desempenho em condições reais de mercado.


Desenvolvimento de um Kit de Ferramentas para Análise da Ação do Preço (Parte 6): Mean Reversion Signal Reaper
Embora alguns conceitos possam parecer simples à primeira vista, trazê-los à prática pode ser bastante desafiador. No artigo abaixo, levaremos você a uma jornada pela nossa abordagem inovadora para automatizar um Expert Advisor (EA) que analisa o mercado de forma eficiente utilizando uma estratégia de reversão à média. Junte-se a nós enquanto desvendamos as complexidades desse empolgante processo de automação.

Introdução ao MQL5 (Parte 17): Criação de EAs para reversões de tendência
Este artigo ensina iniciantes a criar um EA na linguagem MQL5 que opera com base no reconhecimento de padrões gráficos usando rompimentos de linhas de tendência e reversões. Ao aprender como extrair dinamicamente os valores de uma linha de tendência e compará-los com o price action, os leitores poderão desenvolver EAs capazes de identificar padrões gráficos, como linhas de tendência de alta e de baixa, canais, cunhas, triângulos e muitos outros, e operar com base neles.


Redes neurais em trading: Framework de previsão cruzada de domínio de séries temporais (TimeFound)
Neste artigo, montamos passo a passo o núcleo do modelo inteligente TimeFound, adaptado para tarefas reais de previsão de séries temporais. Se você se interessa pela implementação prática de algoritmos de patching com redes neurais em MQL5, você está no lugar certo.


Técnicas do MQL5 Wizard que você deve conhecer (Parte 37): Regressão por Processo Gaussiano com Núcleos Lineares e de Matérn
Os núcleos lineares são a matriz mais simples de seu tipo usada em aprendizado de máquina para regressão linear e máquinas de vetor de suporte. O núcleo de Matérn, por outro lado, é uma versão mais versátil da Função de Base Radial que analisamos em um artigo anterior, e é hábil em mapear funções que não são tão suaves quanto o RBF pressupõe. Construímos uma classe de sinal personalizada que utiliza ambos os núcleos para prever condições de compra e venda.


Utilizando o modelo de Machine Learning CatBoost como Filtro para Estratégias de Seguimento de Tendência
CatBoost é um poderoso modelo de machine learning baseado em árvores que se especializa em tomada de decisão com base em features estacionárias. Outros modelos baseados em árvores como XGBoost e Random Forest compartilham características semelhantes em termos de robustez, capacidade de lidar com padrões complexos e interpretabilidade. Esses modelos têm uma ampla gama de usos, desde análise de features até gestão de risco. Neste artigo, vamos percorrer o procedimento de utilização de um modelo CatBoost treinado como filtro para uma estratégia clássica de seguimento de tendência com cruzamento de médias móveis.


Negociamos opções sem opções (Parte 1): Fundamentos da teoria e emulação por meio de ativos subjacentes
O artigo descreve uma variante de emulação de opções por meio do ativo subjacente, implementada na linguagem de programação MQL5. São comparadas as vantagens e desvantagens da abordagem escolhida em relação às opções reais negociadas em bolsa, usando como exemplo o mercado futuro FORTS da bolsa de Moscou MOEX e a corretora de criptomoedas Bybit.


Redes neurais em trading: Otimização de LSTM para fins de previsão de séries temporais multidimensionais (Conclusão)
Continuamos a implementação do framework DA-CG-LSTM, que propõe métodos inovadores de análise e previsão de séries temporais. O uso de CG-LSTM e do mecanismo de atenção dupla permite identificar com maior precisão tanto dependências de longo prazo quanto de curto prazo nos dados, o que é especialmente útil para o trabalho com mercados financeiros.

Automatizando Estratégias de Trading em MQL5 (Parte 2): O Sistema Kumo Breakout com Ichimoku e Awesome Oscillator
Neste artigo, criamos um Expert Advisor (EA) que automatiza a estratégia Kumo Breakout utilizando o indicador Ichimoku Kinko Hyo e o Awesome Oscillator. Percorremos o processo de inicialização dos identificadores de indicadores, detecção das condições de breakout e codificação das entradas e saídas automatizadas de trades. Além disso, implementamos trailing stops e lógica de gerenciamento de posição para aprimorar o desempenho e a adaptabilidade do EA às condições de mercado.


Redes neurais de maneira fácil (Parte 82): modelos de equações diferenciais ordinárias (NeuralODE)
Neste artigo, gostaria de apresentar outro tipo de modelos voltados para o estudo da dinâmica do estado do ambiente.


Desenvolvendo um EA multimoeda (Parte 15): Preparando o EA para o trading real
À medida que nos aproximamos de um EA pronto, é necessário prestar atenção em questões secundárias na etapa de teste da estratégia de trading, mas que se tornam importantes ao migrar para o trading real.