Artikel über das Programmieren in MQL5

Lernen Sie die Sprache von Handelsstrategien MQL5 nach den hier veröffentlichten Artikeln, die meisten von denen Sie - die Mitglieder der Community - geschrieben haben. Alle Artikel sind in drei Kategorien aufgeteilt, damit man eine Antwort auf unterschiedliche Fragen des Programmierens schnell finden könnte: "Integration", "Tester", "Handelsstrategien" und vieles mehr.
Verfolgen Sie neue Veröffentlichungen und diskutieren Sie über diese im Forum!
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich


Grafik in der Bibliothek DoEasy (Teil 80): Die Objektklasse "Geometrischer Animationsrahmen"
In diesem Artikel werde ich den Code der Klassen aus den vorhergehenden Artikeln optimieren und die geometrische Animationsrahmen-Objektklasse erstellen, die es uns ermöglicht, regelmäßige Polygone mit einer bestimmten Anzahl von Scheitelpunkten zu zeichnen.


Algorithmen zur Optimierung mit Populationen: Differenzielle Evolution (DE)
In diesem Artikel werden wir uns mit dem Algorithmus befassen, der von allen bisher diskutierten Algorithmen die umstrittensten Ergebnisse zeigt - der Algorithmus der differentiellen Evolution (DE).


Wie man einen einfachen Multi-Currency Expert Advisor mit MQL5 erstellt (Teil 3): Hinzufügen von Symbolpräfixen und/oder -suffixen und der Handelszeiten
Mehrere Handelskollegen schickten E-Mails oder äußerten sich dazu, wie man diesen Multi-Currency EA bei Brokern mit Symbolnamen mit Präfixen und/oder Suffixen verwenden kann, und auch dazu, wie man Handelszeitzonen oder Handelszeitsitzungen bei diesem Multi-Currency EA implementiert.


Neuronale Netze leicht gemacht (Teil 50): Soft Actor-Critic (Modelloptimierung)
Im vorigen Artikel haben wir den Algorithmus Soft Actor-Critic (Akteur-Kritiker) implementiert, konnten aber kein profitables Modell trainieren. Hier werden wir das zuvor erstellte Modell optimieren, um die gewünschten Ergebnisse zu erzielen.


Nicht-stationäre Prozesse und unechte Regression
Der Artikel zeigt, dass es zu Fehlregressionen kommt, wenn versucht wird, die Regressionsanalyse mit Hilfe der Monte-Carlo-Simulation auf nicht-stationäre Prozesse anzuwenden.

Wer ist wer in der MQL5.community?
Die Webseite MQL5.com vergisst nichts und niemanden! Wie viele Abschlüsse legendär geworden sind, welcher Beliebtheit sich die einzelnen Artikel erfreuen, und wie oft die in der Codedatenbank gespeicherten Programme heruntergeladen wurden, all das ist nur ein kleiner Teil dessen, was MQL5.com nicht vergisst. In den Profilen werden die Errungenschaften jedes Einzelnen aufbewahrt, aber wie sieht das Gesamtbild aus? Dieser Beitrag soll eine Gesamtübersicht über die Leistungen aller Mitglieder der MQL5.community zeigen.

Zeitreihen in der Bibliothek DoEasy (Teil 44): Kollektionsklasse der Objekte von Indikatorpuffern
Der Artikel befasst sich mit der Erstellung einer Kollektionsklasse der Objekte von Indikatorpuffern. Ich werde die Fähigkeit testen, eine beliebige Anzahl von Puffern für Indikatoren zu erstellen und mit ihnen zu arbeiten (die maximale Anzahl von Indikatorpuffern, die in MQL erstellt werden können, beträgt 512).

Neuronale Netze leicht gemacht (Teil 19): Assoziationsregeln mit MQL5
Wir fahren mit der Besprechung von Assoziationsregeln fort. Im vorigen Artikel haben wir den theoretischen Aspekt dieser Art von Problemen erörtert. In diesem Artikel werde ich die Implementierung der FP Growth-Methode mit MQL5 zeigen. Außerdem werden wir die implementierte Lösung anhand realer Daten testen.


Dekodierung von Intraday-Handelsstrategien des Opening Range Breakout
Die Strategien des Opening Range Breakout (ORB) basieren auf der Idee, dass die erste Handelsspanne, die sich kurz nach der Markteröffnung bildet, wichtige Preisniveaus widerspiegelt, bei denen sich Käufer und Verkäufer auf einen Wert einigen. Durch die Identifizierung von Ausbrüchen über oder unter einer bestimmten Spanne können Händler von der Dynamik profitieren, die oft folgt, wenn die Marktrichtung klarer wird. In diesem Artikel werden wir drei ORB-Strategien untersuchen, die von der Concretum Group übernommen wurden.

Algorithmen zur Optimierung mit Populationen Künstliches Bienenvolk (Artificial Bee Colony, ABC)
In diesem Artikel werden wir den Algorithmus eines künstlichen Bienenvolkes untersuchen und unser Wissen durch neue Prinzipien zur Untersuchung funktionaler Räume ergänzen. In diesem Artikel werde ich meine Interpretation der klassischen Version des Algorithmus vorstellen.


Datenwissenschaft und maschinelles Lernen (Teil 25): Forex-Zeitreihenvorhersage mit einem rekurrenten neuronalen Netzwerk (RNN)
Rekurrente neuronale Netze (RNNs) zeichnen sich dadurch aus, dass sie Informationen aus der Vergangenheit nutzen, um zukünftige Ereignisse vorherzusagen. Ihre bemerkenswerten Vorhersagefähigkeiten wurden in verschiedenen Bereichen mit großem Erfolg eingesetzt. In diesem Artikel werden wir RNN-Modelle zur Vorhersage von Trends auf dem Devisenmarkt einsetzen und ihr Potenzial zur Verbesserung der Vorhersagegenauigkeit beim Devisenhandel aufzeigen.

Erstellen eines integrierten MQL5-Telegram Expert Advisors (Teil 1): Senden von Nachrichten von MQL5 an Telegram
In diesem Artikel erstellen wir einen Expert Advisor (EA) in MQL5, um mit einem Bot Nachrichten an Telegram zu senden. Wir richten die erforderlichen Parameter ein, einschließlich des API-Tokens und der Chat-ID des Bots, und führen dann eine HTTP-POST-Anforderung aus, um die Nachrichten zu übermitteln. Später kümmern wir uns um die Beantwortung der Fragen, um eine erfolgreiche Zustellung zu gewährleisten, und beheben alle Probleme, die im Falle eines Fehlers auftreten. Dies stellt sicher, dass wir Nachrichten von MQL5 an Telegram über den erstellten Bot senden.

Neuronale Netze leicht gemacht (Teil 15): Datenclustering mit MQL5
Wir fahren fort mit der Betrachtung der Clustermethode. In diesem Artikel werden wir eine neue CKmeans-Klasse erstellen, um eine der gängigsten k-means-Clustermethoden zu implementieren. Während der Tests gelang es dem Modell, etwa 500 Muster zu erkennen.

Zeitreihen in der Bibliothek DoEasy (Teil 59): Objekt zum Speichern der Daten eines Ticks
Ab diesem Artikel beginnen wir mit der Erstellung von Bibliotheksfunktionen für die Arbeit mit Preisdaten. Heute erstellen wir eine Objektklasse, die alle Preisdaten speichert, die mit einem weiteren Tick angekommen sind.

Datenwissenschaft und maschinelles Lernen (Teil 07): Polynome Regression
Im Gegensatz zur linearen Regression ist die polynome Regression ein flexibles Modell, das darauf abzielt, Aufgaben besser zu erfüllen, die das lineare Regressionsmodell nicht bewältigen kann. Lassen Sie uns herausfinden, wie man polynome Modelle in MQL5 erstellt und etwas Positives daraus macht.

Datenwissenschaft und maschinelles Lernen (Teil 18): Der Kampf um die Beherrschung der Marktkomplexität, verkürzte SVD versus NMF
Die verkürzte Singulärwertzerlegung (Truncated Singular Value Decomposition, SVD) und die nicht-negative Matrixzerlegung (Non-Negative Matrix Factorization, NMF) sind Verfahren zur Dimensionsreduktion. Beide spielen eine wichtige Rolle bei der Entwicklung von datengesteuerten Handelsstrategien. Entdecken Sie die Kunst der Dimensionalitätsreduzierung, der Entschlüsselung von Erkenntnissen und der Optimierung quantitativer Analysen für einen fundierten Ansatz zur Navigation durch die Feinheiten der Finanzmärkte.

Hilfen zur Auswahl und Navigation in MQL5 und MQL4: Tabs für "Hausaufgaben" und das Sichern grafischer Objekte
In diesem Artikel werden wir die Fähigkeiten des zuvor erstellten Hilfsprogramms erweitern, indem wir Tabs (Registerkarten) zur Auswahl der benötigten Symbole hinzufügen. Wir werden auch lernen, wie man grafische Objekte, die wir erstellt haben, auf dem spezifischen Symboldiagramm speichert, damit wir sie nicht ständig neu erstellen müssen. Außerdem erfahren wir, wie man nur mit Symbolen arbeitet, die zuvor über eine bestimmte Website ausgewählt wurden.


Experimente mit neuronalen Netzen (Teil 6): Das Perzeptron als autarkes Instrument zur Preisprognose
Der Artikel liefert ein Beispiel für die Verwendung eines Perzeptrons als autarkes Preisprognoseinstrument, indem er allgemeine Konzepte und den einfachsten vorgefertigten Expert Advisor vorstellt und anschließend die Ergebnisse seiner Optimierung zeigt.


Die diskrete Hartley-Transformation
In diesem Artikel werden wir eine der Methoden der Spektralanalyse und Signalverarbeitung betrachten - die diskrete Hartley-Transformation. Es ermöglicht die Filterung von Signalen, die Analyse ihres Spektrums und vieles mehr. Die Möglichkeiten der DHT stehen denen der diskreten Fourier-Transformation in nichts nach. Im Gegensatz zur DFT werden bei der DHT jedoch nur reelle Zahlen verwendet, was die Umsetzung in der Praxis erleichtert, und die Ergebnisse der Anwendung sind anschaulicher.

Verständnis von Programmierparadigmen (Teil 1): Ein verfahrenstechnischer Ansatz für die Entwicklung eines Price Action Expert Advisors
Lernen Sie die Programmierparadigmen und ihre Anwendung in MQL5-Code kennen. In diesem Artikel werden die Besonderheiten der prozeduralen Programmierung untersucht und anhand eines praktischen Beispiels in die Praxis umgesetzt. Sie lernen, wie Sie einen Price Action Expert Advisor mit dem EMA-Indikator und Kerzen-Kursdaten entwickeln. Außerdem führt der Artikel in das Paradigma der funktionalen Programmierung ein.


Neuronale Netze leicht gemacht (Teil 81): Kontextgesteuerte Bewegungsanalyse (CCMR)
In früheren Arbeiten haben wir immer den aktuellen Zustand der Umwelt bewertet. Gleichzeitig blieb die Dynamik der Veränderungen bei den Indikatoren immer „hinter den Kulissen“. In diesem Artikel möchte ich Ihnen einen Algorithmus vorstellen, mit dem Sie die direkte Veränderung der Daten zwischen 2 aufeinanderfolgenden Umweltzuständen bewerten können.


Der Indikator CCI: Upgrade und neue Funktionen
In diesem Artikel werde ich mich mit der Möglichkeit befassen, den CCI-Indikator zu verbessern. Außerdem werde ich eine Änderung des Indikators vorstellen.


Trailing-Stopp im Handel
In diesem Artikel befassen wir uns mit der Verwendung eines Trailing-Stops beim Handel. Wir werden bewerten, wie nützlich und wirksam das ist und wie es genutzt werden kann. Die Effizienz eines Trailing-Stopps hängt weitgehend von der Preisvolatilität und der Wahl des Stop-Loss-Niveaus ab. Für die Festlegung eines Stop-Loss können verschiedene Ansätze verwendet werden.

Entwicklung eines Expertenberaters für mehrere Währungen (Teil 6): Automatisieren der Auswahl einer Instanzgruppe
Nach der Optimierung der Handelsstrategie erhalten wir eine Reihe von Parametern. Wir können sie verwenden, um mehrere Instanzen von Handelsstrategien zu erstellen, die in einem EA kombiniert werden. Früher haben wir das manuell gemacht. Hier werden wir versuchen, diesen Prozess zu automatisieren.

Erstellen eines Ticker-Panels: Basisversion
Hier zeige ich Ihnen, wie Sie Bildschirme mit Preistickern erstellen, die normalerweise zur Anzeige von Börsenkursen verwendet werden. Ich werde es nur mit MQL5 machen, ohne eine komplexe externe Programmierung zu verwenden.

Verwendung des Algorithmus PatchTST für maschinelles Lernen zur Vorhersage der Kursentwicklung in den nächsten 24 Stunden
In diesem Artikel wenden wir einen relativ komplexen Algorithmus eines neuronalen Netzes aus dem Jahr 2023 namens PatchTST zur Vorhersage der Kursentwicklung der nächsten 24 Stunden an. Wir werden das offizielle Repository verwenden, geringfügige Änderungen vornehmen, ein Modell für EURUSD trainieren und es zur Erstellung von Zukunftsprognosen sowohl in Python als auch in MQL5 anwenden.


Von der Saisonalität des Devisenmarktes profitieren
Wir sind alle mit dem Konzept der Saisonalität vertraut, z. B. sind wir alle an steigende Preise für frisches Gemüse im Winter oder an steigende Kraftstoffpreise bei strengem Frost gewöhnt, aber nur wenige Menschen wissen, dass es auf dem Devisenmarkt ähnliche Muster gibt.


Wie man ein volatilitätsbasiertes Handelssystem (Chaikin Volatility - CHV) aufbaut und optimiert
In diesem Artikel werden wir einen weiteren, volatilitätsbasierten Indikator namens Chaikin Volatility vorstellen. Wir werden verstehen, wie man einen nutzerdefinierten Indikator erstellt, nachdem wir herausgefunden haben, wie er verwendet und aufgebaut werden kann. Wir werden einige einfache Strategien vorstellen, die verwendet werden können, und sie dann testen, um zu verstehen, welche davon besser sein kann.

Automatisieren von Handelsstrategien in MQL5 (Teil 1): Das Profitunity System (Trading Chaos von Bill Williams)
In diesem Artikel untersuchen wir das Profitunity System von Bill Williams, indem wir seine Kernkomponenten und seinen einzigartigen Ansatz für den Handel im Marktchaos aufschlüsseln. Wir führen die Leser durch die Implementierung des Systems in MQL5 und konzentrieren uns dabei auf die Automatisierung von Schlüsselindikatoren und Einstiegs-/Ausstiegssignalen. Schließlich testen und optimieren wir die Strategie und geben Einblicke in ihre Leistung in verschiedenen Marktszenarien.

Verwendung der Klasse CCanvas in MQL-Anwendungen
Der Artikel befasst sich mit der Verwendung der Klasse CCanvas in MQL-Anwendungen. Die Theorie wird von detaillierten Erklärungen und Beispielen begleitet, um ein gründliches Verständnis der CCanvas-Grundlagen zu ermöglichen.


Erstellen eines Market-Making-Algorithmus in MQL5
Wie arbeiten die Market Maker? Betrachten wir dieses Problem und erstellen wir einen primitiven Market-Making-Algorithmus.

Einen handelnden Expert Advisor von Grund auf neu entwickeln (Teil 21): Neues Auftragssystem (IV)
Schlussendlich wird das visuelle System in Betrieb genommen, obwohl es noch nicht vollständig ist. Hier finden die wichtigsten, gemachten Änderungen ein Ende. Es wird eine ganze Reihe weiterer geben, aber sie sind alle notwendig. Nun, die ganze Arbeit wird recht interessant sein.


Neuronale Netze leicht gemacht (Teil 51): Behavior-Guided Actor-Critic (BAC)
Die letzten beiden Artikel befassten sich mit dem Soft Actor-Critic-Algorithmus, der eine Entropie-Regularisierung in die Belohnungsfunktion integriert. Dieser Ansatz schafft ein Gleichgewicht zwischen Umwelterkundung und Modellnutzung, ist aber nur auf stochastische Modelle anwendbar. In diesem Artikel wird ein alternativer Ansatz vorgeschlagen, der sowohl auf stochastische als auch auf deterministische Modelle anwendbar ist.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 25): Multi-Timeframe-Tests und -Handel
Strategien, die auf mehreren Zeitrahmen (Multi-Timeframe) basieren, können aufgrund der in den Assembly-Klassen verwendeten MQL5-Code-Architektur standardmäßig nicht in den vom Assistenten zusammengestellten Expert Advisors getestet werden. In einer Fallstudie mit dem quadratischen gleitenden Durchschnitt untersuchen wir, wie sich diese Einschränkung bei Strategien, die mehrere Zeitrahmen nutzen wollen, umgehen lässt.

MQL5 Handels-Toolkit (Teil 2): Erweiterung und Implementierung der Positionsmanagement EX5-Bibliothek
Erfahren Sie, wie Sie EX5-Bibliotheken in Ihren MQL5-Code oder Ihre Projekte importieren und verwenden können. In diesem Fortsetzungsartikel werden wir die EX5-Bibliothek erweitern, indem wir weitere Positionsmanagement-Funktionen zur bestehenden Bibliothek hinzufügen und zwei Expert Advisors erstellen. Im ersten Beispiel wird der Variable Index Dynamic Average Technical Indicator verwendet, um einen Expert Advisor für eine Trailing-Stop-Handelsstrategie zu entwickeln, während im zweiten Beispiel ein Handelspanel zum Überwachen, Öffnen, Schließen und Ändern von Positionen verwendet wird. Diese beiden Beispiele zeigen, wie die erweiterte EX5-Positionsmanagement-Bibliothek verwendet und implementiert werden kann.


Einen handelnden Expert Advisor von Grund auf neu entwickeln (Teil 16): Zugang zu Daten im Internet (II)
Wie man Daten aus dem Web in einen Expert Advisor überträgt, ist nicht so offensichtlich. Das ist gar nicht so einfach, wenn man nicht alle Möglichkeiten des MetaTrader 5 kennt.

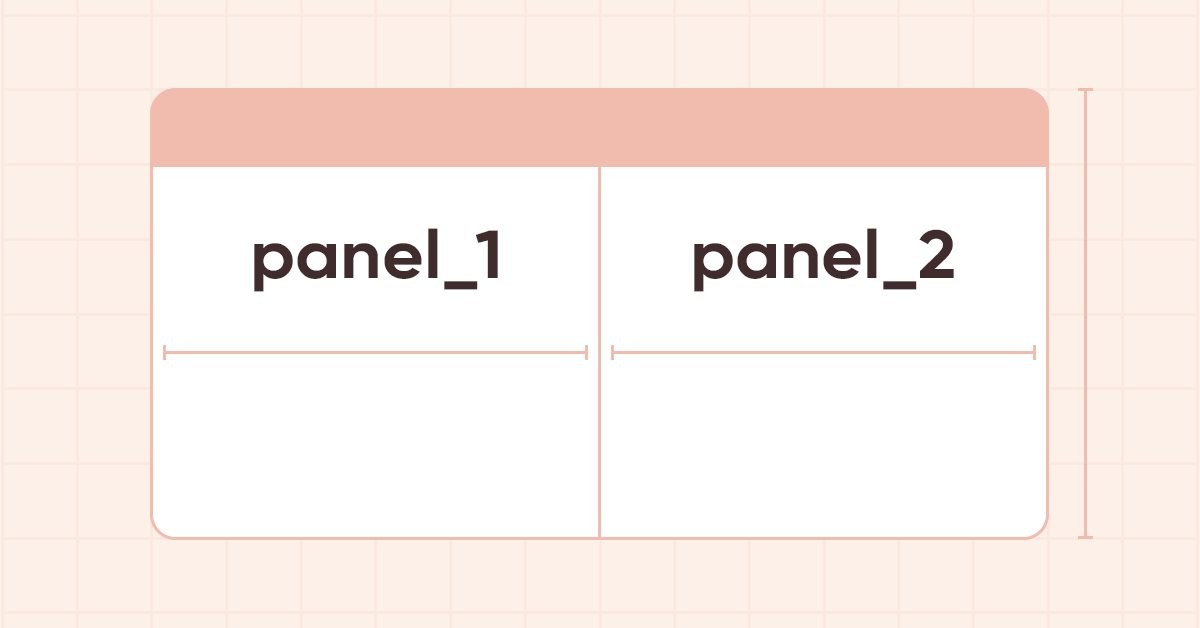
DoEasy. Steuerung (Teil 20): Das WinForms-Objekt SplitContainer
In diesem Artikel werde ich mit der Entwicklung des SplitContainer-Steuerelements aus dem MS Visual Studio-Toolkit beginnen. Diese Steuerelement besteht aus zwei Feldern, die durch eine vertikale oder horizontale bewegliche Trennwand getrennt sind.

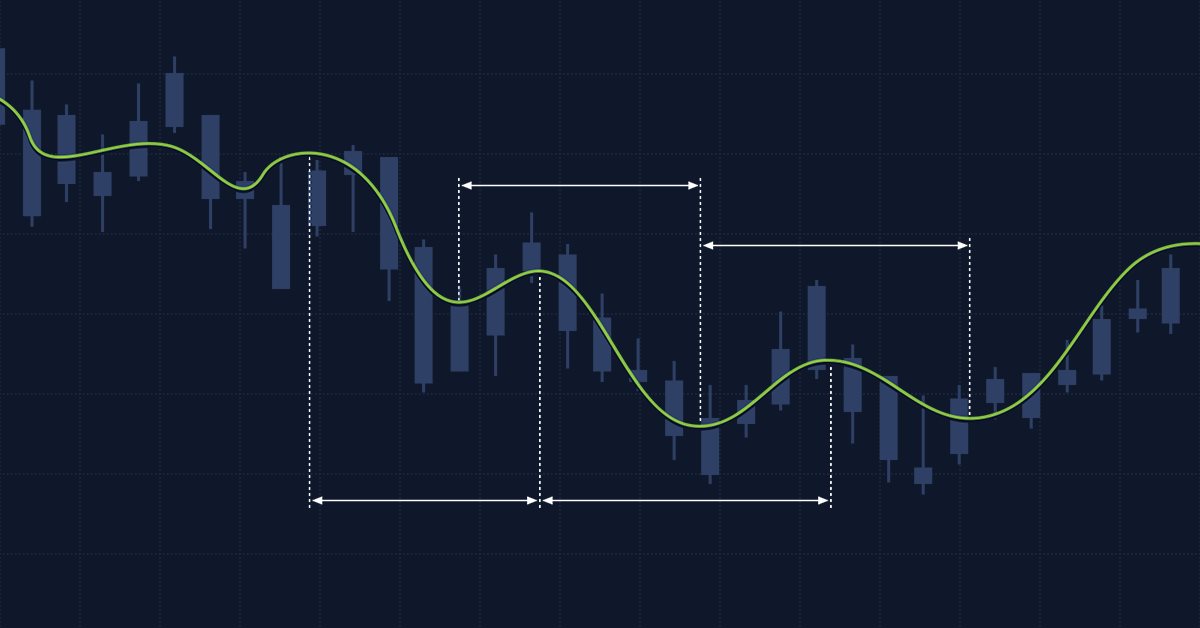
Mehrere Indikatoren auf einem Chart (Teil 02): Erste Experiment
Im vorherigen Artikel "Mehrere Indikatoren in einem Chart" habe ich das Konzept und die Grundlagen der Verwendung mehrerer Indikatoren in einem Chart vorgestellt. In diesem Artikel werde ich den Quellcode zur Verfügung stellen und ihn im Detail erklären.


Erstellen eines EA, der automatisch funktioniert (Teil 11): Automatisierung (III)
Ein automatisiertes System wird ohne angemessene Sicherheit nicht erfolgreich sein. Die Sicherheit wird jedoch nicht gewährleistet sein, wenn man bestimmte Dinge nicht richtig versteht. In diesem Artikel werden wir untersuchen, warum es so schwierig ist, ein Maximum an Sicherheit in automatisierten Systemen zu erreichen.


Einen handelnden Expert Advisor von Grund auf neu entwickeln (Teil 19): Neues Auftragssystem (II)
In diesem Artikel werden wir ein grafisches Ordnungssystem vom Typ „Schau, was passiert“ entwickeln. Bitte beachten Sie, dass wir dieses Mal nicht bei Null anfangen, sondern das bestehende System modifizieren, indem wir weitere Objekte und Ereignisse in den Chart des von uns gehandelten Vermögenswerts einfügen.