Artikel über das Programmieren in MQL5

Lernen Sie die Sprache von Handelsstrategien MQL5 nach den hier veröffentlichten Artikeln, die meisten von denen Sie - die Mitglieder der Community - geschrieben haben. Alle Artikel sind in drei Kategorien aufgeteilt, damit man eine Antwort auf unterschiedliche Fragen des Programmierens schnell finden könnte: "Integration", "Tester", "Handelsstrategien" und vieles mehr.
Verfolgen Sie neue Veröffentlichungen und diskutieren Sie über diese im Forum!
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich


Entwicklung eines Replay-Systems — Marktsimulation (Teil 01): Erste Versuche (I)
Wie wäre es, ein System zu schaffen, das es uns ermöglicht, den Markt zu studieren, wenn er geschlossen ist, oder sogar Marktsituationen zu simulieren? Wir beginnen hier eine neue Artikelserie, in der wir uns mit diesem Thema beschäftigen werden.

Lernen Sie, wie man ein Handelssystem mit Gator Oscillator entwickelt
Ein neuer Artikel in unserer Serie über die Entwicklung eines Handelssystems auf der Grundlage beliebter technischer Indikatoren wird sich mit dem technischen Indikator Gator Oscillator und der Erstellung eines Handelssystems durch einfache Strategien befassen.


Entwicklung eines MQTT-Clients für MetaTrader 5: ein TDD-Ansatz
Dieser Artikel berichtet über die ersten Versuche bei der Entwicklung eines nativen MQTT-Clients für MQL5. MQTT ist ein Client-Server-Publish/Subscribe-Messaging-Transportprotokoll. Es ist leichtgewichtig, offen, einfach und so konzipiert, dass sie leicht zu implementieren ist. Diese Eigenschaften machen es ideal für den Einsatz in vielen Situationen.


Neuronale Netze leicht gemacht (Teil 65): Abstandsgewichtetes überwachtes Lernen (DWSL)
In diesem Artikel werden wir einen interessanten Algorithmus kennenlernen, der an der Schnittstelle von überwachten und verstärkenden Lernmethoden angesiedelt ist.

Erfahren Sie, wie Sie ein Handelssystem durch Accumulation/Distribution (AD) entwerfen
Willkommen zu einem neuen Artikel aus unserer Serie über das Erlernen des Entwerfens von Handelssystemen auf der Grundlage der beliebtesten technischen Indikatoren. In diesem Artikel erfahren Sie mehr über einen neuen technischen Indikator, den Accumulation/Distribution Indikator, und darüber, wie Sie ein Handelssystem mit MQL5 entwerfen basierend auf einfachen AD-Handelsstrategien, um sie im MetaTrader 5 verwenden zu können.


Neuronale Netze leicht gemacht (Teil 38): Selbstüberwachte Erkundung bei Unstimmigkeit (Self-Supervised Exploration via Disagreement)
Eines der Hauptprobleme beim Verstärkungslernen ist die Erkundung der Umgebung. Zuvor haben wir bereits die Forschungsmethode auf der Grundlage der intrinsischen Neugier kennengelernt. Heute schlage ich vor, einen anderen Algorithmus zu betrachten: Erkundung bei Unstimmigkeit.


Grafiken in der Bibliothek DoEasy (Teil 82): Die Umgestaltung von Bibliotheksobjekten und Kollektion von grafischen Objekten
In diesem Artikel werde ich alle Bibliotheksobjekte verbessern, indem ich jedem Objekt einen eindeutigen Typ zuordne und die Entwicklung der Klasse der grafischen Bibliotheksobjekte Kollektion fortsetze.

Erstellen eines EA, der automatisch funktioniert (Teil 12): Automatisierung (IV)
Wenn Sie glauben, dass automatisierte Systeme einfach sind, dann haben Sie wahrscheinlich nicht ganz verstanden, was es braucht, um sie zu erstellen. In diesem Artikel werden wir über das Problem sprechen, das viele Expert Advisors umbringt. Das willkürliche Auslösen von schwebenden Aufträgen ist eine mögliche Lösung für dieses Problem.

Erwartungsnutzen im Handel
In diesem Artikel geht es den Erwartungsnutzen. Wir werden einige Beispiele für seine Verwendung im Handel sowie die Ergebnisse, die mit seiner Hilfe erzielt werden können, betrachten.

Erstellen eines MQL5 Expert Advisors basierend auf der Strategie „Daily Range Breakout“
In diesem Artikel erstellen wir einen MQL5 Expert Advisor auf Basis der Daily Range Breakout Strategie. Wir behandeln die wichtigsten Konzepte der Strategie, entwerfen den EA-Blaupause, und implementieren die Breakout-Logik in MQL5. Schließlich werden Techniken für das Backtesting und die Optimierung des EA erforscht, um seine Effektivität zu maximieren.


Metamodelle für maschinelles Lernen und Handel: Ursprünglicher Zeitpunkt der Handelsaufträge
Metamodelle im maschinellen Lernen: Automatische Erstellung von Handelssystemen mit wenig oder gar keinem menschlichen Eingriff — Das Modell entscheidet selbständig, wann und wie es handelt.

Universelles Regressionsmodell für die Prognostizierung von Marktpreisen (Teil 2): Natürliche, technologische und soziale Übergangsfunktionen
Dieser Artikel ist eine logische Fortsetzung des vorangegangenen Artikels. Er hebt die Fakten hervor, die die im ersten Artikel gezogenen Schlussfolgerungen bestätigen. Diese Fakten wurden in den zehn Jahren nach der Veröffentlichung dieses Artikels beobachtet. Sie konzentrieren sich auf drei festgestellte dynamische Übergangsfunktionen (transient functions), die die Muster der Marktpreisänderungen beschreiben.

Wie man einen einfachen Multi-Currency Expert Advisor mit MQL5 erstellt (Teil 5): Die Bollinger Bänder mit dem Keltner-Kanal — Indikatoren Signal
Der Multi-Currency Expert Advisor in diesem Artikel ist ein Expert Advisor oder Handelsroboter, der handeln kann (z.B. Aufträge eröffnen, schließen und verwalten, Trailing Stop Loss und Trailing Profit) für mehr als ein Symbolpaar aus nur einem Symbolchart. In diesem Artikel werden wir Signale von zwei Indikatoren verwenden, in diesem Fall Bollinger Bänder® und dem Keltner Kanal.

Zeitreihen in der Bibliothek DoEasy (Teil 53): Abstrakte Basisklasse der Indikatoren
Der Artikel beschäftigt sich mit dem Erstellen eines abstrakten Indikators, der im Weiteren als Basisklasse für die Erstellung von Objekten der Standard- und nutzerdefinierten Indikatoren der Bibliothek verwendet wird.

Preise in der DoEasy-Bibliothek (Teil 61): Kollektion der Tickserien eines Symbols
Da ein Programm bei seiner Arbeit verschiedene Symbole verwenden kann, sollte für jedes dieser Symbole eine eigene Liste erstellt werden. In diesem Artikel werde ich solche Listen zu einer Tickdatenkollektion zusammenfassen. In der Tat wird dies eine reguläre Liste sein, die auf der Klasse des dynamischen Arrays von Zeigern auf Instanzen der Klasse CObject und ihrer Nachkommen der Standardbibliothek basiert.

Neuronale Netze leicht gemacht (Teil 32): Verteiltes Q-Learning
Wir haben die Q-Learning-Methode in einem der früheren Artikel dieser Serie kennengelernt. Bei dieser Methode werden die Belohnungen für jede Aktion gemittelt. Im Jahr 2017 wurden zwei Arbeiten vorgestellt, die einen größeren Erfolg bei der Untersuchung der Belohnungsverteilungsfunktion zeigen. Wir sollten die Möglichkeit in Betracht ziehen, diese Technologie zur Lösung unserer Probleme einzusetzen.

Entwurfsmuster in der Softwareentwicklung und MQL5 (Teil I): Erzeugungsmuster
Es gibt Methoden, mit denen sich viele Probleme lösen lassen, die sich ständig wiederholen. Wenn Sie einmal verstanden haben, wie man diese Methoden anwendet, kann es sehr hilfreich sein, Ihre Software effektiv zu erstellen und das Konzept von DRY (Do not Repeat Yourself) anzuwenden. In diesem Zusammenhang eignet sich das Thema Entwurfsmuster sehr gut, da es sich um Muster handelt, die Lösungen für gut beschriebene und wiederkehrende Probleme bieten.

DoEasy. Dienst-Funktionen (Teil 1): Preismuster
In diesem Artikel werden wir mit der Entwicklung von Methoden zur Suche nach Preismustern anhand von Zeitreihendaten beginnen. Ein Muster hat einen bestimmten Satz von Parametern, die für alle Arten von Mustern gelten. Alle Daten dieser Art werden in der Objektklasse des abstrakten Basismusters konzentriert. In diesem Artikel werden wir eine abstrakte Musterklasse und eine Pin Bar-Musterklasse erstellen.

Nicht-lineare Indikatoren
In diesem Artikel werde ich versuchen, einige Möglichkeiten zur Erstellung nichtlinearer Indikatoren und deren Verwendung im Handel zu besprechen. In der MetaTrader-Handelsplattform gibt es eine ganze Reihe von Indikatoren, die nicht-lineare Ansätze verwenden.

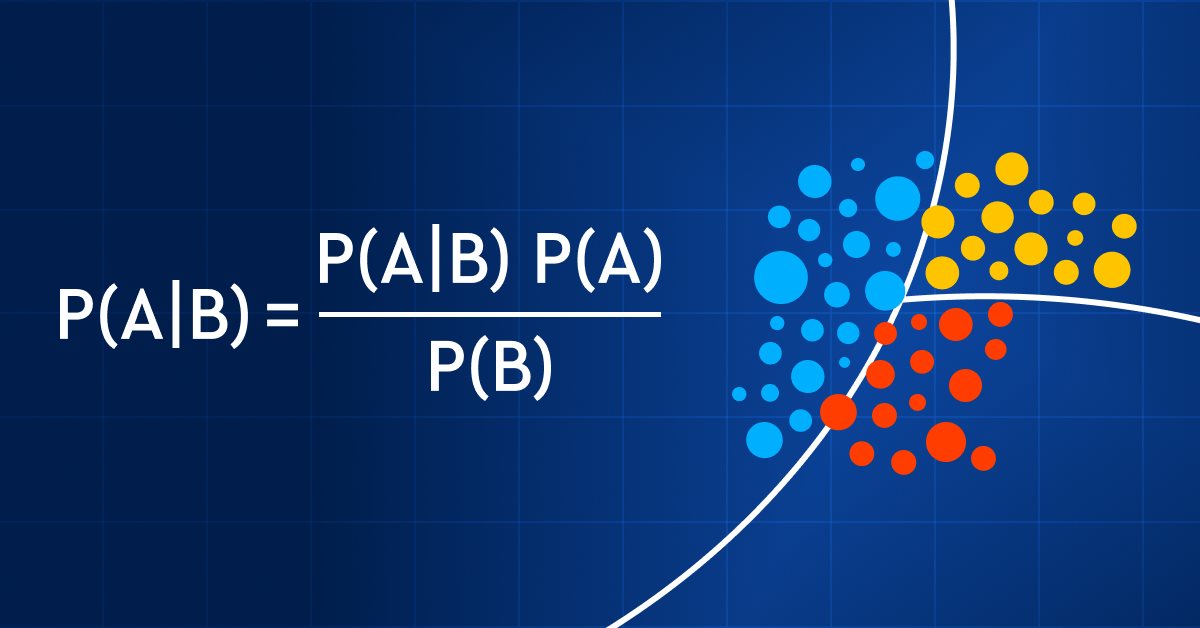
Datenwissenschaft und maschinelles Lernen (Teil 11): Naïve Bayes, Wahrscheinlichkeitsrechnung im Handel
Der Handel mit Wahrscheinlichkeiten ist wie ein Drahtseilakt - er erfordert Präzision, Ausgewogenheit und ein ausgeprägtes Risikobewusstsein. In der Welt des Handels ist die Wahrscheinlichkeit alles. Das ist der Unterschied zwischen Erfolg und Misserfolg, Gewinn und Verlust. Indem sie sich die Macht der Wahrscheinlichkeit zunutze machen, können Händler fundierte Entscheidungen treffen, Risiken effektiv verwalten und ihre finanziellen Ziele erreichen. Ob Sie nun ein erfahrener Anleger oder ein Anfänger sind, das Verständnis der Wahrscheinlichkeit ist der Schlüssel zur Entfaltung Ihres Handelspotenzials. In diesem Artikel werden wir die aufregende Welt des Handels mit Wahrscheinlichkeiten erkunden und Ihnen zeigen, wie Sie Ihr Handelsspiel auf die nächste Stufe heben können.


Algorithmen zur Optimierung mit Populationen: Evolutionsstrategien, (μ,λ)-ES und (μ+λ)-ES
Der Artikel behandelt eine Gruppe von Optimierungsalgorithmen, die als Evolutionsstrategien (ES) bekannt sind. Sie gehören zu den allerersten Populationsalgorithmen, die evolutionäre Prinzipien für die Suche nach optimalen Lösungen nutzen. Wir werden Änderungen an den herkömmlichen ES-Varianten vornehmen und die Testfunktion und die Prüfstandsmethodik für die Algorithmen überarbeiten.


Das Preisbewegungsmodell und seine wichtigsten Bestimmungen (Teil 1): Die einfachste Modellversion und ihre Anwendungen
Der Artikel liefert die Grundlagen für eine mathematisch rigorose Theorie der Preisbewegungen und des Funktionierens des Marktes. Bis heute gibt es keine mathematisch strenge Theorie der Preisbewegung. Stattdessen haben wir es mit erfahrungsbasierten Annahmen zu tun, die besagen, dass sich der Preis nach einem bestimmten Muster in eine bestimmte Richtung bewegt. Natürlich wurden diese Annahmen weder durch Statistiken noch durch die Theorie gestützt.


Datenwissenschaft und ML (Teil 27): Convolutional Neural Networks (CNNs) in MetaTrader 5 Trading Bots — funktioniert das?
Faltende neuronale Netzwerke (Convolutional Neural Networks, CNN) sind für ihre Fähigkeiten bei der Erkennung von Mustern in Bildern und Videos bekannt und werden in den verschiedensten Bereichen eingesetzt. In diesem Artikel untersuchen wir das Potenzial von CNNs zur Erkennung wertvoller Muster auf den Finanzmärkten und zur Erzeugung effektiver Handelssignale für MetaTrader 5-Handelsroboter. Lassen Sie uns herausfinden, wie diese tiefgehende maschinelle Lerntechnik für intelligentere Handelsentscheidungen genutzt werden kann.


Neuronale Netze leicht gemacht (Teil 33): Quantilsregression im verteilten Q-Learning
Wir setzen die Untersuchung des verteilten Q-Learnings fort. Heute wollen wir diesen Ansatz von der anderen Seite her betrachten. Wir werden die Möglichkeit prüfen, die Quantilsregression zur Lösung von Preisvorhersageaufgaben einzusetzen.

Bauen Sie Ihr erstes Modell einer Glass-Box mit Python und MQL5
Modelle des maschinellen Lernens sind schwer zu interpretieren, und das Verständnis dafür, warum unsere Modelle von unseren Erwartungen abweichen, ist von entscheidender Bedeutung, wenn wir einen Nutzen aus dem Einsatz dieser fortschrittlichen Techniken ziehen wollen. Ohne einen umfassenden Einblick in das Innenleben unseres Modells könnten wir Fehler nicht erkennen, die die Leistung unseres Modells beeinträchtigen, wir könnten Zeit mit der Entwicklung von Funktionen verschwenden, die nicht vorhersagbar sind, und langfristig riskieren wir, die Leistungsfähigkeit dieser Modelle nicht voll auszuschöpfen. Glücklicherweise gibt es eine ausgeklügelte und gut gewartete Komplettlösung, mit der wir genau sehen können, was unser Modell unter seiner Haube macht.


Datenwissenschaft und ML (Teil 31): CatBoost AI-Modelle für den Handel verwenden
CatBoost-KI-Modelle haben in letzter Zeit aufgrund ihrer Vorhersagegenauigkeit, Effizienz und Robustheit gegenüber verstreuten und schwierigen Datensätzen in der Community des maschinellen Lernens stark an Popularität gewonnen. In diesem Artikel werden wir im Detail erörtern, wie man diese Art von Modellen in einem Versuch, den Forex-Markt zu schlagen zu implementieren.

Datenwissenschaft und ML (Teil 29): Wichtige Tipps für die Auswahl der besten Forex-Daten für AI-Trainingszwecke
In diesem Artikel befassen wir uns eingehend mit den entscheidenden Aspekten der Auswahl der relevantesten und hochwertigsten Forex-Daten, um die Leistung von KI-Modellen zu verbessern.
Wie man einen einfachen Multi-Currency Expert Advisor mit MQL5 erstellt (Teil 4): Triangulärer gleitender Durchschnitt — Indikatorensignale
Der Multi-Currency Expert Advisor in diesem Artikel ist ein Expert Advisor oder Handelsroboter, der mehr als nur ein Symbolpaar von dessen Symbolchart handeln kann (Aufträge öffnen, schließen und verwalten oder zum Beispiel Trailing Stop Loss und Trailing Profit). Dieses Mal werden wir nur 1 Indikator verwenden, nämlich den Triangulären gleitenden Durchschnitt in Multi-Timeframes oder Single-Timeframes.

Neuronale Netze leicht gemacht (Teil 31): Evolutionäre Algorithmen
Im vorangegangenen Artikel haben wir uns mit nicht-gradientenbasierten Optimierungsmethoden befasst. Wir haben uns mit dem genetischen Algorithmus vertraut gemacht. Heute werden wir dieses Thema fortsetzen und eine andere Klasse von evolutionären Algorithmen besprechen.


Wie man einen Expert Advisor auswählt: Zwanzig starke Kriterien für die Ablehnung eines Handelsroboter
Dieser Artikel versucht, die Frage zu beantworten: Wie kann man die richtigen Expert Advisor auswählen? Welche sind die besten für unser Portfolio, und wie können wir die große Liste der auf dem Markt erhältlichen Handelsroboter filtern? In diesem Artikel werden zwanzig klare und starke Kriterien für die Ablehnung eines Expert Advisors vorgestellt. Jedes Kriterium wird vorgestellt und gut erklärt, um Ihnen zu helfen, eine nachhaltigere Entscheidung zu treffen und eine profitablere Expert Advisor-Sammlung für Ihre Gewinne aufzubauen.


Datenwissenschaft und maschinelles Lernen (Teil 12): Können selbstlernende neuronale Netze Ihnen helfen, den Aktienmarkt zu überlisten?
Sind Sie es leid, ständig zu versuchen, den Aktienmarkt vorherzusagen? Hätten Sie gerne eine Kristallkugel, die Ihnen hilft, fundiertere Investitionsentscheidungen zu treffen? Selbst trainierte neuronale Netze könnten die Lösung sein, nach der Sie schon lange gesucht haben. In diesem Artikel gehen wir der Frage nach, ob diese leistungsstarken Algorithmen Ihnen helfen können, „die Welle zu reiten“ und den Aktienmarkt zu überlisten. Durch die Analyse großer Datenmengen und die Erkennung von Mustern können selbst trainierte neuronale Netze Vorhersagen treffen, die oft genauer sind als die von menschlichen Händlern. Entdecken Sie, wie Sie diese Spitzentechnologie nutzen können, um Ihre Gewinne zu maximieren und intelligentere Investitionsentscheidungen zu treffen.

Neuronale Netze leicht gemacht (Teil 22): Unüberwachtes Lernen von rekurrenten Modellen
Wir untersuchen weiterhin Modelle und Algorithmen für unüberwachtes Lernen. Diesmal schlage ich vor, dass wir die Eigenschaften von AutoAutoencodern bei der Anwendung auf das Training rekurrenter Modelle diskutieren.

Integrieren Sie Ihr eigenes LLM in EA (Teil 4): Trainieren Sie Ihr eigenes LLM mit GPU
Angesichts der rasanten Entwicklung der künstlichen Intelligenz sind Sprachmodelle (language models, LLMs) heute ein wichtiger Bestandteil der künstlichen Intelligenz, sodass wir darüber nachdenken sollten, wie wir leistungsstarke LLMs in unseren algorithmischen Handel integrieren können. Für die meisten Menschen ist es schwierig, diese leistungsstarken Modelle auf ihre Bedürfnisse abzustimmen, sie lokal einzusetzen und sie dann auf den algorithmischen Handel anzuwenden. In dieser Artikelserie werden wir Schritt für Schritt vorgehen, um dieses Ziel zu erreichen.


Zeitreihen in der Bibliothek DoEasy (Teil 50): Verschieben der Standardindikatoren für mehrere Symbole und Perioden
In diesem Artikel wollen wir die Bibliotheksmethoden für die korrekte Anzeige von Mehrsymbol- und Mehrperioden-Standardindikatoren verbessern, wobei die Linien auf dem aktuellen Symbol-Chart mit einer in den Einstellungen festgelegten Verschiebung angezeigt werden. Außerdem sollten wir die Methoden für die Arbeit mit Standardindikatoren in Ordnung bringen und den redundanten Code für den Bibliotheksbereich im endgültigen Indikatorprogramm entferne.

Komplexe Indikatoren mit Objekten vereinfachen
In diesem Artikel wird eine Methode zur Erstellung komplexer Indikatoren vorgestellt, bei der gleichzeitig die Probleme vermieden werden, die bei der Arbeit mit mehreren Flächen, Puffern und/oder der Kombination von Daten aus mehreren Quellen auftreten.

DoEasy. Steuerung (Teil 31): Scrollen des Inhalts des ScrollBar-Steuerelements
In diesem Artikel werde ich die Funktionsweise des Scrollens des Inhalts des Containers mithilfe der Schaltflächen der horizontalen Bildlaufleiste implementieren.

Algorithmen zur Populationsoptimierung Optimierung mit invasiven Unkräutern (IWO)
Die erstaunliche Fähigkeit von Unkräutern, unter verschiedensten Bedingungen zu überleben, wurde zur Idee für einen leistungsstarken Optimierungsalgorithmus. IWO (Invasive Weed Optimization) ist einer der besten Algorithmen unter den bisher geprüften.

Experimente mit neuronalen Netzen (Teil 7): Übergabe von Indikatoren
Beispiele für die Übergabe von Indikatoren an ein Perzeptron. Der Artikel beschreibt allgemeine Konzepte und stellt den einfachsten fertigen Expert Advisor vor, gefolgt von den Ergebnissen seiner Optimierung und seines Vorwärtstests.

MQL als Darstellungsmittel für graphische Schnittstellen von MQL-Programmen. Teil 2
In diesem Beitrag wird die neue Konzeption zur Beschreibung der Fenster-Schnittstelle von MQL-Programmen anhand der Strukturen von MQL weiter überprüft. Die automatische Erstellung einer GUI auf der Grundlage des MQL-Markups bietet zusätzliche Funktionalität für die Zwischenspeicherung und dynamische Generierung der Elemente und die Steuerung der Stile und neuen Schemata für die Verarbeitung der Ereignisse. Beigefügt ist eine erweiterte Version der Standardbibliothek von Steuerelementen.

Andere Klassen in der Bibliothek DoEasy (Teil 71): Ereignisse der Kollektion von Chartobjekten
In diesem Artikel werde ich die Funktionalität für die Verfolgung einiger Ereignisse von Chartobjekten erstellen — Hinzufügen/Entfernen von Symbolcharts und Chart-Unterfenstern, sowie Hinzufügen/Entfernen/Ändern von Indikatoren in Chart-Fenstern.