Artikel über das Programmieren in MQL5

Lernen Sie die Sprache von Handelsstrategien MQL5 nach den hier veröffentlichten Artikeln, die meisten von denen Sie - die Mitglieder der Community - geschrieben haben. Alle Artikel sind in drei Kategorien aufgeteilt, damit man eine Antwort auf unterschiedliche Fragen des Programmierens schnell finden könnte: "Integration", "Tester", "Handelsstrategien" und vieles mehr.
Verfolgen Sie neue Veröffentlichungen und diskutieren Sie über diese im Forum!
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 27): Gleitende Durchschnitte und der Anstellwinkel (Angle of Attack)
Der Anstellwinkel oder engl. „Angle of Attack“ ist eine oft zitierte Kennzahl, deren Steilheit stark mit der Stärke eines vorherrschenden Trends korreliert. Wir sehen uns an, wie es allgemein verwendet und verstanden wird, und untersuchen, ob es Änderungen gibt, die in der Art und Weise, wie es gemessen wird, zum Nutzen eines Handelssystems, das es verwendet, eingeführt werden könnten.

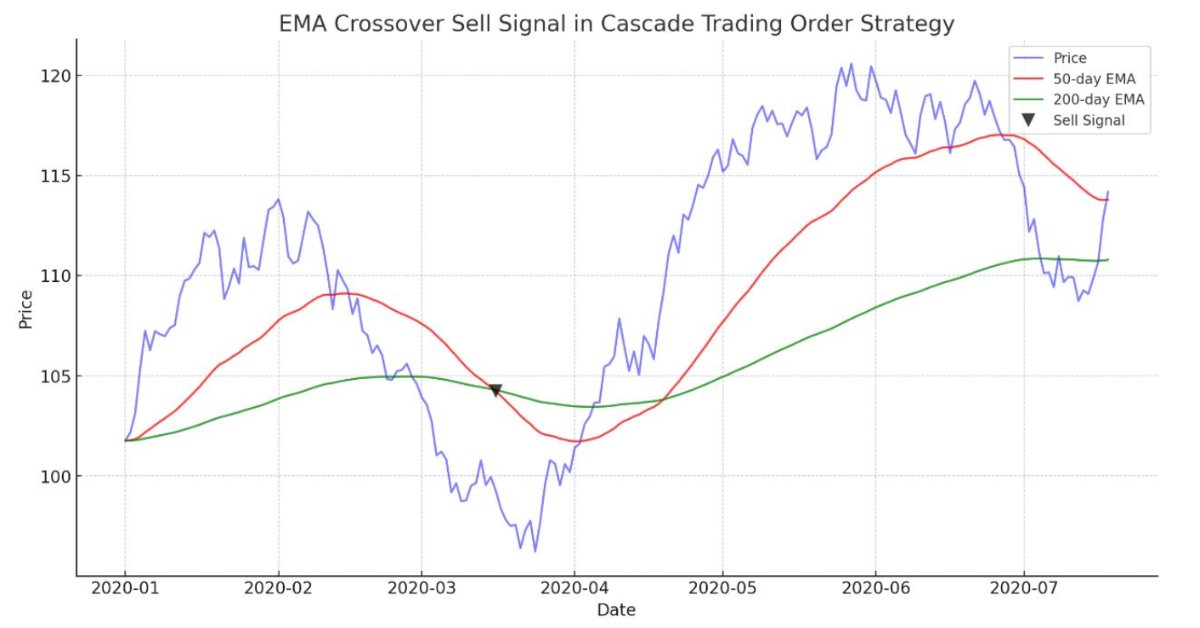
Handelsstrategie kaskadierender Aufträge basierend auf EMA Crossovers für MetaTrader 5
Der Artikel demonstriert einen automatisierten Algorithmus, der auf dem Kreuzen von EMAs für MetaTrader 5 basiert. Detaillierte Informationen zu allen Aspekten der Demonstration eines Expert Advisors in MQL5 und dem Testen in MetaTrader 5 - von der Analyse des Preisbereichsverhaltens bis zum Risikomanagement.

Künstlicher Bienenstock-Algorithmus (ABHA): Theorie und Methoden
In diesem Artikel geht es um den 2009 entwickelten Artificial Bee Hive Algorithm (ABHA). Der Algorithmus ist auf die Lösung kontinuierlicher Optimierungsprobleme ausgerichtet. Wir werden uns ansehen, wie ABHA sich vom Verhalten eines Bienenvolkes inspirieren lässt, in dem jede Biene eine einzigartige Aufgabe hat, die ihr hilft, Ressourcen effizienter zu finden.

Erste Schritte mit MQL5 Algo Forge
Wir stellen die MQL5 Algo Forge vor – ein spezielles Portal für Entwickler des algorithmischem Handels. Es kombiniert die Leistungsfähigkeit von Git mit einer intuitiven Oberfläche für die Verwaltung und Organisation von Projekten innerhalb des MQL5-Ökosystems. Hier können Sie interessanten Autoren folgen, Teams bilden und an algorithmischen Handelsprojekten mitarbeiten.


Grafiken in der DoEasy-Bibliothek (Teil 96): Grafiken in Formularobjekten und Behandlung von Mausereignissen
In diesem Artikel beginne ich mit dem Erstellen der Funktionsweise für die Behandlung von Mausereignissen in Formularobjekten und füge neue Eigenschaften und deren Verfolgung zu einem Symbolobjekt hinzu. Außerdem werde ich die Klasse der Symbolobjekte verbessern, da die Chart-Symbole jetzt neue Eigenschaften haben, die berücksichtigt und verfolgt werden müssen.

Matrix Utils, Erweiterung der Funktionalität der Standardbibliothek für Matrizen und Vektoren
Matrizen dienen als Grundlage für Algorithmen des maschinellen Lernens und für Computer im Allgemeinen, da sie große mathematische Operationen effektiv verarbeiten können. Die Standardbibliothek bietet alles, was man braucht, aber wir wollen sehen, wie wir sie erweitern können, indem wir in der Datei utils mehrere Funktionen einführen, die in der Bibliothek noch nicht vorhanden sind

MQL5 beherrschen, vom Anfänger zum Profi (Teil III): Komplexe Datentypen und Include-Dateien
Dies ist der dritte Artikel in einer Serie, in der die wichtigsten Aspekte der MQL5-Programmierung beschrieben werden. Dieser Artikel behandelt komplexe Datentypen, die im vorherigen Artikel nicht behandelt wurden. Dazu gehören Strukturen, Unions, Klassen und der Datentyp „function“. Außerdem wird erklärt, wie Sie Ihr Programm mit Hilfe der Präprozessoranweisung #include modularisieren können.

Neuinterpretation klassischer Strategien in Python: Das Kreuzen von MAs
In diesem Artikel wird die klassische Kreuzungsstrategie von gleitenden Durchschnitten erneut untersucht, um ihre aktuelle Wirksamkeit zu bewerten. Angesichts der langen Zeit, die seit ihrer Einführung vergangen ist, untersuchen wir die potenziellen Verbesserungen, die KI für diese traditionelle Handelsstrategie bringen kann. Durch den Einsatz von KI-Techniken wollen wir fortschrittliche Vorhersagefähigkeiten nutzen, um Einstiegs- und Ausstiegspunkte für den Handel zu optimieren, sich an unterschiedliche Marktbedingungen anzupassen und die Gesamtperformance im Vergleich zu herkömmlichen Ansätzen zu verbessern.

Zeitreihen in der Bibliothek DoEasy (Teil 56): Nutzerdefiniertes Indikatorobjekt, das die Daten von Indikatorobjekten aus der Kollektion holt
In dem Artikel wird das Erstellen des nutzerdefinierten Indikatorobjekts für die Verwendung in EAs erklärt. Lassen Sie uns die Bibliotheksklassen leicht verbessern und Methoden hinzufügen, um Daten von Indikatorobjekten in EAs zu erhalten.


DoEasy. Steuerung (Teil 22): SplitContainer. Ändern der Eigenschaften des erstellten Objekts
In diesem Artikel werde ich die Möglichkeit implementieren, die Eigenschaften und das Aussehen des neu erstellten SplitContainer-Steuerelements zu ändern.

Schätzung der zukünftigen Leistung mit Konfidenzintervallen
In diesem Artikel befassen wir uns mit der Anwendung von Bootstrapping-Techniken (Bootstrapping: am eigenen Schopf aus dem Sumpf ziehen) als Mittel zur Schätzung der künftigen Leistung einer automatisierten Strategie.


Neuronale Netze sind einfach (Teil 59): Dichotomy of Control (DoC)
Im vorigen Artikel haben wir uns mit dem Decision Transformer vertraut gemacht. Das komplexe stochastische Umfeld des Devisenmarktes erlaubte es uns jedoch nicht, das Potenzial der vorgestellten Methode voll auszuschöpfen. In diesem Artikel werde ich einen Algorithmus vorstellen, der die Leistung von Algorithmen in stochastischen Umgebungen verbessern soll.


Parafrac-Oszillator: Kombination von Parabel- und Fraktalindikator
Wir werden untersuchen, wie der Parabolic SAR und der Fractal-Indikator kombiniert werden können, um einen neuen oszillatorbasierten Indikator zu schaffen. Durch die Integration der einzigartigen Stärken beider Instrumente können Händler eine raffiniertere und effektivere Handelsstrategie entwickeln.


Automatisieren von Handelsstrategien in MQL5 (Teil 41): Candle Range Theory (CRT) – Akkumulation, Manipulation, Distribution (AMD)
In diesem Artikel entwickeln wir das Handelssystem der Candle Range Theory (CRT, Theorie des Kerzenbereichs) in MQL5, das Akkumulationsbereiche auf einem bestimmten Zeitrahmen identifiziert, Durchbrüche mit Manipulationstiefenfilterung erkennt und Umkehrungen für Einstiegsgeschäfte in der Distributionsphase bestätigt. Das System unterstützt dynamische oder statische Stop-Loss- und Take-Profit-Berechnungen auf der Grundlage von Risiko-Ertrags-Verhältnissen, optionale Trailing-Stops und Positionslimits pro Richtung für ein kontrolliertes Risikomanagement.

Experimente mit neuronalen Netzen (Teil 3): Praktische Anwendung
In dieser Artikelserie entwickle ich mit Hilfe von Experimenten und unkonventionellen Ansätzen ein profitables Handelssystem und prüfe, ob neuronale Netze für Trader eine Hilfe sein können. MetaTrader 5 ist als autarkes Werkzeug für den Einsatz neuronaler Netze im Handel konzipiert.


Neuronale Netze leicht gemacht (Teil 66): Explorationsprobleme beim Offline-Lernen
Modelle werden offline mit Daten aus einem vorbereiteten Trainingsdatensatz trainiert. Dies bietet zwar gewisse Vorteile, hat aber den Nachteil, dass die Informationen über die Umgebung stark auf die Größe des Trainingsdatensatzes komprimiert werden. Das wiederum schränkt die Möglichkeiten der Erkundung ein. In diesem Artikel wird eine Methode vorgestellt, die es ermöglicht, einen Trainingsdatensatz mit möglichst unterschiedlichen Daten zu füllen.

Praktische Entwicklung von Handelsstrategien
In diesem Artikel werden wir versuchen, unsere eigene Handelsstrategie zu entwickeln. Jede Handelsstrategie muss auf einer Art statistischem Vorteil beruhen. Außerdem sollte dieser Vorteil noch lange Zeit bestehen.


Kategorientheorie in MQL5 (Teil 23): Ein anderer Blick auf den doppelten exponentiellen gleitenden Durchschnitt
In diesem Artikel setzen wir unser Thema vom letzten Mal fort, indem wir uns mit alltäglichen Handelsindikatoren befassen, die wir in einem „neuen“ Licht betrachten. Wir befassen uns in diesem Beitrag mit der horizontalen Zusammensetzung natürlicher Transformationen, und der beste Indikator dafür, der das soeben behandelte Thema noch erweitert, ist der doppelte exponentielle gleitende Durchschnitt (DEMA).


Ihrer eigenes LLM in einen EA integrieren (Teil 5): Handelsstrategie mit LLMs(I) entwickeln und testen – Feinabstimmung
Angesichts der rasanten Entwicklung der künstlichen Intelligenz sind Sprachmodelle (language models, LLMs) heute ein wichtiger Bestandteil der künstlichen Intelligenz, sodass wir darüber nachdenken sollten, wie wir leistungsstarke LLMs in unseren algorithmischen Handel integrieren können. Für die meisten Menschen ist es schwierig, diese leistungsstarken Modelle auf ihre Bedürfnisse abzustimmen, sie lokal einzusetzen und sie dann auf den algorithmischen Handel anzuwenden. In dieser Artikelserie werden wir Schritt für Schritt vorgehen, um dieses Ziel zu erreichen.

Algorithmen zur Optimierung mit Populationen: Der Algorithmus Simulated Isotropic Annealing (SIA). Teil II
Der erste Teil war dem bekannten und beliebten Algorithmus des Simulated Annealing gewidmet. Wir haben ihre Vor- und Nachteile gründlich abgewogen. Der zweite Teil des Artikels ist der radikalen Umgestaltung des Algorithmus gewidmet, die ihn zu einem neuen Optimierungsalgorithmus macht, dem Simulated Isotropic Annealing (SIA).


Risikomanager für den manuellen Handel
In diesem Artikel wird detailliert beschrieben, wie man eine Risikomanager-Klasse für den manuellen Handel von Grund auf schreibt. Diese Klasse kann auch als Basisklasse für die Vererbung durch algorithmische Händler verwendet werden, die automatisierte Programme einsetzen.


Datenwissenschaft und maschinelles Lernen (Teil 16): Ein frischer Blick auf die Entscheidungsbäume
Tauchen wir ein in die komplizierte Welt der Entscheidungsbäume in der neuesten Folge unserer Serie über Datenwissenschaft und maschinelles Lernen. Dieser Artikel ist auf Händler zugeschnitten, die nach strategischen Einsichten suchen, und dient als umfassende Zusammenfassung, die die wichtige Rolle von Entscheidungsbäumen bei der Analyse von Markttrends beleuchtet. Wir erforschen die Wurzeln und Äste dieser algorithmischen Bäume und erschließen Sie deren Potenzial zur Verbesserung Ihrer Handelsentscheidungen. Erleben Sie mit uns eine erfrischende Perspektive auf Entscheidungsbäume und entdecken Sie, wie sie Ihnen bei der Navigation durch die Komplexität der Finanzmärkte behilflich sein können.

Entwicklung eines Qualitätsfaktors für Expert Advisors
In diesem Artikel sehen wir uns an, wie Sie eine Qualitätsbewertung entwickeln, die Ihr Expert Advisor im Strategietester anzeigen kann. Wir werden uns zwei bekannte Berechnungsmethoden ansehen – Van Tharp und Sunny Harris.

GUI: Tipps und Tricks zur Erstellung Ihrer eigenen Grafikbibliothek in MQL
Wir gehen die Grundlagen von GUI-Bibliotheken durch, damit Sie verstehen, wie sie funktionieren, oder sogar anfangen können, Ihre eigenen zu erstellen.

MQL5-Assistenz-Techniken, die Sie kennen sollten (Teil 71): Verwendung der Muster des MACD und des OBV
Die Oszillatoren Moving-Average-Convergence-Divergence (MACD) und On-Balance-Volume (OBV) sind ein weiteres Paar von Indikatoren, die in Verbindung mit einem MQL5 Expert Advisor verwendet werden können. Wie in dieser Artikelserie üblich, ist diese Paarung komplementär, wobei der MACD die Trends bestätigt, während der OBV das Volumen überprüft. Wie üblich verwenden wir den MQL5-Assistenten, um das Potenzial dieser beiden zu erstellen und zu testen.


Neuronale Netze leicht gemacht (Teil 46): Goal-conditioned reinforcement learning (GCRL, zielgerichtetes Verstärkungslernen)
In diesem Artikel werfen wir einen Blick auf einen weiteren Ansatz des Reinforcement Learning. Es wird als Goal-conditioned reinforcement learning (GCRL, zielgerichtetes Verstärkungslernen) bezeichnet. Bei diesem Ansatz wird ein Agent darauf trainiert, verschiedene Ziele in bestimmten Szenarien zu erreichen.

Automatisieren von Handelsstrategien in MQL5 (Teil 14): Stapelstrategie für den Handel mit statistischen MACD-RSI-Methoden
In diesem Artikel stellen wir die Stapelstrategie des Handels (Trading-Layering) vor, die MACD- und RSI-Indikatoren mit statistischen Methoden kombiniert, um den dynamischen Handel in MQL5 zu automatisieren. Wir untersuchen die Architektur dieses kaskadierenden Ansatzes, erläutern seine Implementierung anhand wichtiger Codesegmente und geben dem Leser eine Anleitung für die Backtests, um die Leistung zu optimieren. Abschließend wird das Potenzial der Strategie hervorgehoben und die Voraussetzungen für weitere Verbesserungen im automatisierten Handel geschaffen.

Entwicklung eines Toolkit zur Analyse von Preisaktionen (Teil 10): External Flow (II) VWAP
Meistern Sie die Macht des VWAP mit unserem umfassenden Leitfaden! Lernen Sie, wie Sie mit MQL5 und Python die VWAP-Analyse in Ihre Handelsstrategie integrieren können. Optimieren Sie Ihre Markteinblicke und verbessern Sie Ihre Handelsentscheidungen noch heute.

Automatisieren von Handelsstrategien in MQL5 (Teil 4): Aufbau eines mehrstufigen Zone Recovery Systems
In diesem Artikel entwickeln wir ein mehrstufiges Zone Recovery System in MQL5, das den RSI zur Erzeugung von Handelssignalen nutzt. Jede Signalinstanz wird dynamisch zu einer Array-Struktur hinzugefügt, sodass das System mehrere Signale gleichzeitig innerhalb der Zonenwiederherstellungslogik verwalten kann. Mit diesem Ansatz zeigen wir, wie man komplexe Handelsverwaltungsszenarien effektiv handhabt und gleichzeitig einen skalierbaren und robusten Codeentwurf beibehält.

Neuronale Netze leicht gemacht (Teil 18): Assoziationsregeln
Als Fortsetzung dieser Artikelserie betrachten wir eine andere Art von Problemen innerhalb der Methoden des unüberwachten Lernens: die Ermittlung von Assoziationsregeln. Dieser Problemtyp wurde zuerst im Einzelhandel, insbesondere in Supermärkten, zur Analyse von Warenkörben eingesetzt. In diesem Artikel werden wir über die Anwendbarkeit solcher Algorithmen im Handel sprechen.


Algorithmen zur Optimierung mit Populationen: Stochastische Diffusionssuche (SDS)
Der Artikel behandelt die stochastische Diffusionssuche (SDS), einen sehr leistungsfähigen und effizienten Optimierungsalgorithmus, der auf den Prinzipien des Random Walk basiert. Der Algorithmus ermöglicht es, optimale Lösungen in komplexen mehrdimensionalen Räumen zu finden, wobei er sich durch eine hohe Konvergenzgeschwindigkeit und die Fähigkeit auszeichnet, lokale Extrema zu vermeiden.

Neuronale Netze leicht gemacht (Teil 63): Unüberwachtes Pretraining für Decision Transformer (PDT)
Wir setzen die Diskussion über die Familie der Entscheidungstransformationsmethoden fort. In einem früheren Artikel haben wir bereits festgestellt, dass das Training des Transformators, der der Architektur dieser Methoden zugrunde liegt, eine ziemlich komplexe Aufgabe ist und einen großen gekennzeichneten Datensatz für das Training erfordert. In diesem Artikel wird ein Algorithmus zur Verwendung von ungekennzeichneten Trajektorien für das vorläufige Modelltraining vorgestellt.


Quantitative Analyse in MQL5: Implementierung eines vielversprechenden Algorithmus
Wir werden der Frage nachgehen, was eine quantitative Analyse ist und wie sie von den wichtigsten Akteuren eingesetzt wird. Wir werden einen der Algorithmen für die quantitative Analyse in der Sprache MQL5 erstellen.


DoEasy. Kontrollen (Teil 9): Neuanordnung von WinForms-Objektmethoden, Steuerung von RadioButton und Steuerungen
In diesem Artikel werde ich die Namen der Methoden der WinForms-Objektklasse festlegen und WinForms-Objekte Button und RadioButton erstellen.

Neuronale Netze leicht gemacht (Teil 24): Verbesserung des Instruments für Transfer Learning
Im vorigen Artikel haben wir ein Tool zum Erstellen und Bearbeiten der Architektur neuronaler Netze entwickelt. Heute werden wir die Arbeit an diesem Instrument fortsetzen. Wir werden versuchen, sie nutzerfreundlicher zu gestalten. Dies mag ein Schritt weg von unserem Thema sein. Aber ist es nicht so, dass ein gut organisierter Arbeitsplatz eine wichtige Rolle bei der Erreichung dieses Ziels spielt?


Algorithmen zur Optimierung mit Populationen: Harmonie-Suche (HS)
In diesem Artikel werde ich den leistungsstärksten Optimierungsalgorithmus untersuchen und testen - die Harmonie-Suche (HS), inspiriert durch den Prozess der Suche nach der perfekten Klangharmonie. Welcher Algorithmus ist nun der führende in unserer Bewertung?

Algorithmen zur Optimierung mit Populationen: Der Algorithmus Charged System Search (CSS)
In diesem Artikel werden wir einen weiteren Optimierungsalgorithmus betrachten, der von der unbelebten Natur inspiriert ist - den CSS-Algorithmus (Charged System Search, Suche geladener Systeme). In diesem Artikel wird ein neuer Optimierungsalgorithmus vorgestellt, der auf den Prinzipien der Physik und Mechanik beruht.


Vom Neuling zum Experten: Implementierung von Fibonacci-Strategien im Post-NFP-Handel
Auf den Finanzmärkten bleiben Retracements eine grundlegende Kraft: Kurse neigen dazu, nach Bewegungen jeder Größenordnung zurückzulaufen. Da Form und Tiefe eines Retracements ungewiss sind, stützen sich Händler auf mehrere Fibonacci-Niveaus mit unterschiedlicher Einflusswahrscheinlichkeit. Dieser Beitrag stellt eine verfeinerte Fibonacci-Strategie vor, die ereignisgetriebenes Marktverhalten einbezieht, um nach wichtigen Wirtschaftsnachrichten verlässlichere Ein- und Ausstiege zu finden.

Grafiken in der Bibliothek DoEasy (Teil 94): Bewegen und Löschen zusammengesetzter grafischer Objekte
In diesem Artikel werde ich mit der Entwicklung verschiedener Ereignisse für zusammengesetzte grafische Objekte beginnen. Teilweise werden wir auch das Verschieben und Löschen eines zusammengesetzten grafischen Objekts betrachten. In der Tat werde ich hier eine Feinabstimmung der Dinge vornehmen, die ich im vorherigen Artikel implementiert habe.

Einführung in MQL5 (Teil 4): Strukturen, Klassen und Zeitfunktionen beherrschen
Enthüllen wir die Geheimnisse der MQL5-Programmierung in unserem neuesten Artikel! Vertiefen wir uns in die Grundlagen von Strukturen, Klassen und Zeitfunktionen und machen uns mit der Programmierung vertraut. Egal, ob Sie Anfänger oder erfahrener Entwickler sind, unser Leitfaden vereinfacht komplexe Konzepte und bietet wertvolle Einblicke für die Beherrschung von MQL5. Verbessern Sie Ihre Programmierkenntnisse und bleiben Sie in der Welt des algorithmischen Handels an der Spitze!