Artikel über das Programmieren in MQL5

Lernen Sie die Sprache von Handelsstrategien MQL5 nach den hier veröffentlichten Artikeln, die meisten von denen Sie - die Mitglieder der Community - geschrieben haben. Alle Artikel sind in drei Kategorien aufgeteilt, damit man eine Antwort auf unterschiedliche Fragen des Programmierens schnell finden könnte: "Integration", "Tester", "Handelsstrategien" und vieles mehr.
Verfolgen Sie neue Veröffentlichungen und diskutieren Sie über diese im Forum!
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich


Automatisieren von Handelsstrategien in MQL5 (Teil 41): Candle Range Theory (CRT) – Akkumulation, Manipulation, Distribution (AMD)
In diesem Artikel entwickeln wir das Handelssystem der Candle Range Theory (CRT, Theorie des Kerzenbereichs) in MQL5, das Akkumulationsbereiche auf einem bestimmten Zeitrahmen identifiziert, Durchbrüche mit Manipulationstiefenfilterung erkennt und Umkehrungen für Einstiegsgeschäfte in der Distributionsphase bestätigt. Das System unterstützt dynamische oder statische Stop-Loss- und Take-Profit-Berechnungen auf der Grundlage von Risiko-Ertrags-Verhältnissen, optionale Trailing-Stops und Positionslimits pro Richtung für ein kontrolliertes Risikomanagement.

Datenwissenschaft und maschinelles Lernen — Neuronales Netzwerk (Teil 02): Entwurf von Feed Forward NN-Architekturen
Bevor wir fertig sind, müssen wir noch einige kleinere Dinge im Zusammenhang mit dem neuronalen Feed-Forward-Netz behandeln, unter anderem den Entwurf. Sehen wir uns an, wie wir ein flexibles neuronales Netz für unsere Eingaben, die Anzahl der verborgenen Schichten und die Knoten für jedes Netz aufbauen und gestalten können.

Quantisierung beim maschinellen Lernen (Teil 1): Theorie, Beispielcode, Analyse der Implementierung in CatBoost
Der Artikel befasst sich mit der theoretischen Anwendung der Quantisierung bei der Konstruktion von Baummodellen und stellt die in CatBoost implementierten Quantisierungsmethoden vor. Es werden keine komplexen mathematischen Gleichungen verwendet.


Популяционные алгоритмы оптимизации: Гибридный алгоритм оптимизации бактериального поиска с генетическим алгоритмом (Bacterial Foraging Optimization - Genetic Algorithm, BFO-GA)
В статье представлен новый подход к решению оптимизационных задач, путём объединения идей алгоритмов оптимизации бактериального поиска пищи (BFO) и приёмов, используемых в генетическом алгоритме (GA), в гибридный алгоритм BFO-GA. Он использует роение бактерий для глобального поиска оптимального решения и генетические операторы для уточнения локальных оптимумов. В отличие от оригинального BFO бактерии теперь могут мутировать и наследовать гены.

Automatisieren von Handelsstrategien in MQL5 (Teil 6): Beherrschen der Erkennung von Auftragsblöcken für den Handel des Smart Money
In diesem Artikel automatisieren wir das Erkennen von Auftragsblöcken in MQL5 mithilfe der reinen Preisaktionsanalyse. Wir definieren Auftragsblöcke, implementieren ihre Erkennung und integrieren die automatische Handelsausführung. Schließlich führen wir einen Backtest der Strategie durch, um ihre Leistung zu bewerten.


Schnellhandel meistern: Überwindung der Umsetzungslähmung
Der Indikator UT BOT ATR Trailing ist ein persönlicher und anpassbarer Indikator, der sehr effektiv für Händler ist, die gerne schnelle Entscheidungen treffen und Geld aus Preisunterschieden machen, die als kurzfristiger Handel bezeichnet werden (Scalper), und sich auch als wichtig und sehr effektiv für langfristige Händler (positionelle Händler) erweist.


Datenkennzeichnung für die Zeitreihenanalyse (Teil 4):Deutung der Datenkennzeichnungen durch Aufgliederung
In dieser Artikelserie werden verschiedene Methoden zur Kennzeichnung (labeling) von Zeitreihen vorgestellt, mit denen Daten erstellt werden können, die den meisten Modellen der künstlichen Intelligenz entsprechen. Eine gezielte und bedarfsgerechte Kennzeichnung von Daten kann dazu führen, dass das trainierte Modell der künstlichen Intelligenz besser mit dem erwarteten Design übereinstimmt, die Genauigkeit unseres Modells verbessert wird und das Modell sogar einen qualitativen Sprung machen kann!

MetaTrader 5 Machine Learning Blueprint (Teil 1): Datenlecks und Zeitstempelfehler
Bevor wir überhaupt damit beginnen können, ML für unseren Handel auf dem MetaTrader 5 zu nutzen, müssen wir uns mit einem der am meisten übersehenen Fallstricke befassen - dem Datenleck. In diesem Artikel wird erläutert, wie Datenlecks, insbesondere die Falle von MetaTrader 5-Zeitstempel, die Leistung unseres Modells verzerren und zu unzuverlässigen Handelssignalen führen können. Indem wir uns mit den Mechanismen dieses Problems befassen und Strategien zu seiner Vermeidung vorstellen, ebnen wir den Weg für den Aufbau robuster Modelle für maschinelles Lernen, die zuverlässige Vorhersagen in Live-Handelsumgebungen liefern.

Kategorientheorie in MQL5 (Teil 15) : Funktoren mit Graphen
Dieser Artikel über die Implementierung der Kategorientheorie in MQL5 setzt die Serie mit der Betrachtung der Funktoren fort, diesmal jedoch als Brücke zwischen Graphen und einer Menge. Wir greifen die Kalenderdaten wieder auf und plädieren trotz der Einschränkungen bei der Verwendung von Strategy Tester für die Verwendung von Funktoren zur Vorhersage der Volatilität mit Hilfe der Korrelation.

Erstellen eines MQL5 Expert Advisors basierend auf der PIRANHA Strategie unter Verwendung von Bollinger Bändern
In diesem Artikel erstellen wir einen Expert Advisor (EA) in MQL5, der auf der PIRANHA-Strategie basiert und Bollinger-Bänder zur Verbesserung der Handelseffektivität nutzt. Wir erörtern die Grundprinzipien der Strategie, die kodierte Umsetzung und die Methoden zur Prüfung und Optimierung. Dieses Wissen ermöglicht es Ihnen, den EA in Ihren Handelsszenarien effektiv einzusetzen


Formulierung eines dynamischen Multi-Paar-EA (Teil 4): Volatilität und Risikoanpassung
In dieser Phase erfolgt die Feinabstimmung Ihres Multi-Pair-EAs, um die Handelsgröße und das Risiko in Echtzeit anhand von Volatilitätsmetriken wie ATR anzupassen und so die Konsistenz, den Schutz und die Leistung unter verschiedenen Marktbedingungen zu verbessern.

Neuronale Netze leicht gemacht (Teil 40): Verwendung von Go-Explore bei großen Datenmengen
In diesem Artikel wird die Verwendung des Go-Explore-Algorithmus über einen langen Trainingszeitraum erörtert, da die Strategie der zufälligen Aktionsauswahl mit zunehmender Trainingszeit möglicherweise nicht zu einem profitablen Durchgang führt.

Datenwissenschaft und ML (Teil 32): KI-Modelle auf dem neuesten Stand halten, Online-Lernen
In der sich ständig verändernden Welt des Handels ist die Anpassung an Marktveränderungen nicht nur eine Option, sondern eine Notwendigkeit. Täglich entstehen neue Muster und Trends, die es selbst den fortschrittlichsten Modellen für maschinelles Lernen erschweren, angesichts der sich verändernden Bedingungen effektiv zu bleiben. In diesem Artikel erfahren Sie, wie Sie Ihre Modelle durch ein automatisches Neu-Training relevant halten und auf neue Marktdaten reagieren können.


Grafiken in der DoEasy-Bibliothek (Teil 95): Steuerelemente für zusammengesetzte grafische Objekte
In diesem Artikel befasse ich mich mit den Hilfsmitteln zur Verwaltung zusammengesetzter grafischer Objekte - Steuerelemente zur Verwaltung eines erweiterten grafischen Standardobjekts. Heute werde ich ein wenig vom Verschieben eines zusammengesetzten grafischen Objekts abweichen und den Handler für Änderungsereignisse in einem Chart mit einem zusammengesetzten grafischen Objekt implementieren. Außerdem werde ich mich auf die Steuerelemente für die Verwaltung eines zusammengesetzten grafischen Objekts konzentrieren.

Quantisierung beim maschinellen Lernen (Teil 2): Datenvorverarbeitung, Tabellenauswahl, Training von CatBoost-Modellen
Der Artikel befasst sich mit der praktischen Anwendung der Quantisierung bei der Konstruktion von Baummodellen. Die Methoden zur Auswahl von Quantentabellen und zur Datenvorverarbeitung werden berücksichtigt. Es werden keine komplexen mathematischen Gleichungen verwendet.

Grafiken in der DoEasy-Bibliothek (Teil 91): Standard-Ereignisse für grafische Objekte. Geschichte der Objektnamensänderung
In diesem Artikel werde ich die Grundfunktionalität für die Kontrolle über grafische Objektereignisse in einem bibliotheksbasierten Programm verfeinern. Ich beginne mit der Implementierung der Funktionalität zur Speicherung der Änderungshistorie grafischer Objekte am Beispiel der Eigenschaft "Objektname".


Entwicklung eines Replay Systems — Marktsimulation (Teil 15): Die Geburt des SIMULATORS (V) - RANDOM WALK
In diesem Artikel werden wir die Entwicklung eines Simulators für unser System abschließen. Das Hauptziel besteht darin, den im vorherigen Artikel beschriebenen Algorithmus zu konfigurieren. Dieser Algorithmus zielt darauf ab, eine zufällige Bewegung, einen „RANDOM WALK“ zu erzeugen. Um das heutige Material zu verstehen, ist es daher notwendig, den Inhalt der früheren Artikel zu kennen. Wenn Sie die Entwicklung des Simulators nicht verfolgt haben, empfehle ich Ihnen, diese Sequenz von Anfang an zu lesen. Andernfalls könnten Sie verwirrt sein über das, was hier erklärt wird.


Entwicklung eines Replay Systems — Marktsimulation (Teil 18): Ticks und noch mehr Ticks (II).
Offensichtlich sind die aktuellen Metriken sehr weit von der idealen Zeit für die Erstellung eines 1-Minuten-Balkens entfernt. Das ist das erste, was wir in Angriff nehmen werden. Die Behebung des Synchronisationsproblems ist nicht schwierig. Das mag schwierig erscheinen, ist aber eigentlich ganz einfach. Wir haben die erforderliche Korrektur im vorigen Artikel nicht vorgenommen, da er darauf abzielte, zu erklären, wie man die Tick-Daten, die zur Erstellung der 1-Minuten-Balken im Chart verwendet wurden, in das Fenster der Marktübersicht überträgt.

Neuronale Netze leicht gemacht (Teil 45): Training von Fertigkeiten zur Erkundung des Zustands
Das Training nützlicher Fertigkeiten ohne explizite Belohnungsfunktion ist eine der größten Herausforderungen beim hierarchischen Verstärkungslernen. Zuvor haben wir bereits zwei Algorithmen zur Lösung dieses Problems kennengelernt. Die Frage nach der Vollständigkeit der Umweltforschung bleibt jedoch offen. In diesem Artikel wird ein anderer Ansatz für das Training von Fertigkeiten vorgestellt, dessen Anwendung direkt vom aktuellen Zustand des Systems abhängt.


Neuronale Netze leicht gemacht (Teil 46): Goal-conditioned reinforcement learning (GCRL, zielgerichtetes Verstärkungslernen)
In diesem Artikel werfen wir einen Blick auf einen weiteren Ansatz des Reinforcement Learning. Es wird als Goal-conditioned reinforcement learning (GCRL, zielgerichtetes Verstärkungslernen) bezeichnet. Bei diesem Ansatz wird ein Agent darauf trainiert, verschiedene Ziele in bestimmten Szenarien zu erreichen.

Kategorientheorie in MQL5 (Teil 19): Induktion natürlicher Quadrate
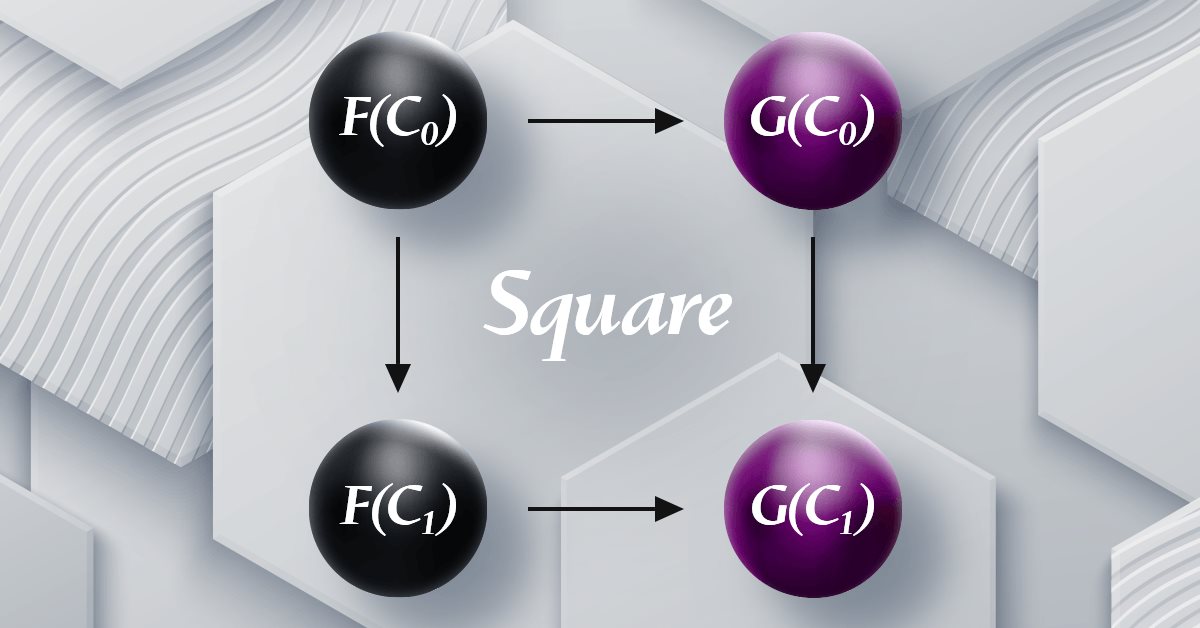
Wir setzen unseren Blick auf natürliche Transformationen fort, indem wir die Induktion natürlicher Quadrate besprechen. Leichte Einschränkungen bei der Implementierung von Mehrfachwährungen für Experten, die mit dem MQL5-Assistenten zusammengestellt wurden, bedeuten, dass wir unsere Fähigkeiten zur Datenklassifizierung mit einem Skript demonstrieren. Die wichtigsten Anwendungen sind die Klassifizierung von Preisänderungen und damit deren Vorhersage.


Algorithmen zur Optimierung mit Populationen: Saplings Sowing and Growing up (SSG)
Der Algorithmus Saplings Sowing and Growing up (SSG, Setzen, Säen und Wachsen) wurde von einem der widerstandsfähigsten Organismen der Erde inspiriert, der unter den verschiedensten Bedingungen überleben kann.


Der Kalman-Filter für Forex-Strategien der Rückkehr zur Mitte
Der Kalman-Filter ist ein rekursiver Algorithmus, der im algorithmischen Handel verwendet wird, um den wahren Zustand einer Finanzzeitreihe durch Herausfiltern von Rauschen aus den Preisbewegungen zu schätzen. Er aktualisiert die Vorhersagen dynamisch auf der Grundlage neuer Marktdaten, was ihn für adaptive Strategien wie Mean Reversion wertvoll macht. In diesem Artikel wird zunächst der Kalman-Filter vorgestellt und seine Berechnung und Anwendung erläutert. Als nächstes wenden wir den Filter auf eine klassische Devisenstrategie, der Rückkehr zur Mitte, als Beispiel an. Schließlich führen wir verschiedene statistische Analysen durch, indem wir den Filter mit einem gleitenden Durchschnitt für verschiedene Devisenpaare vergleichen.

Erstellen eines Dashboards in MQL5 für den RSI-Indikator von mehreren Symbolen und Zeitrahmen
In diesem Artikel entwickeln wir ein dynamisches RSI-Indikator-Dashboard in MQL5, das Händlern Echtzeit-RSI-Werte für verschiedene Symbole und Zeitrahmen anzeigt. Das Dashboard bietet interaktive Schaltflächen, Echtzeit-Updates und farbkodierte Indikatoren, die Händlern helfen, fundierte Entscheidungen zu treffen.

Grafiken in der Bibliothek DoEasy (Teil 93): Vorbereiten der Funktionen zur Erstellung zusammengesetzter grafischer Objekte
In diesem Artikel beginne ich mit der Entwicklung der Funktionalität zur Erstellung von zusammengesetzten grafischen Objekten. Die Bibliothek wird die Erstellung von zusammengesetzten grafischen Objekten unterstützen, wobei diese Objekte eine beliebige Hierarchie von Verbindungen haben können. Ich werde alle notwendigen Klassen für die spätere Implementierung solcher Objekte vorbereiten.


Entwicklung eines Replay Systems — Marktsimulation (Teil 14): Die Geburt des SIMULATORS (IV)
In diesem Artikel werden wir die Entwicklungsphase des Simulators fortsetzen. Diesmal werden wir sehen, wie wir eine Bewegung vom Typ RANDOM WALK effektiv erstellen können. Diese Art von Bewegung ist sehr interessant, denn sie bildet die Grundlage für alles, was auf dem Kapitalmarkt geschieht. Darüber hinaus werden wir beginnen, einige Konzepte zu verstehen, die für die Durchführung von Marktanalysen grundlegend sind.


Entwicklung eines Expertenberaters für mehrere Währungen (Teil 2): Übergang zu virtuellen Positionen von Handelsstrategien
Lassen Sie uns mit der Entwicklung eines Multiwährungs-EAs mit mehreren parallel arbeitenden Strategien fortfahren. Versuchen wir, die gesamte mit der Eröffnung von Marktpositionen verbundene Arbeit von der Strategieebene auf die Ebene des EA zu verlagern, der die Strategien verwaltet. Die Strategien selbst werden nur virtuell gehandelt, ohne Marktpositionen zu eröffnen.

Erstellen von selbstoptimierenden Expert Advisor in MQL5 (Teil 5): Selbstanpassende Handelsregeln
Die besten Praktiken, die festlegen, wie ein Indikator sicher zu verwenden ist, sind nicht immer leicht zu befolgen. Bei ruhigen Marktbedingungen kann der Indikator überraschenderweise Werte anzeigen, die nicht als Handelssignal gelten, was dazu führt, dass algorithmischen Händlern Chancen entgehen. In diesem Artikel wird eine mögliche Lösung für dieses Problem vorgeschlagen, da wir erörtern, wie Handelsanwendungen entwickelt werden können, die ihre Handelsregeln an die verfügbaren Marktdaten anpassen.

Entwicklung eines Wiedergabesystems — Marktsimulation (Teil 10): Nur echte Daten für das Replay verwenden
Hier werden wir uns ansehen, wie wir zuverlässigere Daten (gehandelte Ticks) im Wiedergabesystem verwenden können, ohne uns Gedanken darüber zu machen, ob sie angepasst sind oder nicht.

Experimente mit Neuronalen Netzen (Teil 4): Schablonen (Templates)
In diesem Artikel werde ich mit Hilfe von Experimenten und unkonventionellen Ansätzen ein profitables Handelssystem entwickeln und prüfen, ob Neuronale Netze für Händler eine Hilfe sein können. Der MetaTrader 5 als ein autarkes Tool für den Einsatz Neuronaler Netze im Handel. Einfache Erklärung.


Algorithmen zur Optimierung mit Populationen: Evolution sozialer Gruppen (ESG)
Wir werden das Prinzip des Aufbaus von Algorithmen mit mehreren Populationen besprechen. Als Beispiel für diese Art von Algorithmus werden wir uns den neuen nutzerdefinierten Algorithmus - Evolution of Social Groups (ESG) - ansehen. Wir werden die grundlegenden Konzepte, die Mechanismen der Populationsinteraktion und die Vorteile dieses Algorithmus analysieren und seine Leistung bei Optimierungsproblemen untersuchen.

Aufbau eines nutzerdefinierten Systems zur Erkennung von Marktregimen in MQL5 (Teil 2): Expert Advisor
Dieser Artikel beschreibt den Aufbau eines adaptiven Expert Advisors (MarketRegimeEA) unter Verwendung des Regime-Detektors aus Teil 1. Er wechselt automatisch die Handelsstrategien und Risikoparameter für steigende, volatile oder Seitwärtsmärkte. Praktische Optimierung, Handhabung von Übergängen und ein Indikator für mehrere Zeitrahmen sind enthalten.

Entwicklung des Price Action Analysis Toolkit (Teil 25): Dual EMA Fractal Breaker
Die Preisaktion ist ein grundlegender Ansatz zur Identifizierung profitabler Handels-Setups. Die manuelle Überwachung von Kursbewegungen und -mustern kann jedoch schwierig und zeitaufwändig sein. Deshalb entwickeln wir Tools, die das Kursgeschehen automatisch analysieren und rechtzeitig Signale geben, wenn sich potenzielle Chancen ergeben. In diesem Artikel wird ein robustes Tool vorgestellt, das fraktale Ausbrüche zusammen mit dem EMA 14 und dem EMA 200 nutzt, um zuverlässige Handelssignale zu generieren, die Händlern helfen, fundierte Entscheidungen mit größerer Zuversicht zu treffen.


Grafiken in der DoEasy-Bibliothek (Teil 97): Unabhängige Handhabung der Bewegung von Formularobjekten
In diesem Artikel werde ich die Implementierung des unabhängigen Ziehens von beliebigen Formularobjekten mit der Maus betrachten. Außerdem werde ich die Bibliothek um Fehlermeldungen und neue Deal-Eigenschaften ergänzen, die zuvor in das Terminal und MQL5 implementiert wurden.

Entwicklung eines Replay-Systems — Marktsimulation (Teil 03): Anpassen der Einstellungen (I)
Beginnen wir mit der Klärung der gegenwärtigen Situation, denn wir haben keinen optimalen Start hingelegt. Wenn wir es jetzt nicht tun, werden wir bald in Schwierigkeiten sein.


Kategorientheorie in MQL5 (Teil 13): Kalenderereignisse mit Datenbankschemata
Dieser Artikel, der auf die Implementierung der Kategorientheorie von Ordnungsrelation in MQL5 folgt, untersucht, wie Datenbankschemata für die Klassifizierung in MQL5 eingebunden werden können. Wir werfen einen einführenden Blick darauf, wie Datenbankschemakonzepte mit der Kategorientheorie verbunden werden können, wenn es darum geht, handelsrelevante Textinformationen (string) zu identifizieren. Im Mittelpunkt stehen die Kalenderereignisse.

Chaostheorie im Handel (Teil 1): Einführung, Anwendung auf den Finanzmärkten und Lyapunov-Exponent
Kann die Chaostheorie auf die Finanzmärkte angewendet werden? In diesem Artikel werden wir untersuchen, wie sich die herkömmliche Chaostheorie und chaotische Systeme von dem von Bill Williams vorgeschlagenen Konzept unterscheiden.

Neuronale Netze leicht gemacht (Teil 42): Modell der Prokrastination, Ursachen und Lösungen
Im Kontext des Verstärkungslernens kann die Prokrastination (Zögern) eines Modells mehrere Ursachen haben. Der Artikel befasst sich mit einigen der möglichen Ursachen für Prokrastination bei Modellen und mit Methoden zu deren Überwindung.


Manuelle Backtest leicht gemacht: Aufbau eines nutzerdefinierten Toolkits für Strategietester in MQL5
In diesem Artikel entwickeln wir ein nutzerdefiniertes MQL5-Toolkit für einfache manuelle Backtests im Strategy Tester. Wir erläutern den Aufbau und die Umsetzung des Systems und konzentrieren uns dabei auf interaktive Handelskontrollen. Wir zeigen dann, wie man damit Strategien effektiv testen kann


Den Marktstimmungsindikator automatisieren
In diesem Artikel entwickeln wir einen nutzerdefinierten Indikator für die Marktstimmung, um die Bedingungen in aufwärts, abwärts, mehr und weniger Risiko oder neutral zu klassifizieren. Der Expert Advisor liefert Echtzeit-Einblicke in die vorherrschende Stimmung und vereinfacht den Analyseprozess für aktuelle Markttrends oder -richtungen.