Artikel über das Programmieren in MQL5

Lernen Sie die Sprache von Handelsstrategien MQL5 nach den hier veröffentlichten Artikeln, die meisten von denen Sie - die Mitglieder der Community - geschrieben haben. Alle Artikel sind in drei Kategorien aufgeteilt, damit man eine Antwort auf unterschiedliche Fragen des Programmierens schnell finden könnte: "Integration", "Tester", "Handelsstrategien" und vieles mehr.
Verfolgen Sie neue Veröffentlichungen und diskutieren Sie über diese im Forum!
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich


Selbstoptimierende Expert Advisors mit MQL5 und Python erstellen
In diesem Artikel werden wir erörtern, wie wir Expert Advisors erstellen können, die in der Lage sind, Handelsstrategien auf der Grundlage der vorherrschenden Marktbedingungen eigenständig auszuwählen und zu ändern. Wir werden etwas über Markov-Ketten lernen und wie sie algorithmischen Händler helfen können.


Automatisierte Parameter-Optimierung für Handelsstrategien mit Python und MQL5
Es gibt mehrere Arten von Algorithmen zur Selbstoptimierung von Handelsstrategien und Parametern. Diese Algorithmen werden zur automatischen Verbesserung von Handelsstrategien auf der Grundlage historischer und aktueller Marktdaten eingesetzt. In diesem Artikel werden wir uns eine davon mit Python und MQL5-Beispielen ansehen.


Integrieren Sie Ihr eigenes LLM in EA (Teil 2): Beispiel für den Einsatz in einer Umgebung
Angesichts der rasanten Entwicklung der künstlichen Intelligenz sind Sprachmodelle (language models, LLMs) heute ein wichtiger Bestandteil der künstlichen Intelligenz, sodass wir darüber nachdenken sollten, wie wir leistungsstarke LLMs in unseren algorithmischen Handel integrieren können. Für die meisten Menschen ist es schwierig, diese leistungsstarken Modelle auf ihre Bedürfnisse abzustimmen, sie lokal einzusetzen und sie dann auf den algorithmischen Handel anzuwenden. In dieser Artikelserie werden wir Schritt für Schritt vorgehen, um dieses Ziel zu erreichen.


MQL5 Handels-Toolkit (Teil 1): Entwicklung einer EX5-Bibliothek zur Positionsverwaltung
Lernen Sie, wie Sie ein Entwickler-Toolkit für die Verwaltung verschiedener Positionsoperationen mit MQL5 erstellen können. In diesem Artikel zeige ich Ihnen, wie Sie eine Funktionsbibliothek (ex5) erstellen können, die einfache bis fortgeschrittene Positionsverwaltungsoperationen durchführt, einschließlich der automatischen Behandlung und Meldung der verschiedenen Fehler, die bei der Bearbeitung von Positionsverwaltungsaufgaben mit MQL5 auftreten.


Einen handelnden Expert Advisor von Grund auf neu entwickeln (Teil 26): Der Zukunft entgegen (I)
Heute werden wir unser Auftragssystem auf die nächste Stufe bringen. Aber vorher müssen wir noch einige Probleme lösen. Jetzt haben wir einige Fragen, die sich darauf beziehen, wie wir arbeiten wollen und welche Dinge wir während des Handelstages tun.

Indikatoren mit interaktiven Steuerelementen auf dem Chart
Der Artikel bietet eine neue Perspektive auf Indikatorschnittstellen. Ich werde mich auf die Bequemlichkeit konzentrieren. Nachdem ich im Laufe der Jahre Dutzende verschiedener Handelsstrategien ausprobiert und Hunderte verschiedener Indikatoren getestet habe, bin ich zu einigen Schlussfolgerungen gekommen, die ich Ihnen in diesem Artikel mitteilen möchte.

Neuronale Netze leicht gemacht (Teil 26): Reinforcement-Learning
Wir untersuchen weiterhin Methoden des Reinforcement-Learnings. Mit diesem Artikel beginnen wir ein weiteres großes Thema, das Reinforcement-Learning. Dieser Ansatz ermöglicht es den Modellen, bestimmte Strategien zur Lösung der Probleme zu entwickeln. Es ist zu erwarten, dass diese Eigenschaft des Reinforcement-Learnings (Lernen durch Verstärkung) neue Horizonte für die Entwicklung von Handelsstrategien eröffnen wird.

DoEasy. Steuerung (Teil 25): Das WinForms-Objekt Tooltip
In diesem Artikel werde ich mit der Entwicklung des Steuerelements Tooltip (Schnellinfo) sowie neuer grafischer Primitive für die Bibliothek beginnen. Natürlich hat nicht jedes Element eine Tooltip, aber jedes grafische Objekt kann ein solches besitzen.


Entwicklung des Price Action Analysis Toolkit (Teil 44): Aufbau eines VWMA Crossover Signal EA in MQL5
In diesem Artikel wird ein VWMA-Crossover-Signal für den MetaTrader 5 vorgestellt, das Händlern helfen soll, potenzielle Aufwärts- und Abwärtsbewegungen zu erkennen, indem es Preisbewegungen mit dem Handelsvolumen kombiniert. Der EA generiert klare Kauf- und Verkaufssignale direkt auf dem Chart, verfügt über ein informatives Panel und lässt sich vollständig an den Nutzer anpassen, was ihn zu einer praktischen Ergänzung Ihrer Handelsstrategie macht.


Preise in der DoEasy-Bibliothek (Teil 60): Listen von Serien mit Symbol-Tickdaten
In diesem Artikel werde ich eine Liste zur Speicherung von Tickdaten eines einzelnen Symbols erstellen und deren Erstellung und Abruf der benötigten Daten in einem EA überprüfen. Tickdatenlisten, die für jedes verwendete Symbol individuell sind, werden weiterhin eine Kollektion von Tickdaten darstellen.


Einführung in MQL5 (Teil 3): Beherrschung der Kernelemente von MQL5
Entdecken Sie die Grundlagen der MQL5-Programmierung in diesem einsteigerfreundlichen Artikel, in dem wir Arrays, nutzerdefinierte Funktionen, Präprozessoren und die Ereignisbehandlung entmystifizieren, wobei jede Codezeile verständlich erklärt wird. Erschließen wir die Leistungsfähigkeit von MQL5 mit einem einzigartigen Ansatz, der das Verständnis bei jedem Schritt sicherstellt. Dieser Artikel legt den Grundstein für die Beherrschung von MQL5, indem er die Erklärung jeder Codezeile hervorhebt und eine eindeutige und bereichernde Lernerfahrung bietet.

DoEasy. Steuerung (Teil 21): SplitContainer-Steuerung. Paneel-Trennlinie
In diesem Artikel werde ich die Klasse eines Hilfstrennlinie für das Paneelobjekt des Steuerelements des SplitContainers erstellen.

Verbessern Sie Ihre Handelscharts mit interaktiven GUIs in MQL5 (Teil I): Ein bewegliches GUI (I)
Entfesseln Sie die Macht der dynamischen Datendarstellung in Ihren Handelsstrategien oder Dienstprogrammen mit unserem umfassenden Leitfaden zur Erstellung beweglicher GUIs in MQL5. Tauchen Sie ein in das Kernkonzept von Chartereignissen und lernen Sie, wie Sie einfache und mehrfach bewegliche GUI auf demselben Chart entwerfen und implementieren. Dieser Artikel befasst sich auch mit dem Hinzufügen von Elementen zu Ihrer grafischen Nutzeroberfläche, um deren Funktionsweise und Ästhetik zu verbessern.


MQL5 Kochbuch — Datenbank für makroökonomische Ereignisse
Der Artikel behandelt die Möglichkeiten des Umgangs mit Datenbanken, die auf der SQLite-Engine basieren. Die Klasse CDatabase wurde aus Gründen der Bequemlichkeit und der effizienten Nutzung von OOP-Prinzipien entwickelt. Anschließend ist sie an der Erstellung und Verwaltung der Datenbank für makroökonomische Ereignisse beteiligt. Der Artikel enthält Beispiele für die Verwendung mehrerer Methoden der CDatabase-Klasse.

Selbstoptimierende Expert Advisors in MQL5 erstellen
Bauen wir Expert Advisor, die in die Zukunft blicken und sich an jeden Markt anpassen können.

Einen handelnden Expert Advisor von Grund auf neu entwickeln (Teil 29): Die sprechende Plattform
In diesem Artikel erfahren Sie, wie Sie die MetaTrader 5-Plattform zum Sprechen bringen. Wie wäre es, wenn wir den EA unterhaltsamer gestalten? Der Handel an den Finanzmärkten ist oft zu langweilig und eintönig, aber wir können diesen Job weniger anstrengend machen. Bitte beachten Sie, dass dieses Projekt für Menschen mit Suchtneigung gefährlich sein kann. Aber im Allgemeinen macht es die Dinge einfach weniger langweilig.

Anwendung von OLAP im Handel (Teil 4): Quantitative und visuelle Analyse der Testberichte
Der Artikel bietet grundlegende Werkzeuge für die OLAP-Analyse von Testberichten in Bezug auf einzelne Durchläufe und Optimierungsergebnisse. Das Werkzeug kann mit Dateien im Standardformat (tst und opt) arbeiten und bietet auch eine grafische Schnittstelle. MQL-Quellcodes sind unten angefügt.

Preise in der DoEasy-Bibliothek (Teil 63): Markttiefe und deren abstrakte Anforderungsklasse
In diesem Artikel werde ich mit der Entwicklung der Funktionalität für die Arbeit mit der Markttiefe (Depth of Market, DOM) beginnen. Ich werde auch die Klasse des abstrakten Objekts der Markttiefe und seine Nachkommen erstellen.


Einen handelnden Expert Advisor von Grund auf neu entwickeln (Teil 22): Neues Auftragssystems (V)
Heute werden wir die Entwicklung des neuen Auftragssystems fortsetzen. Es ist nicht einfach, ein neues System einzuführen, da wir häufig auf Probleme stoßen, die den Prozess erheblich erschweren. Wenn diese Probleme auftreten, müssen wir innehalten und die Richtung, in die wir uns bewegen, neu analysieren.


Datenwissenschaft und maschinelles Lernen (Teil 04): Vorhersage des aktuellen Börsenkrachs
In diesem Artikel werde ich versuchen, unser logistisches Modell zu verwenden, um den Börsencrash auf der Grundlage der Fundamentaldaten der US-Wirtschaft vorherzusagen. NETFLIX und APPLE sind die Aktien, auf die wir uns konzentrieren werden, wobei wir die früheren Börsencrashs von 2019 und 2020 nutzen werden, um zu sehen, wie unser Modell in der aktuellen Krise abschneiden wird.

Grafik in der Bibliothek DoEasy (Teil 80): Die Objektklasse "Geometrischer Animationsrahmen"
In diesem Artikel werde ich den Code der Klassen aus den vorhergehenden Artikeln optimieren und die geometrische Animationsrahmen-Objektklasse erstellen, die es uns ermöglicht, regelmäßige Polygone mit einer bestimmten Anzahl von Scheitelpunkten zu zeichnen.

Das Preisbewegungsmodell und seine wichtigsten Aspekte. (Teil 3): Berechnung der optimalen Parameter des Börsenhandels
Im Rahmen des vom Autor entwickelten technischen Ansatzes, der auf der Wahrscheinlichkeitstheorie basiert, werden die Bedingungen für die Eröffnung einer profitablen Position gefunden und die optimalen (gewinnmaximierenden) Take-Profit- und Stop-Loss-Werte berechnet.

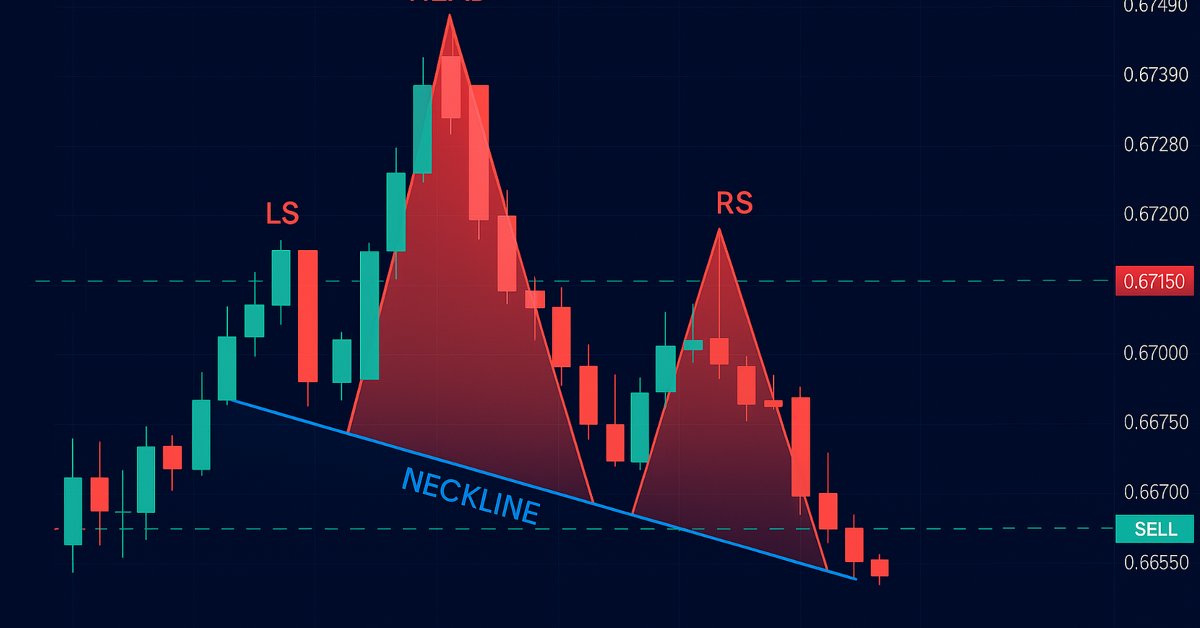
Automatisieren von Handelsstrategien in MQL5 (Teil 13): Aufbau eines Kopf-Schulter-Handelsalgorithmus
In diesem Artikel automatisieren wir das Muster aus Kopf und Schultern in MQL5. Wir analysieren seine Architektur, implementieren einen EA, um ihn zu erkennen und zu handeln, und führen einen Backtest der Ergebnisse durch. Der Prozess offenbart einen praktischen Handelsalgorithmus, der noch verfeinert werden kann.


Wie man ein zyklusbasiertes Handelssystem aufbaut und optimiert (Detrended Price Oscillator – DPO)
Dieser Artikel erklärt, wie man ein Handelssystem mit dem Detrended Price Oscillator (DPO) in MQL5 entwickelt und optimiert. Er umreißt die Kernlogik des Indikators und zeigt, wie er kurzfristige Zyklen erkennt, indem er langfristige Trends herausfiltert. Anhand einer Reihe von Schritt-für-Schritt-Beispielen und einfachen Strategien lernen die Leser, wie man den Code erstellt, Ein- und Ausstiegssignale definiert und Backtests durchführt. Schließlich werden praktische Optimierungsmethoden vorgestellt, um die Leistung zu verbessern und das System an die sich ändernden Marktbedingungen anzupassen.


MQL5 Trading Tools (Teil 20): Grafiken auf Zeichenflächen mit statistischer Korrelations- und linearer Regressionsanalyse
In diesem Artikel erstellen wir in MQL5 ein canvasbasiertes grafisches Tool für statistische Korrelations- und lineare Regressionsanalysen zwischen zwei Symbolen, das sich per Drag & Drop verschieben und in der Größe anpassen lässt. Wir nutzen ALGLIB für Regressionsberechnungen, dynamische Achsenbeschriftungen, Datenpunkte und ein Statistikfeld, in dem Steigung, Achsenabschnitt, Korrelation und R-Quadrat angezeigt werden. Diese interaktive Visualisierung liefert wertvolle Erkenntnisse für Pair-Trading-Strategien und bietet anpassbare Designs, Rahmen sowie Echtzeit-Aktualisierungen bei neuen Bars.

Entwicklung eines Replay-Systems — Marktsimulation (Teil 05): Hinzufügen einer Vorschau
Es ist uns gelungen, einen Weg zu finden, das Replay-System (Marktwiederholungssystem) auf realistische und zugängliche Weise umzusetzen. Lassen Sie uns nun unser Projekt fortsetzen und Daten hinzufügen, um das Wiedergabeverhalten zu verbessern.

Testen und Optimieren von Strategien für binäre Optionen in MetaTrader 5
In diesem Artikel werde ich Strategien für binäre Optionen in MetaTrader 5 überprüfen und optimieren.

Zeitreihen in der Bibliothek DoEasy (Teil 44): Kollektionsklasse der Objekte von Indikatorpuffern
Der Artikel befasst sich mit der Erstellung einer Kollektionsklasse der Objekte von Indikatorpuffern. Ich werde die Fähigkeit testen, eine beliebige Anzahl von Puffern für Indikatoren zu erstellen und mit ihnen zu arbeiten (die maximale Anzahl von Indikatorpuffern, die in MQL erstellt werden können, beträgt 512).


Mehrere Indikatoren in einem Chart (Teil 04): Weiterentwicklung zum Expert Advisor
In meinen früheren Artikeln habe ich erklärt, wie man einen Indikator mit mehreren Unterfenstern erstellt, was bei der Verwendung von nutzerdefinierten Indikatoren interessant wird. Dieses Mal werden wir sehen, wie man mehrere Fenster einem Expert Advisor hinzufügen kann.


DoEasy. Steuerung (Teil 4): Paneel-Steuerung, Parameter für Padding und Dock
In diesem Artikel werde ich die Handhabung der Parameter von Padding (interne Einzüge/Rand auf allen Seiten eines Elements) und Dock (die Art und Weise, wie sich ein Objekt in seinem Container befindet) implementieren.

Algorithmen zur Optimierung mit Populationen Künstliches Bienenvolk (Artificial Bee Colony, ABC)
In diesem Artikel werden wir den Algorithmus eines künstlichen Bienenvolkes untersuchen und unser Wissen durch neue Prinzipien zur Untersuchung funktionaler Räume ergänzen. In diesem Artikel werde ich meine Interpretation der klassischen Version des Algorithmus vorstellen.

Neuronale Netze leicht gemacht (Teil 17): Reduzierung der Dimensionalität
In diesem Teil setzen wir die Diskussion über die Modelle der Künstlichen Intelligenz fort. Wir untersuchen vor allem Algorithmen für unüberwachtes Lernen. Wir haben bereits einen der Clustering-Algorithmen besprochen. In diesem Artikel stelle ich eine Variante zur Lösung von Problemen im Zusammenhang mit der Dimensionsreduktion vor.


Python, ONNX und MetaTrader 5: Erstellen eines RandomForest-Modells mit RobustScaler und PolynomialFeatures zur Datenvorverarbeitung
In diesem Artikel werden wir ein Random-Forest-Modell in Python erstellen, das Modell trainieren und es als ONNX-Pipeline mit Datenvorverarbeitung speichern. Danach werden wir das Modell im MetaTrader 5 Terminal verwenden.


Formulierung von dynamischen Multi-Pair EA (Teil 5): Scalping vs. Swing Handelsansätze
Dieser Teil befasst sich mit der Entwicklung eines dynamischen Multi-Pair Expert Advisors, der in der Lage ist, sich zwischen den Modi Scalping und Swing Trading anzupassen. Sie deckt die strukturellen und algorithmischen Unterschiede bei der Signalerzeugung, der Handelsausführung und dem Risikomanagement ab und ermöglicht es dem EA, Strategien auf der Grundlage des Marktverhaltens und der Nutzereingaben intelligent zu wechseln.


Neuronale Netze leicht gemacht (Teil 50): Soft Actor-Critic (Modelloptimierung)
Im vorigen Artikel haben wir den Algorithmus Soft Actor-Critic (Akteur-Kritiker) implementiert, konnten aber kein profitables Modell trainieren. Hier werden wir das zuvor erstellte Modell optimieren, um die gewünschten Ergebnisse zu erzielen.


Datenwissenschaft und maschinelles Lernen (Teil 25): Forex-Zeitreihenvorhersage mit einem rekurrenten neuronalen Netzwerk (RNN)
Rekurrente neuronale Netze (RNNs) zeichnen sich dadurch aus, dass sie Informationen aus der Vergangenheit nutzen, um zukünftige Ereignisse vorherzusagen. Ihre bemerkenswerten Vorhersagefähigkeiten wurden in verschiedenen Bereichen mit großem Erfolg eingesetzt. In diesem Artikel werden wir RNN-Modelle zur Vorhersage von Trends auf dem Devisenmarkt einsetzen und ihr Potenzial zur Verbesserung der Vorhersagegenauigkeit beim Devisenhandel aufzeigen.

Neuronale Netze leicht gemacht (Teil 43): Beherrschen von Fähigkeiten ohne Belohnungsfunktion
Das Problem des Verstärkungslernens liegt in der Notwendigkeit, eine Belohnungsfunktion zu definieren. Sie kann komplex oder schwer zu formalisieren sein. Um dieses Problem zu lösen, werden aktivitäts- und umweltbasierte Ansätze zum Erlernen von Fähigkeiten ohne explizite Belohnungsfunktion erforscht.


Wie man einen einfachen Multi-Currency Expert Advisor mit MQL5 erstellt (Teil 3): Hinzufügen von Symbolpräfixen und/oder -suffixen und der Handelszeiten
Mehrere Handelskollegen schickten E-Mails oder äußerten sich dazu, wie man diesen Multi-Currency EA bei Brokern mit Symbolnamen mit Präfixen und/oder Suffixen verwenden kann, und auch dazu, wie man Handelszeitzonen oder Handelszeitsitzungen bei diesem Multi-Currency EA implementiert.

Verständnis von Programmierparadigmen (Teil 1): Ein verfahrenstechnischer Ansatz für die Entwicklung eines Price Action Expert Advisors
Lernen Sie die Programmierparadigmen und ihre Anwendung in MQL5-Code kennen. In diesem Artikel werden die Besonderheiten der prozeduralen Programmierung untersucht und anhand eines praktischen Beispiels in die Praxis umgesetzt. Sie lernen, wie Sie einen Price Action Expert Advisor mit dem EMA-Indikator und Kerzen-Kursdaten entwickeln. Außerdem führt der Artikel in das Paradigma der funktionalen Programmierung ein.

Wer ist wer in der MQL5.community?
Die Webseite MQL5.com vergisst nichts und niemanden! Wie viele Abschlüsse legendär geworden sind, welcher Beliebtheit sich die einzelnen Artikel erfreuen, und wie oft die in der Codedatenbank gespeicherten Programme heruntergeladen wurden, all das ist nur ein kleiner Teil dessen, was MQL5.com nicht vergisst. In den Profilen werden die Errungenschaften jedes Einzelnen aufbewahrt, aber wie sieht das Gesamtbild aus? Dieser Beitrag soll eine Gesamtübersicht über die Leistungen aller Mitglieder der MQL5.community zeigen.