Artikel über das Programmieren in MQL5

Lernen Sie die Sprache von Handelsstrategien MQL5 nach den hier veröffentlichten Artikeln, die meisten von denen Sie - die Mitglieder der Community - geschrieben haben. Alle Artikel sind in drei Kategorien aufgeteilt, damit man eine Antwort auf unterschiedliche Fragen des Programmierens schnell finden könnte: "Integration", "Tester", "Handelsstrategien" und vieles mehr.
Verfolgen Sie neue Veröffentlichungen und diskutieren Sie über diese im Forum!
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich

Frequenzbereichsdarstellungen von Zeitreihen: Das Leistungsspektrum
In diesem Artikel erörtern wir Methoden zur Analyse von Zeitreihen im Frequenzbereich. Hervorhebung des Nutzens der Untersuchung der Leistungsspektren von Zeitreihen bei der Erstellung von Vorhersagemodellen. In diesem Artikel werden wir einige der nützlichen Perspektiven erörtern, die sich aus der Analyse von Zeitreihen im Frequenzbereich unter Verwendung der diskreten Fourier-Transformation (dft) ergeben.

Neuronale Netze leicht gemacht (Teil 47): Kontinuierlicher Aktionsraum
In diesem Artikel erweitern wir das Aufgabenspektrum unseres Agenten. Der Ausbildungsprozess wird einige Aspekte des Geld- und Risikomanagements umfassen, die ein wesentlicher Bestandteil jeder Handelsstrategie sind.

Neuronale Netze leicht gemacht (Teil 56): Nuklearnorm als Antrieb für die Erkundung nutzen
Die Untersuchung der Umgebung beim Verstärkungslernen ist ein dringendes Problem. Wir haben uns bereits mit einigen Ansätzen beschäftigt. In diesem Artikel werden wir uns eine weitere Methode ansehen, die auf der Maximierung der Nuklearnorm beruht. Es ermöglicht den Agenten, Umgebungszustände mit einem hohen Maß an Neuartigkeit und Vielfalt zu erkennen.

Algorithmen zur Optimierung mit Populationen: der Algorithmus Simulated Annealing (SA). Teil I
Der Algorithmus des Simulated Annealing ist eine Metaheuristik, die vom Metallglühprozess inspiriert ist. In diesem Artikel führen wir eine gründliche Analyse des Algorithmus durch und räumen mit einer Reihe von weit verbreiteten Überzeugungen und Mythen rund um diese weithin bekannte Optimierungsmethode auf. Der zweite Teil des Artikels befasst sich mit dem nutzerdefinierten Algorithmus Simulated Isotropic Annealing (SIA).

Aufbau eines Modells von Kerzen, Trend und Nebenbedingungen (Teil 1): Für EAs und technische Indikatoren
Dieser Artikel richtet sich an Anfänger und Profi-MQL5-Entwickler. Es stellt einen Code zur Verfügung, um signalgenerierende Indikatoren zu definieren und auf Trends in höheren Zeitrahmen zu beschränken. Auf diese Weise können Händler ihre Strategien verbessern, indem sie eine breitere Marktperspektive einbeziehen, was zu potenziell robusteren und zuverlässigeren Handelssignalen führt.

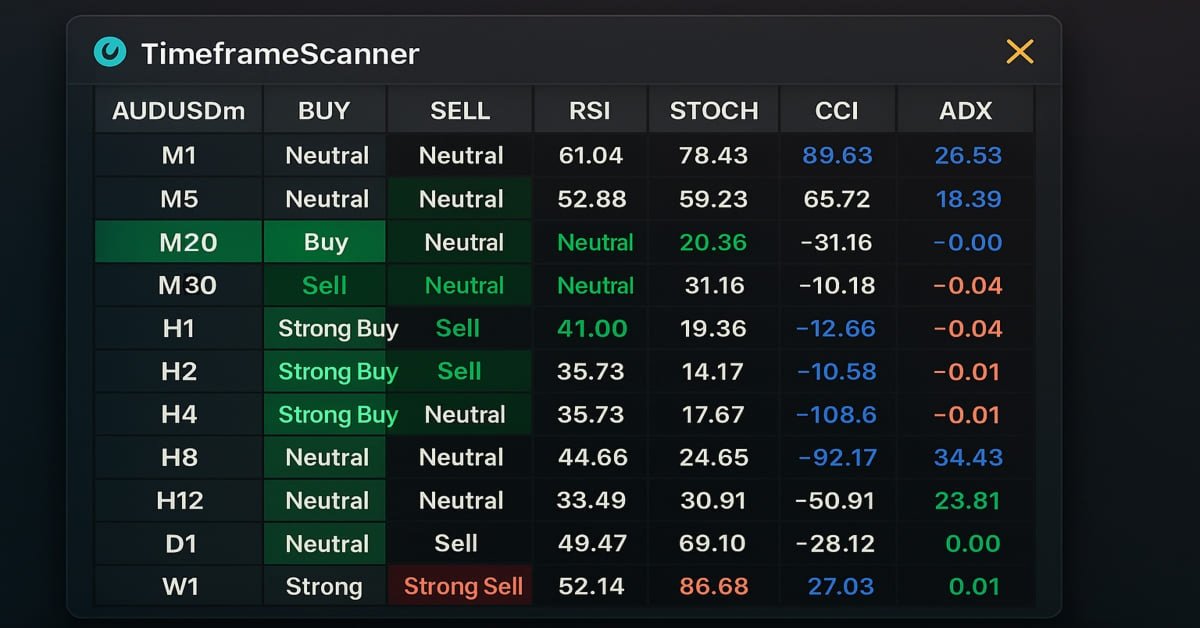
MQL5-Handelswerkzeuge (Teil 3): Aufbau eines Multi-Timeframe Scanner Dashboards für den strategischen Handel
In diesem Artikel bauen wir ein Multi-Timeframe-Scanner-Dashboard in MQL5, um Handelssignale in Echtzeit anzuzeigen. Wir planen eine interaktive Gitterschnittstelle, implementieren Signalberechnungen mit mehreren Indikatoren und fügen eine Schaltfläche zum Schließen hinzu. Der Artikel schließt mit Backtests und strategischen Handelsvorteilen


Grafiken in der DoEasy-Bibliothek (Teil 99): Verschieben eines erweiterten grafischen Objekts mit einem einzigen Steuerpunkt
Im vorigen Artikel habe ich die Möglichkeit implementiert, Angelpunkte eines erweiterten grafischen Objekts mithilfe von Steuerformularen zu verschieben. Jetzt werde ich die Möglichkeit implementieren, ein zusammengesetztes grafisches Objekt mithilfe eines einzelnen grafischen Objektsteuerungspunkts (Formulars) zu verschieben.


DoEasy. Steuerung (Teil 23): Verbesserung der WinForms-Objekte TabControl und SplitContainer
In diesem Artikel werde ich neue Mausereignisse relativ zu den Grenzen der Arbeitsbereiche von WinForms-Objekten hinzufügen und einige Mängel in der Funktionsweise der TabControl- und SplitContainer-Steuerelemente beheben.

Algorithmen zur Optimierung mit Populationen Optimierung gemäß einer bakteriellen Nahrungssuche (BFO)
Die Strategie der Nahrungssuche des Bakteriums E. coli inspirierte die Wissenschaftler zur Entwicklung des BFO-Optimierungsalgorithmus. Der Algorithmus enthält originelle Ideen und vielversprechende Optimierungsansätze und ist es wert, weiter untersucht zu werden.


Entwicklung eines Replay-Systems — Marktsimulation (Teil 12): Die Geburt des SIMULATORS (II)
Die Entwicklung eines Simulators kann viel interessanter sein, als es scheint. Heute gehen wir ein paar Schritte weiter in diese Richtung, denn die Dinge werden immer interessanter.


Kategorientheorie in MQL5 (Teil 18): Natürliches Quadrat (Naturality Square)
In diesem Artikel setzen wir unsere Reihe zur Kategorientheorie fort, indem wir natürliche Transformationen, eine der wichtigsten Säulen des Fachs, vorstellen. Wir befassen uns mit der scheinbar komplexen Definition und gehen dann auf Beispiele und Anwendungen dieser Serie ein: Volatilitätsprognosen.

Analyse mehrerer Symbole mit Python und MQL5 (Teil II): Hauptkomponentenanalyse zur Portfolio-Optimierung
Das Management des Risikos eines Handelskontos ist für alle Händler eine Herausforderung. Wie können wir Handelsanwendungen entwickeln, die dynamisch hohe, mittlere und niedrige Risikomodi für verschiedene Symbole in MetaTrader 5 erlernen? Durch den Einsatz der PCA erhalten wir eine bessere Kontrolle über die Portfoliovarianz. Ich werde zeigen, wie man Anwendungen erstellt, die diese drei Risikomodi aus den Marktdaten des MetaTrader 5 lernen.

DoEasy. Steuerung (Teil 19): Verschieben der Registerkarten in TabControl, Ereignisse im WinForms-Objekt
In diesem Artikel werde ich die Funktionsweise zum Verschieben (scrolling) von Registerkartenüberschriften in TabControl mithilfe von Scroll-Schaltflächen erstellen. Die Funktionalität ist dazu gedacht, Tabulator-Kopfzeilen in einer einzigen Zeile auf beiden Seiten des Steuerelements zu platzieren.

Datenkennzeichnung für die Zeitreihenanalyse (Teil 3):Beispiel für die Verwendung von Datenkennzeichnungen
In dieser Artikelserie werden verschiedene Methoden zur Kennzeichnung (labeling) von Zeitreihen vorgestellt, mit denen Daten erstellt werden können, die den meisten Modellen der künstlichen Intelligenz entsprechen. Eine gezielte und bedarfsgerechte Kennzeichnung von Daten kann dazu führen, dass das trainierte Modell der künstlichen Intelligenz besser mit dem erwarteten Design übereinstimmt, die Genauigkeit unseres Modells verbessert wird und das Modell sogar einen qualitativen Sprung machen kann!

Entwurfsmuster in der Softwareentwicklung und MQL5 (Teil 3): Verhaltensmuster 1
Ein neuer Artikel aus der Reihe der Artikel über Entwurfmuster. Wir werden einen Blick auf einen seiner Typen werfen, nämlich den Verhaltensmuster, um zu verstehen, wie wir Kommunikationsmethoden zwischen erstellten Objekten effektiv aufbauen können. Durch die Vervollständigung dieser Verhaltensmuster werden wir in der Lage sein zu verstehen, wie wir eine wiederverwendbare, erweiterbare und getestete Software erstellen und aufbauen können.

Algorithmen zur Optimierung mit Populationen: Spiralförmige Dynamische Optimization (SDO) Algorithmus
In diesem Artikel wird ein Optimierungsalgorithmus vorgestellt, der auf den Mustern der Konstruktion spiralförmiger Trajektorien in der Natur, wie z. B. bei Muschelschalen, basiert - der Algorithmus der spiralförmigen dynamischen Optimierung (SDO). Ich habe den von den Autoren vorgeschlagenen Algorithmus gründlich überarbeitet und verändert. Der Artikel befasst sich mit der Notwendigkeit dieser Änderungen.

MQL5-Assistent-Techniken, die Sie kennen sollten (Teil 26): Gleitende Durchschnitte und der Hurst-Exponent
Der Hurst-Exponent ist ein Maß dafür, wie stark eine Zeitreihe auf lange Sicht autokorreliert. Es wird davon ausgegangen, dass sie die langfristigen Eigenschaften einer Zeitreihe erfasst und daher in der Zeitreihenanalyse auch außerhalb von wirtschaftlichen/finanziellen Zeitreihen eine gewisse Bedeutung hat. Wir konzentrieren uns jedoch auf den potenziellen Nutzen für Händler, indem wir untersuchen, wie diese Metrik mit gleitenden Durchschnitten gepaart werden kann, um ein potenziell robustes Signal zu bilden.

Wie man MetaTrader 5 mit PostgreSQL verbindet
Dieser Artikel beschreibt vier Methoden zur Verbindung von MQL5-Code mit einer Postgres-Datenbank und bietet eine Schritt-für-Schritt-Anleitung zum Einrichten einer Entwicklungsumgebung für eine dieser Methoden, eine REST-API, unter Verwendung des Windows Subsystem For Linux (WSL). Eine Demo-Anwendung für die API wird zusammen mit dem entsprechenden MQL5-Code zum Einfügen von Daten und Abfragen der entsprechenden Tabellen sowie einem Demo-Expert Advisor zum Abrufen dieser Daten bereitgestellt.


Tipps von einem professionellen Programmierer (Teil III): Protokollierung. Anbindung an das Seq-Log-Sammel- und Analysesystem
Implementierung der Klasse Logger zur Vereinheitlichung und Strukturierung von Meldungen, die in das Expertenprotokoll ausgegeben werden. Anschluss an das Seq Logsammel- und Analysesystem. Online-Überwachung der Log-Meldungen.


Wie man einen einfachen Multi-Currency Expert Advisor mit MQL5 erstellt (Teil 7): Signale von ZigZag und dem Awesome Oszillator
Der Multi-Currency Expert Advisor in diesem Artikel ist ein Expert Advisor für den automatisierten Handel, der den ZigZag-Indikator und den Awesome Oscillator als Signale verwendet.


Aufbau des Kerzenmodells Trend-Constraint (Teil 5): Nachrichtensystem (Teil II)
Heute besprechen wir eine funktionierende Telegram-Integration für MetaTrader 5 Indikator-Benachrichtigungen, die die Leistungsfähigkeit von MQL5 in Zusammenarbeit mit Python und der Telegram Bot API nutzt. Wir werden alles im Detail erklären, damit niemand etwas verpasst. Am Ende dieses Projekts werden Sie wertvolle Erkenntnisse gewonnen haben, die Sie in Ihren Projekten anwenden können.


Neuronale Netze leicht gemacht (Teil 54): Einsatz von Random Encoder für eine effiziente Forschung (RE3)
Wann immer wir Methoden des Verstärkungslernens in Betracht ziehen, stehen wir vor dem Problem der effizienten Erkundung der Umgebung. Die Lösung dieses Problems führt häufig dazu, dass der Algorithmus komplizierter wird und zusätzliche Modelle trainiert werden müssen. In diesem Artikel werden wir einen alternativen Ansatz zur Lösung dieses Problems betrachten.


Entwicklung eines Expertenberaters für mehrere Währungen (Teil 3): Überarbeitung der Architektur
Wir haben bereits einige Fortschritte bei der Entwicklung eines Mehrwährungs-EAs mit mehreren parallel arbeitenden Strategien gemacht. In Anbetracht der gesammelten Erfahrungen sollten wir die Architektur unserer Lösung überprüfen und versuchen, sie zu verbessern, bevor wir zu weit vorpreschen.


Kombinatorisch symmetrische Kreuzvalidierung in MQL5
In diesem Artikel stellen wir die Implementierung der kombinatorisch symmetrischen Kreuzvalidierung in reinem MQL5 vor, um den Grad der Überanpassung nach der Optimierung einer Strategie unter Verwendung des langsamen vollständigen Algorithmus des Strategietesters zu messen.

Algorithmus zur chemischen Reaktionsoptimierung (CRO) (Teil II): Zusammenstellung und Ergebnisse
Im zweiten Teil werden wir die chemischen Operatoren in einem einzigen Algorithmus zusammenfassen und eine detaillierte Analyse seiner Ergebnisse präsentieren. Wir wollen herausfinden, wie die Methode der chemischen Reaktionsoptimierung (CRO) mit der Lösung komplexer Probleme bei Testfunktionen zurechtkommt.

Entwicklung eines Replay-Systems — Marktsimulation (Teil 08): Sperren des Indikators
In diesem Artikel werden wir uns ansehen, wie man den Indikator sperren kann, indem man einfach die Sprache MQL5 verwendet, und zwar auf eine sehr interessante und erstaunliche Weise.

Lernen Sie, wie man ein Handelssystem mit dem OBV entwickelt
Dies ist ein neuer Artikel, der unsere Serie für Anfänger fortsetzt, in der es darum geht, wie man ein Handelssystem basierend auf einigen der beliebten Indikatoren entwirft. Wir werden einen neuen Indikator kennenlernen, nämlich das On Balance Volume (OBV), und wir werden lernen, wie wir ihn verwenden und ein darauf basierendes Handelssystem entwerfen können.

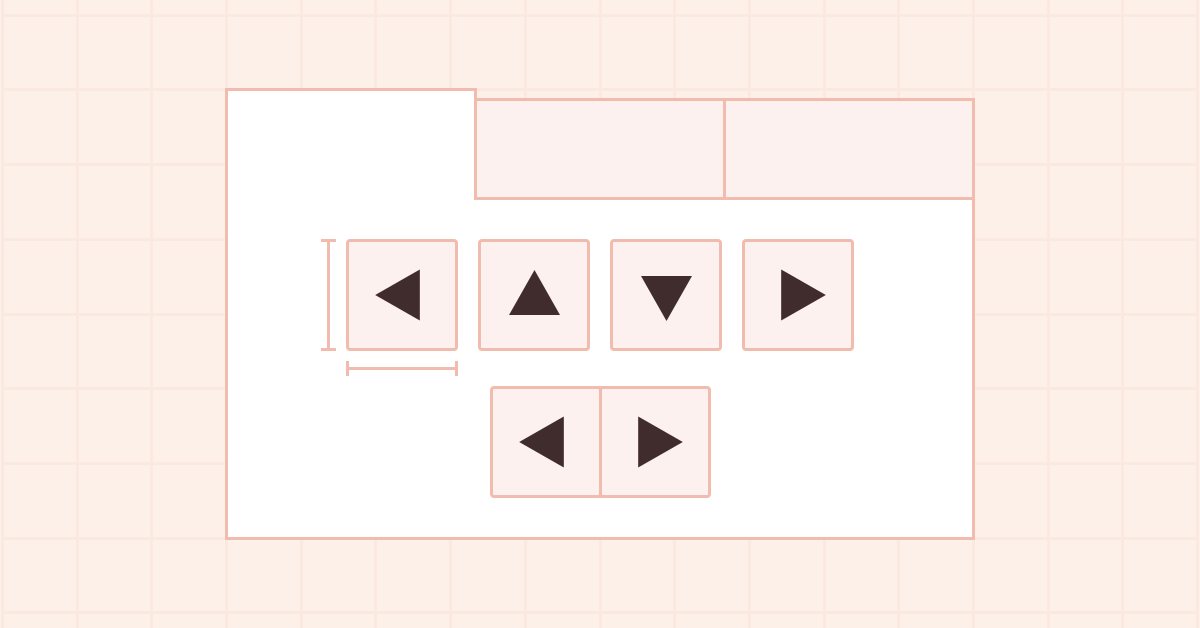
DoEasy. Steuerung (Teil 17): Beschneiden unsichtbarer Objektteile, Hilfspfeiltasten WinForms-Objekte
In diesem Artikel werde ich die Funktionalität zum Ausblenden von Objektabschnitten, die sich außerhalb ihrer Container befinden, erstellen. Außerdem werde ich zusätzliche Pfeiltastenobjekte erstellen, die als Teil anderer WinForms-Objekte verwendet werden können.

Erfahren Sie, wie Sie ein Handelssystem anhand des Relative Vigor Index entwickeln können
Ein neuer Artikel in unserer Serie darüber, wie man ein Handelssystem anhand eines beliebten technischen Indikators entwickelt. In diesem Artikel werden wir lernen, wie man das mit Hilfe des Relativen Vigot-Index-Indikators tun kann.

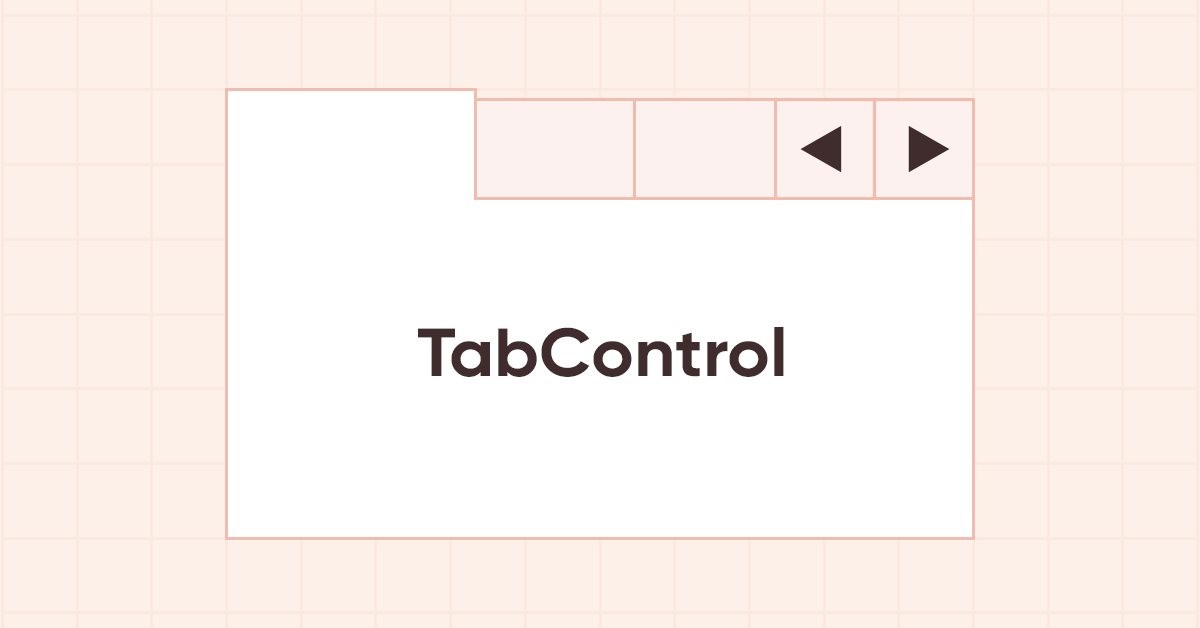
DoEasy. Steuerung (Teil 18): Funktionsweise für scrollende Registerkarten in TabControl
In diesem Artikel werde ich die Schaltflächen der Kopfzeilen-Scroll-Steuerung im TabControl WinForms-Objekt platzieren, für den Fall, dass die Kopfzeile nicht in die Größe des Steuerelements passt. Außerdem werde ich die Verschiebung der Kopfleiste beim Klicken auf die abgeschnittene Registerkartenüberschrift implementieren.


Algorithmen zur Optimierung mit Populationen: Mikro-Künstliches Immunsystem (Mikro-AIS)
Der Artikel befasst sich mit einer Optimierungsmethode, die auf den Prinzipien des körpereigenen Immunsystems basiert - Mikro-Künstliches Immunsystem (Micro Artificial Immune System, Micro-AIS) - eine Modifikation von AIS. Micro-AIS verwendet ein einfacheres Modell des Immunsystems und einfache Informationsverarbeitungsprozesse des Immunsystems. In dem Artikel werden auch die Vor- und Nachteile von Mikro-AIS im Vergleich zu herkömmlichen AIS erörtert.


Algorithmen zur Populationsoptimierung
Dies ist ein einführender Artikel über die Klassifizierung von Optimierungsalgorithmen (OA). In dem Artikel wird versucht, einen Prüfstand (eine Reihe von Funktionen) zu erstellen, der zum Vergleich von OAs und vielleicht zur Ermittlung des universellsten Algorithmus unter allen bekannten Algorithmen verwendet werden soll.


Entwicklung eines Replay System (Teil 32): Auftragssystem (I)
Von allen Dingen, die wir bisher entwickelt haben, ist dieses System, wie Sie wahrscheinlich bemerken und letztendlich zustimmen werden, das komplexeste. Nun müssen wir etwas sehr Einfaches tun: unser System soll den Betrieb eines Handelsservers simulieren. Die Notwendigkeit, die Funktionsweise des Handelsservers genau zu implementieren, scheint eine Selbstverständlichkeit zu sein. Zumindest in Worten. Aber wir müssen dies so tun, dass alles nahtlos und transparent für den Nutzer des Wiedergabe-/Simulationssystems ist.


Messen der Information von Indikatoren
Maschinelles Lernen hat sich zu einer beliebten Methode für die Strategieentwicklung entwickelt. Während die Maximierung der Rentabilität und der Vorhersagegenauigkeit stärker in den Vordergrund gerückt wurde, wurde der Bedeutung der Verarbeitung der Daten, die zur Erstellung von Vorhersagemodellen verwendet werden, nicht viel Aufmerksamkeit geschenkt. In diesem Artikel befassen wir uns mit der Verwendung des Konzepts der Entropie zur Bewertung der Eignung von Indikatoren für die Erstellung von Prognosemodellen, wie sie in dem Buch Testing and Tuning Market Trading Systems von Timothy Masters dokumentiert sind.

Lernen Sie, wie man ein Handelssystem mit Bill Williams' MFI entwickelt
Dies ist ein neuer Artikel in der Serie, in der wir lernen, wie man ein Handelssystem auf der Grundlage beliebter technischer Indikatoren entwickelt. Dieses Mal werden wir den Market Facilitation Index von Bill Williams (BW MFI) besprechen.


Verschaffen Sie sich einen Vorteil auf jedem Markt (Teil II): Vorhersage technischer Indikatoren
Wussten Sie, dass die Vorhersage bestimmter technischer Indikatoren genauer ist als die Vorhersage des zugrunde liegenden Preises eines gehandelten Symbols? Lernen Sie mit uns, wie Sie diese Erkenntnisse für bessere Handelsstrategien nutzen können.

Automatisieren von Handelsstrategien in MQL5 (Teil 5): Die Entwicklung der Strategie „Adaptive Crossover RSI Trading Suite“
In diesem Artikel entwickeln wir ein System für die Strategie „Adaptive Crossover RSI Trading Suite“, das das Kreuzen der gleitende Durchschnitte mit Periodenlängen von 14 und 50 als Signale verwendet, die durch einen 14-periodischen RSI-Filter bestätigt werden. Das System umfasst einen Filter für den Handelstag, Signalpfeile mit Kommentaren und ein Echtzeit-Dashboard zur Überwachung. Dieser Ansatz gewährleistet Präzision und Anpassungsfähigkeit beim automatisierten Handel.


Neuronale Netze leicht gemacht (Teil 60): Online Decision Transformer (ODT)
Die letzten beiden Artikel waren der Decision-Transformer-Methode gewidmet, die Handlungssequenzen im Rahmen eines autoregressiven Modells der gewünschten Belohnungen modelliert. In diesem Artikel werden wir uns einen weiteren Optimierungsalgorithmus für diese Methode ansehen.


Entwurfsmuster in der Softwareentwicklung und MQL5 (Teil 2): Strukturelle Muster
In diesem Artikel werden wir unsere Artikel über Entwurfsmuster fortsetzen, nachdem wir gelernt haben, wie wichtig dieses Thema für uns als Entwickler ist, um erweiterbare, zuverlässige Anwendungen nicht nur mit der Programmiersprache MQL5, sondern auch mit anderen zu entwickeln. Wir werden eine andere Art von Entwurfsmustern kennenlernen, nämlich die strukturellen, um zu lernen, wie man Systeme entwirft, indem man das, was wir als Klassen haben, zur Bildung größerer Strukturen verwendet.

Einen handelnden Expert Advisor von Grund auf neu entwickeln (Teil 27): Der Zukunft entgegen (II)
Gehen wir nun zu einem vollständigeren Auftragssystem direkt auf dem Chart über. In diesem Artikel zeige ich einen Weg, das Auftragssystem zu reparieren, oder besser gesagt, es intuitiver zu gestalten.