MQL5编程文章

在众多发表的文章中研究 MQL5语言编程交易策略 的多数由您—我们 MQL5.community的会员所作。文章以类别分组来帮助您迅速找到任何有关MQL5编程问题的答案:集成,测试,交易策略等等。
Follow our 新发表讨论它们在 MQL5.community论坛!


通过成交量洞察交易:趋势确认
增强型趋势确认技术结合了价格行为、成交量分析和机器学习,用以识别真实的市场行情。该技术要求价格突破和成交量激增(高于平均值50%)这两个条件同时满足以验证交易信号,同时使用一个LSTM神经网络进行附加确认。该系统采用基于ATR(平均真实波幅)的仓位调整和动态风险管理,使其能够适应不同的市场条件,同时过滤掉虚假信号。


DoEasy 函数库中的图形(第九十三部分):准备创建复合图形对象的功能
在本文中,我将着手开发用于创建复合图形对象的功能。 该函数库将支持创建复合图形对象,允许这些对象含有任意层次的连接。 我将为这些对象的后续实现准备所有必要的类。



神经网络变得简单(第 68 部分):离线优先引导政策优化
自从第一篇专门讨论强化学习的文章以来,我们以某种方式触及了 2 个问题:探索环境和检定奖励函数。最近的文章曾专门讨论了离线学习中的探索问题。在本文中,我想向您介绍一种算法,其作者完全剔除了奖励函数。


DoEasy. 控件 (第 13 部分): 优化 WinForms 对象与鼠标的交互,启动开发 TabControl WinForms 对象
在本文中,我将修复和优化当鼠标光标移离 WinForms 对象后 WinForms 对象的外观处理,并启动开发 TabControl WinForms 对象。

DoEasy. 控件 (第 14 部分): 命名图形元素的新算法。 继续操控 TabControl WinForms 对象
在本文中,我将创建一个新算法来为构建自定义图形的所有图形元素命名,并继续开发 TabControl WinForms 对象。



股票交易中的非线性回归模型
股票交易中的非线性回归模型:能否预测金融市场?让我们考虑创建一个用于预测欧元兑美元(EURUSD)汇率的模型,并基于此模型制作两个交易机器人——分别使用Python和MQL5语言。

改编版 MQL5 网格对冲 EA(第 IV 部分):优化简单网格策略(I)
在第四篇中,我们重新审视了之前开发的“简单对冲”和“简单网格”智能系统(EA)。我们的专注点转移到通过数学分析和暴力方式完善简单网格 EA,旨在优化策略用法。本文深入策略的数学优化,为在以后文章中探索未来基于编码的优化奠定了基础。

DoEasy 函数库中的图形(第九十五部分):复合图形对象控件
在本文中,我将研究管理复合图形对象的工具包 — 管理扩展标准图形对象的控件。 今天,我从复合图形对象重新定位的内容稍微离题 ,并实现图表上复合图形对象的变更事件处理。 此外,我将重点讲解管理复合图形对象的控件。

MetaTrader 5 和 R 进行算法交易新手指南
当我们揭开 R 和 MetaTrader 5 无缝结合的艺术面纱时,您将开始一场金融分析与算法交易的精彩探索。本文是您将 R 语言中的分析技巧与 MetaTrader 5 强大的交易功能连接起来的指南。

MQL5 简介(第 10 部分):MQL5 中使用内置指标的初学者指南
本文介绍如何使用 MQL5 中的内置指标,重点介绍如何使用基于项目的方法创建基于 RSI 的 EA 交易。您将学习获取和利用 RSI 值、处理流动性清扫以及使用图表对象增强交易可视化。此外,本文强调了有效的风险管理,包括设定基于百分比的风险、实施风险回报率以及应用风险修改来确保利润。

基于转移熵的时间序列因果分析
在本文中,我们讨论了如何将统计因果关系应用于识别预测变量。我们将探讨因果关系与传递熵(Transfer Entropy, TE)之间的联系,并展示用于检测两个变量之间信息方向性传递的MQL5代码。


开发回放系统(第 37 部分):铺平道路 (一)
在这篇文章中,我们终于要开始做我们早就想做的事情了。之前,由于缺乏 "坚实的基础",我没有信心公开介绍这部分内容。现在我有了这样做的基础。我建议您尽可能集中精力理解本文的内容。我指的不仅仅是阅读,我想强调的是,如果你不理解这篇文章,你可能就是完全放弃了理解以后文章内容的希望。

如何利用 MQL5 创建简单的多币种智能交易系统(第 4 部分):三角移动平均线 — 指标信号
本文中的多币种 EA 是智能交易系统或交易机器人,能从一个品种的图表里交易(开单、平单、及管理订单,例如:尾随止损和止盈)多个品种(货币对)。这次我们只会用到 1 个指标,即多时间帧或单一时间帧中的三角移动平均线。


将 Discord 与 MetaTrader 5 集成:构建具有实时通知功能的交易机器人
本文将介绍如何将 MetaTrader 5 与 Discord 服务器集成,以便能从任何地方实时接收交易通知。我们将了解如何配置平台和 Discord,以启用向 Discord 发送警报的功能。我们还将讨论在使用 WebRequests 和 webhook 实现此类警报解决方案时可能引发的安全问题。

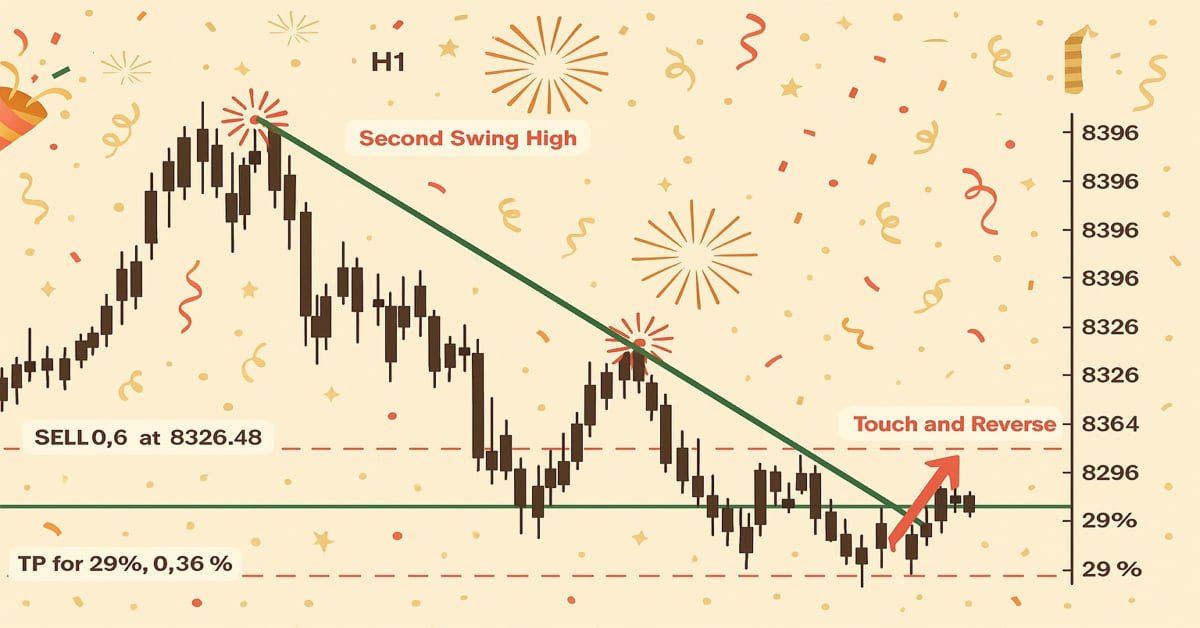
MQL5 简介(第 17 部分):构建趋势反转 EA 交易
本文教初学者如何在 MQL5 中构建一个基于图表形态识别的 EA 交易系统,该系统利用趋势线突破和反转进行交易。通过学习如何动态检索趋势线值并将其与价格走势进行比较,读者将能够开发出能够识别和交易图表形态(如上升和下降趋势线、通道、楔形、三角形等)的 EA 交易。


开发回放系统 — 市场模拟(第 16 部分):新的类系统
我们需要更好地组织我们的工作。 代码正在快速增长,如果现在不做,那么以后就变得更不可能了。 我们分而治之。 MQL5 支持类,可协助实现此任务,但为此,我们需要对类有一定的了解。 大概最让初学者困惑的是继承。 在本文中,我们将看到如何以实用和简单的方式来运用这些机制。

价格行为分析工具包开发(第十四部分):抛物线转向与反转工具
采用技术指标分析价格行为是一种强有力的方法。这些指标通常突出显示反转和回调的关键水平,为揭示市场动态提供了宝贵的信息。在本文中,我们演示了如何开发一个使用抛物线转向(Parabolic SAR)指标生成信号的自动化交易程序。

价格行为分析工具包开发(第五部分):波动率导航智能交易系统(Volatility Navigator EA)
判断市场方向或许相对简单,但把握入场时机却颇具挑战。作为“价格行为分析工具包开发”系列文章的一部分,我很高兴再为大家介绍一款能够提供入场点、止盈水平和止损设置位置的工具。为实现这一目标,我们采用了MQL5编程语言。让我们在本文中深入探讨每一步。

开发多币种 EA 交易 (第 10 部分):从字符串创建对象
EA 开发计划包括几个阶段,中间结果保存在数据库中,它们只能作为字符串或数字而不是对象再次从那里读取。因此,我们需要一种方法来根据从数据库读取的字符串重新创建 EA 中的所需对象。



神经网络变得简单(第 71 部分):目标条件预测编码(GCPC)
在之前的文章中,我们讨论了决策转换器方法,以及从其衍生的若干种算法。我们测验了不同的目标设定方法。在测验期间,我们依据各种设定目标的方式进行操作。然而,该模型早期研究时验算过的轨迹,始终处于我们的关注范围之外。在这篇文章中。我想向您介绍一种填补此空白的方法。

MQL5 中的高级订单执行算法:TWAP、VWAP 和冰山订单
MQL5 框架通过统一的执行管理器和性能分析器,将机构级执行算法(TWAP、VWAP、冰山订单)带给散户交易者,从而实现更流畅、更精确的订单切片和分析。



重构经典策略(第十一部分)移动平均线的交叉(二)
移动平均线和随机振荡器可用于生成趋势跟踪交易信号。然而,这些信号只有在价格行为发生之后才会被观察到。我们可以有效地利用人工智能克服技术指标中这种固有的滞后性。本文将教您如何创建一个完全自主的人工智能驱动型EA,这种方式可以改进您现有的任何交易策略。即使是最古老的交易策略也可以被改进。

MQL5自优化智能交易系统(第九部分):双移动平均线交叉
本文将介绍双移动平均线交叉策略的设计思路:利用更高的时间框架(日线D1)的信号指导更低的时间框架(15分钟M15)的入场,并通过中间风险周期(4小时H4)计算止损位。本文将讲解系统常量、自定义枚举,以及趋势跟踪和均值回归模式的逻辑,同时强调代码模块化与未来遗传算法优化的扩展性。该方法支持灵活的入场/出场条件,通过让较低的时间框架入场与较高的时间框架趋势保持一致,减少信号滞后、优化交易时机。

神经网络变得简单(第 90 部分):时间序列的频率插值(FITS)
通过研究 FEDformer 方法,我们打开了时间序列频域表述的大门。在这篇新文章中,我们将继续一开始的主题。我们将研究一种方法,据其我们不仅能进行分析,还可以预测特定区域的后续状态。

射箭算法(Archery Algorithm, AA)
本文详细探讨了受射箭启发的优化算法——射箭算法(Archery Algorithm, AA),重点介绍了如何使用轮盘赌法(roulette method)作为选择“箭矢”目标区域的机制。该方法允许评估解决方案的质量,并选择最有希望的位置进行进一步的探究。

在MQL5中创建交易管理员面板(第六部分):多功能界面(一)
交易管理员的角色不仅限于Telegram通信,他们还可以参与各种控制活动,包括订单管理、持仓跟踪和界面定制。在本文中,我们将分享有关扩展程序以支持MQL5中多种功能的实用见解。此次更新旨在克服当前管理员面板主要聚焦于通信这一局限,使其能够处理更广泛的任务。

Python中的虚假回归(伪回归)
虚假回归通常发生在两个时间序列之间仅因偶然因素而展现出高度相关性时,这会导致回归分析产生误导性的结果。在这种情况下,尽管变量之间可能看似存在关联,但这种关联仅仅是巧合,模型可能并不可靠。

神经网络变得简单(第 61 部分):离线强化学习中的乐观情绪问题
在离线学习期间,我们基于训练样本数据优化了智能体的政策。成品政策令智能体对其动作充满信心。然而,这种乐观情绪并不总是正当的,并且可能会在模型操作期间导致风险增加。今天,我们要寻找降低这些风险的方法之一。


神经网络变得轻松(第四十八部分):降低 Q-函数高估的方法
在上一篇文章中,我们概述了 DDPG 方法,它允许在连续动作空间中训练模型。然而,与其它 Q-学习方法一样,DDPG 容易高估 Q-函数的数值。这个问题往往会造成训练代理者时选择次优策略。在本文中,我们将研究一些克服上述问题的方式。

使用MQL5经济日历进行交易(第一部分):精通MQL5经济日历的功能
在本文中,我们首先要了解其核心功能,探讨如何使用MQL5经济日历进行交易。然后,我们在MQL5中实现经济日历的关键功能,以提取与交易决策相关的新闻数据。最后,我们进行总结,展示如何利用这些信息来有效增强交易策略。

开发多币种 EA 交易(第 6 部分):自动选择实例组
在优化交易策略后,我们会收到一组参数。我们可以使用它们在一个 EA 中创建多个交易策略实例。以前,我们都是手动操作。在此,我们将尝试自动完成这一过程。