MQL5编程文章

在众多发表的文章中研究 MQL5语言编程交易策略 的多数由您—我们 MQL5.community的会员所作。文章以类别分组来帮助您迅速找到任何有关MQL5编程问题的答案:集成,测试,交易策略等等。
Follow our 新发表讨论它们在 MQL5.community论坛!


基于交易量的神经网络分析:未来趋势的关键
本文探讨了通过将技术分析原理与 LSTM 神经网络架构相结合,基于交易量分析来改进价格预测准确性的可能性。文章特别关注异常交易量的检测与解读、聚类方法的使用,以及基于交易量的特征创建及其在机器学习背景下的定义。


价格行为分析工具包开发(第十五部分):引入四分位理论(1)——四分位绘图脚本
支撑位与阻力位是预示潜在趋势反转和延续的关键价位。尽管识别这些价位颇具挑战性,但一旦精准定位,您便能从容应对市场波动。如需进一步辅助,请参阅本文介绍的四分位绘图工具,该工具可帮助您识别主要及次要支撑位与阻力位。

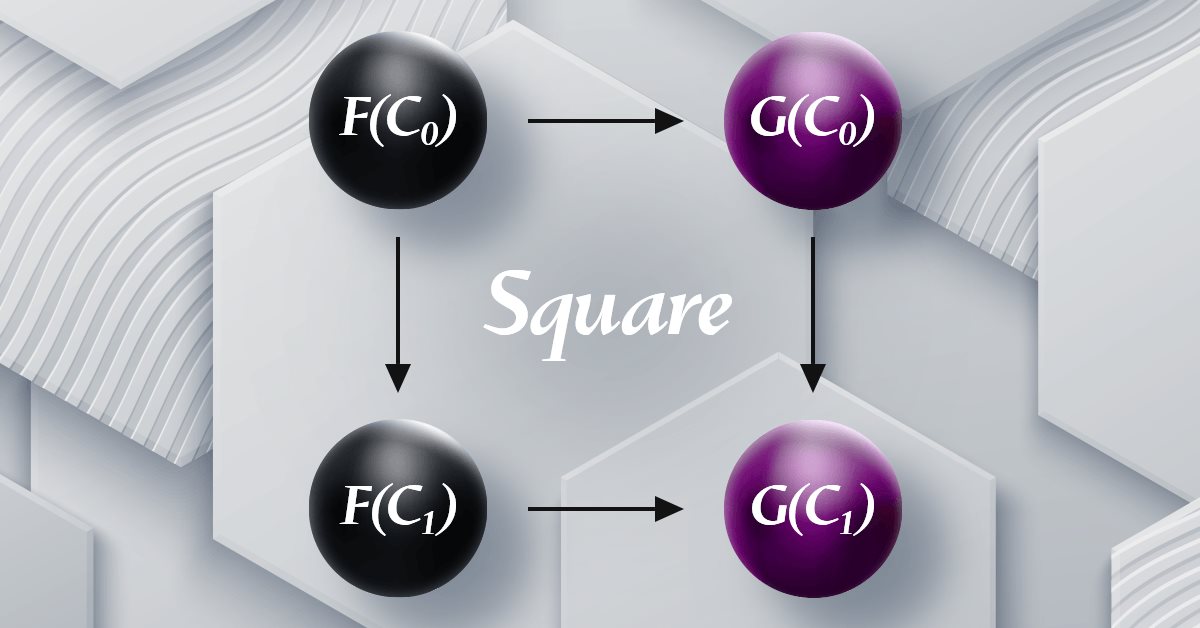
MQL5中的范畴论(第19部分):自然性四边形归纳法
我们继续通过探讨自然性四边形归纳法来研究自然变换。对于使用MQL5向导构建的EA交易来说,对多货币实现的轻微限制意味着我们正在通过脚本展示我们的数据分类能力。所考虑的主要应用是价格变化分类及其预测。


开发回放系统(第 63 部分):玩转服务(四)
在本文中,我们将最终解决一分钟柱形上的分时报价模拟问题,以便它们能够与真实分时报价共存。这将帮助我们避免将来出现问题。此处提供的材料仅用于教育目的。在任何情况下,除了学习和掌握所提出的概念外,都不应出于任何目的使用此应用程序。



您应当知道的 MQL5 向导技术(第 09 部分):K-Means 聚类与分形波配对
“K-均值”聚类采用数据点分组的方式,该过程最初侧重于数据集的宏观视图,使用随机生成的聚类质心,然后放大并调整这些质心,从而准确表示数据集。我们将对此进行研究,并开拓一些它的用例。


通过推送通知监控交易——一个MetaTrader 5服务的示例
在本文中,我们将探讨如何创建一个服务应用程序,用于向智能手机发送关于交易结果的通知。我们将学习如何处理标准库对象列表,以便根据所需属性组织对象的选择。


开发回放系统(第30部分):EA交易项目——C_Mouse类(四)
今天,我们将学习一种技术,它可以在程序员职业生涯的不同阶段对我们有很大帮助。通常,受到限制的不是平台本身,而是谈论限制的人的知识。这篇文章将告诉你,凭借常识和创造力,你可以让 MetaTrader 5 平台变得更加有趣和通用,而无需创建疯狂的程序或类似的东西,并创建简单但安全可靠的代码。我们将利用我们的创造力修改现有代码,而不删除或添加源代码中的任何一行。

您应当知道的 MQL5 向导技术(第 39 部分):相对强度指数
RSI 是一款流行的动量震荡指标,衡量证券近期价格变化的速度和规模,从而评估证券价格中被高估和低估的情况。这些对速度和幅度的洞察是定义反转点的关键。我们将这个振荡器放入另一个自定义信号类中工作,并验证其信号的一些特征。不过,我们先从总结我们之前在布林带的内容开始。


交易中的神经网络:具有层化记忆的智代(终篇)
我们继续致力于创建 FinMem 框架,其采用层化记忆方式,即模拟人类认知过程。这令该模型不仅能有效处理复杂的财务数据,还能适应新信号,显著提升了在动态变化市场中投资决策的准确性和有效性。


构建动态多品种EA(第三部分):均值回归与动量策略
在本文中,我们将继续讲解构建动态多品种智能交易系统(EA)的第三部分内容,重点聚焦于均值回归策略与动量交易策略的融合。我们将详细拆解如何检测价格对均值的偏离(通过Z-分数)并据此执行交易,以及如何在多个外汇对上测算动量,以此确定交易方向。


创建动态多货币对EA(第二部分):投资组合多元化与优化
投资组合多元化与优化旨在将投资有策略地分散配置于多种资产之上,在最小化风险的同时,依据风险调整后的绩效指标挑选出最理想的资产组合,从而实现回报最大化。


将您自己的 LLM 集成到 EA 中(第 5 部分):使用 LLM 开发和测试交易策略(二)-LoRA-调优
随着当今人工智能的快速发展,语言模型(LLMs)是人工智能的重要组成部分,因此我们应该考虑如何将强大的 LLMs 整合到我们的算法交易中。对于大多数人来说,很难根据他们的需求微调这些强大的模型,在本地部署它们,然后将它们应用于算法交易。本系列文章将采取循序渐进的方法来实现这一目标。

精通 MQL5 文件操作:从基础 I/O 到构建自定义 CSV 读取器
本文聚焦于 MQL5 文件处理的核心技术,涵盖交易日志、CSV 处理以及外部数据集成。它既提供概念性理解,也包含实用的编程指导。读者将逐步学习如何构建一个自定义的 CSV 导入器类,从而掌握适用于实际应用的实用技能。


数据科学和机器学习(第 17 部分):摇钱树?外汇交易中随机森林的艺术与科学
探索算法炼金术的秘密,我们将引导您融会贯通如何在解码金融领域时将艺术性和精确性相结合。揭示随机森林如何将数据转化为预测能力,为驾驭股票市场的复杂场景提供独特的视角。加入我们的旅程,进入金融魔法的心脏地带,此处我们会揭开随机森林在塑造市场命运、及解锁赚钱机会之门方面之角色的神秘面纱

MQL5交易工具(第一部分):构建交互式可视化挂单交易助手工具
本文将介绍如何使用MQL5开发一款交互式交易助手工具,旨在简化外汇交易中的挂单操作流程。我们首先阐述其核心设计理念:通过用户友好的图形界面(GUI),实现图表上直观设置入场点、止损位和止盈位的功能。此外,本文将详细说明MQL5代码实现过程及回测验证方法,确保工具的可靠性,并为后续高级功能开发奠定基础。



构建K线图趋势约束模型(第九部分):多策略EA(第一部分)
今天,我们将探讨如何使用MQL5将多种策略集成到一个EA中。EA不仅仅提供指标和脚本,还允许采用更复杂的交易方法,这些方法能够适应不断变化的市场条件。请阅读本文,带您了解更多。


神经网络变得简单(第 59 部分):控制二分法(DoC)
在上一篇文章中,我们领略了决策变换器。但是,外汇市场复杂的随机环境不允许我们充分发挥所提议方法的潜能。在本文中,我将讲述一种算法,旨在提高在随机环境中的性能。

在MQL5中创建交易管理员面板(第三部分):扩展内置类以进行主题管理(II)
在本文的讨论中,我们将逐步扩展现有的对话框库,以纳入主题管理逻辑。此外,我们将把主题切换方法整合到管理员面板项目中使用的 CDialog、CEdit 和 CButton 类中。继续阅读,获取更多深入的了解。


MQL5交易管理面板开发(第九部分):代码组织(4):交易管理面板类
本文探讨我们在New_Admin_Panel智能交易系统(EA)中更新交易管理面板(TradeManagementPanel)。此次更新通过引入内置类组件,显著提升了面板的用户友好性,为交易者提供了直观的交易管理界面。其内置交易按钮,可一键开仓,并提供管理现有持仓与挂单的控制选项。核心亮点是集成的风险管理功能——可直接在界面内设置止损与止盈值。此次更新优化了大型程序的代码组织方式,并简化了对终端中常见繁杂订单管理工具的访问。

将 ML 模型与策略测试器集成(第 3 部分):CSV(II)文件管理
这篇资料提供了以 MQL5 创建类,从而高效管理 CSV 文件的完整指南。 我们将看到打开、写入、读取、和转换数据等方法的实现。 我们还将研究如何使用它们来存储和访问信息。 此外,我们将讨论使用该类的限制和最重要的方面。 本文对于那些想要学习如何在 MQL5 中处理 CSV 文件的人来说是一个宝贵的资源。


利用CatBoost机器学习模型作为趋势跟踪策略的过滤器
CatBoost是一种强大的基于树的机器学习模型,擅长基于静态特征进行决策。其他基于树的模型,如XGBoost和随机森林(Random Forest),在稳健性、处理复杂模式的能力以及可解释性方面具有相似特性。这些模型应用广泛,可用于特征分析、风险管理等多个领域。在本文中,我们将逐步介绍如何将训练好的CatBoost模型用作经典移动平均线交叉趋势跟踪策略的过滤器。


MQL5 中的范畴论 (第 10 部分):幺半群组
本文是以 MQL5 实现范畴论系列的延续。 在此,我们将”幺半群-组“视为常规化幺半群集的一种手段,令它们在更广泛的幺半群集和数据类型中更具可比性。

使用Python和MQL5进行多交易品种分析(第一部分):纳斯达克集成电路制造商
加入我们的讨论,了解如何利用人工智能(AI)优化您的仓位规模和订单数量,以最大化您的投资组合回报。我们将展示如何通过算法识别一个最优的投资组合,并根据您的回报预期或风险承受能力来调整投资组合。在本次讨论中,我们将使用SciPy库和MQL5语言,利用所拥有的全部数据创建一个最优且多样化的投资组合。


开发基于订单簿的交易系统(第一部分):指标
市场深度无疑是执行快速交易的一个非常重要的因素,特别是在高频交易(HFT)算法中。在本系列文章中,我们将探讨这种类型的交易事件,这些事件可以通过经纪商在许多可交易的交易品种上获得。我们将从一个指标开始,您可以在其中自定义直接显示在图表上的直方图的调色板、位置和大小。我们还将研究如何生成 BookEvent 事件,以在特定条件下测试指标。未来文章的其他可能主题包括如何存储价格分布数据以及如何在策略测试器中使用它。

如何使用 MetaTrader 和 Google Sheets 创建交易日志
使用 MetaTrader 和 Google Sheets 创建交易日志!您将学习如何通过 HTTP POST 同步您的交易数据,并使用 HTTP 请求来获取它。最后,您有一个交易日志,可以帮助您有效地跟踪您的交易。



数据科学和机器学习(第 31 部分):利用 CatBoost AI 模型进行交易
CatBoost AI 模型最近在机器学习社区中广受欢迎,因为它们的预测准确性、效率、及针对分散和困难数据集的健壮性。在本文中,我们将详细讨论如何实现这些类型的模型,进而尝试进击外汇市场。


开发回放系统 — 市场模拟(第 18 部分):跳价和更多跳价(II)
显然,目前的衡量度与创建 1-分钟柱线的理想时间相距甚远。这是我们要率先解决的一件事。解决同步问题并不困难。也许这看起来很难,但实际上却很简单。在上一篇文章中,我们没有进行所需的调整,因为它的目的是解释如何把图表上创建 1-分钟柱线的跳价数据转移至市场观察窗口。


种群优化算法:社群进化(ESG)
我们将研究构造多种群算法的原理。作为该算法类别的一个示例,我们将查看新的自定义算法 — 社群进化(ESG)。我们将分析该算法的基本概念、种群互动机制和优势,并检查其在优化问题中的表现。


外汇套利交易:一款轻松上手的简单合成做市商机器人
今天,来了解一下我的首个套利机器人——一款针对合成资产的流动性提供者(如果这么称呼它也算恰当的话)。目前,该机器人作为一个模块,在一套大型机器学习系统中成功运行,但我从云端调出了一个旧版的外汇套利EA,让我们一起来看一下,并思考如今能用它做些什么。

价格行为分析工具包开发(第11部分):基于Heikin Ashi(平均K线)信号的智能交易系统(EA)
MQL5为开发者提供了无限可能,助您构建高度定制化的自动化交易系统。您是否知道,它甚至能执行复杂的数学运算?本文将介绍如何将日本Heikin-Ashi(平均K线)技术转化为自动化交易的策略。


自定义指标:为净额结算账户绘制部分入场、出场和反转交易
在本文中,我们将探讨在MQL5中创建指标的一种非标准方法。我们的目标不是专注于趋势或图表形态,而是管理我们自己的仓位,包括部分入场和出场。我们将广泛使用动态矩阵以及一些与交易历史和未平仓头寸相关的交易函数,以在图表上显示这些交易发生的位置。