Статьи по программированию на языке MQL5

Изучайте язык программирования торговых стратегий MQL5 по опубликованным здесь статьям, большая часть которых написана вами - членами сообщества. Все статьи разделены на категории для быстрого поиска ответа по тому или иному аспекту программирования: "Интеграция", "Тестер", "Торговые стратегии" и многое другое.
Следите за новыми публикациями и участвуйте в их обсуждении на форуме!
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Ручное тестирование на исторических данных в тестере стратегий MetaTrader 5 с кнопками Buy/Sell на графике
Узнайте, как создать советника для ручного тестирования в визуальном тестере MetaTrader 5, добавив кнопки на графике с помощью CButton, размещая ордера через CTrade и фильтруя позиции с помощью «магического числа». В статье реализованы элементы управления Buy/Sell и Close All, настраиваемый размер лота и начальный стоп-лосс, а также трейлинг-стоп через CPositionInfo. Кроме того, вы узнаете, как загружать индикаторы с помощью tester.tpl для более быстрой проверки идей перед автоматизацией и сужения диапазонов оптимизации.


Статистический арбитраж на основе коинтегрированных акций (Часть 8): Сравнение собственных векторов на скользящих окнах для ребалансировки портфеля
В этой статье предлагается использовать сравнение собственных векторов со скользящим окном для ранней диагностики дисбаланса и ребалансировки портфеля в рамках стратегии статистического арбитража, основанной на возврате к среднему (mean-reversion) и коинтегрированных акциях. Данный метод противопоставляется традиционной валидации с помощью ADF-теста на внутривыборочных и вневыборочных данных (IS/OOS), показывая, что сдвиги собственных векторов могут сигнализировать о необходимости ребалансировки даже в тех случаях, когда IS/OOS ADF всё ещё указывает на стационарность спреда. Хотя этот метод предназначен в первую очередь для мониторинга торговли в реальном времени, в статье делается вывод, что сравнение собственных векторов также может быть интегрировано в систему скоринга — хотя его реальный вклад в эффективность стратегии ещё предстоит проверить.


Построение моделей волатильности в MQL5 (Часть II): Реализация моделей GJR-GARCH и TARCH
В статье реализуются GJR-GARCH и TARCH в библиотеке волатильности MQL5 и объясняется, почему учёт асимметрии даёт преимущества по сравнению со стандартными ARCH/GARCH. Рассматриваются формулировка моделей, параметризация и использование через производные классы и скрипты. Читатели получают примеры кода для калибровки и одношагового прогнозирования на реальных данных для управления рисками и диагностики моделей.


Нейросети в трейдинге: Адаптивная факторная токенизация (Окончание)
Статья завершает перенос и интеграцию ключевых компонентов фреймворка MTmixAtt в архитектуру торговой модели для анализа рыночных данных. Продемонстрировано, как адаптивная токенизация и блоки MTmixAttBlock позволяют эффективно выявлять локальные и глобальные паттерны, учитывать сценарии поведения цены.


Нейросети в трейдинге: Единая архитектура взаимодействия рыночных признаков и торгового контекста (Основные компоненты)
Рассматривается реализация OneTrans для задач трейдинга на MQL5: FlashAttention на OpenCL, модуль многоголового кросс‑внимания, смешанный Feed‑Forward и объект верхнего уровня. Поясняется адаптация к финансовым данным, кэширование Key/Value и формирование стека токенов. Читатель получит рабочий каркас и примеры соединения компонентов в согласованный вычислительный граф.


Моделирование рынка (Часть 05): Создание класса C_Orders (II)
В данной статье я расскажу, как Chart Trade вместе с советником будет обрабатывать запрос на закрытие всех открытых позиций пользователя. Звучит просто, но есть несколько осложняющих моментов, и нужно знать, как управлять ими.


Нейросети в трейдинге: Потоковые модели с остаточной высокочастотной адаптацией (модуль HTR)
Продолжаем работу над реализацией подходов, предложенных авторами фреймворка ResFlow. В статье представлена реализация высокочастотного модуля HTR. В нем контекст и локальная динамика приводятся к сопоставимому виду, проходят рекуррентный блок, а затем формируют согласованное внутреннее представление потока.


Генеративно-состязательные сети (GAN) для синтетических данных в сфере финансового моделирования (Часть 2): Создание синтетического символа для тестирования
В этой статье мы создаем синтетический символ с использованием генеративно-состязательной сети (GAN), которая включает в себя генерацию реалистичных финансовых данных, имитирующих поведение реальных рыночных инструментов, таких как EURUSD. Модель GAN изучает закономерности и волатильность на основе исторических рыночных данных и создает синтетические ценовые данные с аналогичными характеристиками.


Создание торговой панели администратора на MQL5 (Часть IX): Организация кода (II): Модуляризация
В этом обсуждении мы сделаем шаг вперед в разбиении нашей программы MQL5 на более мелкие и более управляемые модули. Эти модульные компоненты затем будут интегрированы в основную программу, что улучшит ее организацию и удобство обслуживания. Такой подход упрощает структуру нашей основной программы и делает отдельные компоненты пригодными для повторного использования в других советниках и индикаторах. Приняв эту модульную конструкцию, мы создаем прочную основу для будущих улучшений, что принесет пользу как нашему проекту, так и широкому сообществу разработчиков.


Торговые инструменты на MQL5 (Часть 18): Скруглённые текстовые выноски с настройкой ориентации
В этой статье показано, как создавать скругленные текстовые выноски в MQL5, комбинируя скругленный прямоугольник с треугольником-указателем и управляя ориентацией (вверх, вниз, влево, вправо). В ней подробно описаны предварительные вычисления геометрии, суперсэмплированное заполнение, закругленные дуги вершин и сегментированные рамки с коэффициентом расширения для бесшовных соединений. Читатели получат настраиваемый код для установки размера, радиуса, цвета, прозрачности и толщины, готовый для использования в качестве оповещений или всплывающих подсказок в торговых интерфейсах.


От одиночного CatBoost к Cross-Fitted Stack в MQL5: ансамбль без утечки будущего и отдельный audit-forward 2026
Статья показывает, как построить stack-ансамбль для MetaTrader 5 без утечки данных между уровнями и расхождений инференса. Реализован purged expanding walk-forward с 72-часовым разрывом, три разнородных CatBoost-классификатора, калибраторы вероятности и размера позиции, а также встраивание 31 модели в советник MQL5. Отдельный аудит 2026 года демонстрирует границы применимости профилей и сравнение с неизменяемой базовой линией.

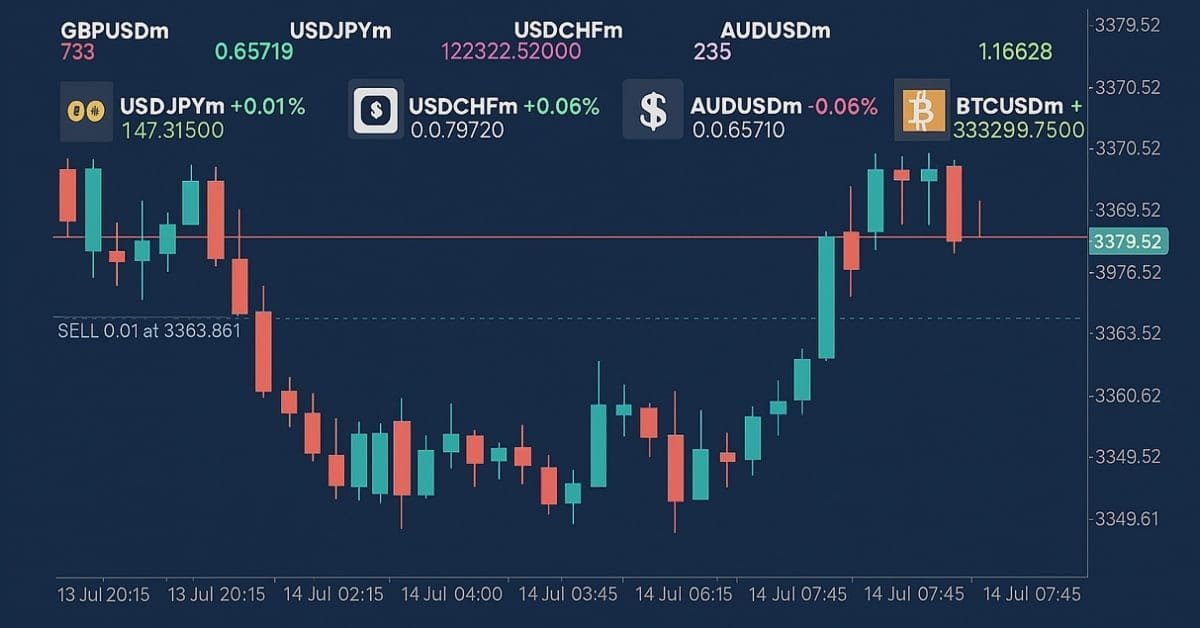
Торговые инструменты на MQL5 (Часть 5): Создание бегущей тикерной строки для мониторинга символов в реальном времени
В данной статье мы разрабатываем бегущую тикерную строку на языке MQL5 для мониторинга в реальном времени нескольких инструментов, отображающую цены Bid, спреды и ежедневные процентные изменения с эффектом прокрутки. Мы реализуем настраиваемые шрифты, цвета и скорость прокрутки, чтобы эффективно выделять движение цен и тренды.


Преодоление ограничений машинного обучения (Часть 6): Эффективная кросс-валидация исторической памяти рынка
В этом обсуждении мы противопоставим классический подход к кросс-валидации временных рядов современным альтернативам, бросающим вызов его основным допущениям. Мы выявляем ключевые «слепые зоны» традиционной кросс-валидации, особенно её неспособность учитывать меняющиеся рыночные условия. Для устранения этих пробелов мы внедряем эффективную кросс-валидацию исторической памяти рынка (Effective Memory Cross-Validation, EMCV) - подход, ориентированный на предметную область, ставящий под сомнение устоявшееся мнение о том, что увеличение объема исторических данных всегда повышает показатели результатов.


Рыночные секреты Ларри Уильямса (Часть 14): Обнаружение разворотов Hidden Smash Day с помощью пользовательского индикатора
В этой статье разрабатывается практический индикатор MQL5, который обнаруживает бары Hidden Smash Day по строгим числовым критериям и, при необходимости, по подтверждению на следующей сессии. Рассматриваются процедуры обнаружения, регистрация буферов и настройка отрисовки, позволяющая размещать стрелки на барах, соответствующих условиям. Такой подход дает стабильные, не перерисовывающиеся сигналы для исторического тестирования и мониторинга в реальном времени.


Разработка инструментария для анализа Price Action (Часть 46): Создание интерактивного советника по уровням коррекции Фибоначчи с интеллектуальной визуализацией на MQL5
Инструменты Фибоначчи – одни из наиболее популярных инструментов технического анализа. В этой статье мы создадим советник Interactive Fibonacci EA, который строит уровни коррекции и расширения, динамически реагирующие на движение цены, выдает алерты в реальном времени, аккуратно оформляет линии и показывает бегущую строку в стиле новостной ленты. Еще одно важное преимущество этого советника – гибкость: вы можете вручную ввести на графике значения максимума (A) и минимума (B) движения, что дает точный контроль над анализируемым рыночным диапазоном.


Создаем объемные 3D бары на MQL5
Переносим 3D-бары из Python в нативный MQL5: вместо plotly и моста к терминалу — сцена на CCanvas3D и DirectX 11 прямо на графике. Цена, время и тиковый объём раскладываются по трём осям, геометрия собирается вручную из вершин и треугольников, а орбитальная камера на событиях мыши даёт интерактивный осмотр без внешних зависимостей.

Торговые инструменты на языке MQL5 (Часть 8): Улучшенная информационная панель с возможностью перетаскивания и сворачивания
В этой статье мы разрабатываем улучшенную информационную панель, дополняющую предыдущую часть, добавляя функции перетаскивания и сворачивания для улучшения взаимодействия с пользователем, сохраняя при этом мониторинг позиций с несколькими символами и показателей счета в режиме реального времени.


Рыночные секреты Ларри Уильямса (Часть 5): Автоматизация стратегии волатильного пробоя на MQL5
В этой статье показано, как автоматизировать стратегию волатильного пробоя Ларри Уильямса в MQL5 с помощью практического пошагового подхода. Вы узнаете, как оценивать расширение дневного диапазона, определять уровни входа на покупку и продажу, управлять риском с помощью стопов на основе диапазона и целей по прибыли на основе соотношения риск/прибыль, а также разработать профессиональный советник (Expert Advisor, EA) для MetaTrader 5. Материал предназначен для трейдеров и разработчиков, которые хотят превратить торговые идеи Ларри Уильямса в полностью тестируемую и готовую к развертыванию автоматическую торговую систему.


Неопределённость как модель (Часть 5): Основы регрессии
Практическое введение в регрессионные модели временных рядов: регрессия на константу и парная регрессия при детерминированном, экзогенном и эндогенном регрессорах. Описаны ключевые шаги диагностики, включая анализ остатков и проверку гипотез, необходимые для обоснованных торговых решений. Приложены MQL5‑скрипты для MetaTrader 5, реализующие тесты и графики на реальных данных.


Нейросети в трейдинге: Поиск устойчивых закономерностей в разнородных рыночных данных (INFNet)
Статья знакомит с фреймворком INFNet, предложенным для эффективного взаимодействия признаков в многозадачных системах. Проанализированы ключевые принципы в контексте финансовых рынков. Начата адаптация предложенных подходов средствами MQL5: переосмыслена структура данных и реализован механизм генерации сценарных токенов. Создана основа для дальнейшей разработки моделей с линейной сложностью и устойчивой обработкой разнородных рыночных сигналов.


Алгоритм андского кондора — Andean Condor Algorithm (ACA)
В статье реализован Andean Condor Algorithm (ACA) для MQL5 — компактный оптимизатор с многомасштабным оператором интенсификации. Выявлен эффект значимого роста качества при малой популяции: одна корректировка настроек выводит его в топ-45 — и за этим стоит характерная особенность алгоритма, о которой стоит знать. Материал даёт готовый код и практические ориентиры по применению.


Разработка системы репликации (Часть 58): Возвращаемся к работе над сервисом
После перерыва в разработке и улучшении сервиса, используемого для репликации/моделирования, сегодня мы возобновляем над ним работу. Теперь, когда мы отказались от использования таких ресурсов, как глобальные переменные терминала, нам придется полностью реструктурировать некоторые его части. Не волнуйтесь, этот процесс будет подробно объяснен, чтобы каждый мог следить за разработкой нашего сервиса.


Разработка системы репликации (Часть 61): Нажатие кнопки воспроизведения в сервисе (II)
В данной статье мы рассмотрим изменения, которые позволят системе репликации/моделирования работать более эффективно и безопасно. Также я не оставлю без внимания тех, кто хочет извлечь максимум пользы из использования классов. Кроме того, рассмотрим специфическую проблему в MQL5, которая снижает производительность кода при работе с классами, и объясним, как ее решить.


Моделирование рынка: Position View (I)
Контент, который мы будем рассматривать с этого момента, гораздо сложнее с точки зрения теории и концепций. Я постараюсь сделать содержание как можно более простым. Сама программная часть довольно проста и понятна. Но если вы не понимаете стоящую за этим теорию, вы останетесь совершенно без ресурсов для доработки или даже адаптации системы репликации/моделирования под задачи, отличающиеся от тех, что я собираюсь показать. Я не хочу, чтобы вы просто компилировали и использовали код, который я показываю. Я хочу, чтобы вы учились, разбирались и, если возможно, могли создать что-то еще лучше.


Нейросети в трейдинге: Когнитивная инерция в анализе финансовых рынков (Окончание)
Лучше всего здесь работает сочетание вариантов 2 и 4: оно сохраняет техническую точность, не обещает доходность и сразу показывает практический смысл архитектуры. В статье завершается адаптация фреймворка CogDriver к анализу финансовых рынков. Представление рыночной сцены, временная память, прогнозный план и оценка ожидаемой ошибки объединяются в единый торговый контур, при этом прогнозирование отделено от принятия решений. Рассматриваются построение моделей, организация обучения и проверка архитектуры в тестере стратегий MetaTrader 5 с акцентом на снижение избыточной реактивности и дрожания торговых решений.

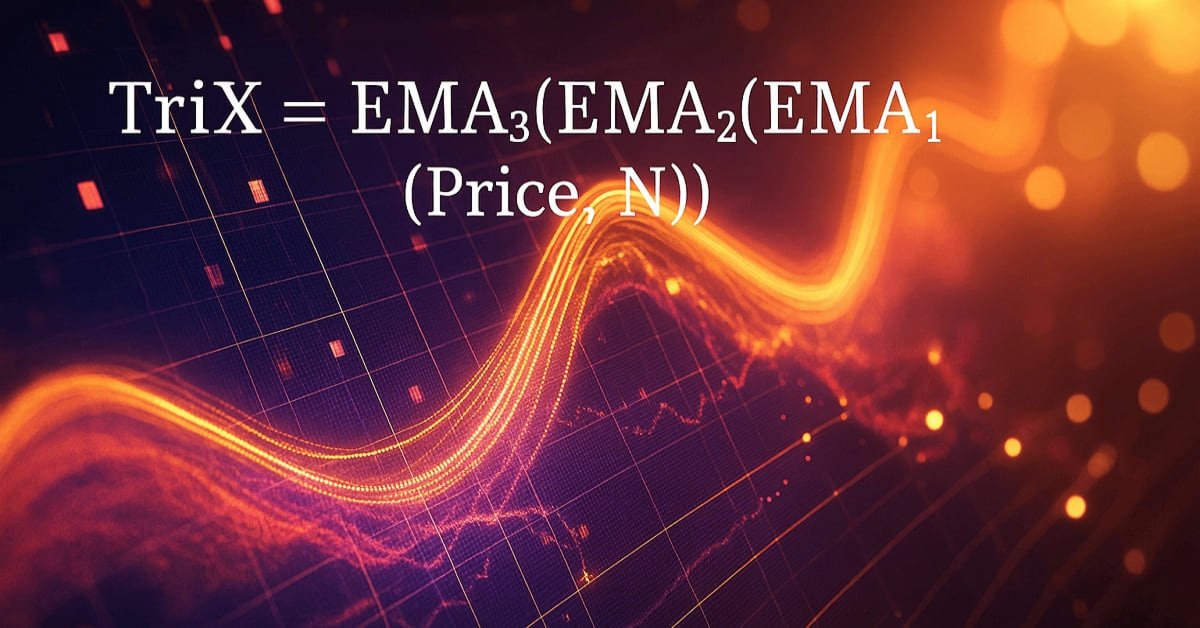
Возможности Мастера MQL5, которые вам нужно знать (Часть 67): Использование паттернов TRIX и процентного диапазона Уильямса
Тройной экспоненциальный осциллятор скользящей средней (Triple Exponential Moving Average Oscillator, TRIX) и осциллятор процентного диапазона Уильямса (Williams Percentage Range Oscillator) — это еще одна пара индикаторов, которые можно использовать совместно в советнике MQL5. Эта пара индикаторов, как и те, которые мы недавно рассматривали, также дополняет друг друга, поскольку TRIX определяет тренд, а процентный диапазон подтверждает уровни поддержки и сопротивления. Как всегда, мы используем Мастер MQL5 для оценки потенциала индикаторов.


Осциллятор Parafrac: Комбинация индикаторов Parabolic SAR и Fractals
Мы рассмотрим, как объединить Parabolic SAR и индикатор Fractals для создания нового индикатора осцилляторного типа. Используя сильные стороны обоих инструментов, трейдеры могут разработать более точную и эффективную торговую стратегию.


Разработка системы репликации (Часть 63): Нажатие кнопки воспроизведения в сервисе (IV)
В этой статье мы наконец решим проблемы моделирования тиков на одноминутном баре, чтобы те могли сосуществовать с реальными тиками. Таким образом, мы избежим возникновения проблем в будущем. Представленный здесь контент предназначен только для образовательных целей. Ни в коем случае его не следует рассматривать как приложение, предназначенное для чего-то иного, кроме изучения и освоения представленных концепций.


От начального до среднего уровня: Наследование
Без сомнения, данная статья потребует от вас значительного времени, чтобы понять, как и почему работают описанные здесь материалы. Это объясняется тем, что всё, что здесь будет показано, изначально ориентировано на объектно-ориентированное программирование, но на самом деле оно основано на принципах структурного программирования.

Статистический арбитраж с использованием коинтегрированных акций (Часть 4): Обновление параметров модели в реальном времени
В данной статье описывается простой, но комплексный алгоритм статистического арбитража для торговли корзиной коинтегрированных акций. В него входит полнофункциональный скрипт на языке Python для загрузки и хранения данных; тесты на корреляцию, коинтеграцию и стационарность, а также пример реализации сервиса Metatrader 5 для обновления базы данных и соответствующий советник. Здесь приведены некоторые проектные решения для справки и в целях содействия воспроизведению эксперимента.


Нейросети в трейдинге: От рыночного шума к устойчивому торговому плану (Основные компоненты)
В статье представлена практическая реализация ключевых модулей архитектуры MomAD, адаптированных для финансовых временных рядов: TTM и MPI. Рассмотрены механизмы сопоставления сценариев-кандидатов с историей решений, выбора согласованного торгового плана и его уточнения через рыночный контекст. Работа показывает, как модель может снижать реакцию на шум, сохранять преемственность решений и формировать более устойчивую торговую гипотезу.

Знакомство с языком MQL5 (Часть 31): Освоение API и функции WebRequest в языке MQL5 (V)
Узнайте, как использовать функцию WebRequest и вызовы внешних API, чтобы получать свежие свечные данные, преобразовывать каждое значение в пригодный тип и аккуратно сохранять информацию в табличном виде. Этот шаг закладывает основу для создания индикатора, который визуализирует данные в свечном формате.


От новичка до эксперта: Автоматизация внутридневных стратегий
Мы переводим идею ретеста EMA(50) в советник для внутридневной торговли, основанный на поведении цены. В исследовании формализуются трендовый уклон, взаимодействие с EMA (проколоть/пробить и закрыться), подтверждение реакции и дополнительные фильтры, после чего они реализуются в MQL5 с использованием модульных функций и дескрипторов с безопасным управлением ресурсами. Визуальное тестирование в Тестере стратегий позволяет проверить корректность сигналов. В результате получается понятный шаблон для кодирования дискреционных отскоков.


Нейросети в трейдинге: Оптимизация Cross-Attention для анализа длинных последовательностей рынка (Основные компоненты)
В статье продолжается реализация фреймворка STCA средствами MQL5. Оригинальные оптимизации Self-Attention перенесены в архитектуру FlashAttention-2 и адаптированы под финансовые данные. Особое внимание уделено аккумулированию и распределению градиентов между потоками рабочей группы для анализа длинных временных рядов и многоголового внимания.


Алгоритм оптимизации грифов — Buzzard Optimization Algorithm (BUZOA)
BUZOA — популяционный метаэвристический алгоритм, в котором каждый агент на каждой итерации случайно выбирает одну из трёх тактик охоты: узкий поиск вокруг личного рекорда, классический PSO-шаг к лидеру стаи или полную телепортацию в случайную точку пространства. В статье разбирается реализация алгоритма на MQL5, показывается найденная в оригинальной формулировке ошибка знака коэффициента и приводятся результаты бенчмарка на стандартном тестовом стенде.


Создание пользовательских индикаторов в MQL5 (Часть 11): Улучшение футпринт-графика с помощью слоёв рыночной структуры и ордер-флоу
В статье MQL5-индикатор футпринт-графика расширяется слоями рыночной структуры и ордер-флоу: барами объёмного профиля, точкой контроля (Point of Control, POC), подсветкой зоны стоимости (value area), выявлением последовательных дисбалансов, зонами поглощения, а также маркерами single print (одиночных принтов) и unfinished business (незавершённой аукционной отработки экстремума). Мы расширим структуры данных бара, добавим функции для POC/зоны стоимости, дисбаланса и поглощения, а также построим конвейер отрисовки с фиксированным порядком слоёв. Вы получите готовые входные параметры, метаданные и утилиты отрисовки для интеграции и настройки этих слоёв в индикаторе.


От начального до среднего уровня: Индикатор (V)
В данной статье мы рассмотрим, как обрабатывать запросы пользователей на изменение режима построения графика. Это необходимо для того, чтобы индикатор, разработанный для использования текущего режима построения графиков, не выглядел странно или не отличался от того, что ожидает пользователь MetaTrader 5.


Статистический арбитраж на основе коинтегрированных акций (Часть 10): Обнаружение структурных разрывов
В данной статье представлен тест Чоу для выявления структурных разрывов в зависимостях между парами переменных, а также применение метода кумулятивной суммы квадратов (CUSUM) для мониторинга и раннего выявления структурных разрывов. В статье объявление о партнерстве между Nvidia и Intel и заявление правительства США о введении внешнеторговых пошлин приводятся в качестве примеров, иллюстрирующих, соответственно, инверсию наклона и сдвиг пересечения. Предоставляются скрипты на Python для всех тестов.


Разработка инструментария для анализа Price Action (Часть 58): Модуль анализа сжатия диапазона и классификации зрелости
В продолжение предыдущей статьи, где был представлен модуль классификации состояния рынка, в этой части мы сосредоточимся на реализации основной логики выявления и оценки зон сжатия. В статье представлена система обнаружения сжатия диапазона и оценки зрелости на языке MQL5, которая анализирует зоны рыночной консолидации, опираясь только на динамику цены.


Моделирование рынка (Часть 20): Первые шаги на SQL (III)
Хотя мы можем выполнять операции с базой данных, содержащей около 10 записей, но материал усваивается гораздо лучше, когда мы работаем с файлом, который содержит более 15 тысяч записей. То есть, если бы мы попытались создать такое вручную, то эта задача была бы огромной. Однако трудно найти такую базу данных, даже для учебных целей, доступную для скачивания. Но на самом деле нам не нужно к этому прибегать, мы можем использовать MetaTrader 5 для создания базы данных для себя. В сегодняшней статье мы рассмотрим, как это сделать.