Статьи по программированию на языке MQL5

Изучайте язык программирования торговых стратегий MQL5 по опубликованным здесь статьям, большая часть которых написана вами - членами сообщества. Все статьи разделены на категории для быстрого поиска ответа по тому или иному аспекту программирования: "Интеграция", "Тестер", "Торговые стратегии" и многое другое.
Следите за новыми публикациями и участвуйте в их обсуждении на форуме!
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Улучшенная оптимизация сталкивающихся тел — Enhanced Colliding Bodies Optimization (ECBO)
В статье рассматривается алгоритм Colliding Bodies Optimization (CBO), основанный на физике одномерных столкновений тел. Базовая версия алгоритма не содержит настраиваемых параметров, что делает её простой. Поэтому за основу реализации была взята расширенная версия ECBO, дополненная памятью столкновений и механизмом кроссовера, что позволило алгоритму показать достойные результаты и занять место в рейтинговой таблице.


Нейросети в трейдинге: Оптимизация Cross-Attention для анализа длинных последовательностей рынка (Окончание)
В статье рассматривается практическая реализация архитектуры STCA с интеграцией механизмов OneTrans для совместной обработки временных рядов и контекстных признаков рынка. Описаны особенности построения модели, алгоритмы прямого прохода и накопления исторического состояния. Отдельное внимание уделено процессу обучения и результатам тестирования на реальных данных, демонстрирующим поведение модели в рыночных условиях.


Разработка системы репликации (Часть 76): Новый Chart Trade (III)
В этой статье мы рассмотрим, как работает недостающий код из предыдущей статьи, DispatchMessage. Здесь мы введем тему следующей статьи. По этой причине важно понять, как работает данная процедура, прежде чем переходить к следующей теме. Представленные здесь материалы предназначены только для обучения. Ни в коем случае не рассматривайте это приложение как окончательное, цели которого будут иные, кроме изучения представленных концепций.


Автоматизация торговых стратегий в MQL5 (Часть 26): Создание системы усреднения на основе пин-баров для многопозиционной торговли
В данной статье мы разрабатываем систему усреднения на основе пин-баров на языке MQL5, которая обнаруживает паттерны пин-баров для открытия сделок и использует стратегию усреднения для управления несколькими позициями, дополненную трейлинг-стопами и переводом в безубыток. Мы объединяем настраиваемые параметры с дашбордом для мониторинга позиций и прибыли в реальном времени.


Нейросети в трейдинге: Когнитивная инерция в анализе финансовых рынков (CogDriver)
В статье показана адаптация фреймворка CogDriver из автономного вождения к анализу финансовых рынков с упором на когнитивную инерцию и временную согласованность решений. Разбирается удержание рыночной гипотезы и её проверка на новых данных для снижения дрожания сигналов. Практический раздел вводит класс CNeuronCogDriverData, который нормализует признаки, накапливает стек состояний и формирует MarketStateDensity-представления как фундамент дальнейшего планирования.


Нейросети в трейдинге: Унифицированное смешивание признаков для торговых решений (Основные компоненты)
В статье показана адаптация фреймворка UniMixer средствами MQL5 для анализа финансовых рынков. Модуль UniMixer сначала выполняет смешивание токенов на локальном масштабе. Затем при глобальном смешивании токены сжимаются для фильтрации шума и снижения вычислительной нагрузки. После чего восстанавливаются до исходного количества. Интеграция с PerToken SwiGLU обеспечивает доработку каждого токена, повышая точность и устойчивость модели к рыночным колебаниям.


Рекуррентный количественный анализ (RQA) в MQL5: Разработка полноценной библиотеки анализа
В этой статье создаётся полный набор средств для количественного анализа рекуррентности (Recurrence Quantification Analysis, RQA) для MetaTrader 5 на чистом MQL5. Мы рассмотрим реконструкцию фазового пространства, встраивание с временной задержкой (time-delay embedding), построение матрицы расстояний и рекуррентной матрицы, извлечение метрик RQA, автоматический выбор эпсилона и расчёт в скользящем окне с помощью модульной архитектуры библиотеки. В завершение статья показывает, как применить библиотеку в практическом индикаторе, который выводит RR, DET, LAM, ENTR и TREND непосредственно на график, создавая надёжную основу для нелинейного анализа временных рядов в MQL5.


Автоматизация классических рыночных методов в MQL5 (Часть 1): Накопление и распределение по Вайкоффу
В статье описывается советник MQL5, автоматизирующий обнаружение накопления и распределения по Вайкоффу с помощью конечного автомата. Перед открытием позиций в точках LPS или LPSY он подтверждает последовательности spring–SOS и upthrust–SOW, используя относительный тиковый объём в качестве критерия подтверждения. Читатель познакомится с моделью состояний, критериями обнаружения, организацией кода и процедурой тестирования в MetaTrader 5.


Разработка системы репликации (Часть 59): Новое будущее
Правильное понимание разных идей позволяет нам делать больше с наименьшими усилиями. В этой статье мы рассмотрим, почему необходимо настроить применение шаблона до того, как сервис начнет взаимодействовать с графиком. И что, если мы улучшим указатель мыши, чтобы иметь возможность делать больше вещей с его помощью?

Торговый инструментарий MQL5 (Часть 5): Расширение EX5-библиотеки для управления историей функциями последнего исполненного отложенного ордера
Узнайте, как создать EX5-модуль экспортируемых функций, который легко запрашивает и сохраняет данные последнего исполненного отложенного ордера. В этом пошаговом руководстве мы улучшим EX5-библиотеку для управления историей (History Management), разработав специализированные и обособленные функции для извлечения основных свойств последнего исполненного отложенного ордера. К этим свойствам относятся тип ордера, время установки, время исполнения, тип исполнения и другие важные данные, необходимые для эффективного управления и анализа истории торговли отложенными ордерами.


Разработка системы репликации (Часть 65): Нажатие кнопки воспроизведения в сервисе (VI)
В данной статье мы рассмотрим, как реализовать и решить проблему с указателем мыши при его использовании в сочетании с приложением репликации/моделирования. Представленные здесь материалы предназначены только для обучения. Ни в коем случае не рассматривайте это приложение как окончательное, цели которого будут иные, кроме изучения представленных концепций.

Поэтапный отбор признаков на MQL5
В этой статье мы представляем модифицированную версию поэтапного отбора признаков, реализованную в MQL5. Настоящий подход основан на методах, описанных Тимоти Мастерсом (Timothy Masters) в работе "Современных алгоритмах интеллектуального анализа данных на C++" и "CUDA C".


Знакомство с языком MQL5 (Часть 40): Руководство для начинающих по работе с файлами в MQL5 (II)
В этой статье вы создадите торговый журнал в формате CSV с помощью MQL5, считывая историю счета за заданный период и записывая в файл структурированные записи. В статье объясняется, как подсчитывать сделки, получать тикеты, определять символ и тип ордера, а также с помощью динамических массивов собирать данные о входе в сделку (лот, время, цена, SL/TP) и выходе из нее (время, цена, прибыль, результат). В результате получается упорядоченный журнал, который сохраняется между запусками программы и подходит для анализа и отчетности.


Торговые инструменты на MQL5 (Часть 2): Улучшение интерактивного торгового помощника через динамическую визуализацию
В этой статье мы обновим наш инструмент Trade Assistant, добавив функциональность панели перетаскивания и эффекты наведения курсора мыши, чтобы сделать интерфейс более интуитивно понятным и отзывчивым. Мы совершенствуем инструмент для проверки настроек ордеров в режиме реального времени, обеспечивая точные торговые настройки относительно рыночных цен. Мы также тестируем эти усовершенствования на исторических данных, чтобы подтвердить их надежность.


Торговые инструменты MQL5 (Часть 12): Улучшение интерактивности панели корреляционной матрицы
В этой статье мы улучшаем панель корреляционной матрицы в MQL5 с помощью интерактивных признаков, таких как перетаскивание панели, сворачивание / разворачивание, эффекты при наведении курсора мыши на кнопки и таймфреймы, а также обработка событий мыши для улучшения взаимодействия с пользователем. Мы добавили сортировку символов по средней силе корреляции в восходящем/нисходящем режимах, переключение между отображением корреляции и p-значения, а также включили переключение между светлой и темной темами с динамическим обновлением цвета.


Популяционные алгоритмы оптимизации: строим защиту от читеров
Проведён повторный прогон алгоритмов на обновлённых функциях и предложен метод быстрой проверки их «честности». Составной тест объединяет пять разных ландшафтов и исключает выигрыш за счёт геометрии отдельных задач, позволяя быстро оценить реальную поисковую способность алгоритма. Прилагается скрипт для предварительной валидации алгоритмов перед применением к оптимизации торговых стратегий.


Разработка системы репликации (Часть 72): Неожиданный способ оповещений (I)
То, что мы создадим сегодня, будет сложным для понимания. Поэтому в данной статье я расскажу только о начальном этапе. Внимательно прочитайте содержание данной статьи, это важно для того, чтобы перейти к следующему шагу. Цель данного материала - исключительно дидактическая, только для изучения и освоения представленных концепций, без практического применения.


Разработка инструментария для анализа Price Action (Часть 39): Автоматизация обнаружения BOS и ChOCh на MQL5
В этой статье представлена Fractal Reaction System – компактная система на MQL5, которая преобразует фрактальные опорные точки в сигналы рыночной структуры, пригодные для практического применения. Используя логику закрытых баров, чтобы избежать перерисовки, советник предупреждает о смене характера (ChOCh) и подтверждает пробои структуры (BOS), рисует сохраняемые графические объекты, а также ведет журнал и выдает алерты по каждому подтвержденному событию (на десктопных и мобильных устройствах, в том числе со звуком). Ниже разберем проектирование алгоритма, примечания по реализации, результаты тестирования и полный код советника, чтобы вы могли самостоятельно скомпилировать, протестировать и запустить данный инструмент.


Нейросети в трейдинге: Масштабируемые трансформеры со структурной декомпозицией признаков (Окончание)
Статья посвящена практической реализации Field-Aware архитектуры для алгоритмической торговли в среде MQL5. Рассматривается проблема слабой переносимости классических attention-моделей на финансовые данные: нестабильность вне выборки, чувствительность к смене рыночного режима и избыточная вычислительная сложность.


Тестовые чемпионы против реальных задач оптимизации
Мы анализируем, почему рейтинги могут быть завышены из‑за совпадения траекторий алгоритмов с диагоналями бенчмарков, и дополняем методику тестирования требованием удалять глобальный экстремум от диагоналей. Обновляем Forest и Megacity, проводим RAW‑верификацию и калибровку через VerifyExtremes.mq5. Падение результатов HHO и DOAm служит практическим индикатором ложных лидеров.


Нейросети в трейдинге: Оценка риска по несогласованности представлений (Основные компоненты)
В статье реализована адаптация ReGEN-TAD под MQL5: риск трактуется как согласованность двух путей анализа — трансформера (контекст) и рекуррентной сети (динамика). Введён модуль токенизации разности, который формирует токен риска в общем пространстве признаков и передаёт его в последующие решения. Практический итог — готовые блоки для интеграции оценки уверенности в советники и для последующего обучения и тестирования.

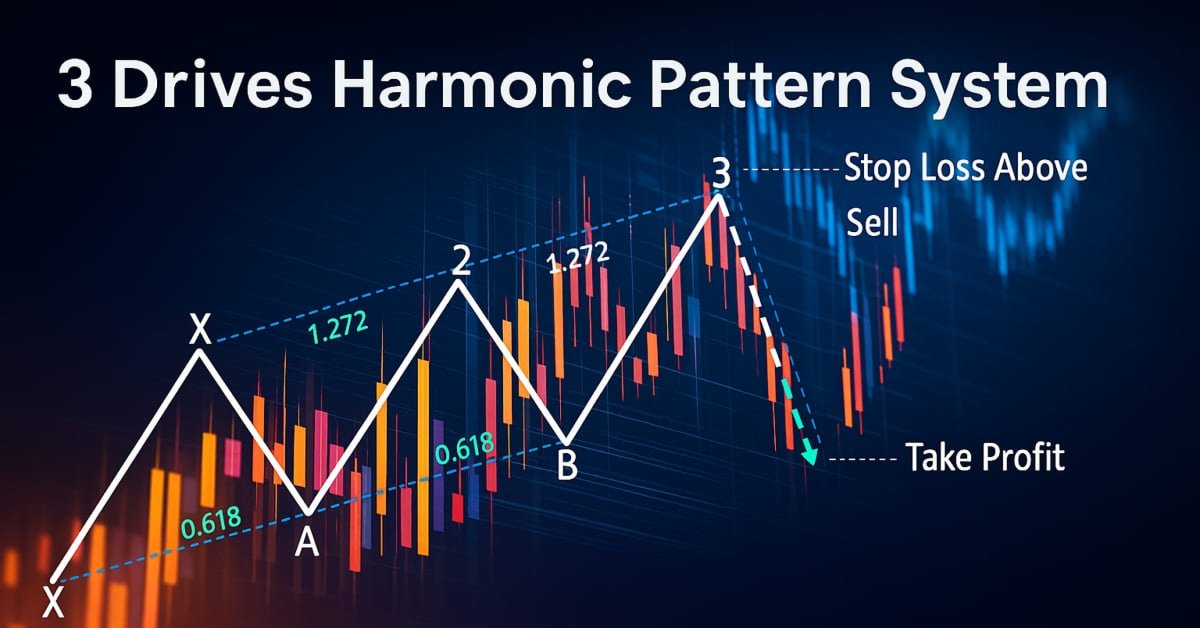
Автоматизация торговых стратегий в MQL5 (Часть 31): Создание системы распознавания гармонического паттерна "3 Drives" с использованием Price Action
В этой статье мы разрабатываем систему распознавания гармонических паттернов "3 Drives" на языке MQL5, которая определяет бычьи и медвежьи гармонические паттерны "3 Drives" с использованием точек разворота и уровней Фибоначчи, открывая сделки с пользовательскими уровнями входа, стоп-лосса и тейк-профита в соответствии с вариантами, выбранными пользователем. Мы также повысим наглядность и информативность системы для трейдера с помощью графических объектов на графике.


Повторное использование нарушенных ордер-блоков в качестве блоков смягчения (SMC)
В этой статье мы рассмотрим, как ранее ставшие недействительными ордер-блоки можно повторно использовать в качестве блоков смягчения последствий в рамках «Концепции умных денег» (Smart Money Concepts, SMC). Эти зоны показывают, где институциональные трейдеры повторно входят на рынок после неудачного ордер-блока, предоставляя зоны высокой вероятности продолжения торговли в рамках доминирующего тренда.


Возможности Мастера MQL5, которые вам нужно знать (Часть 69): Использование паттернов SAR и RVI
Параболический SAR и индекс относительной бодрости (Relative Vigour Index, RVI) — еще одна пара индикаторов, которые можно использовать совместно в советнике MQL5. Эти индикаторы, как и рассмотренные ранее, также дополняют друг друга, поскольку SAR определяет тренд, а RVI проверяет импульс. Как обычно, мы используем Мастер MQL5 для построения и тестирования любого потенциала, который может иметь эта пара индикаторов.

Создание панели администратора торговли на MQL5 (Часть XI): Современный интерфейс мессенджера в платформе (I)
Сегодня мы будем работать над совершенствованием интерфейса обмена сообщениями на коммуникационной панели и приведем его в соответствие со стандартами современных высокопроизводительных коммуникационных приложений. Для этого мы обновим класс CommunicationsDialog. Все эти обновления мы рассмотрим в деталях, а также наметим следующие шаги в развитии интерфейсов наших программ с использованием MQL5.


Нейросети в трейдинге: Когнитивная инерция в анализе финансовых рынков (модуль прогнозирования)
В статье продолжается адаптация фреймворка CogDriver к анализу финансовых рынков. После построения рыночной сцены и временно согласованной памяти переходим к созданию Forecast Head — модуля прогнозирования. Рассматривается механизм рекуррентного уточнения прогноза, сочетание Cross- и Self-Attention, проблема позиционного кодирования и диагностические признаки, помогающие оценивать устойчивость будущей торговой гипотезы.

Анализ настроений в Twitter с помощью сокетов
Этот инновационный торговый бот интегрирует платформу MetaTrader 5 с языком Python в целях использования анализа настроений в социальных сетях в режиме реального времени для автоматизированного принятия торговых решений. Путем анализа настроений в Twitter, связанных с конкретными финансовыми инструментами, бот преобразует тенденции социальных сетей в действенные торговые сигналы. Он использует архитектуру «клиент-сервер» с сокетной связью, обеспечивая бесперебойное взаимодействие между торговыми возможностями MetaTrader 5 и вычислительной мощностью Python.

Искусство ведения логов (Часть 5): Оптимизация обработчика с помощью кэширования и ротации
В этой статье мы улучшим библиотеку логов путем добавления форматтеров в обработчики, класса CIntervalWatcher для управления циклами выполнения, оптимизации с кэшированием и ротацией файлов, тестов производительности и практических примеров. Благодаря этим улучшениям мы получим эффективную, масштабируемую и адаптируемую систему ведения логов к различным сценариям разработки.

Искусство ведения логов (Часть 3): Изучение обработчиков для сохранения логов
В этой статье мы разберем концепцию обработчиков в библиотеке логирования, поймем их работу, и создадим три начальные реализации: консоль, база данных и файл. Мы рассмотрим все: от базовой структуры обработчиков до практического тестирования, заложив основу для их дальнейшей полноценной реализации.

Разработка инструментария для анализа Price Action (Часть 28): Инструмент для торговли пробоя диапазона открытия
В начале каждой торговой сессии направление рынка часто становится понятным только после того, как цена выходит за пределы диапазона открытия. В этой статье мы разберем, как создать советник на MQL5, который автоматически обнаруживает и анализирует пробои диапазона открытия, предоставляя своевременные сигналы на основе данных для более уверенных внутридневных входов.


Разработка инструментария для анализа Price Action (Часть 61): Структурные пробои наклонных трендовых линий с подтверждением по трем свингам
Представлен инструмент для анализа пробоев наклонных трендовых линий, который использует проверку по трем свингам для генерации объективных сигналов Price Action. Система автоматизирует выявление свингов, построение трендовых линий и подтверждение пробоев, используя логику пересечения цены с линией, чтобы снизить шум и стандартизировать исполнение сигналов. В статье изложены правила стратегии, показана реализация на языке MQL5 и рассмотрены результаты тестирования; инструмент предназначен для анализа и подтверждения сигналов, а не для автоматической торговли.


Разработка системы репликации (Часть 78): Новый Chart Trade (V)
В данной статье мы рассмотрим, как нужно реализовывать часть кода получателя. Здесь мы реализуем версию советника, чтобы протестировать и узнать, как работает взаимодействие по протоколу. Представленные здесь материалы предназначены только для обучения. Ни в коем случае не рассматривайте его как окончательное приложение, целью которого не является изучение представленных концепций.

Наблюдатель Connexus (Часть 8): Добавление Request Observer (Наблюдатель запросов)
В этой заключительной части нашей серии библиотеки Connexus мы рассмотрели реализацию паттерна Наблюдатель, а также основные рефакторинги в путях к файлам и именах методов. В этой серии представлена вся разработка Connexus, предназначенная для упрощения HTTP-взаимодействия в сложных приложениях.

Архитектура системы машинного обучения в MetaTrader 5 (Часть 2): Маркировка финансовых данных для машинного обучения
Во второй части серии «MetaTrader 5 и машинное обучение: практическое руководство» вы узнаете, почему простые метки могут сбивать ваши модели с толку — и как применять продвинутые техники, такие как метод тройных барьеров и сканирование тренда, для создания надежных и учитывающих риски целевых показателей. Наполненное практическими примерами на Python, оптимизирующими эти вычислительно сложные методы, это практическое руководство показывает, как преобразовать зашумленные рыночные данные в достоверные метки, отражающие реальные условия торговли.

Разработка инструментария для анализа Price Action (Часть 33): Инструмент на основе теории свечного диапазона
Улучшите свое понимание рынка с помощью набора инструментов Candle-Range Theory для MetaTrader 5 – полностью нативного решения на MQL5 на основе теории свечного диапазона, которое превращает необработанные ценовые бары в информацию о волатильности в реальном времени. Легковесная библиотека CRangePattern сопоставляет истинный диапазон каждой свечи с адаптивным ATR и классифицирует ее в момент закрытия; затем CRT Indicator отображает эти классификации на графике в виде четких цветовых прямоугольников и стрелок, которые сразу показывают зоны сжатия, резкие пробои и полное поглощение диапазона.


Неопределенность как модель (Часть 3): Математическая статистика — как извлекать знания из данных
В данной части цикла разбираются механизмы Закона больших чисел (ЗБЧ) и Центральной предельной теоремы (ЦПТ) как теоретической основы для понимания рыночных закономерностей. Описывается инструментарий описательной статистики и методы нахождения точечных и интервальных оценок параметров распределений. Особое внимание уделено методологии проверки статистических гипотез, позволяющей объективно отделять истинные рыночные аномалии от случайного шума. Каждое теоретическое построение сопровождено практическим примером в приложении, что позволяет закрепить материал на конкретных данных.


Роевой оптимизатор с иерархией суброев — Flock by Leader
Мы строим и реализуем в MQL5 алгоритм Flock by Leader: суброи формируются по метрике ARF, лидер определяется по лучшему личному рекорду, а не по положению центроида. Приводим формулы обновления для ролей роя и механизм separation. Класс C_AO_FBL совместим с тестовым стендом и проверен на функциях Hilly, Forest и Megacity в размерностях 10–1000 координат, что упрощает воспроизведение и сравнение.


Нейронные сети на практике: Практика ведет к совершенству
В сегодняшней статье мы рассмотрим, как простое изменение кода, позволяющее сделать нейрон немного более специализированным, может значительно ускорить этап обучения. Ведь, как только нейрон или нейронная сеть (как мы увидим позже) будет обучена, работа, которую она выполняет, станет намного быстрее. Мы также расскажем о проблеме, которая существует, но о которой мало кто говорит.


Создание самооптимизирующихся советников на MQL5 (Часть 11): Введение в основы линейной алгебры
В ходе этого обсуждения мы заложим основу для использования мощных инструментов линейной алгебры, реализованных в API матриц и векторов MQL5. Чтобы умело использовать этот API, нам необходимо хорошо понимать принципы линейной алгебры, лежащие в основе эффективного применения этих методов. Цель этой статьи — дать читателю интуитивное представление о некоторых из наиболее важных правил линейной алгебры, которые нам, как алгоритмическим трейдерам в MQL5, необходимы для начала работы с этой мощной библиотекой.

Анализ нескольких символов с помощью Python и MQL5 (Часть II): Анализ главных компонентов для оптимизации портфеля
Управление рисками торгового счета является сложной задачей для всех трейдеров. Можем ли мы разработать торговые приложения, которые динамически изучают режимы высокого, среднего и низкого риска для различных символов в MetaTrader 5? Используя PCA, мы получаем лучший контроль над дисперсией портфеля. Я продемонстрирую, как создавать приложения, которые изучают эти три режима риска на основе рыночных данных, полученных из MetaTrader 5.