Artigos sobre programação na linguagem MQL5

Leia os artigos publicados aqui para aprender MQL5, a linguagem das estratégias de negociação. A maioria desses artigos foi escrita por vocês, membros da MQL5.community. Todos eles estão divididos em categorias para encontrar respostas rápidas relacionadas a aspectos específicos da programação: "Integração", "Testador", "Estratégias de negociação" e muito mais.
Acompanhe as novas publicações e participe de suas discussões no Fórum!
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se

Engenharia de Atributos com Python e MQL5 (Parte IV): Reconhecimento de Padrões de Candlestick com Regressão UMAP
Técnicas de redução de dimensionalidade são amplamente utilizadas para melhorar o desempenho de modelos de machine learning. Vamos discutir uma técnica relativamente nova conhecida como Uniform Manifold Approximation and Projection (UMAP). Essa nova técnica oi desenvolvida explicitamente para superar as limitações de métodos tradicionais que criam artefatos e distorções nos dados. UMAP é uma poderosa técnica de redução de dimensionalidade e nos ajuda a agrupar candlesticks semelhantes de uma maneira nova e eficaz, reduzindo nossas taxas de erro em dados out-of-sample e melhorando nosso desempenho de trading.


Otimização por Comunidade de Cientistas - Community of Scientist Optimization (CoSO): Prática
Continuação do tema de otimização por comunidade científica. O CoSO não deve ser tratado como uma solução pronta, mas como uma plataforma de pesquisa promissora. Com o refinamento adequado, o CoSO pode encontrar seu nicho em tarefas em que a adaptabilidade e a robustez a mudanças sejam importantes, e quando o tempo de processamento não for crítico.


Redes neurais em trading: Desvendando os componentes estruturais da série (SCNN)
Vamos conhecer o framework inovador SCNN, que leva a análise de séries temporais a um novo nível ao separar claramente os dados em componentes de longo prazo, sazonais, de curto prazo e residuais. Essa abordagem aumenta significativamente a precisão da previsão, permitindo que o modelo se adapte a uma dinâmica de mercado complexa e em constante mudança.

Técnicas de reamostragem para avaliação de previsão e classificação em MQL5
Neste artigo, exploraremos e implementaremos métodos para avaliar a qualidade de modelos que utilizam um único conjunto de dados tanto para treinamento quanto para validação.


Técnicas do MQL5 Wizard que você deve conhecer (Parte 58): Aprendizado por Reforço (DDPG) com Padrões de Média Móvel e Oscilador Estocástico
A Média Móvel e o Oscilador Estocástico são indicadores muito comuns cujos padrões coletivos exploramos no artigo anterior, por meio de uma rede de aprendizado supervisionado, para verificar quais “padrões permaneceriam consistentes”. Levamos nossas análises daquele artigo um passo adiante ao considerar os efeitos que o aprendizado por reforço, quando utilizado com essa rede treinada, teria sobre o desempenho. Os leitores devem observar que nossos testes foram realizados em uma janela de tempo muito limitada. Ainda assim, continuamos a aproveitar os requisitos mínimos de codificação proporcionados pelo MQL5 Wizard para demonstrar isso.


Do básico ao intermediário: Arquivo template (III)
No passado, publiquei um artigo que gerou muita confusão e proporcionou pouco entendimento por parte de muitos que o leram. Pois bem, neste artigo, vamos rever de forma muito mais bem explicada, exatamente aquele conceito que outrora não fazia nenhum sentido. Ou seja, vamos ver como colocar mais de um indicador em uma única sub janela de forma que eles sejam facilmente lidos e compreendidos.


Algoritmo de sistema artificial de circulação coronariana (Artificial Coronary Circulation System, ACCS)
Algoritmo meta-heurístico que simula o crescimento das artérias coronárias do coração humano para resolver problemas de otimização. Utiliza os princípios da angiogênese (crescimento de novos vasos), da bifurcação (ramificação) e da poda de ramos fracos para buscar soluções ótimas em um espaço multidimensional. Os testes de sua eficiência em uma ampla variedade de problemas produziram resultados inesperados.


Desenvolvendo um EA Dinâmico para Múltiplos Pares (Parte 2): Diversificação e Otimização de Portfólio
A Diversificação e Otimização de Portfólio distribui estrategicamente os investimentos entre múltiplos ativos para minimizar o risco, ao mesmo tempo em que seleciona a combinação ideal de ativos para maximizar os retornos com base em métricas de desempenho ajustadas ao risco.
Do básico ao intermediário: Arquivo template (III)
No passado, publiquei um artigo que gerou muita confusão e proporcionou pouco entendimento por parte de muitos que o leram. Pois bem, neste artigo, vamos rever de forma muito mais bem explicada, exatamente aquele conceito que outrora não fazia nenhum sentido. Ou seja, vamos ver como colocar mais de um indicador em uma única sub janela de forma que eles sejam facilmente lidos e compreendidos.

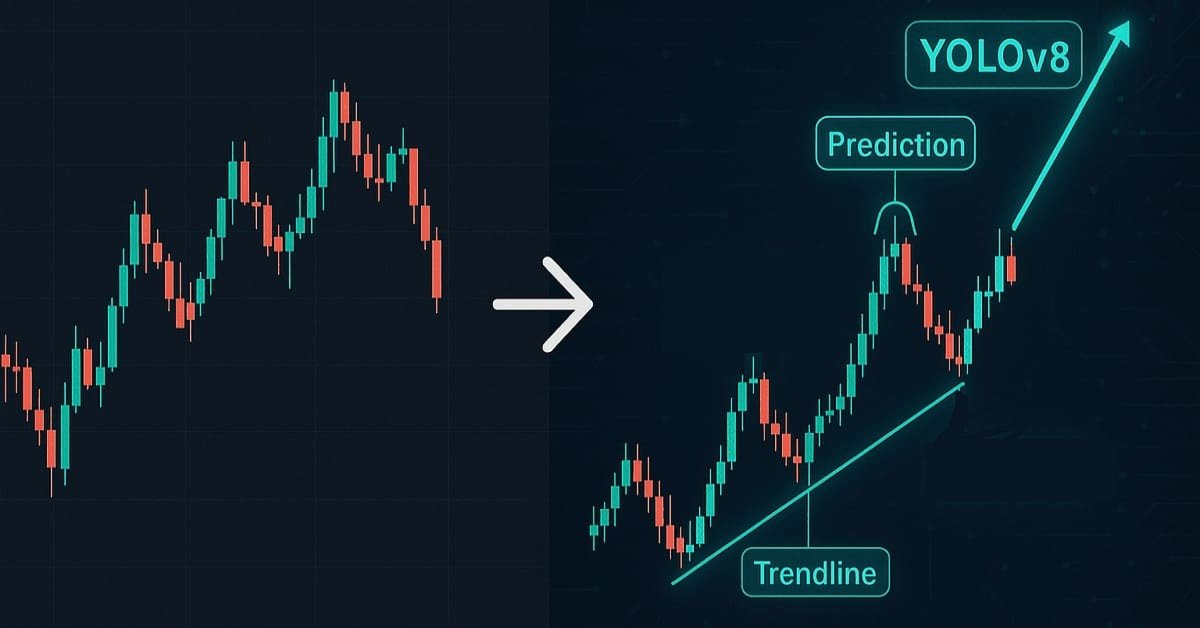
Machine Learning e Data Science (Parte 41): YOLOv8v para detectar padrões nos mercados Forex e de ações
A identificação de padrões gráficos nos mercados financeiros é uma tarefa complexa, pois exige a análise dos dados exibidos no gráfico, algo difícil de realizar em MQL5 devido às limitações relacionadas ao processamento de imagens. Neste artigo, veremos um modelo bastante interessante em Python que permite detectar padrões no gráfico com o mínimo de esforço.


Do básico ao intermediário: Objetos e sub janelas (III)
Este artigo descreve um fluxo seguro para lidar com a remoção de objetos gráficos: interceptar eventos, recriar o objeto e recuperar suas propriedades mínimas. Mostramos como evitar armadilhas com ponteiros, prevenir recriações indevidas durante o encerramento e salvar posição/dimensões com atualização via DRAG/CHANGE. Assim, o indicador permanece íntegro e o usuário mantém parte das personalizações.


Redes neurais em trading: Treinamento de modelos spiking profundos (Integração de spikes)
O artigo apresenta uma implementação prática, em MQL5, dos principais componentes do framework SEW-ResNet. O uso de arrays dinâmicos e mecanismos spiking permite construir a arquitetura do modelo de forma flexível e processar séries temporais financeiras com eficiência. As soluções propostas mostram como o SEW-ResNet pode otimizar os cálculos e melhorar a extração de atributos relevantes.


Redes neurais no trading: Integração da teoria do caos à previsão de séries temporais (Conclusão)
Continuamos integrando aos modelos de trading os métodos propostos pelos autores do framework Attraos. Vale lembrar que esse framework utiliza conceitos da teoria do caos para resolver tarefas de previsão de séries temporais, interpretando-as como projeções de sistemas dinâmicos caóticos multidimensionais.


Algoritmo do Bisão: Bison Algorithm (BIA)
O novo método de otimização Bison Algorithm (BIA) combina duas estratégias inspiradas no comportamento dos bisões para resolver problemas contínuos com uma única função objetivo. O BIA se baseia em dois princípios fundamentais observados no comportamento dos bisões: a capacidade de deslocamento dinâmico e a estratégia defensiva.


Desenvolvemos um gerenciador de terminais (Parte 2): Execução de várias instâncias
Passamos a usar várias instâncias do terminal no servidor, criando um painel de controle simples para iniciá-las e encerrá-las. Agora chegou a hora de ampliar a funcionalidade e avançar para as próximas etapas, implementando recursos mais complexos, como o gerenciamento de várias instâncias, o armazenamento de estado, a integração com a API do MetaTrader 5 e uma interface web com informações completas sobre os terminais.


Redes neurais em trading: decomposição em vez de aumento de escala (SSCNN)
Neste artigo, iniciamos o estudo do framework SSCNN, uma solução arquitetural moderna para análise de séries temporais que combina precisão, estrutura bem definida e alta eficiência computacional. Examinaremos seus aspectos teóricos de forma sequencial, destacaremos as principais diferenças em relação a seus predecessores e iniciaremos a implementação prática dos componentes básicos no ambiente MQL5.

Técnicas do MQL5 Wizard que você deve saber (Parte 59): Aprendizado por Reforço (DDPG) com Padrões da Média Móvel e do Oscilador Estocástico
Continuamos nosso último artigo sobre DDPG com indicadores de Média Móvel e Estocástico, examinando outras classes-chave de Aprendizado por Reforço cruciais para a implementação do DDPG. Embora estejamos codificando principalmente em Python, será exportado para o formato ONNX para o MQL5, onde a integraremos como um recurso em um Expert Advisor montado pelo Wizard.


Superando as limitações do aprendizado de máquina (Parte 2): falta de reprodutibilidade
O artigo examina por que os resultados de trading podem variar significativamente entre corretoras, mesmo usando a mesma estratégia e o mesmo símbolo financeiro, devido à precificação descentralizada e às divergências nos dados. Este artigo ajuda os desenvolvedores MQL5 a entender por que seus produtos podem receber avaliações mistas no MQL5 Marketplace e incentiva os desenvolvedores a adaptar suas abordagens a corretoras específicas para garantir resultados transparentes e reproduzíveis. Se amplamente adotada, essa pode se tornar uma prática recomendada importante e bastante especializada, capaz de beneficiar nossa comunidade.


Treinamento de um U-Transformer não linear nos resíduos de um modelo autorregressivo linear
O artigo apresenta um sistema híbrido inovador para previsão de taxas de câmbio, que combina um modelo autorregressivo linear com a arquitetura U-Transformer para análise dos resíduos. O sistema alterna automaticamente entre as fontes de sinais conforme a qualidade de cada uma e inclui uma lógica de negociação completa, com estratégias de averaging/pyramiding. A principal vantagem da abordagem está no fato de a rede neural ser treinada nos resíduos do modelo linear, o que simplifica a tarefa e reduz o risco de sobreajuste. A implementação foi feita integralmente em MQL5 e está pronta para uso em negociação real, com adaptação automática às mudanças nas condições de mercado.

Machine Learning e Data Science (Parte 39): Testando a combinação de notícias com IA
As notícias exercem uma influência significativa sobre os mercados financeiros, principalmente quando se trata de divulgações importantes, como os dados de emprego no setor não agrícola (Non-Farm Payrolls, NFP). Já vimos várias vezes como uma única manchete pode provocar oscilações bruscas nos preços. Neste artigo, analisaremos em detalhes a combinação entre notícias e os recursos da inteligência artificial.


Redes neurais em trading: treinamento de metaparâmetros com base na heterogeneidade (Final)
O artigo descreve a implementação prática do framework HimNet em MQL5, já pronta para integração ao trading automatizado. Mostramos como metaparâmetros adaptados à heterogeneidade transformam o modelo em uma ferramenta universal, capaz de lidar com volatilidade instável.


Redes neurais em trading: Dos transformers aos neurônios spiking (Componentes principais)
Apresentamos ao leitor uma implementação das abordagens do framework SpikingBrain com base em atenção linear recorrente com gates, analisada em detalhes neste artigo. Os algoritmos de propagação para frente, propagação dos gradientes e atualização dos pesos proporcionam um processamento eficiente de séries temporais financeiras e permitem colocar em prática as principais ideias do framework.


Redes neurais em trading: sinais de negociação robustos em qualquer regime de mercado (Conclusão)
O artigo examina em detalhes a integração das abordagens do framework ST-Expert à arquitetura Extralonger, o que permite analisar simultaneamente as representações temporais e espaciais dos dados. São apresentados resultados de testes com dados históricos reais, que demonstram a eficácia do modelo e sua robustez diante de anomalias do mercado. Também é descrita a estrutura modular do framework, que garante a reprodutibilidade, oferece flexibilidade para pesquisas e permite otimizar seus componentes de forma gradual.


Do iniciante ao especialista: Criação de um EA de notícias animado em MQL5(V): sistema de lembretes de eventos
Nesta discussão, veremos aprimoramentos adicionais, ao integrarmos uma lógica avançada de alertas para os eventos do calendário econômico exibidos pelo EA "Manchetes de notícias". Esse aprimoramento é decisivo, pois garante que os usuários recebam notificações em tempo hábil pouco antes dos principais eventos programados. Acompanhe esta discussão para saber mais.


Integração rápida de um grande modelo de linguagem com o MetaTrader 5 (Parte I): Criando o modelo
O artigo explora uma integração revolucionária entre grandes modelos de linguagem (LLM) e a plataforma de trading MetaTrader 5, na qual a AI não se limita a prever preços, mas toma decisões de negociação de forma autônoma, analisando o contexto do mercado como faria um trader experiente. O autor mostra a diferença fundamental entre os LLM e modelos clássicos de machine learning, como o CatBoost: a capacidade de metacognição e autorreflexão, que permite ao sistema aprender com os próprios erros e aprimorar sua estratégia.


Redes neurais em trading: treinamento de metaparâmetros com base na heterogeneidade (Componentes principais)
Neste artigo, analisamos em detalhes os algoritmos de implementação dos principais componentes do framework HimNet. Mostramos como é possível alcançar alta consistência e capacidade de controle sobre todo o sistema com um número mínimo de componentes treináveis. A implementação apresentada se destaca pela estrutura compacta e transparente, o que facilita sua adaptação a tarefas reais de mercado.


Modelos matemáticos em estratégias de grade
Neste artigo, veremos como aplicar a matemática às estratégias de grade. Analisaremos os princípios básicos de funcionamento da estratégia, suas vantagens e desvantagens. Você aprenderá a construir uma grade de negociação, definir parâmetros ideais e gerenciar os riscos de forma eficiente.


Redes neurais em trading: Treinamento de modelos spiking profundos (Conclusão)
Neste artigo, apresentamos uma implementação prática do framework SEW ResNet em MQL5, com ênfase em sua aplicação ao trading. O Bottleneck duplo permite analisar simultaneamente fluxos unitários e dependências entre canais, sem perda de gradientes durante o treinamento. Ativações spiking com limiares adaptativos e gates aumentam a robustez ao ruído e a sensibilidade a novas configurações do mercado. O texto apresenta detalhes da implementação e os resultados dos testes.


Redes neurais em trading: modelo de difusão adaptativa em grafos (SAGDFN)
Neste artigo, exploramos a arquitetura SAGDFN, um framework moderno capaz de transformar a forma de processar dados espaço-temporais. Ele preserva informações essenciais mesmo em grafos complexos e, ao mesmo tempo, reduz os custos computacionais.

Automatização de estratégias de negociação em MQL5 (Parte 17): dominando a estratégia de scalping Grid-Mart com painel informativo dinâmico
Neste artigo, analisaremos a estratégia de scalping Grid-Mart, automatizando-a em MQL5 com o auxílio de um painel informativo dinâmico para obter informações sobre a negociação em tempo real. Descrevemos em detalhes a lógica de martingale baseada em grade, bem como as funções de gestão de risco. Também realizamos testes em dados históricos e implantamos a solução para garantir uma operação confiável.


Modificação do algoritmo de otimização Dingo: Dingo Optimization Algorithm M (DOAm)
A modificação do algoritmo Dingo proposta pelo autor e apresentada neste artigo elevou consideravelmente o patamar na busca pelo melhor algoritmo de otimização. Será que ainda é possível alcançar resultados superiores?

Dominando Logs (Parte 6): Armazenando logs em um banco de dados
Este artigo explora o uso de bancos de dados para armazenar logs de forma estruturada e escalável. Ele aborda conceitos fundamentais, operações essenciais, configuração e implementação de um manipuladores (handler) de banco de dados em MQL5. Por fim, valida os resultados e destaca os benefícios dessa abordagem para otimização e monitoramento eficiente do sistema.


Redes neurais em trading: Modelo de consultas temporais (TQNet)
O TQNet é um framework que abre novas possibilidades para modelar e prever séries temporais financeiras, ao combinar modularidade, flexibilidade e alto desempenho. Neste artigo, exploramos a possibilidade de implementar mecanismos complexos para lidar com correlações globais, incluindo métodos avançados de inicialização de parâmetros.


Recursos do Assistente MQL5 que você precisa conhecer (Parte 64): Uso de padrões dos canais DeMarker e Envelopes com kernel de ruído branco
O oscilador DeMarker (DeMarker Oscillator) e o Envelopes são ferramentas que identificam o momentum e os níveis de suporte/resistência e podem ser combinadas no desenvolvimento de um EA. No artigo anterior, apresentamos esses dois indicadores. Agora, acrescentaremos machine learning a essa combinação. Utilizamos uma rede neural recorrente que aplica um kernel de ruído branco (white-noise kernel) para processar os sinais vetorizados desses dois indicadores. Essa lógica é implementada em um arquivo personalizado da classe de sinais (signal class), que interage com o Assistente MQL5 para criar o EA.


Redes neurais no trading: agregação do movimento ao longo do tempo (Conclusão)
Apresentamos o framework TMA, um sistema inteligente capaz de prever a dinâmica do mercado com precisão suficiente. Neste artigo, reunimos todos os componentes em uma única arquitetura e os transformamos em um agente de trading completo, que analisa o mercado e toma decisões em tempo real.


Ferramentas de negociação em MQL5 (Parte 2): Aprimorando o assistente de negociação interativo com visualização dinâmican
Neste artigo, vamos atualizar nossa ferramenta Trade Assistant, adicionando um painel arrastável e efeitos ao passar o cursor do mouse para tornar a interface mais intuitiva e responsiva. Também vamos aprimorar a validação das configurações das ordens em tempo real, garantindo que os parâmetros de negociação sejam definidos com precisão em relação aos preços de mercado. Além disso, testaremos essas melhorias com dados históricos para confirmar sua confiabilidade.

Desenvolvimento de ferramentas para análise de Price Action (Parte 23): Indicador de força das moedas
Você sabe o que realmente determina a direção de um par de moedas? A força de cada moeda individualmente. Neste artigo, vamos medir a força de uma moeda analisando todos os pares dos quais ela faz parte. Isso permitirá prever o movimento desses pares com base na força relativa das moedas que os compõem. Continue lendo para saber mais.


Métodos de amostragem MCMC - Algoritmo de Metropolis-Hastings
O algoritmo de Metropolis-Hastings é um método fundamental de Monte Carlo via cadeias de Markov (MCMC), amplamente utilizado para aproximar distribuições a posteriori na inferência bayesiana. O artigo apresenta os fundamentos teóricos do algoritmo, a implementação da classe MHSampler em MQL5 e exemplos de aplicação com análise das amostras obtidas.

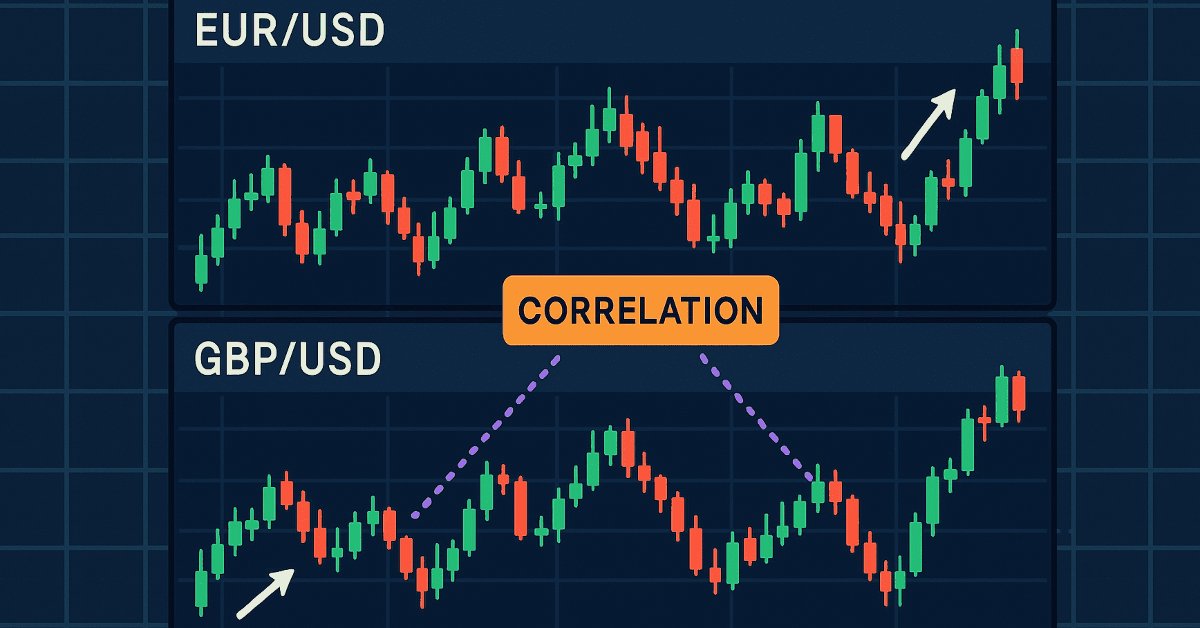
Desenvolvimento do Kit de Ferramentas de Análise de Price Action (Parte 20): Fluxo Externo (IV) — Correlation Pathfinder
O Correlation Pathfinder oferece uma nova abordagem para compreender a dinâmica dos pares de moedas como parte da Série de Desenvolvimento do Kit de Ferramentas de Análise de Price Action. Essa ferramenta automatiza a coleta e a análise de dados, fornecendo insights sobre como pares como EUR/USD e GBP/USD interagem. Aprimore sua estratégia de trading com informações práticas e em tempo real que ajudam você a gerenciar riscos e identificar oportunidades com mais eficiência.


Criação de EAs auto-otimizáveis em MQL5 (Parte 7): Negociação simultânea com indicadores de vários períodos
Nesta série de artigos, analisamos várias maneiras de determinar o melhor período para utilizar nossos indicadores técnicos. Hoje, mostraremos como aplicar a lógica oposta, ou seja, em vez de selecionar um único período considerado o mais adequado, veremos como utilizar de forma eficiente todos os períodos disponíveis. Essa abordagem reduz a quantidade de dados descartados e oferece formas alternativas de aplicar algoritmos de machine learning, indo além da simples previsão de preços.