MQL5言語での取引システムの自動化に関する記事

多種多様なアイデアを核としたトレーディングシステムに関する記事をご覧ください。統計とロウソク足チャートのパターンをどのように使用するか、どのようにシグナルをフィルタするか、どこでセマフォインディケータを使用するかを学べます。
MQL5ウィザードを使用すれば、プログラミングなしでロボットを作成して、トレーディングのアイデアを素早く確認できます。遺伝的アルゴリズムについて知るためにウィザードを使用してください。
新しい記事を追加

取引の機会を逃しています。
- 無料取引アプリ
- 8千を超えるシグナルをコピー
- 金融ニュースで金融マーケットを探索

プライスアクション分析ツールキットの開発(第5回):Volatility Navigator EA
市場の方向性を判断するのは簡単ですが、いつエントリーするかを知るのは難しい場合があります。連載「プライスアクション分析ツールキットの開発」の一環として、エントリーポイント、テイクプロフィットレベル、ストップロスの配置を提供する別のツールを紹介できることを嬉しく思います。これを実現するために、MQL5プログラミング言語を利用しました。この記事では、各ステップについて詳しく見ていきましょう。

知っておくべきMQL5ウィザードのテクニック(第46回):一目均衡表
一目均衡表はトレンド識別システムとして機能する有名な日本の指標です。以前の同様の記事と同様に、パターンごとにこれを調べ、MQL5ウィザードライブラリクラスとアセンブリの助けを借りて、その戦略とテストレポートも評価します。

ニューラルネットワークが簡単に(第30部):遺伝的アルゴリズム
今日はちょっと変わった学習法を紹介したいと思います。ダーウィンの進化論からの借用と言えます。先に述べた手法よりも制御性は劣るでしょうが、非差別的なモデルの訓練が可能です。


データサイエンスと機械学習(第19回):AdaBoostでAIモデルをパワーアップ
AdaBoostは、AIモデルのパフォーマンスを向上させるために設計された強力なブースティングアルゴリズムです。AdaBoostはAdaptive Boostingの略で、弱い学習機をシームレスに統合し、その集合的な予測力を強化する洗練されたアンサンブル学習技法です。


ニューラルネットワークの実験(第7回):指標の受け渡し
指標をパーセプトロンに渡す例。この記事では、一般的な概念について説明し、最も単純な既製のエキスパートアドバイザー(EA)と、それに続く最適化とフォワードテストの結果を紹介します。


ウィリアム・ギャンの手法(第2回):ギャンスクエアインジケーターの作成
ギャンのSquare of 9に基づいて、時間と価格を2乗したインジケーターを作成します。コードを準備し、プラットフォームで異なる時間間隔でインジケーターをテストします。


MQL5での取引戦略の自動化(第8回):バタフライハーモニックパターンを用いたエキスパートアドバイザーの構築
この記事では、バタフライハーモニックパターンを検出するためのMQL5エキスパートアドバイザー(EA)を構築します。ピボットポイントを特定し、フィボナッチレベルを検証してパターンを確認します。次に、チャート上にパターンを可視化し、確認された際には自動的に取引を実行します。


取引システムの構築(第5回):構造化された取引決済による利益管理
利益目標まであとわずかというところで価格が反転し、ストップロスにかかってしまう。トレーリングストップによって建値で決済された直後に、市場が元の方向へ大きく動き、当初の目標を超えていく。多くのトレーダーにとって、これはおなじみの悩みでしょう。本記事では、異なるリスクリワードレシオ(RRR)で複数のエントリーを配置する手法に焦点を当て、利益を体系的に確保しながら、全体のリスク曝露を抑えるアプローチを解説します。

DoEasyライブラリでの価格(第62部): ティックシリーズをリアルタイムで更新して板情報で作業するための準備
この記事では、ティックデータの更新をリアルタイムで実装し、板情報を操作するための銘柄オブジェクトクラスを準備します(DOM自体は次の記事で実装されます)。


ニューラルネットワークが簡単に(第84回):RevIN (Reversible Normalization)
入力データの前処理がモデル訓練の安定性に大きく寄与することは、すでに広く知られています。オンラインで「生」の入力データを処理するために、バッチ正規化層が頻繁に使用されますが、時には逆の手順が求められる場合もあります。この記事では、この問題を解決するための1つのアプローチについて解説します。

リプレイシステムの開発 - 市場シミュレーション(第19回):必要な調整
ここでは、コードに新しい関数を追加する必要がある場合に、スムーズかつ簡単に追加できるように基礎を整えます。現在のコードでは、有意義な進歩を遂げるために必要な事柄の一部をまだカバーまたは処理できません。最小限の労力で特定のことを実装できるようにするには、すべてを構造化する必要があります。すべてを正しくおこなえば、対処が必要なあらゆる状況に非常に簡単に適応できる、真に普遍的なシステムを得ることができます。

因果推論における時系列クラスタリング
機械学習におけるクラスタリングアルゴリズムは、元データを類似した観察結果を持つグループに分けることができる重要な教師なし学習法です。これらのクラスタを用いることで、特定の市場クラスタを分析したり、新しいデータを基に最も安定したクラスタを探索したり、因果関係を推定したりすることが可能です。本稿では、Pythonによる時系列クラスタリングのための独自の手法を提案します。


知っておくべきMQL5ウィザードのテクニック(第02回):コホネンマップ
この連載では、MQL5ウィザードがトレーダーの主力であるべきことを示します。なぜでしょうか。MQL5ウィザードを使用すれば、新しいアイデアを組み立てることで時間を節約できるだけでなく、コーディングの重複によるミスを大幅に減らすことができるため、最終的に、取引の哲学のいくつかの重要な分野にエネルギーを注ぐことができるからです。

ニューラルネットワークが簡単に (第42回):先延ばしのモデル、理由と解決策
強化学習の文脈では、モデルの先延ばしにはいくつかの理由があります。この記事では、モデルの先延ばしの原因として考えられることと、それを克服するための方法について考察しています。

価格変動モデルとその主な規定(第3回):証券取引所の投機の最適なパラメータを計算する
確率論に基づき著者が開発した工学的アプローチの枠組みの中で、利益を生むポジションを建てるための条件を見つけ、最適な(利益を最大化する)利食いと損切りの値を計算します。

多層パーセプトロンとバックプロパゲーションアルゴリズム(その3):ストラテジーテスターとの統合 - 概要(I)
多層パーセプトロンは、非線形分離可能な問題を解くことができる単純なパーセプトロンを進化させたものです。バックプロパゲーションアルゴリズムと組み合わせることで、このニューラルネットワークを効果的に学習させることができます。多層パーセプトロンとバックプロパゲーション連載第3回では、このテクニックをストラテジーテスターに統合する方法を見ていきます。この統合により、取引戦略を最適化するためのより良い意思決定を目的とした複雑なデータ分析が可能になります。この記事では、このテクニックの利点と問題点について説明します。

古典的な戦略を再構築する(第12回):EURUSDブレイクアウト戦略
MQL5で収益性の高いブレイクアウト取引戦略を構築する挑戦に、ぜひご参加ください。EURUSDペアを選択し、時間枠で価格ブレイクアウトを取引しましたが、私たちのシステムでは偽のブレイクアウトと真のトレンドの始まりを区別するのが難しかったです。そこで、損失を最小限に抑えながら利益を増やすことを目的としたフィルターをシステムに組み込みました。最終的にはシステムを収益性の高いものにし、誤ったブレイクアウトに対する耐性を高めることに成功しました。


ダーバスボックスブレイクアウト戦略における高度な機械学習技術の探究
ニコラス・ダーバスによって考案された「ダーバスボックスブレイクアウト戦略」は、株価が一定の「ボックス」レンジを上抜けたときに強い上昇モメンタムが示唆されることから、買いシグナルを見極めるためのテクニカル取引手法です。本記事では、この戦略コンセプトを例として用い、機械学習の3つの高度な技術を探っていきます。それは、取引をフィルタリングするのではなくシグナルを生成するために機械学習モデルを使用すること、離散的ではなく連続的なシグナルを用いること、異なる時間枠で学習されたモデルを使って取引を確認すること、の3点です。


MQL5でのカスタム市場レジーム検出システムの構築(第1回):インジケーター
この記事では、自己相関やボラティリティなどの統計手法を用いたMQL5市場レジーム検出システム(Market Regime Detection System)の作成方法を詳述しています。トレンド相場、レンジ相場、ボラティリティの高い相場を分類するためのクラスや、カスタムインジケーターのコードも提供しています。

知っておくべきMQL5ウィザードのテクニック(第50回):Awesome Oscillator
Awesome Oscillatorは、モメンタム(勢い)を測定するために使用されるビル・ウィリアムズのインジケーターの一つです。複数のシグナルを生成できるため、以前の記事と同様に、MQL5ウィザードクラスとアセンブリを活用して、パターンベースでこれらを確認します。


古典的な戦略を再構築する(第11回):移動平均クロスオーバー(II)
移動平均とストキャスティクスオシレーターは、トレンドに従う取引シグナルを生成するために使用できます。ただし、これらのシグナルは価格変動が発生した後にのみ観察されます。AIを使用することで、テクニカルインジケーターに内在するこの遅れを効果的に克服できます。この記事では、既存の取引戦略を改善できるような、完全に自律的なAI搭載のエキスパートアドバイザー(EA)を作成する方法を説明します。最も古い取引戦略であっても、改善することは可能です。

MQL5における高度な注文執行アルゴリズム:TWAP、VWAP、アイスバーグ注文
MQL5フレームワークで、機関投資家向けの高度な執行アルゴリズム(TWAP、VWAP、アイスバーグ注文)を小口トレーダー向けに提供します。統合された実行マネージャーとパフォーマンスアナライザーを用いて、注文の分割(スライシング)や分析をよりスムーズかつ正確に行える環境を提供します。



ニュース取引が簡単に(第6回):取引の実施(III)
この記事では、IDに基づいて個々のニュースイベントをフィルターする関数を実装します。さらに、以前のSQLクエリを改善し、追加情報が提供されたり、クエリの実行時間が短縮されるようになります。さらに、これまでの記事で作成したコードを機能的なものにします。


HarmonyOS NEXTデバイスにMetaTrader 5などのMetaQuotesアプリをインストールする
HarmonyOS NEXTデバイスでMetaTrader 5やその他のMetaQuotesアプリをDroiTong(卓易通)を使って簡単にインストールできます。スマートフォンやノートパソコン向けの詳細なステップバイステップガイドです。


ニューラルネットワークが簡単に(第44回):ダイナミクスを意識したスキルの習得
前回は、様々なスキルを学習するアルゴリズムを提供するDIAYN法を紹介しました。習得したスキルはさまざまな仕事に活用できます。しかし、そのようなスキルは予測不可能なこともあり、使いこなすのは難しくなります。この記事では、予測可能なスキルを学習するアルゴリズムについて見ていきます。

多通貨エキスパートアドバイザーの開発(第20回):自動プロジェクト最適化段階のコンベアの配置(I)
私たちはすでに、自動最適化を支援するいくつかのコンポーネントを作成しています。作成の過程では、最小限の動作するコードを作るところからリファクタリングを経て、改善されたコードを得るという従来の循環的な構造に従いました。そろそろ、私たちが作成しているシステムの重要なコンポーネントでもあるデータベースの整理を始める時期です。

時系列分類問題における因果推論
この記事では、機械学習を用いた因果推論の理論と、Pythonによるカスタムアプローチの実装について見ていきます。因果推論と因果思考は哲学と心理学にルーツを持ち、現実を理解する上で重要な役割を果たしています。

MQL5での取引戦略の自動化(第6回):スマートマネートレーディングのためのオーダーブロック検出の習得
この記事では、純粋なプライスアクション分析を用いてMQL5でオーダーブロック検出を自動化します。オーダーブロックの定義、検出の実装、自動売買への統合をおこない、最後に戦略のバックテストを通じてパフォーマンスを評価します。

ソフトウェア開発とMQL5におけるデザインパターン(第3回):振る舞いパターン1
デザインパターンの新しい記事として、その1タイプである振る舞いパターンを取り上げ、作成されたオブジェクト間の通信を効果的に構築する方法について説明します。これらの振る舞いパターンを完成させることで、再利用可能かつ拡張可能で、テストされたソフトウェアをどのように作成し、構築できるかを理解できるようになります。


ニューラルネットワークが簡単に(第62回):階層モデルにおけるDecision Transformerの使用
最近の記事で、Decision Transformerを使用するためのいくつかの選択肢を見てきました。この方法では、現在の状態だけでなく、以前の状態の軌跡や、その中でおこなわれた行動も分析することができます。この記事では、階層モデルにおけるこの方法の使用に焦点を当てます。


ラリー・ウィリアムズの『市場の秘密』(第8回):ボラティリティ、ストラクチャー、時間フィルターの組み合わせ
MQL5における、ラリー・ウィリアムズに着想を得たボラティリティブレイクアウト型エキスパートアドバイザーの構築についての詳細な解説です。本手法は、スイング構造、ボラティリティベースのエントリー、曜日フィルター、時間フィルター、柔軟なリスク管理を組み合わせ、完全な実装と再現性のあるテスト環境を備えています。


Candlestick Trend Constraintモデルの構築(第2回):ネイティブ指標の結合
この記事では、トレンドから外れたシグナルを選別するために、MetaTrader 5指標を活用することに焦点を当てます。前回に引き続き、MQL5コードを使用してアイデアを最終的なプログラムに伝える方法を探っていきます。

プライスアクション分析ツールキットの開発(第30回):コモディティチャンネル指数(CCI)、Zero Line EA
プライスアクション分析の自動化は、今後の方向性を示す重要なステップです。本記事では、デュアルCCIインジケーター、ゼロラインクロスオーバー戦略、EMA、そしてプライスアクションを組み合わせ、ATRを用いて売買シグナルを生成し、ストップロス(SL)およびテイクプロフィット(TP)を設定するツールを開発します。CCI Zero Line EAの開発手法について学ぶために、ぜひお読みください。


データサイエンスとML(第36回):偏った金融市場への対処
金融市場は完全に均衡しているわけではありません。強気の市場もあれば、弱気の市場もあり、どちらの方向にも不確かなレンジ相場を示す市場もあります。このようなバランスの取れていない情報を用いて機械学習モデルを訓練すると、市場が頻繁に変化するため、誤った予測を導く原因になります。この記事では、この問題に対処するためのいくつかの方法について議論していきます。


リプレイシステムの開発 - 市場シミュレーション(第11回):シミュレーターの誕生(I)
バーを形成するデータを使うためには、リプレイをやめてシミュレーターの開発に着手しなければなりません。難易度が最も低い1分バーを使用します。

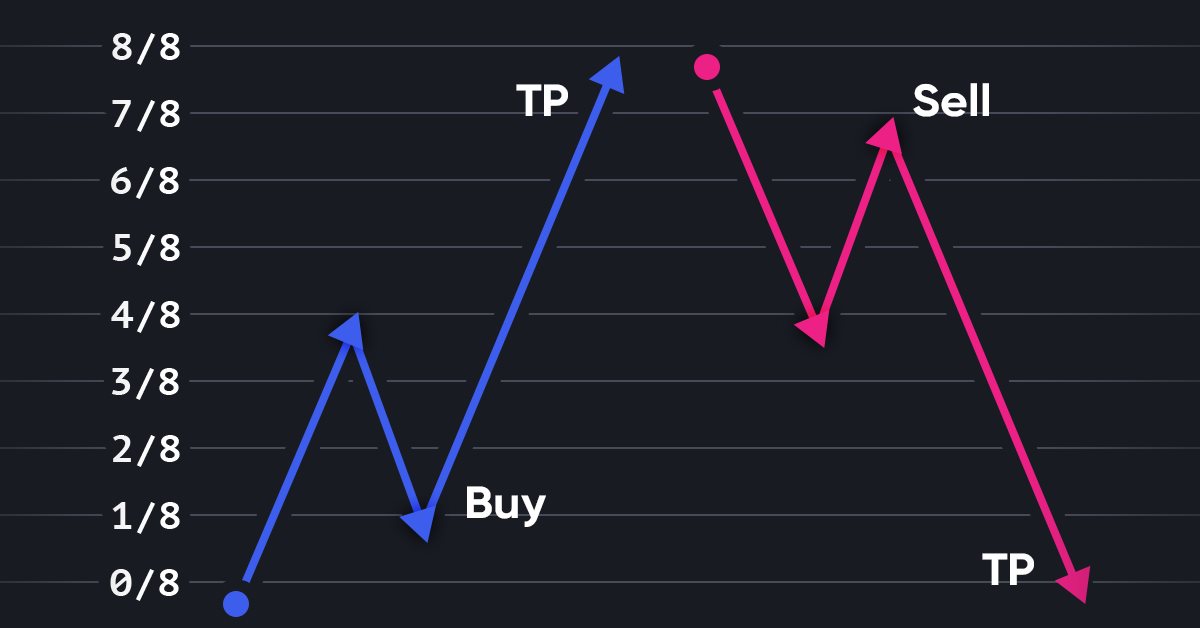
Murrayシステム再訪問
グラフィカルな価格分析システムは、当然ながらトレーダーの間で人気があります。今回は、有名なレベルを含む完全なMurray(マレー)システム、および現在の価格ポジションを評価し、取引を決定するための有用な他のテクニックについて説明します。

プログラミングパラダイムについて(第1部):プライスアクションエキスパートアドバイザー開発の手続き型アプローチ
プログラミングパラダイムとMQL5コードへの応用について学びます。この記事では、手続き型プログラミングの具体的な方法について、実践的な例を通して説明します。EMA指標とローソク足の価格データを使って、プライスアクションエキスパートアドバイザー(EA)を開発する方法を学びます。さらに、この記事では関数型プログラミングのパラダイムについても紹介しています。


ニューラルネットワークが簡単に(第65回):Distance Weighted Supervised Learning (DWSL)
この記事では、教師あり学習法と強化学習法の交差点で構築された興味深いアルゴリズムに触れます。