MQL5言語での取引システムの自動化に関する記事

多種多様なアイデアを核としたトレーディングシステムに関する記事をご覧ください。統計とロウソク足チャートのパターンをどのように使用するか、どのようにシグナルをフィルタするか、どこでセマフォインディケータを使用するかを学べます。
MQL5ウィザードを使用すれば、プログラミングなしでロボットを作成して、トレーディングのアイデアを素早く確認できます。遺伝的アルゴリズムについて知るためにウィザードを使用してください。
新しい記事を追加

取引の機会を逃しています。
- 無料取引アプリ
- 8千を超えるシグナルをコピー
- 金融ニュースで金融マーケットを探索

ニューラルネットワークが簡単に(第21部):変分オートエンコーダ(Variational autoencoder、VAE)
前回の記事で、オートエンコーダアルゴリズムについて学びました。他のアルゴリズム同様、このアルゴリズムには長所と短所があります。元の実装では、オートエンコーダは、訓練標本からオブジェクトを可能な限り分離するために使用されます。今回はその短所への対処法についてお話します。

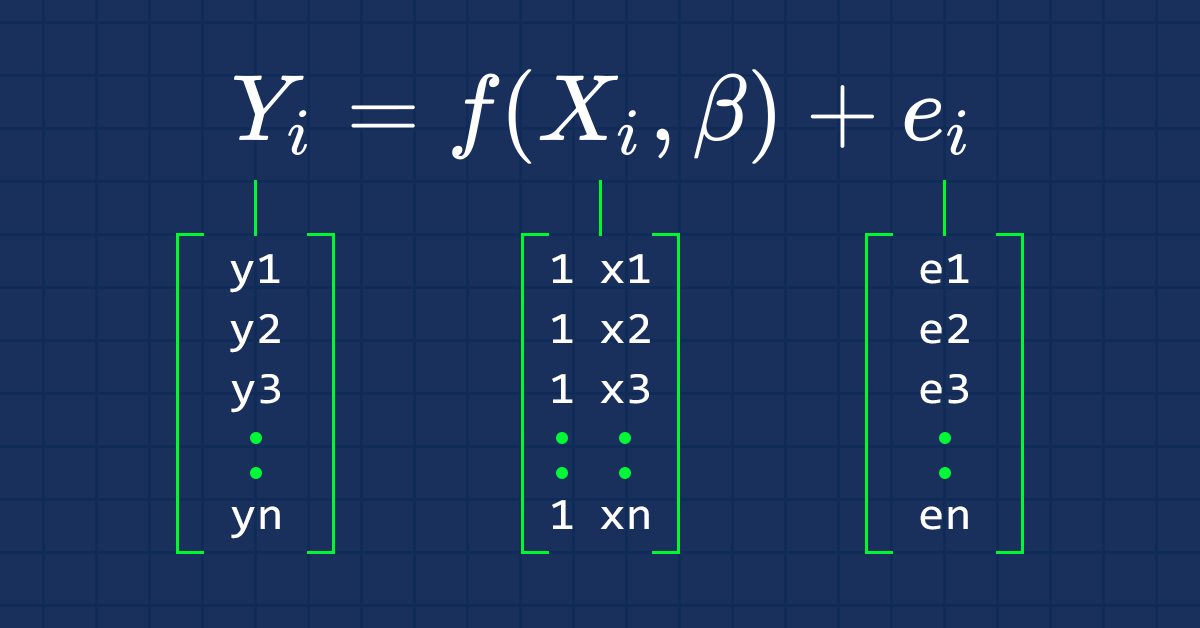
データサイエンスと機械学習(第03回):行列回帰
今回のモデルは行列によって作成されています。これにより柔軟性が得られ、コンピュータの計算限界内に留まる限り、5つの独立変数だけでなく多くの変数を処理できる強力なモデルを作成できます。この記事を面白く読めることは間違いありません。

価格 Correlationの統計データを基にしたシグナルのフィルタリング
過去の価格変動と将来のトレンドの間に関連はあるのでしょうか?前日の値動き特性が本日繰り返されるのはなぜでしょうか?価格変動予想に統計は有用でしょうか?答えはあり、それはポジティブなものです。もしお疑いならこの記事はそんな方向けです。MQL5のシステムでトレーディングシステム向けの作業フィルター作成方法をお話します。それは価格変動の興味深いパターンを表します。

独自のLLMをEAに統合する(第1部):ハードウェアと環境の導入
今日の人工知能の急速な発展に伴い、言語モデル(LLM)は人工知能の重要な部分となっています。私たちは、強力なLLMをアルゴリズム取引に統合する方法を考える必要があります。ほとんどの人にとって、これらの強力なモデルをニーズに応じて微調整し、ローカルに展開して、アルゴリズム取引に適用することは困難です。本連載では、この目標を達成するために段階的なアプローチをとっていきます。

かずかずのインスツルメントで取引を行うExpert Advisorの作成
ファイナンシャルマーケットにおける資産の多様性概念はかなり古いもので常に初心者のトレーダーを魅了してきました。本稿では、複数通貨対応Expert Advisorの構築をトレード戦略を扱う最初の導入として最大限にシンプルな手法で行います。

ペア取引における平均回帰による統計的裁定取引:数学で市場を攻略する
本記事では、ポートフォリオレベルの統計的アービトラージの基本的な概念を紹介します。数学の深い知識がない読者にも理解しやすく説明し、実際の運用を始めるためのコンセプトフレームワークを提案することを目的としています。記事には、動作するエキスパートアドバイザー(EA)と、1年間のバックテストに関する注記、再現用の設定ファイル(.iniファイル)も含まれています。

単一チャート上の複数インジケータ(第05部):MetaTrader 5をRADシステムに変える(I)
プログラミングはできなくても創造性に富んだ素晴らしいアイデアを持っている人はたくさんいます。しかし、プログラミングの知識がないため、これらのアイデアを実行に移すことができないのです。MetaTrader5のプラットフォームそのものをIDEのように使って、Chart Tradeを作成する方法を一緒に見てみましょう。

アリゲーターによる取引システムの設計方法を学ぶ
最も人気のあるテクニカル指標に基づいて取引システムを設計する方法についての連載は今回で完結します。アリゲーター指標を基にした取引システムの作り方を学びます。

MQL5を使ったシンプルな多通貨エキスパートアドバイザーの作り方(第4回):三角移動平均 — 指標シグナル
この記事の多通貨エキスパートアドバイザー(EA)は、1つの銘柄チャートからのみ複数の銘柄ペアの取引(注文を出す、注文を決済する、トレーリングストップロスとトレーリングプロフィットなどで注文を管理するなど)ができるEAまたは自動売買ロボットです。今回は、多時間枠または単一時間枠の「三角移動平均」という1つの指標のみを使用します。

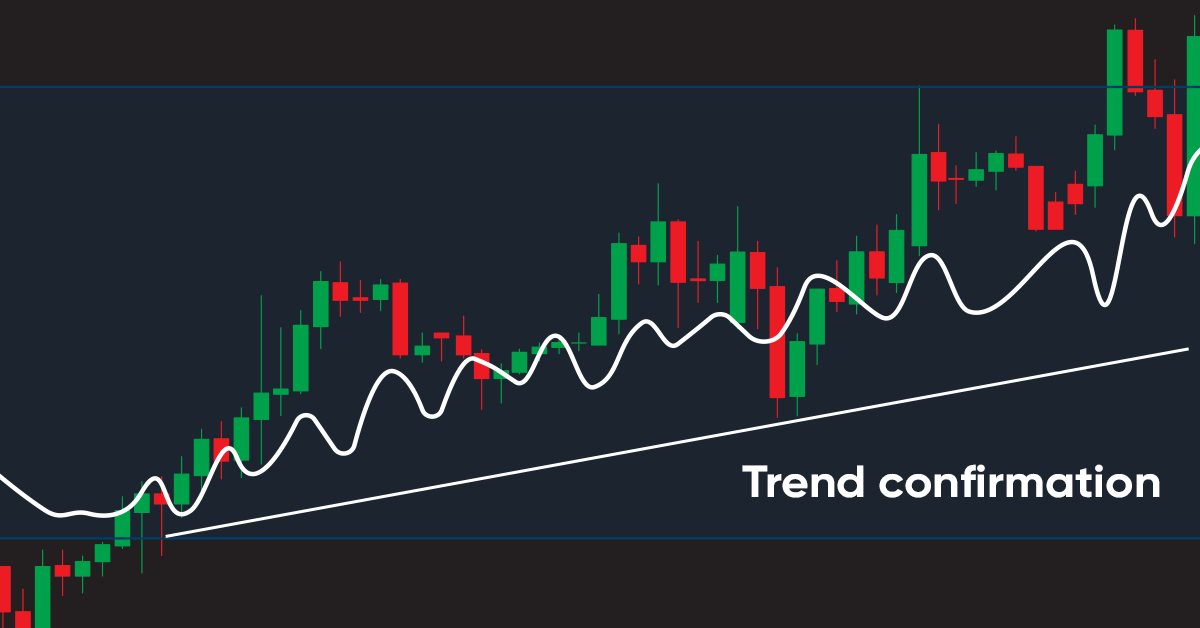
AD(蓄積/分散、Accumulation/Distribution)による取引システムの設計方法を学ぶ
最も人気のあるテクニカル指標に基づいて取引システムを設計する方法を学ぶための連載の新しい記事へようこそ。今回は、AD(蓄積/分散、Accumulation/Distribution)という新しいテクニカル指標について学び、シンプルなAD取引戦略に基づいてMQL5取引システムを設計する方法を学びます。


Rebuyのアルゴリズム:効率を上げるための数学モデル
この記事では、取引システムの効率をより深く理解するためにRebuyアルゴリズムを使用し、数学と論理を使用して取引効率を向上させる一般的な原則に着手し、どのような取引システムでも制約なく使用するという観点から、最も非標準的な、効率を高める方法を適用します。

ニューラルネットワークが簡単に(第94回):入力シーケンスの最適化
時系列を扱うときは、常にソースデータを履歴シーケンスで使用します。しかし、これが最善の選択肢なのでしょうか。入力データの順序を変更すると、訓練されたモデルの効率が向上するという意見があります。この記事では、入力シーケンスを最適化する方法の1つを紹介します。


手動のチャート作成および取引ツールキット(第III部)最適化と新しいツール
この記事では、キーボードショートカットを使用してチャート上にグラフィカルオブジェクトを描画するというアイデアをさらに発展させます。ライブラリに新しいツールが追加されました。これには、任意の頂点を通る直線や、反転時間とレベルの評価を可能にする一連の長方形が含まれます。また、この記事では、パフォーマンス向上のためにコードを最適化する可能性を示しています。実装例が書き直され、他の取引プログラムと一緒にShortcutsを使用できるようになりました。初心者より少し上回るコード知識レベルが必要とされます。

データサイエンスとML(第42回):PythonでARIMAを用いた外国為替時系列予測、知っておくべきことすべて
ARIMAは自己回帰和分移動平均(Auto Regressive Integrated Moving Average)の略称で、強力な従来の時系列予測モデルです。このモデルは、時系列データ内の急上昇や変動を検出する機能により、次の値を正確に予測できます。この記事では、ARIMAが何であるか、どのように機能するか、市場での次の価格を高い精度で予測する際に何ができるかなどについて説明します。

OBVによる取引システムの設計方法を学ぶ
今回は、初心者向けのシリーズとして、人気のあるいくつかの指標をもとに取引システムを設計する方法について、新しい記事をお届けします。今回は、新しい指標であるOBV (On Balance Volume)を学び、その使い方とそれに基づいた取引システムの設計を学びます。


アルーン(Aroon)取引システムの構築とテスト
この記事では、指標の基本を学んだ後、どのようにアルーンの取引システムを構築できるかを学び、アルーンの指標に基づいた取引システムを構築するために必要なステップを紹介します。この取引システムを構築した後、利益が出るのかさらに最適化が必要なのかをテストします。

リプレイシステムの開発 - 市場シミュレーション(第20回):FOREX (I)
この記事の最初の目的は、外国為替取引のすべての可能性をカバーすることではなく、少なくとも1つのマーケットリプレイを実行できるようにシステムを適応させることです。シミュレーションはまた別の機会にしますが、ティックがなくバーだけでも、少しの努力で外国為替市場で起こりうる取引をシミュレートすることができます。シミュレーターをどのように適応させるかを検討するまでは、この状態が続くでしょう。システム内部でFXのデータに手を加えずに作業しようとすると、さまざまなエラーが発生します。

MQL5で動的な多銘柄多期間の相対力指標(RSI)指標ダッシュボードを作成する
この記事では、MQL5を使用して、動的に複数の銘柄と時間枠にわたるRSI指標のダッシュボードを開発し、トレーダーにリアルタイムでRSI値を提供する方法を解説します。このダッシュボードには、インタラクティブなボタン、リアルタイム更新、色分けされた指標が搭載されており、トレーダーがより的確な意思決定をおこなうためのサポートをします。

自己適応アルゴリズム(第IV部):その他の機能とテスト
引き続き、必要最小限の機能でアルゴリズムを実装して結果をテストします。収益性は非常に低いですが、連載では、完全に自動化された、根本的に異なる市場で取引される完全に異なる商品で収益性の高い取引モデルを示しています。


多通貨エキスパートアドバイザーの開発(第3回):アーキテクチャの改訂
複数の戦略が並行して動作する多通貨EAの開発はすでにある程度進んでいます。蓄積された経験を考慮し、先に進みすぎる前に、ソリューションのアーキテクチャを見直し、改善を試みましょう。

プロフィット引き出しモデル構築のためのTesterWithdrawal() 関数の使用
本稿は処理中に資産の特定部分の引き出しをするトレードシステムにおけるリスク見積をするためのTesterWithDrawal()関数使用について述べていきます。また、ストラテジーテスタにおける資産の引き出し計算のアルゴリズムへのこの関数の影響についても述べます。この関数はExpert Advisorsのパラメータ最適化に有用です。

Bulls Powerによる取引システムの設計方法を学ぶ
最も人気のあるテクニカル指標によって取引システムを設計する方法を学ぶ連載の新しい記事へようこそ。この新しい記事では、Bulls Power(ブルパワー )テクニカル指標によって取引システムを設計する方法を学びます。


ニューラルネットワークの実験(第6回):価格予測のための自給自足ツールとしてのパーセプトロン
この記事では、パーセプトロンを自給自足の価格予測ツールとして使用する例として、一般的な概念と最もシンプルな既製のエキスパートアドバイザー(EA)を紹介し、その最適化の結果について説明します。

ウィリアム・ギャンの手法(第1回):ギャンアングルインジケーターの作成
ギャン理論の本質は何でしょうか。ギャンアングルはどのように構築されるのでしょうか。本記事では、MetaTrader5向けのギャンアングルインジケーターを作成します。


デイトレードLarry Connors RSI2平均回帰戦略
Larry Connorsは著名なトレーダー兼著者であり、特に2期間RSI (RSI2)などのクオンツトレーディングや戦略で知られています。RSI2は短期的な買われすぎ・売られすぎの市場状況を識別するのに役立ちます。本記事では、まず私たちの研究の動機を説明し、その後Connorsの代表的な3つの戦略をMQL5で再現し、S&P 500指数CFDのデイトレードに適用していきます。

ニューラルネットワークが簡単に(第43回):報酬関数なしでスキルを習得する
強化学習の問題は、報酬関数を定義する必要性にあります。それは複雑であったり、形式化するのが難しかったりします。この問題に対処するため、明確な報酬関数を持たずにスキルを学習する、活動ベースや環境ベースのアプローチが研究されています。

MQL5 Market 一周年
MQL5 Marketがサービスを開始して、1年が経過しました。新しいサービスをMetaTrader5プラットフォームにおけるテクニカルインジケーターやトレーディングシステムの巨大ストアに変える困難な一年でした。

独自のLLMをEAに統合する(第4部):GPUを使った独自のLLMの訓練
今日の人工知能の急速な発展に伴い、言語モデル(LLM)は人工知能の重要な部分となっています。私たちは、強力なLLMをアルゴリズム取引に統合する方法を考える必要があります。ほとんどの人にとって、これらの強力なモデルをニーズに応じて微調整し、ローカルに展開して、アルゴリズム取引に適用することは困難です。本連載では、この目標を達成するために段階的なアプローチをとっていきます。


MQL5取引ツールキット(第1回):ポジション管理EX5ライブラリ
MQL5で様々なポジション操作を管理するための開発者用ツールキットの作成方法をご紹介します。この記事では、MQL5でポジション管理タスクを処理する際に発生するさまざまなエラーの自動処理とレポートも含め、簡単なものから高度なものまでポジション管理操作を実行する関数ライブラリ(ex5)の作成方法を紹介します。

DoEasyライブラリの時系列(第47部): 複数銘柄・複数期間標準指標
この記事では、標準指標を操作する方法の開発を開始します。これにより、最終的には、ライブラリクラスに基づいて複数銘柄の複数期間の標準指標を作成できるようになります。さらに、「スキップされたバー」イベントを時系列クラスに追加し、ライブラリ準備関数をCEngineクラスに移動することで、メインプログラムコードからの過度の負荷を排除します。


無効化されたオーダーブロックをミティゲーションブロックとして再利用する(SMC)
本記事では、以前に無効化されたオーダーブロックをスマートマネーコンセプト(SMC)におけるミティゲーションブロックとして再利用する方法を解説します。これらのゾーンは、オーダーブロックが失敗した後に機関投資家が再び市場に参入するポイントを示しており、支配的なトレンドに沿った取引継続の確率が高いエリアを提供します。

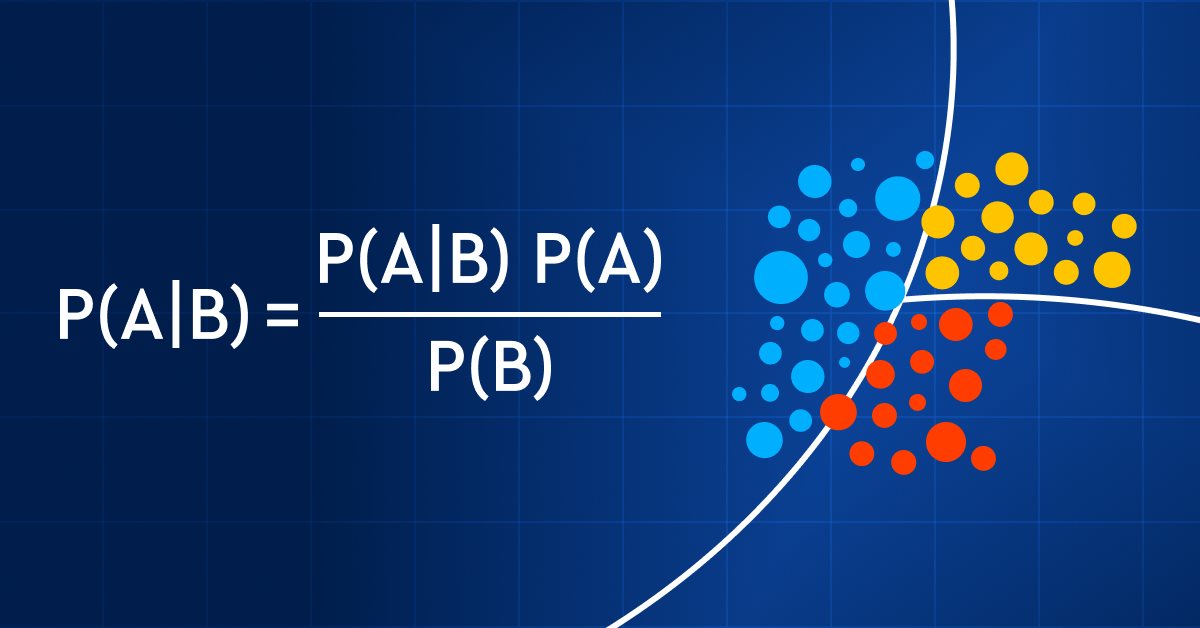
データサイエンスと機械学習(第11回):単純ベイズ、取引における確率論
確率を利用した取引は綱渡りのようなもので、正確さとバランス、そしてリスクに対する鋭い理解が必要です。取引の世界では、確率がすべてです。確率は、成功と失敗、利益と損失の違いになります。確率の力を活用することで、トレーダーは十分な情報に基づいた意思決定をおこない、リスクを効果的に管理し、経済的目標を達成することができます。つまり、経験豊富な投資家であれ、初心者のトレーダーであれ、確率を理解することは、取引の可能性を引き出す鍵になるのです。この記事では、確率を利用したエキサイティングな取引の世界を探求し、取引ゲームを次のレベルに引き上げる方法を紹介します。


手動バックテストを簡単に:MQL5でストラテジーテスター用のカスタムツールキットを構築する
この記事では、ストラテジーテスターでの手動バックテストを簡単におこなうための、カスタムMQL5ツールキットの設計について紹介します。設計と実装に焦点を当て、特にインタラクティブな取引操作の仕組みについて詳しく解説します。その後、このツールキットを使って、戦略を効果的にテストする方法を実演します。

Expert Advisor動作中のバランス曲線勾配調整
トレードシステムのルールを見つけ、それをExpert Advisorにプログラムするのが仕事の半分です。Expert Advisorはトレーディング結果を集積するので、いくらかの処理を修正する必要があります。本項では、バランス曲線の勾配測定のフィードバックを作成することで、Expert Advisorのパフォーマンスを向上させる方法の一つについて述べます。

トレーダミネーター 3:売買ロボットの台頭
記事 "Dr. Tradelove..." で Expert Advisorを作成しました。それは選択済みのトレーディングシステムのパラメータを自立的に最適化するものです。それ以上に EAにある一つのトレーディングシステムのパラメータだけを最適化するのではなく、複数あるトレーディングシステムから最良のものを選ぶExpert Advisorを作成しようと決めました。それがどうなったか見ていきます。

PythonとMQL5でロボットを開発する(第1回):データ前処理
機械学習に基づく自動売買ロボットの開発の詳細なガイドです。連載第1回は、データと特徴量の収集と準備についてです。プロジェクトは、Pythonプログラミング言語とライブラリ、およびMetaTrader 5プラットフォームを使用して実装されます。

自動で動くEAを作る(第15回):自動化(VII)
自動化に関するこの連載を完結させるために、前回に引き続きトピックについて説明しましょう。EAを時計仕掛けのように動かすために、すべてがどのように組み合わされるかを見ていきます。

知っておくべきMQL5ウィザードのテクニック(第42回):ADXオシレーター
ADXは、一部のトレーダーが一般的なトレンドの強さを測定するために使用する、もう1つの比較的人気のあるテクニカルインジケーターです。これは他の2つのインジケーターの組み合わせとして機能し、オシレーターとして表示されます。この記事では、MQL5ウィザードアセンブリとそのサポートクラスを使用して、そのパターンについて説明します。

MQL5での取引戦略の自動化(第14回):MACD-RSI統計手法を用いた取引レイヤリング戦略
この記事では、MACDおよびRSIインジケーターと統計的手法を組み合わせた取引レイヤリング戦略を紹介します。このアプローチは、MQL5による自動売買において、ポジションを動的にスケーリングすることを目的としています。カスケード構造による戦略のアーキテクチャを解説し、主要なコードセグメントを通じて実装方法を詳述します。さらに、パフォーマンスを最適化するためのバックテスト手順についても案内します。最後に、この戦略が持つ可能性と、今後の自動売買戦略への発展性について考察します。