MQL5言語での取引システムの自動化に関する記事

多種多様なアイデアを核としたトレーディングシステムに関する記事をご覧ください。統計とロウソク足チャートのパターンをどのように使用するか、どのようにシグナルをフィルタするか、どこでセマフォインディケータを使用するかを学べます。
MQL5ウィザードを使用すれば、プログラミングなしでロボットを作成して、トレーディングのアイデアを素早く確認できます。遺伝的アルゴリズムについて知るためにウィザードを使用してください。
新しい記事を追加

取引の機会を逃しています。
- 無料取引アプリ
- 8千を超えるシグナルをコピー
- 金融ニュースで金融マーケットを探索


MQL5での価格バーの並べ替え
この記事では、価格バーを並べ替えるアルゴリズムを紹介し、EAの潜在的な購入者を欺くためにストラテジーのパフォーマンスが捏造された事例を認識するために並べ替えテストをどのように使用できるかを詳述します。

MQL5における修正グリッドヘッジEA(第4部):シンプルなグリッド戦略の最適化(I)
この第4部では、以前に開発したシンプルヘッジとシンプルグリッドエキスパートアドバイザー(EA)を再考します。最適な戦略の使用を目指し、数学的分析と総当り攻撃アプローチを通じてシンプルグリッドEAを改良することに焦点を移します。戦略の数学的最適化について深く掘り下げ、後の回でコーディングに基づく最適化を探求するための舞台を整えます。

ニューラルネットワークが簡単に(第24部):転移学習用ツールの改善
前回の記事では、ニューラルネットワークのアーキテクチャを作成および編集するためのツールを作成しました。今日はこのツールでの作業を続けて、より使いやすくします。これは、私たちのトピックから一歩離れていると思われるかもしれませんが、うまく整理されたワークスペースは、結果を達成する上で重要な役割を果たすと思われないでしょうか。

ニューラルネットワークが簡単に(第19部):MQL5を使用したアソシエーションルール
アソシエーションルールの検討を続けます。前回の記事では、このタイプの問題の理論的側面について説明しました。この記事では、MQL5を使用したFPGrowthメソッドの実装を紹介します。また、実装したソリューションを実際のデータを使用してテストします。


ニューラルネットワークが簡単に(第57回):Stochastic Marginal Actor-Critic (SMAC)
今回は、かなり新しいStochastic Marginal Actor-Critic (SMAC)アルゴリズムを検討します。このアルゴリズムは、エントロピー最大化の枠組みの中で潜在変数方策を構築することができます。

知っておくべきMQL5ウィザードのテクニック(第30回):機械学習におけるバッチ正規化のスポットライト
バッチ正規化とは、ニューラルネットワークのような機械学習アルゴリズムに投入するデータの前処理です。これは、アルゴリズムが使用する活性化の種類を常に意識しながらおこなわれます。そこで、エキスパートアドバイザー(EA)を使って、そのメリットを享受するためのさまざまなアプローチを探ります。


知っておくべきMQL5ウィザードのテクニック(第53回):MFI (Market Facilitation Index)
MFI(Market Facilitation Index、マーケットファシリテーションインデックス)は、ビル・ウィリアムズによる指標の一つで、出来高と連動した価格変動の効率性を測定することを目的としています。いつものように、本記事では、ウィザードアセンブリシグナルクラスの枠組みにおいて、このインジケーターのさまざまなパターンを検証し、それに基づいたテストレポートおよび分析結果を紹介します。

プライスアクション分析ツールキットの開発(第43回):ローソク足の確率とブレイクアウト
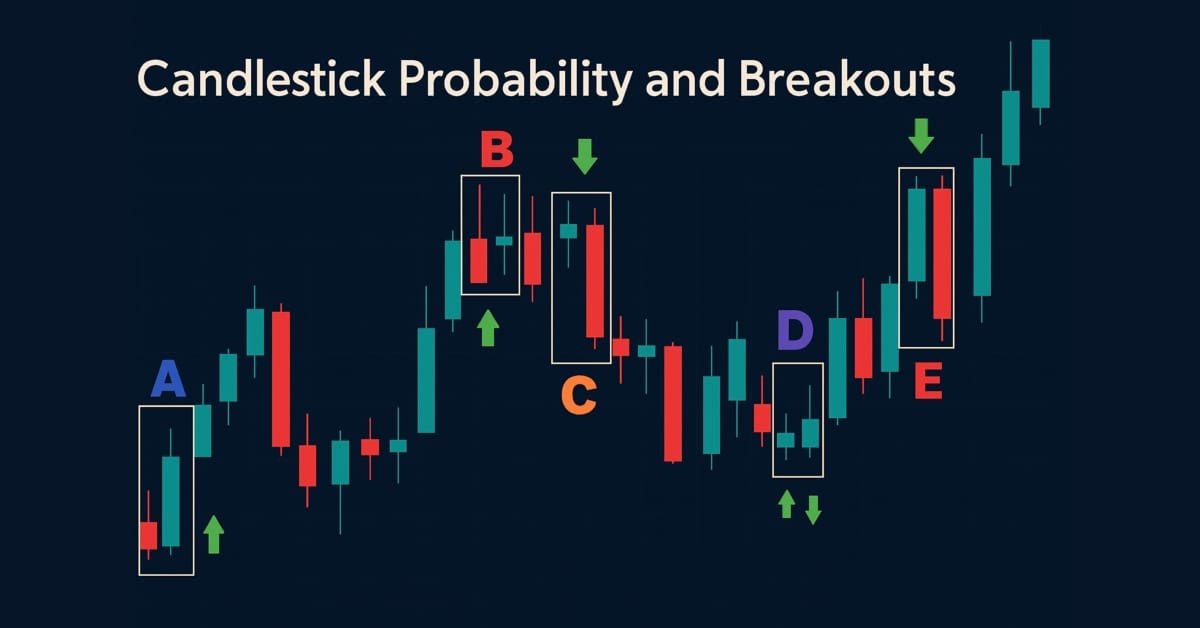
MQL5ネイティブで開発されたCandlestick Probability EAは、ローソク足データをリアルタイムかつ銘柄別の確率情報へと変換する、軽量で実用的な分析ツールです。本EAは、バー確定時にピンバー、包み足、および十字線といったパターンを分類し、ATRを考慮したフィルタリングや、任意でブレイクアウト確認をおこないます。さらに、各パターンについて、純粋なフォロー率および出来高加重フォロー率を算出することで、特定の銘柄や時間足における典型的な結果を把握することが可能です。チャート上のマーカー、コンパクトなダッシュボード、インタラクティブな切り替え機能により、検証作業や分析対象への集中を容易にします。また、詳細なCSVログをエクスポートできるため、オフラインでの検証や追加分析にも対応しています。本EAを活用することで、確率プロフィールの構築、戦略の最適化をおこない、ローソク足パターン認識を定量的な優位性へと変換できます。


MQL5における取引戦略の自動化(第45回):逆フェアバリューギャップ(IFVG)
本記事では、MQL5において逆フェアバリューギャップ(IFVG, Inverse Fair Value Gap)検出システムを構築します。このシステムは、直近のバーにおける強気/弱気のFVG(フェアバリューギャップ)を最小ギャップサイズフィルターを適用して識別し、価格との相互作用に基づき、その状態をnormal(通常)、mitigated(解消)、inverted(反転)として追跡します(遠側ブレイクによるミティゲーション、再エントリー時のリトレース(押し戻し)、内側から遠側をブレイクしてクローズすることによるインバージョンを含みます)。また、重複は無視し、追跡するFVGの数を制限します。


ニューラルネットワークが簡単に(第60回):Online Decision Transformer (ODT)
最後の2つの記事は、望ましい報酬の自己回帰モデルの文脈で行動シーケンスをモデル化するDecision Transformer法に費やされました。この記事では、この方法の別の最適化アルゴリズムについて見ていきます。


MQL5での取引戦略の自動化(第13回):三尊天井取引アルゴリズムの構築
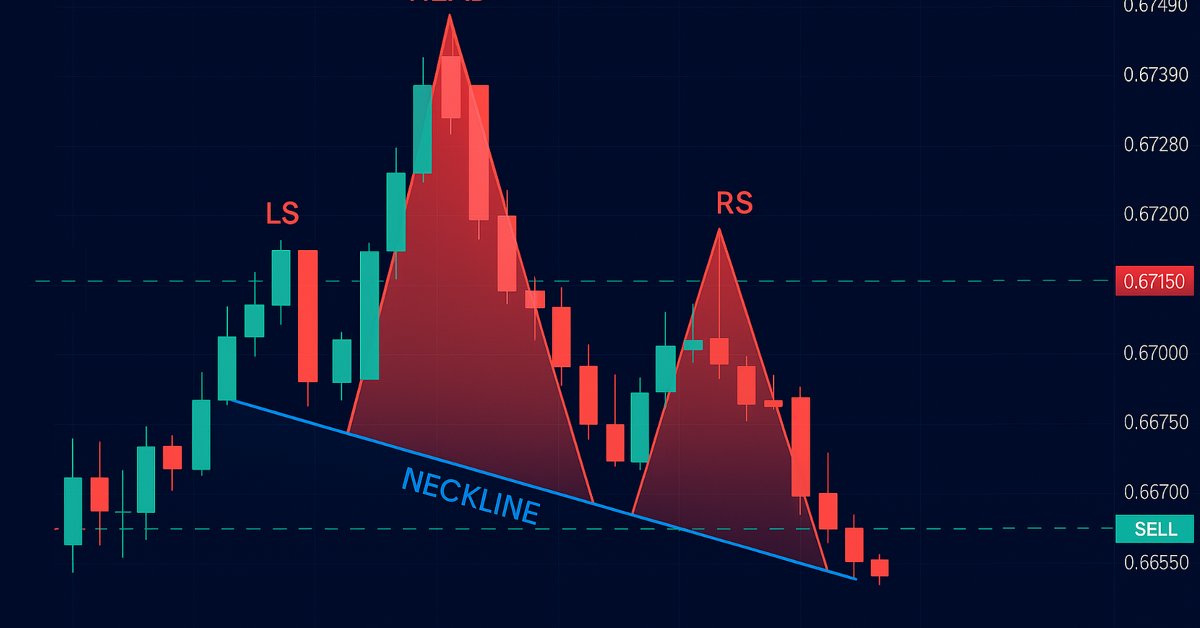
この記事では、三尊天井(Head and Shoulders)パターンの検出と売買をMQL5で自動化します。その構造を分析し、検出および取引をおこなうエキスパートアドバイザー(EA)を実装し、バックテストでその結果を検証します。このプロセスを通じて、改良の余地を残しつつも実用的な取引アルゴリズムが明らかになります。

Controlsクラスを使用してインタラクティブなMQL5ダッシュボード/パネルを作成する方法(第1回):パネルの設定
この記事では、取引操作を効率化するために設計されたMQL5のControlsクラスを使用して、インタラクティブな取引ダッシュボードを作成します。パネルには、タイトル、[Trade]、[Close]、[Information]のナビゲーションボタン、取引の実行とポジションの管理用の専用アクションボタンが表示されます。この記事を読み終える頃には、今後の記事でさらに機能強化するための基礎パネルが完成しているはずです。

MQL5での取引戦略の自動化(第16回):ミッドナイトレンジブレイクアウト+Break of Structure (BoS)のプライスアクション
本記事では、MQL5を用いて「ミッドナイトレンジブレイクアウト + Break of Structure (BoS)」戦略を自動化し、ブレイクアウトの検出および取引実行のコードを詳細に解説します。エントリー、ストップ、利益確定のためのリスクパラメータを正確に定義し、実際の取引に活用できるようバックテストおよび最適化もおこないます。


ラリー・ウィリアムズの『市場の秘密』(第2回):市場構造取引システムの自動化
MQL5でラリー・ウィリアムズの市場構造の概念を自動化する方法を学びます。スイングポイントを読み取り、売買シグナルを生成し、リスクを管理し、動的なトレーリングストップ戦略を適用する完全なエキスパートアドバイザー(EA)を構築します。

Bears Powerによる取引システムの設計方法を学ぶ
最も人気のあるテクニカル指標によって取引システムを設計する方法を学ぶ連載の新しい記事へようこそ。この新しい記事では、Bears Power(ベアーパワー)テクニカル指標によって取引システムを設計する方法を学びます。

因果推論における傾向スコア
本稿では、因果推論におけるマッチングについて考察します。マッチングは、データセット内の類似した観測を比較するために使用されます。これは因果関係を正しく判定し、バイアスを取り除くために必要なことです。著者は、訓練されていない新しいデータではより安定する、機械学習に基づく取引システムを構築する際に、これがどのように役立つかを説明しています。傾向スコアは因果推論において中心的な役割を果たし、広く用いられています。

取引におけるカオス理論(第1回):金融市場における導入と応用、リアプノフ指数
カオス理論は金融市場に適用できるでしょうか。この記事では、従来のカオス理論とカオスシステムがビル・ウィリアムズが提案した市場のカオスの概念とどのように異なるかについて考察します。


ニューラルネットワークが簡単に(第54回):ランダムエンコーダを使った効率的な研究(RE3)
強化学習手法を検討するときは常に、環境を効率的に探索するという問題に直面します。この問題を解決すると、多くの場合、アルゴリズムが複雑になり、追加モデルの訓練が必要になります。この記事では、この問題を解決するための別のアプローチを見ていきます。


ダイナミックマルチペアEAの形成(第3回):平均回帰とモメンタム戦略
本記事では、ダイナミックマルチペアエキスパートアドバイザー(EA)を構築する旅の第3部として、平均回帰戦略とモメンタム戦略の統合に焦点を当てます。価格の平均からの乖離(Zスコア)を検出して取引に活かす方法や、複数の通貨ペアにおけるモメンタムを測定して取引方向を判断する方法について詳しく解説します。

MQL5-Telegram統合エキスパートアドバイザーの作成(第4回):関数コードのモジュール化による再利用性の向上
の記事では、MQL5からTelegramへのメッセージおよびスクリーンショット送信に使用されている既存コードを、再利用可能なモジュール関数へと整理し、リファクタリングをおこないます。これによりプロセス全体が効率化され、複数インスタンスでの実行効率が高まるだけでなく、コードの管理も容易になります。

ニューラルネットワークが簡単に(第97回):MSFformerによるモデルの訓練
さまざまなモデルアーキテクチャの設計を検討する際、モデルの訓練プロセスには十分な注意が払われないことがよくあります。この記事では、そのギャップを埋めることを目指します。


雲モデル最適化(ACMO):理論
この記事は、最適化問題を解決するために雲の挙動をシミュレートするメタヒューリスティックな雲モデル最適化(ACMO: Atmosphere Clouds Model Optimization)アルゴリズムについて解説します。このアルゴリズムは、雲の生成、移動、拡散といった自然現象の原理を用いて、解空間内の「気象条件」に適応します。この記事では、ACMOの気象的なシミュレーションが、複雑な可能性空間の中でどのようにして最適解を導き出すかを明らかにし、「空」の準備、雲の生成、雲の移動、そして雨の集約といった各ステップを詳しく説明します。

MQL5で自己最適化エキスパートアドバイザーを構築する(第6回):ストップアウト防止
本日は、勝ちトレードでストップアウトされる回数を最小限に抑えるためのアルゴリズム的手法を探るディスカッションにご参加ください。この問題は非常に難易度が高く、取引コミュニティで見られる多くの提案は、明確で一貫したルールに欠けているのが実情です。私たちはこの課題に対してアルゴリズム的なアプローチを用いることで、トレードの収益性を高め、1回あたりの平均損失を減らすことに成功しました。とはいえ、ストップアウトを完全に排除するには、まださらなる改良が必要です。私たちの解決策は、それには至らないものの、誰にとっても試す価値のある良い第一歩です。


MQL5での取引戦略の自動化(第34回):R²適合度を用いたトレンドラインブレイクアウトシステム
本記事では、スイングポイントを用いてサポートおよびレジスタンスのトレンドラインを特定し、R²(決定係数)による適合度と角度制約で検証することで、ブレイクアウト取引を自動化するMQL5によるトレンドラインブレイクアウトシステムを構築します。本システムでは、指定したルックバック期間内のスイングハイとスイングローを検出し、一定数以上のタッチポイントを持つトレンドラインを生成します。その後、R²指標および角度制約を用いてトレンドラインの信頼性を評価し、取引に使用可能かを判定します。

知っておくべきMQL5ウィザードのテクニック(第57回):移動平均とストキャスティクスを用いた教師あり学習
移動平均線やストキャスティクスは非常に一般的なテクニカル指標ですが、その「遅行性」のために一部のトレーダーから敬遠されがちです。この3部構成のミニシリーズでは、機械学習の3つの主要なアプローチを軸に、この偏見が本当に正当なものなのか、それとも実はこれらの指標に優位性が隠れているのかを検証していきます。検証には、ウィザードで組み立てられたエキスパートアドバイザー(EA)を用います。

DoEasyライブラリでの価格(第61部): 銘柄ティックシリーズのコレクション
プログラムでは作業に異なる銘柄を使用する可能性があるため、それぞれに個別のリストを作成する必要があります。本稿では、そのようなリストを組み合わせてティックデータコレクションにします。実際、これは、CObjectクラスのインスタンスへのポインタの動的配列のクラスおよび標準ライブラリの子孫に基づく通常のリストになります。


プライスアクション分析ツールキットの開発(第39回):MQL5でBOSとChoCHの検出を自動化する
本記事では、フラクタルピボットを実用的な市場構造シグナルへ変換する、コンパクトなMQL5システム「Fractal Reaction System」を紹介します。リペイントを回避するために確定バーのロジックを用い、EAはChoCH (Change-of-Character)警告を検出し、BOS (Break-of-Structure)を確定させ、永続的なチャートオブジェクトを描画し、すべての確定イベントをログ出力してアラート(デスクトップ、モバイル、サウンド)します。アルゴリズム設計、実装上の注意点、テスト結果、そしてEAコード全文を順に解説し、読者ご自身でコンパイル、テスト、展開できるようにします。


リプレイシステムの開発(第58回):サービスへの復帰
リプレイ/シミュレーターサービスの開発と改良を一時中断していましたが、再開することにしました。ターミナルグローバルのようなリソースの使用をやめたため、いくつかの部分を完全に再構築しなければなりません。ご心配なく。このプロセスを詳細に説明することで、誰もが私たちのサービスの進展についていけるようにします。

MQL5取引ツールキット(第8回):コードベースにHistory Manager EX5ライブラリを実装して使用する方法
MetaTrader 5口座の取引履歴を処理するために、MQL5ソースコード内で「History Manager EX5」ライブラリを簡単にインポートして活用する方法を、本連載の最終回となるこの記事で解説します。MQL5ではシンプルな1行の関数呼び出しで、取引データの管理や分析を効率的におこなうことが可能です。さらに、取引履歴の分析スクリプトを複数作成する方法や、実用的なユースケースとして、価格ベースのエキスパートアドバイザー(EA)の開発方法についても学んでいきます。このEAは、価格データとHistory Manager EX5ライブラリを活用し、過去のクローズ済み取引に基づいて取引判断をおこない、取引量の調整やリカバリーストラテジーの実装をおこないます。


取引戦略の開発:出来高制限アプローチの使用
テクニカル分析の世界では、価格がしばしば中心的な役割を果たします。トレーダーはサポートやレジスタンス、パターンを綿密に描きますが、多くの場合、これらの動きを駆動する重要な力である「出来高」を見落としています。本記事では、新しい出来高分析のアプローチであるVolume Boundaryインジケーターについて解説します。この指標は、バタフライ曲線やトリプルサイン曲線といった高度な平滑化関数を用いることで変換をおこない、より明確な解釈と体系的な取引戦略の構築を可能にします。

ニューラルネットワークが簡単に(第67回):過去の経験を活かした新しい課題の解決
この記事では、訓練セットにデータを収集する方法について引き続き説明します。明らかに、学習プロセスには環境との絶え間ない相互作用が必要です。しかし、状況はさまざまです。

ニューラルネットワークが簡単に(第61回):オフライン強化学習における楽観論の問題
オフライン訓練では、訓練サンプルデータに基づいてエージェントの方策を最適化します。その結果、エージェントは自分の行動に自信を持つことができます。しかし、そのような楽観論は必ずしも正当化されるとは限らず、模型の操作中にリスクを増大させる可能性があります。今日は、こうしたリスクを軽減するための方法の1つを紹介しましょう。

リプレイシステムの開発 - 市場シミュレーション(第8回):指標のロック
この記事では、MQL5言語を使用しながら指標をロックする方法を見ていきます。非常に興味深く素晴らしい方法でそれをおこないます。


予測による三角裁定取引
この記事では、三角裁定を簡略化し、市場に慣れていない方でも、予測や専用ソフトを使用してより賢く通貨を取引する方法をご紹介します。専門知識を駆使して取引する準備はできていますか?

MQL5での取引戦略の自動化(第4回):Multi-Level Zone Recoveryシステムの構築
この記事では、RSI(相対力指数)を活用して取引シグナルを生成する、MQL5によるMulti-Level Zone Recoveryシステムの開発について解説します。本システムでは、各シグナルインスタンスを動的に配列構造に追加し、Zone Recoveryロジックの中で複数のシグナルを同時に管理することが可能になります。このアプローチにより、スケーラブルかつ堅牢なコード設計を維持しながら、複雑な取引管理シナリオに柔軟かつ効果的に対応できる方法を紹介します。


MQL5の圏論(第18回):ナチュラリティスクエア(自然性の四角形)
この記事では、圏論の重要な柱である自然変換を紹介します。一見複雑に見える定義に注目し、次に本連載の「糧」であるボラティリティ予測について例と応用を掘り下げていきます。

MQL5入門(第10回):MQL5の組み込みインジケーターの操作に関する初心者向けガイド
この記事では、プロジェクトベースのアプローチを使用してRSIベースのエキスパートアドバイザー(EA)を作成する方法に焦点を当て、MQL5の組み込みインジケーターの活用方法を紹介します。RSI値を取得して活用し、流動性スイープに対応し、チャートオブジェクトを使用して取引の視覚化を強化する方法を学びます。さらに、パーセンテージベースのリスク設定、リスク報酬比率の実装、利益確保のためのリスク修正など、効果的なリスク管理についても解説します。

MetaTrader 5のPythonでMQL5のような取引クラスを構築する
MetaTrader 5のPythonパッケージは、Python言語でMetaTrader 5プラットフォーム用の取引アプリケーションを構築する簡単な方法を提供しますが、強力で有用なツールである一方で、アルゴリズム取引ソリューションを作成する際にはMQL5プログラミング言語ほど容易ではありません。本記事では、MQL5で提供されているものに類似した取引クラスを構築し、類似した構文を作成することで、MQL5と同様にPythonで自動売買ロボットをより簡単に作成できるようにします。