Artículos con ejemplos de programación de robots comerciales en el lenguaje MQL5

En el ámbito del trading automático los Asesores Expertos es la cima de la programación y objetivo deseable de cada desarrollador. Usted puede escribir su propio Asesor Experto utilizando los artículos de esta sección. Paso a paso los principiantes podrán pasar todas las fases de creación, depuración y simulación de los sistemas automáticos de trading.
Los artículos no sólo enseñarán a programar en el lenguaje MQL5, sino mostrarán cómo implementar cualquier idea y técnica comercial. Usted conocerá cómo programar el Trailing Stop, cómo realizar la gestión del capital, cómo obtener el valor del indicador y muchas cosas más.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese

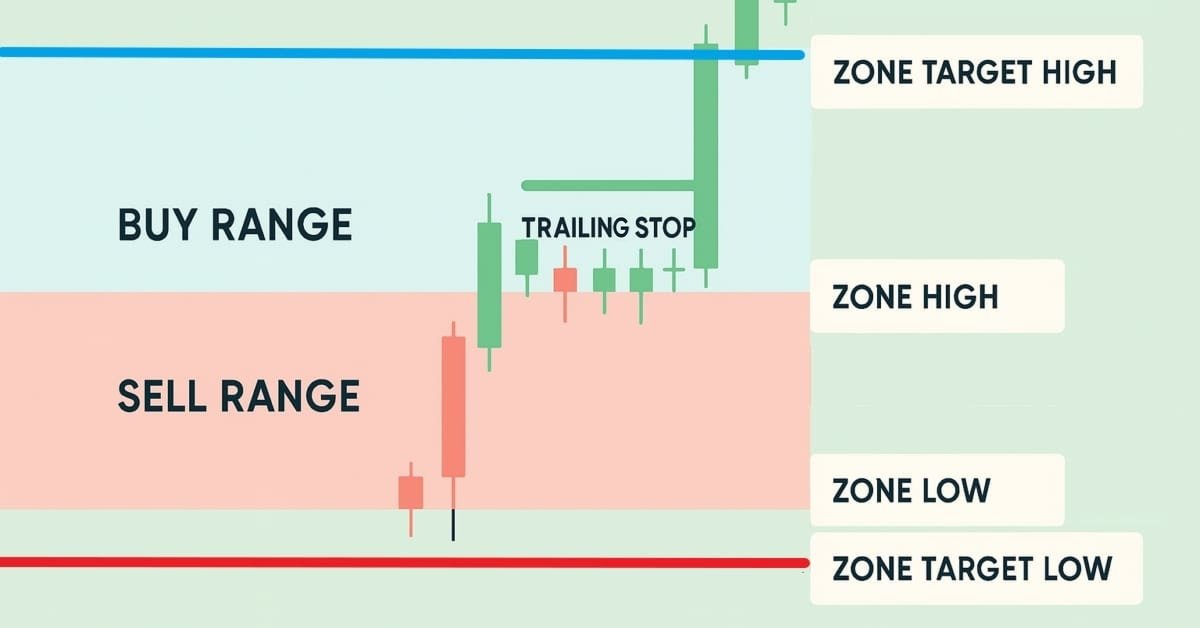
Automatización de estrategias de trading en MQL5 (Parte 23): Recuperación por zonas con trailing stop y lógica de cestas
En este artículo, mejoramos nuestro sistema de recuperación por zonas mediante la incorporación de órdenes stop dinámicas y funciones de negociación con cestas múltiples. Analizamos cómo la arquitectura mejorada utiliza stops dinámicos para asegurar las ganancias y un sistema de gestión de cestas para gestionar de forma eficiente múltiples señales de negociación. Mediante la implementación y las pruebas retrospectivas, demostramos que se trata de un sistema de negociación más sólido, diseñado para adaptarse al comportamiento del mercado.


Asesor experto de trading neuronal basado en PatchTST
El artículo presenta la revolucionaria arquitectura PatchTST: un modelo de Transformer especialmente adaptado para el análisis de series temporales financieras que divide los datos de mercado en parches de 16 barras para un procesamiento eficiente. También se analiza con detalle la implementación completa de un robot de trading en MQL5, desde los fundamentos matemáticos y las estructuras de datos hasta un asesor experto listo para usar con sistemas de gestión de riesgos y de aprendizaje continuo.


Redes neuronales en el trading: Modelo de difusión adaptativa sobre grafos (Final)
En este artículo concluimos el trabajo de construcción del framework SAGDFN mediante MQL5, resumiendo el desarrollo y mostrando los resultados de sus pruebas prácticas. Integraremos los módulos implementados anteriormente en un único sistema, mostraremos los puntos fuertes de este enfoque, señalaremos sus vulnerabilidades y debatiremos posibles vías de mejora.


Introducción a MQL5 (Parte 27): Cómo dominar las API y la función WebRequest() en MQL5
Este artículo explica cómo utilizar la función WebRequest() y las API en MQL5 para comunicarse con plataformas externas. Aprenderá a crear un bot de Telegram, obtener identificadores de chat y de grupo, y enviar, editar y eliminar mensajes directamente desde MT5, sentando así una base sólida para dominar la integración de API en tus futuros proyectos MQL5.


Redes neuronales en el trading: descomposición en lugar de escalado (SSCNN)
En este artículo iniciamos la presentación del framework SSCNN, una solución arquitectónica moderna para el análisis de series temporales que combina precisión, una estructura definida y una elevada eficiencia computacional. Analizaremos paso a paso sus aspectos teóricos, prestaremos atención a las diferencias clave con respecto a sus predecesores y comenzaremos la implementación práctica de los componentes básicos en el entorno MQL5.


Redes neuronales en el trading: Extracción eficaz de características para una clasificación precisa (Implementación de objetos)
Mantis es una herramienta universal para el análisis profundo de series temporales, escalable de forma flexible para cualquier escenario financiero. Descubre cómo la combinación de patching, convoluciones locales y atención cruzada permite obtener una interpretación de alta precisión de los patrones de mercado.


Implementación de un circuito cuántico para Quantum Reservoir Computing (QRC)
Hoy hablaremos de un enfoque revolucionario del aprendizaje automático en el trading mediante la computación cuántica. El artículo muestra la implementación práctica de un sistema QRC adaptativo con aprendizaje adicional continuo para predecir los movimientos del mercado en tiempo real.


Asesor experto de Forex basado en la red neuronal N-BEATS
Hoy veremos la implementación de la arquitectura N-BEATS para el trading de Forex en MetaTrader 5, con predicción cuantílica y gestión adaptativa del riesgo. La arquitectura se ha adaptado mediante normalización bilineal y funciones de pérdida especializadas para datos financieros. Las pruebas realizadas con datos de 2025 han puesto de manifiesto la incapacidad de generar beneficios, lo que confirma la brecha existente entre los logros teóricos y la eficacia práctica del trading.


Redes neuronales en el trading: Desentrañando las componentes estructuradas (Final)
En este artículo se describe detalladamente la arquitectura SCNN y una de las formas de implementarla usando MQL5. Mostraremos cómo la descomposición de series temporales se combina con los métodos de redes neuronales y la atención.


Redes neuronales en el trading: entrenamiento de metaparámetros basado en la heterogeneidad (HimNet)
Te invitamos a conocer el framework HimNet, que combina la flexibilidad de la adaptación espaciotemporal con una alta eficiencia computacional, lo que permite obtener pronósticos precisos y estables en series temporales financieras. En el artículo se muestra en detalle cómo interactúan entre sí sus componentes clave, convirtiendo algoritmos complejos en una arquitectura manejable.


Redes neuronales en el trading: Modelo de consultas temporales (Final)
Les presentamos la fase final de la implementación y las pruebas del framework TQNet, en la que la teoría se une a la práctica real de trading. Recorreremos todo el proceso, desde el entrenamiento histórico hasta la prueba de estrés con datos recientes del mercado, evaluando la solidez y la precisión del modelo. Los resultados finales no son solo cifras frías, sino también una demostración clara del valor práctico del enfoque propuesto.


Redes neuronales en el trading: Señales de trading robustas en cualquier régimen de mercado (ST-Expert)
En este artículo conoceremos el framework ST-Expert, que aporta robustez a las previsiones frente a la incertidumbre del mercado y permite tener en cuenta las dependencias locales y globales en las series temporales. Su arquitectura flexible favorece la adaptabilidad de los modelos y mejora la precisión de las predicciones.


Desarrollo de asesores expertos autooptimizables en MQL5 (Parte 11): Una introducción sencilla a los fundamentos del álgebra lineal
En este artículo, sentaremos las bases para el uso de potentes herramientas algebraicas lineales implementadas en la API de matrices y vectores de MQL5. Para poder utilizar esta API con soltura, debemos tener un conocimiento sólido de los principios del álgebra lineal que rigen el uso adecuado de estos métodos. El objetivo de este artículo es que el lector adquiera una comprensión intuitiva de algunas de las reglas más importantes del álgebra lineal que nosotros, como traders algorítmicos en MQL5, necesitamos para empezar a sacar partido a esta potente biblioteca.

Herramientas de trading de MQL5 (Parte 8): Panel informativo mejorado con funciones de arrastre y minimizado
En este artículo, desarrollamos un panel informativo mejorado que actualiza la parte anterior añadiendo funciones de arrastrar y minimizar para una mejor interacción del usuario, al tiempo que se mantiene la monitorización en tiempo real de las posiciones de múltiples símbolos y las métricas de la cuenta.


Redes neuronales en el trading: Framework de predicción cruzada de dominios de series temporales (Final)
El artículo trata sobre la construcción práctica del modelo TimeFound para la predicción de series temporales. Asimismo, se analizan las etapas clave de la implementación de los principales enfoques del framework con MQL5.


Redes neuronales en el trading: Desentrañando las componentes estructuradas (Codificador)
Les proponemos familiarizarse con la continuación de la implementación del framework SCNN, que combina flexibilidad e interpretabilidad y permite identificar con precisión las componentes estructurales de una serie temporal. El artículo expone en detalle los mecanismos de normalización adaptativa y atención, lo que proporciona robustez al modelo ante las condiciones cambiantes del mercado.


Automatización de estrategias de trading en MQL5 (Parte 26): Desarrollo de un sistema de promediado basado en Pin Bar para la gestión de múltiples posiciones
En este artículo, desarrollamos un sistema de promediación Pin Bar en MQL5 que detecta patrones de barras Pin para iniciar operaciones y emplea una estrategia de promedio para la gestión de múltiples posiciones, mejorada con stops dinámicos y ajustes de punto de equilibrio. Incorporamos parámetros personalizables con un panel de control para el seguimiento en tiempo real de las posiciones y los beneficios.

Desarrollo de asesores expertos autooptimizables en MQL5 (Parte 10): Factorización de matrices
La factorización es un proceso matemático que se utiliza para obtener información sobre las características de los datos. Cuando aplicamos la factorización a grandes conjuntos de datos de mercado —organizados en filas y columnas—, podemos descubrir patrones y características del mercado. La factorización es una herramienta muy potente, y en este artículo te mostraremos cómo puedes utilizarla en la plataforma MetaTrader 5, mediante la API de MQL5, para obtener una visión más profunda de tus datos de mercado.


Redes neuronales en el trading: Entrenamiento de metaparámetros basado en la heterogeneidad (Final)
En este artículo se describe la implementación práctica del framework HimNet, basado en MQL5, listo para integrarse en el trading automatizado. Asimismo, mostramos cómo los metaparámetros adaptados a la heterogeneidad convierten el modelo en una herramienta universal capaz de hacer frente a una volatilidad cambiante.


Automatización de estrategias de trading en MQL5 (Parte 27): Creando un patrón armónico «Crab» de acción del precio con señales visuales
En este artículo, desarrollamos un sistema de patrones armónicos «Crab» en MQL5 que identifica patrones armónicos «Crab» alcistas y bajistas utilizando puntos de pivote y niveles de Fibonacci, y que activa operaciones con niveles precisos de entrada, stop loss y take profit. Incorporamos información visual mediante elementos gráficos, como triángulos y líneas de tendencia, para mostrar la estructura del patrón XABCD y los niveles de negociación.


Entrenamiento de un U-Transformer no lineal sobre los residuos de un modelo autorregresivo lineal
El artículo presenta un innovador sistema híbrido para la predicción de tipos de cambio que combina un modelo autorregresivo lineal con la arquitectura U-Transformer para el análisis de los residuos. El sistema alterna automáticamente entre las fuentes de señales en función de su calidad e incorpora una lógica de negociación completa con estrategias de averaging (promediación de posiciones) y pyramiding (piramidación de posiciones). La ventaja clave de este enfoque radica en que la red neuronal se entrena a partir de los residuos del modelo lineal, lo que simplifica la tarea y reduce el riesgo de sobreajuste. La implementación se ha realizado íntegramente en MQL5 y está lista para su uso en transacciones reales, con adaptación automática a las condiciones cambiantes del mercado.


Herramientas de trading de MQL5 (Parte 7): Panel informativo para el seguimiento de posiciones en múltiples símbolos y de la cuenta
En este artículo, desarrollamos un panel informativo en MQL5 para monitorizar posiciones en múltiples símbolos y métricas de cuenta como saldo, equidad y margen libre. Implementamos una tabla ordenable con actualizaciones en tiempo real, exportación a CSV y un efecto de encabezado brillante para mejorar la usabilidad y el atractivo visual.


Redes neuronales en el trading: Entrenamiento de metaparámetros basado en la heterogeneidad (Componentes principales)
En este artículo analizamos con detalle los algoritmos para implementar los componentes clave del framework HimNet. Demostramos cómo, con un número mínimo de componentes aprendibles, se consigue una alta coherencia y controlabilidad de todo el sistema. La implementación presentada destaca por su compacidad y transparencia, lo que facilita su adaptación a problemas reales del mercado.


Redes neuronales en el trading: Modelo de difusión adaptativa sobre grafos (SAGDFN)
En este artículo presentamos en detalle la arquitectura de SAGDFN, un framework moderno capaz de transformar el enfoque del procesamiento de datos espaciotemporales. Conserva la información clave incluso en grafos complejos y, al mismo tiempo, reduce los costos computacionales.


Redes neuronales en el trading: una visión unificada del espacio y el tiempo (Final)
El framework Extralonger demuestra una capacidad única para integrar factores espaciales y temporales en un solo modelo, proporcionando una alta precisión en los pronósticos. Su arquitectura permite adaptarse a distintos horizontes de planificación e instrumentos financieros, manteniendo la transparencia y la capacidad de control del sistema.


Trading algorítmico de arbitraje basado en la teoría de grafos
En este artículo, el arbitraje triangular se presenta como un problema de búsqueda de ciclos en un grafo orientado, en el que los vértices son divisas y las aristas, pares de divisas con pesos que representan los tipos de cambio. Ciclo rentable: producto de los pesos >1. Los algoritmos de Floyd-Warshall y DFS que hemos desarrollado encuentran rutas óptimas para el cambio de divisas que permiten volver al vértice de origen con beneficio.


Redes neuronales en el trading: una visión unificada del espacio y el tiempo (Extralonger)
El framework Extralonger muestra un enfoque para integrar factores espaciales y temporales en un único modelo, lo que permite considerar al mismo tiempo las regularidades locales y los ciclos a largo plazo. Esta arquitectura hace que la predicción de series temporales sea más resistente al ruido del mercado y permite analizar los datos en diferentes horizontes temporales. En el artículo se analiza en detalle cómo se llevan a la práctica estas ideas mediante OpenCL y MQL5.


Redes neuronales en el trading: Modelo de difusión adaptativa sobre grafos (módulo de atención)
En este artículo analizaremos con detalle la implementación práctica de los componentes clave del framework SAGDFN. Vamos a mostrar cómo se organizan la atención dispersa y la selección de vecinos relevantes para la predicción de series temporales. Los enfoques presentados muestran un equilibrio entre la precisión de los pronósticos y la eficiencia de los cálculos.


Redes neuronales en el trading: una visión unificada del espacio y el tiempo (Global-Local Attention)
Continuamos trabajando en la implementación de los enfoques propuestos por los autores del framework Extralonger. En esta ocasión, nos centraremos en la creación del módulo Global-Local Spatial Attention con MQL5, analizando tanto su estructura como su integración práctica en el proceso computacional general.