Статьи по программированию на языках MQL4 и MQL5

Изучайте язык программирования торговых стратегий MQL5 по опубликованным здесь статьям, большая часть которых написана вами - членами сообщества. Все статьи разделены на категории для быстрого поиска ответа по тому или иному аспекту программирования: "Интеграция", "Тестер", "Торговые стратегии" и многое другое.
Следите за новыми публикациями и участвуйте в их обсуждении на форуме!
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь

Теория категорий в MQL5 (Часть 5): Эквалайзеры
Теория категорий представляет собой разнообразный и расширяющийся раздел математики, который лишь недавно начал освещаться в MQL5-сообществе. Эта серия статей призвана рассмотреть некоторые из ее концепций для создания открытой библиотеки и дальнейшему использованию этого замечательного раздела в создании торговых стратегий.

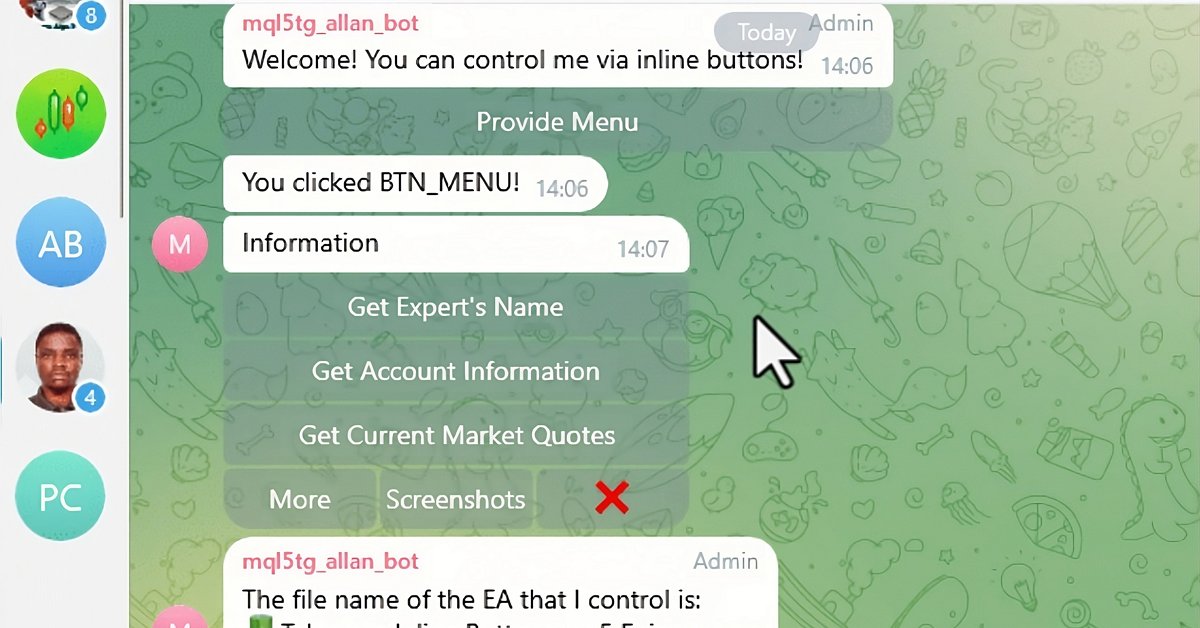
MQL5-советник, интегрированный в Telegram (Часть 6): Добавление адаптивных встроенных кнопок
В этой статье мы интегрируем интерактивные встроенные кнопки в MQL5-советник, что позволяет осуществлять управление в режиме реального времени через Telegram. Каждое нажатие кнопки запускает определенные действия и отправляет ответы обратно пользователю. Мы также создадим функции для эффективной обработки Telegram-сообщений и callback-запросов.

Нейросети в трейдинге: Параметроэффективный Transformer с сегментированным вниманием (Окончание)
В предыдущей работе мы рассмотрели теоретические аспекты фреймворка PSformer, который включает две основные инновации в архитектуру классического Transformer: механизм совместного использования параметров (Parameter Shared — PS) и внимание к пространственно-временным сегментам (SegAtt). И в данной статье мы продолжаем начатую работу по реализации предложенных подходов средствами MQL5.

Разработка инструментария для анализа движения цен (Часть 7): Советник Signal Pulse
Раскройте потенциал мультитаймфреймового анализа с помощью Signal Pulse — MQL5-советника, который объединяет полосы Боллинджера и стохастический осциллятор для предоставления точных торговых сигналов с высокой вероятностью возникновения. Узнайте, как реализовать эту стратегию и эффективно визуализировать возможности покупки и продажи с помощью стрелок. Советник идеально подходит для трейдеров, стремящихся улучшить свои решения посредством автоматического анализа на нескольких таймфреймах.


Прогнозирование условного распределения с помощью MLP
В данной статье мы рассмотрим модель регрессии на базе MLP, которая прогнозирует не только условное математическое ожидание, но и условную дисперсию. Другими словами, мы будем учить нашу сеть предсказывать целое распределение будущих цен на основе входного вектора признаков. Но для этой цели нам придется написать свою собственную функцию потерь.


Автоматизация запуска терминала для выполнения сервисных задач
В статье рассмотрим возможность запуска терминала с конфигурационным файлом для выполнения автоматизированных рутинных задач, программную обработку такого запуска, и создадим полноценную систему автооптимизации советника средствами ОС Windows.


Разработка системы репликации - Моделирование рынка (Часть 10): Только реальные данные для репликации
Здесь мы рассмотрим, как более надежные данные (торгуемые тики) можно использовать в системе репликации, не беспокоясь о том, скорректированы они или нет.

Нейросети в трейдинге: Снижение потребления памяти методом оптимизации Adam (Adam-mini)
Одним из направлений повышения эффективности процесса обучения и сходимости моделей является улучшение методов оптимизации. Adam-mini представляет собой адаптивный метод оптимизации, разработанный для улучшения базового алгоритма Adam.


Построение модели для ограничения диапазона сигналов по тренду (Часть 2): Объединение нативных индикаторов
В статье рассматривается использование встроенных индикаторов MetaTrader 5 для отсеивания нетрендовых сигналов. Продолжая предыдущую статью, мы рассмотрим, как это сделать с помощью кода MQL5, чтобы воплотить нашу идею в виде программы.


Разработка системы репликации - Моделирование рынка (Часть 18): Тики и еще больше тиков (II)
В данном случае предельно ясно, что метрики очень далеки от идеального времени создания 1-минутного бара. Так что это первое, что мы действительно исправим. Исправить проблему синхронизации не сложно. Каким бы невероятным это ни казалось, на самом деле всё довольно просто. Однако мы не внесли исправление в предыдущую статью, потому что целью было объяснить, как перенести в окно Обзора рынка тиковые данные, которые использовались для создания 1-минутных баров на графике.


Разработка системы репликации - Моделирование рынка (Часть 21): ФОРЕКС (II)
Мы продолжим строить систему для работы на рынке ФОРЕКС. Поэтому для того, чтобы решить эту проблему необходимо сначала объявить загрузку тиков до загрузки предыдущих баров. Это решает проблему, но в то же время заставляет пользователя следовать некой структуре в конфигурационном файле, которая, лично для меня, не имеет особого смысла. Причина в том, что, разработав программу, которая отвечает за анализ и выполнение того, что находится в конфигурационном файле, мы можем позволить пользователю объявлять нужные ему элементы в любом порядке.

Осваиваем JSON: Разработка пользовательского JSON-ридера с нуля на MQL5
В статье приведено пошаговое руководство по созданию пользовательского парсера JSON на языке MQL5, включающего обработку объектов и массивов, проверку ошибок и сериализацию. Вы сможет объединить торговую логику и структурированные данные с помощью гибкого решения для обработки JSON в MetaTrader 5.


Нейросети в трейдинге: Сеточная аппроксимация событийного потока как инструмент анализа ценовых паттернов (ADM-модуль)
В статье представлена реализация Adaptive Density Module (ADM), ключевого компонента фреймворка EEMFlow, средствами MQL5. Рассмотрены этапы построения и объединения субмодулей MDC и MDS, а также интеграция ADM в существующую торговую модель BAT. Результаты тестирования на исторических данных EURUSD показывают устойчивый рост депозита, контролируемые просадки и высокую стабильность кривой эквити.


Разрабатываем мультивалютный советник (Часть 22): Начало перехода на горячую замену настроек
Если мы взялись за автоматизацию проведения периодической оптимизации, то надо позаботиться и об автоматическом обновлении настроек советников, которые уже работают на торговом счёте. Также это должно позволять запускать советник в тестере стратегий и менять его настройки в рамках одного прохода.

Введение в MQL5 (Часть 10): Руководство по работе со встроенными индикаторами в MQL5 для начинающих
В этой статье описывается работа со встроенными индикаторами в MQL5, отдельное внимание уделяется созданию советника на основе индикатора RSI с использованием проектного подхода. Вы научитесь получать и использовать значения RSI, обрабатывать колебания ликвидности и улучшать визуализацию торговли с помощью графических объектов. Кроме того, в статье рассматривается еще один важный аспект. Сюда относится риск в процентах от депозита, соотношение риска и доходности, а также модификация риска на ходу для защиты прибыли.

Визуальная оценка и корректировка торговли в MetaTrader 5
В тестере стратегий можно не только оптимизировать параметры торгового робота. Мы покажем, как оценить постфактум проторгованную историю своего счёта и внести корректировки в торговлю в тестере, изменяя размеры стоп-приказов открываемых позиций.


Разработка системы репликации (Часть 50): Все усложняется (II)
Мы решим проблему ID графиков, но в то же время начнем обеспечивать пользователю возможность использования личного шаблона, ориентированного на анализ того актива, который он хочет изучить и смоделировать. Представленные здесь материалы носят исключительно дидактический характер, ни в коем случае нельзя рассматривать их как приложение с никакой иной целью, кроме изучения и освоения представленных концепций.


Теория категорий в MQL5 (Часть 14): Функторы с линейным порядком
Эта статья из серии статей о реализации теории категорий в MQL5 посвящена функторам. Мы исследуем, как линейный порядок может быть отображен на множестве благодаря функторам при рассмотрении двух множеств данных, между которыми на первый взгляд отсутствует всякая связь.


Универсальная формула оптимизации (GOF) при реализации режима Custom Max с ограничениями
В статье представлен способ реализации задач оптимизации с несколькими целями и ограничениями при выборе режима Custom Max в настройках терминала MetaTrader 5. Например, задача оптимизации может быть следующей: максимизировать фактор прибыли, чистую прибыль и фактор восстановления таким образом, чтобы просадка была менее 10%, количество последовательных убытков было менее 5, а количество сделок в неделю было более 5.


Нейросети в трейдинге: Интеграция теории хаоса в прогнозирование временных рядов (Attraos)
Фреймворк Attraos интегрирует теорию хаоса в долгосрочное прогнозирование временных рядов, рассматривая их как проекции многомерных хаотических динамических систем. Используя инвариантность аттрактора, модель применяет реконструкцию фазового пространства и динамическую память с несколькими разрешениями для сохранения исторических структур.


Разработка системы репликации (Часть 38): Прокладываем путь (II)
Многие люди, которые считают себя программистами на MQL5, не обладают базовыми знаниями, которые мы изложим в этой статье. Многие считают MQL5 ограниченным инструментом, однако всё дело в недостатке знаний. Так что если вы чего-то не знаете, не стыдитесь этого. Лучше пусть вам будет стыдно за то, что вы не спросили. Простое принуждение MetaTrader 5 к запрету дублирования индикатора никоим образом не обеспечивает двустороннюю связь между индикатором и советником. Мы еще очень далеки от этого, но тот факт, что индикатор не дублируется на графике, дает нам некоторое утешение.


Создание советника Daily Drawdown Limiter на языке MQL5
В статье подробно рассматриваются возможности реализации советника на основе торгового алгоритма. Это поможет автоматизировать систему на MQL5 и взять под контроль дневную просадку.


Алгоритм атомарного орбитального поиска — Atomic Orbital Search (AOS)
В статье рассматривается алгоритм AOS (Atomic Orbital Search), который использует концепции атомной орбитальной модели для моделирования поиска решений. Алгоритм основывается на вероятностных распределениях и динамике взаимодействий в атоме. В статье подробно обсуждаются математические аспекты AOS, включая обновление положений кандидатов решений и механизмы поглощения и выброса энергии. AOS открывает новые горизонты для применения квантовых принципов в вычислительных задачах, предлагая инновационный подход к оптимизации.


Нейросети в трейдинге: Адаптивное обнаружение рыночных аномалий (DADA)
Предлагаем познакомиться с фреймворком DADA — инновационным методом выявления аномалий во временных рядах. Он помогает отличить случайные колебания от подозрительных отклонений. В отличие от традиционных методов, DADA гибко подстраивается под разные данные. Вместо фиксированного уровня сжатия он использует несколько вариантов и выбирает наиболее подходящий для каждого случая.


Отправка сообщений из MQL5 в Discord, создание бота Discord-MetaTrader 5
Подобно Telegram, Discord способен получать информацию и сообщения в формате JSON, используя свои коммуникационные API. В настоящей статье мы рассмотрим, как можно использовать API Discord для отправки торговых сигналов и обновлений из MetaTrader 5 в ваше торговое сообщество Discord.


Нейросети в трейдинге: От трансформеров к спайковым нейронам (Основные компоненты)
Предлагаем вниманию читателя реализацию подходов фреймворка SpikingBrain на основе рекуррентного линейного внимания с гейтами, подробно разобранного в этой статье. Алгоритмы прямого прохода, распределения градиентов и обновления весов обеспечивают эффективную обработку финансовых временных рядов и позволяют воплотить ключевые идеи фреймворка на практике.

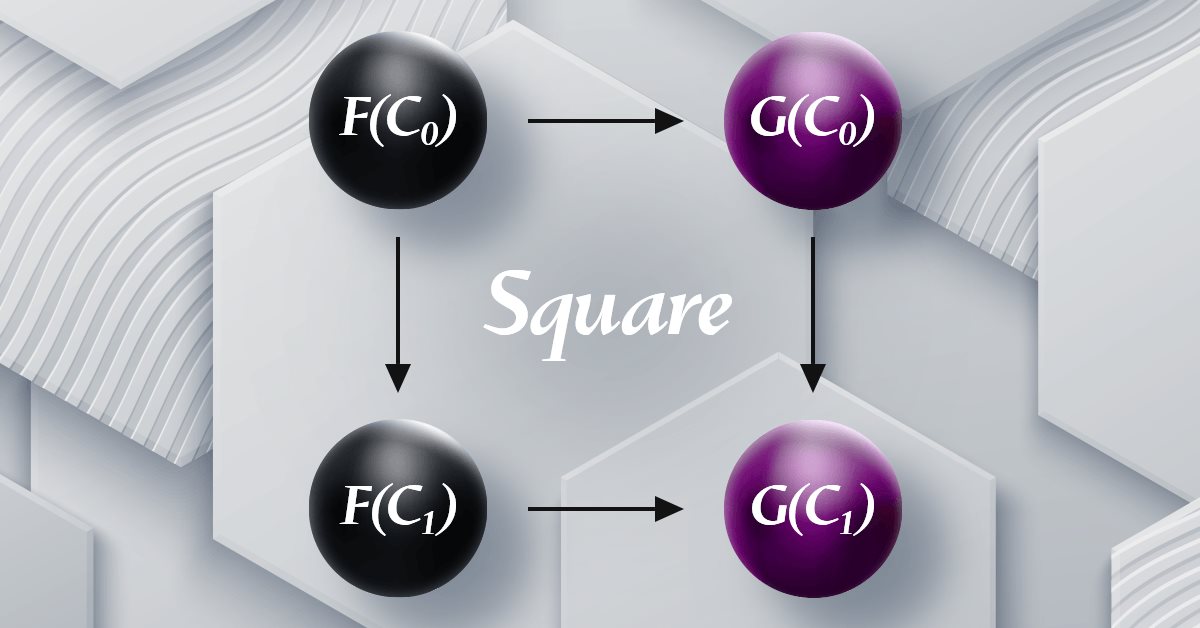
Теория категорий в MQL5 (Часть 19): Индукция квадрата естественности
Мы продолжаем рассмотрение естественных преобразований, рассматривая квадратичную индукцию естественности. Небольшие ограничения на реализацию мультивалютности для экспертов, собранных с помощью мастера MQL5, означают, что мы демонстрируем свои возможности по классификации данных с помощью скрипта. В качестве основных областей применения рассматриваются классификация изменений цен и, соответственно, их прогнозирование.

Популяционные алгоритмы оптимизации: Устойчивость к застреванию в локальных экстремумах (Часть II)
Продолжение эксперимента, цель которого - исследовать поведение популяционных алгоритмов оптимизации в контексте их способности эффективно покидать локальные минимумы при низком разнообразии в популяции и достигать глобальных максимумов. Результаты исследования.

Возможности Мастера MQL5, которые вам нужно знать (Часть 39): Индекс относительной силы
RSI — популярный импульсный осциллятор, который измеряет темп и размер недавнего изменения цены ценной бумаги для оценки ситуаций переоценки или недооценки ее цены. Эти знания о скорости и масштабах имеют ключевое значение для определения точек разворота. Мы применим этот осциллятор в работе очередного пользовательского класса сигналов и изучим особенности некоторых из его сигналов. Однако начнем мы с того, что подведем итог нашему разговору о полосах Боллинджера.

Применение ассоциативных правил для анализа данных на Форексе
Как применить предиктивные правила ретейл-аналитики супермаркетов к реальному рынку Форекс? Как связаны покупки печенья, молока и хлеба с транзакциями на бирже? В статье рассматривается инновационный подход к алгоритмическому трейдингу, основанный на применении ассоциативных правил.


Нейросети — это просто (Часть 96): Многоуровневое извлечение признаков (MSFformer)
Эффективное извлечение и объединение долгосрочных зависимостей и краткосрочных характеристик остаются важной задачей в анализе временных рядов. Правильное их понимание и интеграция необходимы для создания точных и надежных предсказательных моделей.


Управление капиталом в трейдинге и программа домашней бухгалтерии трейдера с базой данных
Как трейдеру управлять капиталом? Как трейдеру и инвестору вести учет расходов, доходов, активов и пассивов? Я представлю вам не просто программу для учета, я покажу вам инструмент, который может стать вашим надежным финансовым навигатором в бурном море трейдинга.

Разработка инструментария для анализа движения цен (Часть 13): RSI Sentinel
Ценовую динамику можно эффективно анализировать, выявляя расхождения, при этом технические индикаторы, такие как RSI, подают важные подтверждающие сигналы. В статье ниже мы объясняем, как автоматизированный анализ дивергенции RSI может определять продолжение и разворот тренда, тем самым предоставляя ценную информацию о настроениях рынка.


Как построить советник, работающий автоматически (Часть 11): Автоматизация (III)
Автоматизированная система без соответствующей безопасности не будет успешной. Однако безопасность не будет обеспечена без хорошего понимания некоторых вещей. В этой статье мы разберемся с тем, почему достижение максимальной безопасности в автоматизированных системах является такой сложной задачей.

Переосмысливаем классические стратегии (Часть II): Пробои индикатора Bollinger Bands
В статье рассматривается торговая стратегия, объединяющая линейный дискриминантный анализ (Linear Discriminant Analysis, LDA) с полосами Боллинджера с использованием прогнозов категориальных зон для стратегических сигналов входа в рынок.

От Python к MQL5: Путешествие в квантовые торговые системы
В статье рассматривается разработка квантовой торговой системы - от прототипа на Python к реализации на MQL5 для реальной торговли. Система использует принципы квантовых вычислений, такие как суперпозиция и запутанность, для анализа состояний рынка, хотя она работает на классических компьютерах с использованием квантовых симуляторов. Ключевые особенности включают трехкубитную систему для одновременного анализа восьми состояний рынка, 24-часовые периоды ретроспективного анализа и семь технических индикаторов для анализа рынка. Хотя показатели точности могут показаться скромными, они обеспечивают существенное преимущество в сочетании с правильными стратегиями управления рисками.

MQL5-советник, интегрированный в Telegram (Часть 4): Модуляризация функций кода для улучшенного повторного использования
В этой статье мы реорганизуем существующий код отправки сообщений и скриншотов из MQL5 в Telegram, преобразовав его в многоразовые модульные функции. Это оптимизирует процесс, обеспечивая более эффективное выполнение и более простое управление кодом в нескольких экземплярах.

Возможности Мастера MQL5, которые вам нужно знать (Часть 44): Технический индикатор Average True Range (ATR)
Осциллятор ATR — очень популярный индикатор, используемый в качестве индикатора волатильности, особенно на валютных рынках, где данные об объемах скудны. Как и в случае с предыдущими индикаторами, мы рассмотрим паттерны и поделимся стратегиями и отчетами о тестировании.


Нейросети в трейдинге: Сеточная аппроксимация событийного потока как инструмент анализа ценовых паттернов (Окончание)
В статье представлена адаптация фреймворка EEMFlow для построения высокоэффективных торговых моделей средствами MQL5. Рассматриваются алгоритмы оценки MeshFlow с расширенной корреляцией признаков, позволяющие точно анализировать динамику рынка и прогнозировать ценовые потоки. Тестирование подтвердило положительное математическое ожидание, умеренные просадки и высокую эффективность принятия решений.

Нейросети в трейдинге: Мультимодальный агент, дополненный инструментами (FinAgent)
Предлагаем познакомиться с фреймворком мультимодального агента для финансовой торговли FinAgent, который предназначен для анализа данных разных типов, отражающих рыночную динамику и исторические торговые паттерны.