Статьи по программированию на языках MQL4 и MQL5

Изучайте язык программирования торговых стратегий MQL5 по опубликованным здесь статьям, большая часть которых написана вами - членами сообщества. Все статьи разделены на категории для быстрого поиска ответа по тому или иному аспекту программирования: "Интеграция", "Тестер", "Торговые стратегии" и многое другое.
Следите за новыми публикациями и участвуйте в их обсуждении на форуме!
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Разработка передовых торговых систем (ПТС): Реализация Order Blocks в индикаторе
В этой статье мы узнаем, как создать индикатор, который обнаруживает, рисует и предупреждает о смягчении ордер-блоков (ОВ). Также мы подробно рассмотрим, как идентифицировать эти блоки на графике, устанавливать точные предупреждения и визуализировать их положение с помощью прямоугольников, чтобы лучше понять поведение цены. Данный индикатор станет ключевым инструментом для тех, кто следует концепциям Smart Money Concepts и методологии Inner Circle Trader.


Арбитражная алготорговля на теории графов
В рамках статьи треугольный арбитраж представляется как задача поиска циклов в ориентированном графе, где вершины — валюты, рёбра — валютные пары с весами-курсами. Прибыльный цикл: произведение весов >1. Созданные нами алгоритмы Floyd-Warshall и DFS находят оптимальные пути обмена валют, возвращающиеся в исходную точку с прибылью.

DoEasy. Элементы управления (Часть 25): WinForms-объект "Tooltip"
В статье начнём разработку элемента управления Tooltip ("всплывающая подсказка") и начнём создание новых графических примитивов для библиотеки. Естественно, не у каждого элемента есть всплывающая подсказка, но возможность её задать для него есть у каждого графического объекта.

DoEasy. Элементы управления (Часть 18): Готовим функционал для прокрутки вкладок в TabControl
В статье разместим кнопки управления прокруткой заголовков в WinForms-объекте TabControl на своих местах в случае, если строка заголовков не умещается по размеру элемента управления, и сделаем смещение строки заголовков при щелчке по обрезанному заголовку вкладки.


Анализ почасового движения торговых символов и их спредов в MetaTrader 5
Индикатор индекса сезонности ProSpread со скользящим средним, как инструмент технического анализа, который выявляет сезонные закономерности ценового движения, анализирует поведение цены в определенные часы торговли, может работать как с одним инструментом, так и со спредом между двумя активами, а также визуализирует статистическую вероятность направленных движений.


Балансировка риска при одновременной торговле нескольких торговых инструментов
Данная статья позволит новичку с нуля написать реализацию скрипта для балансировки рисков при одновременной торговле нескольких торговых инструментов, а опытным пользователям возможно даст новые идеи для реализации своих решений в части предложенных вариантов в данной статье.


Добавляем пользовательскую LLM в торгового робота (Часть 2): Пример развертывания среды
Языковые модели (LLM) являются важной частью быстро развивающегося искусственного интеллекта, поэтому нам следует подумать о том, как интегрировать мощные LLM в нашу алгоритмическую торговлю. Большинству людей сложно настроить эти модели в соответствии со своими потребностями, развернуть их локально, а затем применить к алгоритмической торговле. В этой серии статей будет рассмотрен пошаговый подход к достижению этой цели.

Построение модели для ограничения диапазона сигналов по тренду (Часть 1): Для советников и технических индикаторов
Статья рассчитана на начинающих и профессиональных разработчиков MQL5. Она предоставляет фрагмент кода для определения индикаторов, генерирующих сигналы, и их ограничения трендами на более старших таймфреймах. Таким образом, трейдеры могут улучшить свои стратегии, включив в них более широкую перспективу рынка, что приведет к получению потенциально более надежных торговых сигналов.


Автооптимизация тейк-профитов и параметров индикатора с помощью SMA и EMA
В статье представлен продвинутый советник для торговли на рынке Форекс, сочетающий машинное обучение с техническим анализом. Он предназначен для торговли акциями Apple с использованием адаптивной оптимизации, управления рисками и множества стратегий. Тестирование на исторических данных показывает многообещающие результаты, но также и значительные просадки, что указывает на потенциал для дальнейшего совершенствования.


Математические модели в сеточных стратегиях
В этой статье мы рассмотрим применение математики к сеточным стратегиям. Мы разберем основные принципы работы стратегии, её преимущества и недостатки. Вы узнаете, как построить торговую сетку, задавать оптимальные параметры и эффективно управлять рисками.

Популяционные алгоритмы оптимизации: Алгоритм оптимизации спиральной динамики (Spiral Dynamics Optimization, SDO)
В статье представлен алгоритм оптимизации, основанный на закономерностях построения спиральных траекторий в природе, таких как раковины моллюсков - алгоритм оптимизации спиральной динамики, SDO. Алгоритм, предложенный авторами, был мной основательно переосмыслен и модифицирован, в статье будет рассмотрено, почему эти изменения были необходимы.

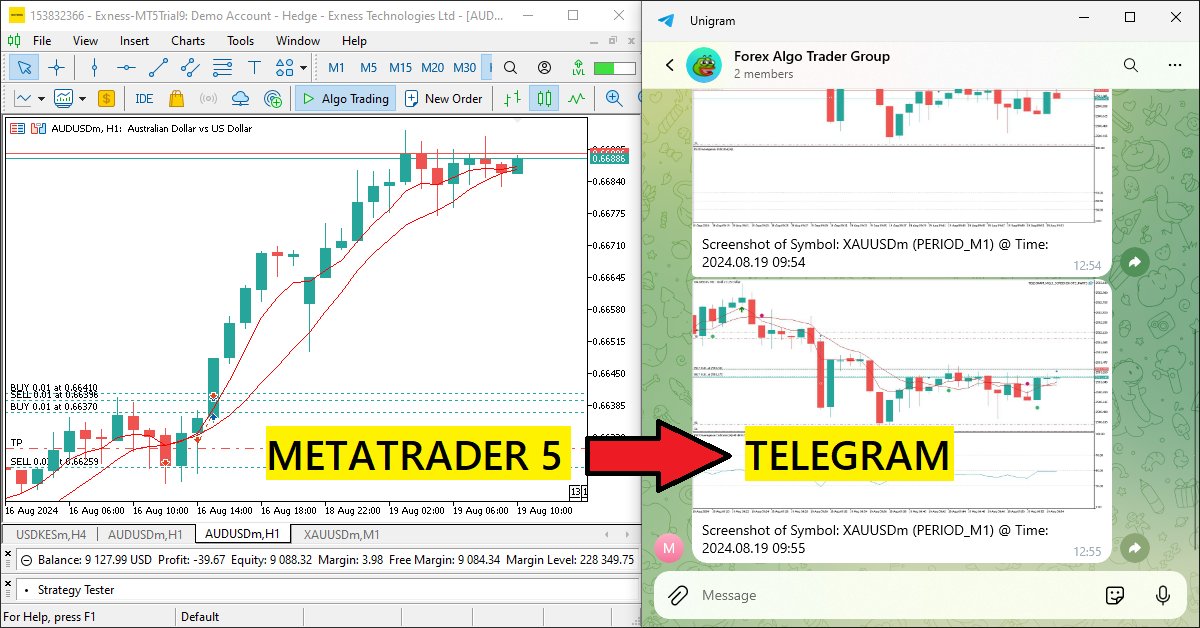
MQL5-советник, интегрированный в Telegram (Часть 3): Отправка скриншотов графиков с подписями из MQL5 в Telegram
В этой статье мы создадим советник MQL5, который кодирует скриншоты графиков в виде графических данных и отправляет их в чат Telegram посредством HTTP-запросов. Внедрив кодирование и передачу изображений, мы улучшим существующую систему MQL5-Telegram путем добавления визуальной торговой аналитики непосредственно в Telegram.


Нейросети — это просто (Часть 82): Модели Обыкновенных Дифференциальных Уравнений (NeuralODE)
В данной статье я предлагаю познакомиться Вас с еще одним типом моделей, которые направлены на изучение динамики состояния окружающей среды.

DoEasy. Элементы управления (Часть 29): Вспомогательный элемент управления "ScrollBar"
В статье начнём разработку элемента вспомогательного управления ScrollBar и его производных объектов — вертикальной и горизонтальной полос прокрутки. ScrollBar (полоса прокрутки) используется для прокручивания содержимого формы, если оно выходит за пределы контейнера. Полосы прокрутки обычно расположены снизу и справа формы. Горизонтальная, расположенная снизу, служит для прокрутки содержимого влево-вправо, а вертикальная — для прокрутки вверх-вниз.


Торгуем опционы без опционов (Часть 3): Сложные опционные стратегии
Рассматриваются флэтовые (не направленные) и трендовые (направленные) опционные стратегии и их реализация на MQL5. Модернизируется эксперт, написанный в предыдущей статье. Добавляется отображение опционных уровней. Теперь пора рассмотреть работу и реализовать те стратегии, которые используются на практике опционными трейдерами.

Нейросети в трейдинге: Сегментация данных на основе уточняющих выражений
В процессе анализа рыночной ситуации мы делим её на отдельные сегменты, выявляя ключевые тенденции. Однако традиционные методы анализа часто фокусируются на одном аспекте, что ограничивает восприятие. В данной статье мы познакомимся с методом, позволяющем выделять несколько объектов, что даёт более полное и многослойное понимание ситуации.

Создание Python-классов для торговли в MetaTrader 5, аналогичных представленным в MQL5
Python-пакет MetaTrader 5 предлагает простой способ создания торговых приложений для платформы MetaTrader 5 на языке Python. Будучи мощным и полезным инструментом данный модуль не так прост как язык программирования MQL5, когда дело касается разработки решений для алгоритмической торговли. В данной статье мы создадим классы для торговли, аналогичные предлагаемым в языке MQL5, чтобы создать схожий синтаксис и сделать разработку торговых роботов на Python такой же простой как и на MQL5.

Нейронная сеть на практике: Первый нейрон
В этой статье мы начнем создавать нечто простое и скромное: нейрон. Мы запрограммируем его с помощью очень небольшого кода на MQL5. Нейрон прекрасно работал в тех тестах, которые я проводил. Вернемся немного назад в этой серии статей о нейронных сетях, чтобы понять, о чем я говорю.


Анализ сентимента (рыночных настроений) и глубокое обучение для торговли советником и тестирование на истории с помощью Python
В этой статье познакомим вас с анализом сентимента и моделями ONNX на языке Python для использования в советнике. Один скрипт запускает обученную модель ONNX из TensorFlow для прогнозов на основе глубокого обучения, а другой извлекает заголовки новостей и дает количественную оценку настроений при помощи ИИ.

Как построить советник, работающий автоматически (Часть 12): Автоматизация (IV)
Если вы думаете, что автоматизированные системы просты, то наверно вы еще не до конца поняли, что нужно для их создания. В данном материале мы поговорим о проблеме, с которой сталкиваются многие советники: неизбирательное исполнение ордеров, и возможное решение этой проблемы.

Машинное обучение и Data Science (Часть 29): Как отбирать лучшие форекс-данные для обучения ИИ
В этой статье мы подробно рассмотрим важные аспекты при выборе наиболее релевантных и качественных данных с рынка Forex для повышения производительности моделей искусственного интеллекта.


Нейросети в трейдинге: Модели с использованием вейвлет-преобразования и многозадачного внимания
Предлагаем познакомиться с фреймворком объединяющим вейвлет-преобразование и многозадачную модель Self-Attention, направленную на повышение отзывчивости и точности прогнозирования в условиях нестабильности рынка. Вейвлет-преобразование позволяет разложить доходность активов на высокие и низкие частоты, тщательно фиксируя долгосрочные рыночные тенденции и краткосрочные колебания.


Нейросети в трейдинге: Безмасочный подход к прогнозированию ценового движения
В данной статье предлагаем познакомиться с методом Mask-Attention-Free Transformer (MAFT) и его применение в области трейдинга. В отличие от традиционных Transformer, требующих маскирования данных при обработке последовательностей, MAFT оптимизирует процесс внимания, устраняя необходимость в маскировании, что значительно повышает вычислительную эффективность.


Компьютерное зрение для трейдинга (Часть 1): Создаем базовый простой функционал
Система прогнозирования EURUSD с применением компьютерного зрения и глубокого обучения. Узнайте, как сверточные нейронные сети могут распознавать сложные ценовые паттерны на валютном рынке и предсказывать движение курса с точностью до 54%. Статья раскрывает методологию создания алгоритма, использующего технологии искусственного интеллекта для визуального анализа графиков вместо традиционных технических индикаторов. Автор демонстрирует процесс трансформации ценовых данных в «изображения», их обработку нейронной сетью и уникальную возможность заглянуть в «сознание» ИИ через карты активации и тепловые карты внимания. Практический код на Python с использованием библиотеки MetaTrader 5 позволяет читателям воспроизвести систему и применить ее в собственной торговле.

Как разработать агент обучения с подкреплением на MQL5 с интеграцией RestAPI (Часть 1): Как использовать RestAPI в MQL5
В этой статье мы расскажем о важности интерфейсов программирования API для взаимодействия между различными приложениями и программными системами. В ней подчеркивается роль API в упрощении взаимодействия между приложениями, позволяя им эффективно обмениваться данными и функциональными возможностями.

Введение в MQL5 (Часть 5): Функции для работы с массивами для начинающих
В пятой статье из нашей серии мы познакомимся с миром массивов в MQL5. Статья предназначена для начинающих. В статье попытаемся упрощенно рассмотреть сложные концепции программирования, чтобы материал был понятен всем. Давайте вместе будем изучать основные концепции, обсуждать вопросы и делиться знаниями!


Эволюционная стратегия адаптации ковариационной матрицы — Covariance Matrix Adaptation Evolution Strategy (CMA-ES)
Исследуем один из самых интересных алгоритмов без градиентной оптимизации, который учится понимать геометрию целевой функции. Рассмотрим классическую реализацию CMA-ES с небольшой модификацией — заменой нормального распределения на степенное. Детальный разбор математики алгоритма, практическая реализация и честный анализ: где CMA-ES непобедим, а где его лучше не применять.


Нейросети — это просто (Часть 50): Soft Actor-Critic (оптимизация модели)
В предыдущей статье мы реализовали алгоритм Soft Actor-Critic, но не смогли обучить прибыльную модель. В данной статье мы проведем оптимизацию ранее созданной модели для получения желаемых результатов её работы.

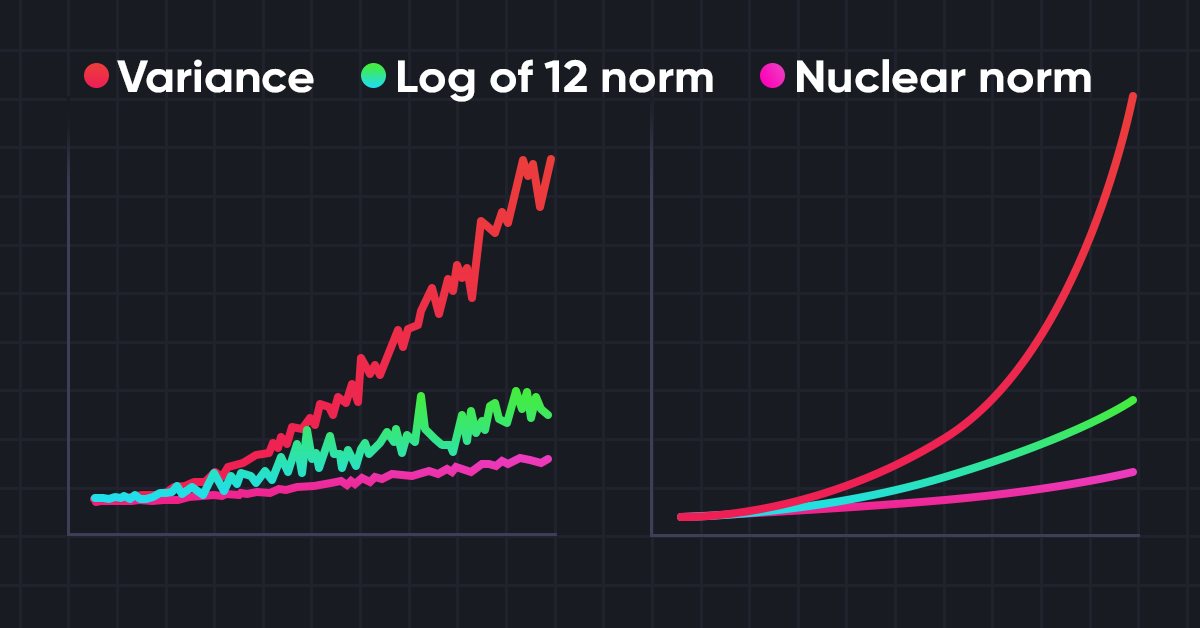
Нейросети — это просто (Часть 56): Использование ядерной нормы для стимулирования исследования
Исследование окружающей среды в задачах обучения с подкреплением является актуальной проблемой. Ранее мы уже рассматривали некоторые подходы. И сегодня я предлагаю познакомиться с ещё одним методом, основанным на максимизации ядерной нормы. Он позволяет агентам выделять состояния среды с высокой степенью новизны и разнообразия.


Прогнозирование валютных курсов с использованием классических методов машинного обучения: Логит и Пробит модели
Предпринята попытка построить торговый эксперт для предсказания котировок валютных курсов. За основу алгоритма взяты классические модели классификации — логистическая и пробит регрессия. В качестве фильтра торговых сигналов используется критерий отношения правдоподобия.

DoEasy. Элементы управления (Часть 13): Оптимизация взаимодействия WinForms-объектов с мышкой, начало разработки WinForms-объекта TabControl
В статье исправим и оптимизируем обработку внешнего вида WinForms-объектов после увода курсора мышки с объекта и начнём разработку WinForms-объекта TabControl.


Система самообучения с подкреплением для алгоритмической торговли на MQL5
В статье создаётся многоагентная система машинного обучения для алгоритмической торговли на MetaTrader 5 на основе обучения с подкреплением. Система имеет трёхуровневую архитектуру: нейроны памяти хранят опыт, агенты принимают независимые решения, коллективный разум объединяет их через взвешенное голосование. Система непрерывно совершенствуется через Q-обучение, прунинг неэффективных нейронов и эволюционное снижение исследования.


Нейросети — это просто (Часть 81): Анализ динамики данных с учетом контекста (CCMR)
В предыдущих работах мы всегда оценивали текущее состояния окружающей среды. При этом динамика изменения показателей, как таковая, всегда оставалась "за кадром". В данной статье я хочу познакомить Вас с алгоритмом, который позволяет оценить непосредственное изменение данных между 2 последовательными состояниями окружающей среды.

Нейросети — это просто (Часть 91): Прогнозирование в частотной области (FreDF)
Мы продолжаем рассмотрение темы анализ и прогнозирования временных рядов в частотной области. И в данной статье мы познакомимся с новым методом прогнозирования в частотной области, который может быть добавлен к многим, изученным нами ранее, алгоритмам.

Нейросети — это просто (Часть 92): Адаптивное прогнозирование в частотной и временной областях
Авторы метода FreDF экспериментально подтвердили преимущество комбинированного прогнозирования в частотной и временной областях. Однако применение весового гиперпараметра не является оптимальным для нестационарных временных рядов. В данной статье я предлагаю познакомиться с методом адаптивного сочетания прогнозов в частотной и временной областях.


Разработка торгового советника с нуля (Часть 14): Добавляем Volume at Price (II)
Сегодня мы добавим несколько ресурсов в наш советник. Эта интересная статья может натолкнуть вас на новые идеи и методы представления информации и в то же время исправить мелкие недочеты в ваших проектах.

Разработка показателя качества советников
В этой статье мы объясним, как разработать показатель качества, который ваш советник сможет отображать в тестере стратегии. Мы познакомимся с двумя известными методами расчета (Ван Тарп и Санни Харрис).


Нейросети в трейдинге: Агент с многоуровневой памятью (Окончание)
Продолжаем начатую работу по созданию фреймворка FinMem, который использует подходы многоуровневой памяти, имитирующие когнитивные процессы человека. Это позволяет модели не только эффективно обрабатывать сложные финансовые данные, но и адаптироваться к новым сигналам, значительно повышая точность и результативность инвестиционных решений в условиях динамично изменяющихся рынков.


Квантовая нейросеть на MQL5 (Часть I): Создаем включаемый файл
Статья представляет новый подход к созданию торговых систем на основе квантовых принципов и искусственного интеллекта. Автор описывает разработку уникальной нейронной сети, которая выходит за рамки классического машинного обучения, объединяя квантовую механику с современными архитектурами ИИ.

Разрабатываем мультивалютный советник (Часть 17): Дальнейшая подготовка к реальной торговле
Сейчас наш советник использует базу данных для получения строк инициализации одиночных экземпляров торговых стратегий. Однако база данных является достаточно объёмной и содержит много информации, ненужной при реальной работе советника. Попробуем обеспечить работоспособность советника без обязательного подключения к базе данных.