Статьи по программированию на языках MQL4 и MQL5

Изучайте язык программирования торговых стратегий MQL5 по опубликованным здесь статьям, большая часть которых написана вами - членами сообщества. Все статьи разделены на категории для быстрого поиска ответа по тому или иному аспекту программирования: "Интеграция", "Тестер", "Торговые стратегии" и многое другое.
Следите за новыми публикациями и участвуйте в их обсуждении на форуме!
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Нейросети в трейдинге: Контекстно-зависимое обучение, дополненное памятью (Окончание)
Мы завершаем реализацию фреймворка MacroHFT для высокочастотной торговли криптовалютами, который использует контекстно-зависимое обучение с подкреплением и памятью для адаптации к динамичным рыночным условиям. И в завершении данной статьи будет проведено тестирование реализованных подходов, на реальных исторических данных, для оценки их эффективности.


Разрабатываем менеджер терминалов (Часть 1): Постановка задачи
Как обеспечить возможность удобного контроля за несколькими терминалами, на которых торгуют советники, да ещё и на разных компьютерах? Попробуем создать веб-интерфейс по управлению запуском торговых терминалов MetaTrader 5 и просмотру детальной информации о работе каждого экземпляра.


Теория категорий в MQL5 (Часть 11): Графы
Статья продолжает серию о реализации теории категорий в MQL5. Здесь мы рассмотрим, как теория графов может быть интегрирована с моноидами и другими структурами данных при разработке стратегии закрытия торговой системы.


Переосмысливаем классические стратегии (Часть 13): Минимизация задержки при пересечении скользящих средних
Пересечения скользящих средних широко известны трейдерам, и тем не менее суть стратегии мало изменилась с момента ее создания. В этой статье мы представим небольшую корректировку первоначальной стратегии, направленную на минимизацию задержки. Все поклонники оригинальной стратегии могут рассмотреть возможность ее пересмотра в соответствии с рассмотренными здесь идеями. Используя две скользящие средние с одинаковым периодом, мы значительно сокращаем задержку торговой стратегии, не нарушая при этом ее основополагающих принципов.

Возможности Мастера MQL5, которые вам нужно знать (Часть 56): Фракталы Билла Вильямса
Фракталы Билла Вильямса — это мощный индикатор, который легко упустить из виду, когда впервые замечаешь его на ценовом графике. Он кажется слишком перегруженным и, вероятно, недостаточно точным. Моя цель - приоткрыть завесу тайны над этим индикатором, рассмотрев различные его паттерны на форвард-тестах применительно к советникам, собранным в Мастере.


Нейросети в трейдинге: Иерархия навыков для адаптивного поведения агентов (Окончание)
В статье рассматривается практическая реализация фреймворка HiSSD в задачах алгоритмического трейдинга. Показано, как иерархия навыков и адаптивная архитектура могут быть использованы для построения устойчивых торговых стратегий.
Разрабатываем менеджер терминалов (Часть 1): Постановка задачи
Как обеспечить возможность удобного контроля за несколькими терминалами, на которых торгуют советники, да ещё и на разных компьютерах? Попробуем создать веб-интерфейс по управлению запуском торговых терминалов MetaTrader 5 и просмотру детальной информации о работе каждого экземпляра.

Возможности Мастера MQL5, которые вам нужно знать (Часть 14): Многоцелевое прогнозирование таймсерий с помощью STF
Пространственно-временное слияние (Spatial Temporal Fusion, STF), которое использует как "пространственные", так и временные метрики при моделировании данных, в первую очередь применяется в дистанционном обследовании и во многих других областях, связанных с визуализацией, для лучшего понимания нашего окружения. Основываясь на опубликованной статье, мы изучим потенциал этого подхода для трейдеров.


Нейросети в трейдинге: Двусторонняя адаптивная временная корреляция (BAT)
В статье представлен фреймворк BAT, обеспечивающий точное и адаптивное моделирование временной динамики. Используя двустороннюю временную корреляцию, BAT превращает последовательные изменения рыночных данных в структурированные, информативные представления. Модель сочетает высокую вычислительную эффективность с возможностью глубокой интеграции в торговые системы, позволяя выявлять как краткосрочные, так и долгосрочные паттерны движения.

Возможности Мастера MQL5, которые вам нужно знать (Часть 41): Сети Deep-Q
Сеть Deep-Q (Deep-Q-Network) — это алгоритм обучения с подкреплением, который вовлекает нейронные сети в прогнозирование следующего значения Q и идеального действия в процессе обучения модуля машинного обучения. Мы уже рассматривали альтернативный алгоритм обучения с подкреплением — Q-обучение. Таким образом, в данной статье представлен еще один пример того, как многослойный перцептрон (multi-layer perceptron, MLP), обученный с помощью обучения с подкреплением, может использоваться в пользовательском классе сигналов.

Отбор признаков и снижение размерности с помощью анализа главных компонент (PCA)
В статье рассматривается реализация модифицированного алгоритма анализа компонентов прямого отбора, вдохновленного исследованиями, представленными в книге Луки Пуггини (Luca Puggini) и Шона Маклуна (Sean McLoone) “Анализ компонентов прямого отбора: алгоритмы и приложения”.

Теория категорий в MQL5 (Часть 3)
Теория категорий представляет собой разнообразный и расширяющийся раздел математики, который пока относительно не освещен в MQL5-сообществе. Эта серия статей призвана осветить некоторые из ее концепций для создания открытой библиотеки и дальнейшему использованию этого замечательного раздела в создании торговых стратегий.


Нейросети в трейдинге: Контекстно-зависимое обучение, дополненное памятью (MacroHFT)
Предлагаю познакомиться с фреймворком MacroHFT, который применяет контекстно зависимое обучение с подкреплением и память, для улучшения решений в высокочастотной торговле криптовалютами, используя макроэкономические данные и адаптивные агенты.

Как разработать агент обучения с подкреплением на MQL5 с интеграцией RestAPI (Часть 4): Организация функций в классах в MQL5
В данной статье рассматривается переход от процедурного написания кода к объектно-ориентированному программированию (ООП) в MQL5 с упором на интеграцию с REST API. Сегодня мы обсуждаем организацию функций HTTP-запросов (GET и POST) в классы и подчеркнем такие преимущества, как инкапсуляция, модульность и простота обслуживания. Подробно рассмотрим рефакторинг кода и покажем замену изолированных функций методами класса. Статья содержит практические примеры и тесты.

Передовые методы управления и оптимизации памяти в MQL5
Откройте для себя практические методы оптимизации использования памяти в торговых системах MQL5. Научитесь создавать эффективные, стабильные и быстродействующие советники и индикаторы. Рассмотрим, как в действительности работает память в MQL5, распространенные ловушки, которые замедляют ваши системы или приводят их к сбоям, и — самое важное! — как их исправить.


Нейросети в трейдинге: Обобщение временных рядов без привязки к данным (Базовые модули модели)
Продолжаем знакомство с фреймворком Mamba4Cast. И сегодня мы погрузимся в практическую реализацию предложенных подходов. Mamba4Cast создавался не для долгого прогрева на каждом новом временном ряде, а для мгновенного включения в работу. Благодаря идее Zero‑Shot Forecasting модель способна сразу выдавать качественные прогнозы на реальных данных без дообучения и тонкой настройки гиперпараметров.


Разработка системы репликации (Часть 37): Прокладываем путь (I)
В этой статье мы начнем делать то, что хотелось сделать гораздо раньше. Однако из-за отсутствия "твердой почвы" я не чувствовал себя уверенно, чтобы представить вопрос публично. Теперь у меня есть основа для того, чтобы делать то, что мы начнем сейчас. Неплохо бы максимально сосредоточиться на понимании содержания этой статьи, и я говорю это не для того, чтобы вы просто это прочитали. Я хочу подчеркнуть, что если вы не поймете данную статью, то можете полностью отказаться от надежды понять содержание следующих статей.


Как опередить любой рынок (Часть V): Альтернативные данные FRED EURUSD
В статье использованы альтернативные ежедневные данные Федерального резервного банка Сент-Луиса по обобщенному индексу доллара США и набор других макроэкономических показателей для прогнозирования будущего обменного курса EURUSD. К сожалению, хотя данные, по-видимому, имеют почти идеальную корреляцию, нам не удалось получить никаких существенных преимуществ в точности нашей модели, что, наводит нас на мысль, что инвесторам, возможно, лучше использовать обычные рыночные котировки.


Торгуем опционы без опционов (Часть 4): Более сложные опционные стратегии
В этой статье мы рассмотрим, как можно снизить риски (и возможно ли это сделать) для опционных стратегий, где изначально риск не ограничен. Это относится к стратегиям, основанным на продаже опционов, то есть к флэтовым. Также рассмотрим варианты фиксации прибыли для опционных стратегий, основанных на покупке опционов, то есть трендовых. Как всегда, добавим в наш эксперт новые полезные функции и улучшим старые.


DoEasy. Элементы управления (Часть 28): Стили полосы в элементе управления "ProgressBar"
В статье будут разработаны стили отображения и текст описания полосы прогресса элемента управления ProgressBar

Факторизация матриц: основы
Поскольку цель здесь дидактическая, мы будем действовать максимально просто. То есть мы будем реализовывать только то, что нам необходимо: умножение матриц. Вы сегодня увидите, что этого достаточно для симуляции умножения матрицы на скаляр. Самая существенная трудность, с которой многие сталкиваются при реализации кода с использованием матричной факторизации, заключается в следующем: в отличие от скалярной факторизации, где почти во всех случаях порядок факторов не меняет результат, при использовании матриц это не так.


Возможности Мастера MQL5, которые вам нужно знать (Часть 09): Сочетание кластеризации k-средних с фрактальными волнами
Кластеризация k-средних использует подход к группировке точек данных в виде процесса, изначально фокусирующегося на макропредставлении набора данных, в котором применяются случайно сгенерированные центроиды кластера. Затем эти центроиды масштабируются и настраиваются для точного представления набора данных. В статье рассматриваются кластеризация и несколько вариантов ее использования.


Нейросети в трейдинге: Адаптивная периодическая сегментация (Создание токенов)
Предлагаем вам отправиться в захватывающее путешествие по миру адаптивного анализа финансовых временных рядов и узнать, как превратить сложный спектральный разбор и гибкую свёртку в реальные торговые сигналы. Вы увидите, как LightGTS слушает ритм рынка, подстраиваясь под его изменения шагом переменного окна, и как OpenCL-ускорение позволяет превратить вычисления в кратчайший путь к прибыльным решениям.


Базовый класс популяционных алгоритмов как основа эффективной оптимизации
Уникальная исследовательская попытка объединения разнообразных популяционных алгоритмов в единый класс с целью упрощения применения методов оптимизации. Этот подход не только открывает возможности для разработки новых алгоритмов, включая гибридные варианты, но и создает универсальный базовый стенд для тестирования. Этот стенд становится ключевым инструментом для выбора оптимального алгоритма в зависимости от конкретной задачи.


Переходим на MQL5 Algo Forge (Часть 3): Использование чужих репозиториев в собственном проекте
Рассмотрим, как можно уже сейчас подключить чужой код из любого репозитория в хранилище MQL5 Algo Forge к своему проекту. В этой статье мы наконец обратимся к этой многообещающей, но и более сложной задаче: как на практике подключить и использовать в своём проекте библиотеки из чужих репозиториев хранилища MQL5 Algo Forge.


Знакомство с языком MQL5 (Часть 23): Автоматизация торговли на пробое диапазона открытия рынка
В этой статье рассматривается, как создать советник для торговли по стратегии пробоя диапазона открытия (Opening Range Breakout, ORB) на языке MQL5. В статье объясняется, как советник идентифицирует пробои из диапазона открытия рынка и открывает соответствующие сделки. Вы также научитесь контролировать количество открытых позиций и устанавливать конкретное время прекращения для автоматической остановки торговли.


Как построить 29-парный портфель с L1-фильтром и VaR-распределением лотов
Разбирается практическое применение L1 Trend Filter для очистки шума и формирования структурных признаков, совместимых с live-торговлей. Показан полный цикл: H1-данные 29 инструментов из MetaTrader 5, каузальная фильтрация, CatBoost на горизонте трёх L1-баров, честный walk-forward и распределение лотов по VaR. Читатель получает воспроизводимый кодовый конвейер и методику портфельной оценки.


Самообучающийся SuperTrend: адаптивный индикатор тренда на машинном обучении
Классический SuperTrend теряет точность при смене рыночного режима из‑за фиксированных ATR и множителя. В статье разобрана архитектура ML SuperTrend Pro v2.00 на чистом MQL5: фоновый тест‑матрикс с адаптивным обновлением параметров, режимная сетка как детектор контекста, слой точности из пяти фильтров и Parabolic‑стиль с продуманными буферами. Показаны принципы L1‑регуляризации, результаты сравнения с классическим SuperTrend и практические рекомендации по запуску и интеграции через iCustom.
Нейросети в трейдинге: Адаптивная периодическая сегментация (Создание токенов)
Предлагаем вам отправиться в захватывающее путешествие по миру адаптивного анализа финансовых временных рядов и узнать, как превратить сложный спектральный разбор и гибкую свёртку в реальные торговые сигналы. Вы увидите, как LightGTS слушает ритм рынка, подстраиваясь под его изменения шагом переменного окна, и как OpenCL-ускорение позволяет превратить вычисления в кратчайший путь к прибыльным решениям.


Модель портфельного риска с использованием критерия Келли и моделирования по методу Монте-Карло
На протяжении десятилетий трейдеры использовали формулу критерия Келли для определения оптимальной доли капитала, которую можно направить на инвестиции или ставки, чтобы максимизировать долгосрочный рост при минимизации риска разорения. Однако слепое следование критерию Келли, основанному на результатах единственного бэк-тестирования, часто опасно для отдельных трейдеров, поскольку при реальной торговле торговое преимущество со временем тает, а прошлые результаты не являются предиктором будущих результатов. В настоящей статье я представлю реалистичный подход к применению критерия Келли для распределения рисков одного или нескольких советников в MetaTrader 5, основанный на результатах моделирования методом Монте-Карло с помощью Python.

Разработка инструментария для анализа Price Action (Часть 26): Инструмент для работы с несколькими паттернами – пин-баром, паттернами поглощения и дивергенцией RSI
В соответствии с нашей целью – разрабатывать практические инструменты для анализа Price Action – в этой статье рассматривается создание советника, который выявляет пин-бары и паттерны поглощения и использует дивергенцию RSI для подтверждения перед формированием торговых сигналов.

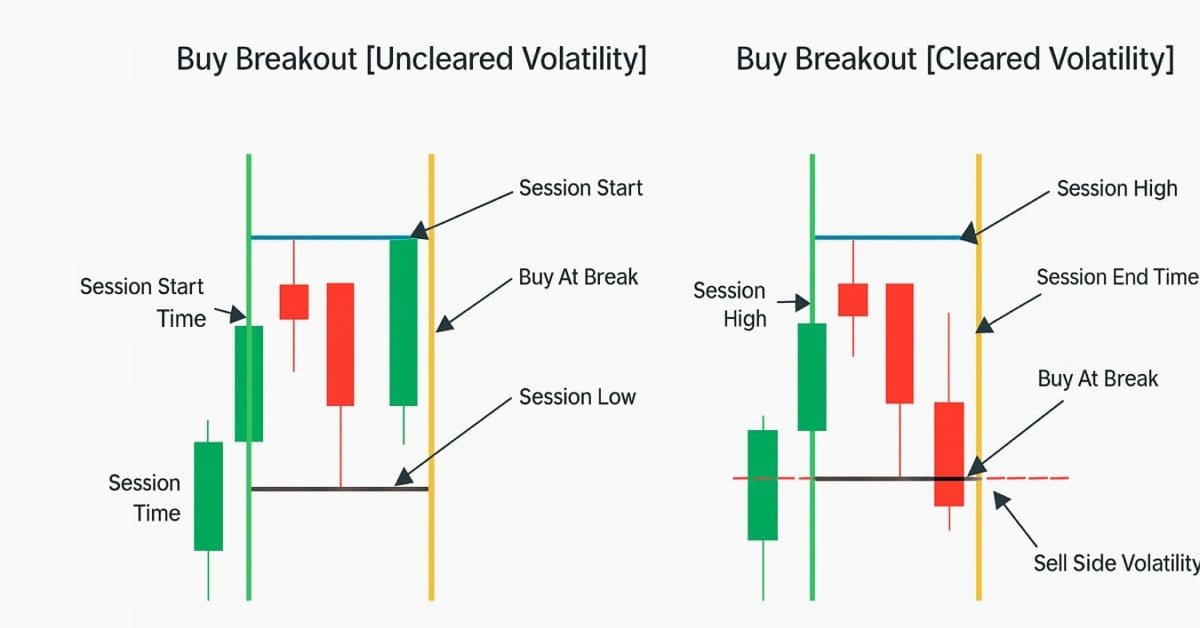
Разработка пробойной торговой системы на основе волатильности
Пробойная система на основе волатильности определяет рыночные диапазоны, а затем совершает сделки, когда цена пробивает эти уровни вверх или вниз, с учетом таких показателей волатильности, как ATR. Такой подход помогает выявлять сильные направленные движения.

Функции активации нейронов при обучении: ключ к быстрой сходимости?
В данной работе представлено исследование взаимодействия различных функций активации с алгоритмами оптимизации в контексте обучения нейронных сетей. Особое внимание уделяется сравнению классического ADAM и его популяционной версии при работе с широким спектром функций активации, включая осциллирующие функции ACON и Snake. Используя минималистичную архитектуру MLP (1-1-1) и единичный обучающий пример, производится изоляция влияния функций активации на процесс оптимизации от других факторов. Предложен подход к контролю весов сети через границы функций активации и механизма отражения весов, что позволяет избежать проблем с насыщением и застоем в обучении.


Нейросети в трейдинге: Интеллектуальный конвейер прогнозов (Time-MoE)
Предлагаем познакомиться с современным фреймворком Time-MoE, адаптированным под задачи прогнозирования временных рядов. В статье мы пошагово реализуем ключевые компоненты архитектуры, сопровождая их объяснениями и практическими примерами. Такой подход позволит вам не только понять принципы работы модели, но и применить их в реальных торговых задачах.


Разработка системы репликации (Часть 32): Система ордеров (I)
Из всего, что было разработано до настоящего момента, данная система, как вы наверняка заметите и со временем согласитесь, - является самым сложным. Сейчас нам нужно сделать нечто очень простое: заставить нашу систему имитировать работу торгового сервера на практике. Эта необходимость точно реализовывать способ моделирования действий торгового сервера кажется простым делом. По крайней мере, на словах. Но нам нужно сделать это так, чтобы для пользователя системы репликации/моделирования всё происходило как можно более незаметно или прозрачно.

Нейросети в трейдинге: Мультиагентная адаптивная модель (Окончание)
В предыдущей статье мы познакомились с мультиагентным адаптивным фреймворком MASA, который объединяет подходы обучения с подкреплением и адаптивные стратегии, обеспечивая гармоничный баланс между доходностью и рисками в турбулентных рыночных условиях. Нами был построен функционал отдельных агентов данного фреймворка, и в этой статье мы продолжим начатую работу, доведя её до логического завершения.


Теория категорий в MQL5 (Часть 23): Другой взгляд на двойную экспоненциальную скользящую среднюю
В этой статье мы продолжаем рассматривать популярные торговые индикаторы под новым углом. Мы собираемся обрабатывать горизонтальную композицию естественных преобразований. Лучшим индикатором для этого является двойная экспоненциальная скользящая средняя (Double Exponential Moving Average, DEMA).

Возможности Мастера MQL5, которые вам нужно знать (Часть 42): Осциллятор ADX
ADX — еще один относительно популярный технический индикатор, используемый некоторыми трейдерами для оценки силы преобладающего тренда. Действуя как комбинация двух других индикаторов, он представляет собой осциллятор, паттерны которого мы исследуем в этой статье с помощью Мастера MQL5 и его вспомогательных классов.


Бимодальный Market Profile с дельтой и памятью в MQL5
Классический Market Profile сорокалетней давности до сих пор тиражируется в десятках индикаторов, которые отличаются только цветом баров. В статье я разбираю три концептуальные слепые зоны оригинальной теории — монолитную Value Area при бимодальных распределениях, слепоту TPO к агрессору и отсутствие памяти между сессиями — и строю индикатор, который закрывает каждую из них: детекция бимодальности с dead zone, ордер-флоу через CopyTicksRange с absorption detection, композитная память рынка с Naked POC и HVN/LVN. Полный исходный код прилагается.


Нейросети в трейдинге: Устойчивые торговые сигналы в любых режимах рынка (Модули внимания)
В данной статье мы продолжаем реализацию подходов фреймворка ST-Expert, сосредотачиваясь на практических аспектах его применения средствами MQL5. Ранее мы рассмотрели теоретические основы и ключевые компоненты модели, а теперь переходим к непосредственной работе с алгоритмами графового внимания, локального и глобального распределения внимания. Основная цель текущей работы — показать, как концептуальные идеи ST-Expert превращаются в работоспособные решения для анализа и прогнозирования финансовых рядов.