Статьи по программированию на языках MQL4 и MQL5

Изучайте язык программирования торговых стратегий MQL5 по опубликованным здесь статьям, большая часть которых написана вами - членами сообщества. Все статьи разделены на категории для быстрого поиска ответа по тому или иному аспекту программирования: "Интеграция", "Тестер", "Торговые стратегии" и многое другое.
Следите за новыми публикациями и участвуйте в их обсуждении на форуме!
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Разработка системы репликации (Часть 78): Новый Chart Trade (V)
В данной статье мы рассмотрим, как нужно реализовывать часть кода получателя. Здесь мы реализуем версию советника, чтобы протестировать и узнать, как работает взаимодействие по протоколу. Представленные здесь материалы предназначены только для обучения. Ни в коем случае не рассматривайте его как окончательное приложение, целью которого не является изучение представленных концепций.


Статистический арбитраж на основе коинтегрированных акций (Часть 7): Система оценки 2
В данной статье описываются два дополнительных критерия оценки, используемых при отборе корзин акций для торговли в стратегиях возврата к среднему, а точнее — в статистическом арбитраже на основе коинтеграции. Данная статья дополняет предыдущую публикацию, в которой были представлены показатели ликвидности и силы векторов коинтеграции, а также стратегические критерии — временной интервал и период ретроспективы, — за счет включения показателей стабильности векторов коинтеграции и времени возврата к среднему значению (полупериод). В статье приведены результаты бэктеста с применением новых фильтров с комментариями, а также предоставлены файлы, необходимые для его воспроизведения.

Знакомство с языком MQL5 (Часть 28): Освоение API и функции WebRequest в языке MQL5 (II)
В этой статье вы научитесь получать ценовые данные с внешних платформ с помощью API и функции WebRequest на языке MQL5. Вы узнаете, как структурируются URL, как форматируются ответы API, как преобразовать серверные данные в читаемые строки, а также как находить конкретные значения в ответах JSON и получать их оттуда.


Разработка динамического мультивалютного советника (Часть 7): Карта межпарных корреляций для фильтрации сделок в реальном времени
В этой части мы встроим в мультисимвольный советник матрицу корреляций в реальном времени, чтобы избежать избыточных сделок и накопления риска. За счет динамического измерения межпарных связей советник будет отфильтровывать входы, конфликтующие с текущей экспозицией, тем самым улучшая баланс портфеля, снижая системный риск и повышая общее качество сделок.


Разработка научно обоснованного сеточного советника в MQL5: Почему большинство сеточных советников терпят неудачу и что доказал Таранто
В этой статье реализуется сеточный советник, адаптирующийся к режиму рынка и основанный на докторском исследовании Альдо Таранто. Представлен сеточный советник, адаптирующийся к режиму рынка и ограничивающий риск с помощью перезапускаемых циклов и защитных механизмов на основе эквити. Мы объясняем, почему наивные сетки терпят неудачу (из-за роста дисперсии и почти верного разорения), выводим выводим формулу убытка для расчета текущей экспозиции и реализуем фильтрацию запуска с учетом режима рынка, динамический шаг сетки на основе ATR и аварийный выключатель, работающий в реальном времени. Читатели получат математические инструменты и пригодные для рабочей эксплуатации подходы, необходимые для безопасной разработки, тестирования и эксплуатации сеточной стратегии с ограничениями.


Моделирование рынка (Часть 12): Сокеты (VI)
В данной статье мы рассмотрим, как решить некоторые проблемы и вопросы, возникающие при использовании кода, написанного на Python внутри других программ. А если говорить более конкретно, то мы покажем распространенную проблему, возникающую при использовании Excel в связке с MetaTrader 5, хотя для этого общения мы будем использовать Python. Однако у данной реализации есть небольшой недостаток. Это происходит не во всех, а только в некоторых конкретных случаях. Когда это происходит, необходимо понять причину. В сегодняшней статье мы начнем объяснять, как решить эту проблему.

Искусство ведения логов (Часть 3): Изучение обработчиков для сохранения логов
В этой статье мы разберем концепцию обработчиков в библиотеке логирования, поймем их работу, и создадим три начальные реализации: консоль, база данных и файл. Мы рассмотрим все: от базовой структуры обработчиков до практического тестирования, заложив основу для их дальнейшей полноценной реализации.

Переосмысливаем классические стратегии (Часть 15): Стратегия пробоя диапазона предыдущего дня
Трейдеры-люди уже давно работали на финансовых рынках до появления компьютеров, разработав практические правила, которыми они руководствовались при принятии решений. В этой статье мы вновь рассмотрим хорошо известную стратегию пробоя, чтобы проверить, может ли такая рыночная логика, усвоенная на опыте, конкурировать с систематическими методами. Наши результаты показывают, что, хотя первоначальная стратегия обеспечивала высокую точность, она страдала от нестабильности и слабого контроля рисков. Совершенствуя этот подход, мы продемонстрируем, как инсайты дискреционных трейдеров можно адаптировать в более надежные алгоритмические торговые стратегии.


Разработка инструментария для анализа Price Action (Часть 49): Интеграция индикаторов тренда, моментума и волатильности в единую систему на MQL5
Упростите графики MetaTrader 5 с помощью советника Multi Indicator Handler. Этот интерактивный инструмент объединяет индикаторы тренда, моментума и волатильности в единую панель, работающую в реальном времени. Мгновенно переключайтесь между профилями, чтобы сосредоточиться на нужном вам типе анализа. Одним кликом скрывайте и показывайте элементы панели и сохраняйте фокус на движении цены. Читайте дальше, чтобы шаг за шагом узнать, как самостоятельно создать и настроить этот инструмент на MQL5.


Архитектура системы машинного обучения в MetaTrader5 (Часть 5): Последовательный бутстреппинг— устранение смещения меток и повышение доходности
Последовательный бутстреппинг меняет подход к бутстреп-выборке в финансовом машинном обучении, активно избегая временных перекрытий в метках. Это обеспечивает более независимые обучающие выборки, более точные оценки неопределенности и более надежные торговые модели. В этом практическом руководстве объясняется интуитивная основа метода, пошагово разбирается алгоритм, приводятся оптимизированные паттерны кода для работы с большими массивами данных, а также демонстрируется измеримый прирост эффективности с помощью симуляций и реальных бэктестов.

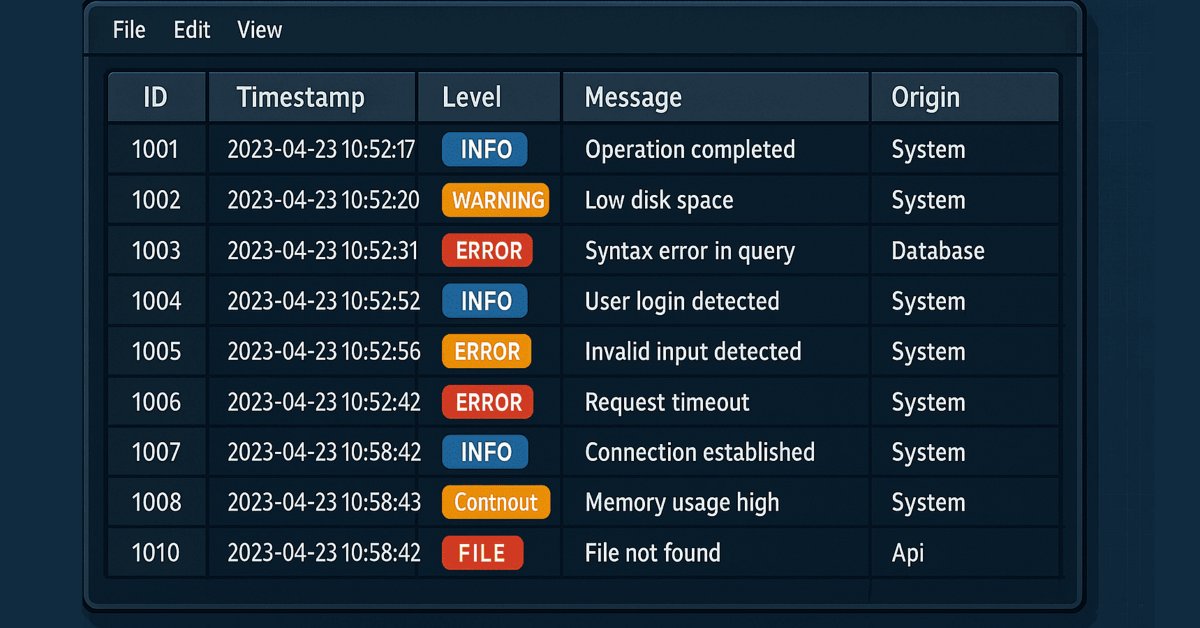
Искусство ведения логов (Часть 6): Сохранение логов в базу данных
В статье рассматривается использование баз данных для структурированного и масштабируемого хранения журналов событий. В ней рассматриваются основные понятия, ключевые операции, настройка и реализация обработчика баз данных на языке MQL5. В заключение, подтверждаются полученные результаты и подчеркиваются преимущества описанного подхода для оптимизации и эффективного мониторинга.


Выборочные методы MCMC: Алгоритм выборки по уровням (Slice sampling)
В этой статье исследуется метод выборки по уровням (slice sampling) — адаптивный алгоритм MCMC, который самостоятельно регулирует параметры сэмплирования. Его эффективность продемонстрирована на моделях байесовской линейной и логистической регрессии, а результаты сравниваются с классическими частотными методами.


Архитектура машинного обучения для MetaTrader 5 (Часть 12): Калибровка вероятностей для финансового машинного обучения
Классификаторы на основе деревьев обычно избыточно уверены: истинные доли выигрышей около 0,55 отображаются как 0,65–0,80 и завышают размеры позиций и доли Келли. В этой статье представлены afml.calibration и CalibratorCV, которые генерируют OOF-прогнозы (out-of-fold, прогнозы для наблюдений вне обучающей части своего фолда) через PurgedKFold и обучают изотоническую регрессию или масштабирование Платта. Мы определяем оценку Брайера, ECE и MCE, а также показываем диагностику, которая прослеживает некалиброванность до размеров позиций, реализованного прибыли и убытка (P&L, profit and loss) и распределений коэффициента Шарпа по путям CPCV, что помогает обосновать торговлю без утечек и с корректно рассчитанным размером позиции.


Автоматизация торговых стратегий на MQL5 (Часть 41): Стратегия Candle Range Theory (CRT) — накопление, манипуляция и распределение (AMD)
В этой статье мы разработаем на MQL5 торговую систему на основе стратегии Candle Range Theory (CRT). Она определяет диапазоны накопления на заданном таймфрейме, выявляет пробои с фильтрацией по глубине манипуляции и подтверждает разворот для открытия сделок в фазе распределения. Система поддерживает динамический или статический расчёт Stop Loss и Take Profit по соотношению риска и прибыли, необязательный трейлинг-стоп и ограничение количества позиций в каждом направлении.


Разработка системы репликации (Часть 77): Новый Chart Trade (IV)
В этой статье мы расскажем о некоторых деталях и мерах предосторожности, которые следует учитывать при создании протокола связи. Это довольно простые и понятные вещи, так что мы не будем слишком углубляться в эту статью. Но чтобы понять, что произойдет у получателя, нужно разобраться в содержании статьи.


Создание самооптимизирующихся советников на MQL5 (Часть 16): Идентификация линейных систем на основе обучения с учителем
Идентификация линейной системы может быть объединена с процессом обучения корректировке ошибки в алгоритме обучения с учителем. Это позволяет нам создавать приложения, основанные на методах статистического моделирования, не наследуя при этом уязвимость, связанную с ограничительными допущениями модели. Классические алгоритмы обучения с учителем имеют ряд ограничений, которые можно устранить, объединив эти модели с регулятором обратной связи, способным корректировать модель с учетом текущей рыночной конъюнктуры.


Торговые инструменты на MQL5 (Часть 17): Изучение векторных скругленных прямоугольников и треугольников
В этой статье мы рассматриваем векторные методы для рисования скругленных прямоугольников и треугольников в MQL5 с использованием canvas и суперсэмплирования для сглаживания изображения. Мы реализуем заливку методом сканирования строк, геометрические предварительные вычисления для дуг и касательных, а также рисование границ для создания плавных, настраиваемых фигур. Такой подход закладывает основу для современных элементов пользовательского интерфейса в будущих торговых инструментах, поддерживающего входные параметры для установки размеров, радиусов, рамок и прозрачности.


MLP (многослойный перцептрон) внутри советника MQL5: Обучение на истории без Python и без файлов весов
Статья показывает, как перенести MLP-фильтр советника GridSurvivor из офлайн-обучения в Python в полностью встроенное обучение в MQL5. Сеть тренируется на истории текущего символа и таймфрейма, периодически переобучается и используется как последний фильтр сигналов. Подход исключает внешние файлы и рассинхрон нормализации, делая советник самодостаточным и воспроизводимым.


Переосмысливаем классические стратегии (Часть 16): Стратегия пробоя двойных полос Боллинджера
Эта статья знакомит читателя с переосмысленной версией классической стратегии пробоев полос Боллинджера. В ней определены ключевые недостатки первоначального подхода, такие как его хорошо известная подверженность ложным пробоям. Цель статьи - представить возможное решение: торговую стратегию двойных полос Боллинджера (Double Bollinger Band). Этот относительно малоизвестный подход устраняет слабые места классической версии и предлагает более динамичный взгляд на финансовые рынки. Он помогает преодолеть старые ограничения, определенные первоначальными правилами, предлагая трейдерам более устойчивую и адаптивную систему.


Торговые инструменты на MQL5 (Часть 19): Создание интерактивной палитры инструментов графической разметки
В этой статье мы создадим интерактивную палитру инструментов в MQL5 для рисования графиков с возможностью перетаскивания, изменения размера панелей и переключения тем. Мы добавим кнопки для таких инструментов, как перекрестие, линии трендов, прямые, прямоугольники, числа Фибоначчи, текст и стрелки, обрабатывающих события мыши для активации и получения указаний. Эта система улучшает анализ торговли благодаря настраиваемому пользовательскому интерфейсу, поддерживающему взаимодействие с графиками в режиме реального времени


MQL5 Bootstrap (I): Набор переиспользуемых функций для работы с позициями и ордерами
В статье представлен компактный вспомогательный слой MQL5 для типовых торговых операций. Он включает функции проверки наличия позиций, счётчики позиций, вспомогательные функции для группового закрытия позиций, а также функции получения наиболее недавно открытой или самой старой позиции по символу, magic-номеру или типу. Интеграция демонстрируется на простом советнике с пересечением SMA. В результате советники становятся чище, уменьшается количество различий в реализации между проектами и упрощается сопровождение кода.


Разработка системы репликации (Часть 62): Нажатие кнопки воспроизведения в сервисе (III)
В данной статье мы начнем решать проблему переизбытка тиков, которые могут влиять на работу приложения при использовании реальных данных. Данный переизбыток часто мешает правильному отсчету времени, необходимому для построения минутного бара в соответствующем окне.


Рыночные секреты Ларри Уильямса (Часть 1): Создание индикатора свинговой структуры рынка в MQL5
Практическое руководство по созданию индикатора рыночной структуры в стиле Ларри Уильямса на MQL5: настройка буферов, определение свинговых точек, настройка графических построений и применение индикатора трейдерами в техническом анализе рынка.

Отправка запросов в Connexus (Часть 6): Создание HTTP-запроса и ответа
В этой шестой статье из серии о библиотеке Connexus мы сосредоточимся на полном HTTP-запросе, рассмотрев каждый компонент, из которого состоит запрос. Мы создадим класс, представляющий запрос в целом, который поможет нам объединить ранее созданные классы.


Автоматизация торговых стратегий на MQL5 (Часть 47): Торговая система Nick Rypock Trailing Reverse (NRTR) с поддержкой хеджирования
В этой статье мы разрабатываем торговую систему Nick Rypock Trailing Reverse (NRTR) на языке MQL5, которая использует сигналы разворота на основе канала и позволяет открывать позиции по тренду с поддержкой хеджирования для покупок и продаж. Мы добавим функции управления рисками: автоматический расчет лота на основе средств счета или баланса, фиксированные или динамические уровни стоп-лосса и тейк-профита с использованием множителей ATR, а также ограничения по числу позиций.


От одиночного CatBoost к Cross-Fitted Stack в MQL5: ансамбль без утечки будущего и отдельный audit-forward 2026
Статья показывает, как построить stack-ансамбль для MetaTrader 5 без утечки данных между уровнями и расхождений инференса. Реализован purged expanding walk-forward с 72-часовым разрывом, три разнородных CatBoost-классификатора, калибраторы вероятности и размера позиции, а также встраивание 31 модели в советник MQL5. Отдельный аудит 2026 года демонстрирует границы применимости профилей и сравнение с неизменяемой базовой линией.


Создание самооптимизирующихся советников на MQL5 (Часть 8): Анализ нескольких стратегий (3) — Политика взвешенного голосования
В этой статье исследуется, как определение оптимального количества стратегий в ансамбле может стать сложной задачей, которую проще решить с помощью генетического оптимизатора MetaTrader 5. Сеть MQL5 Cloud также используется как ключевой ресурс для ускорения бэктестинга и оптимизации. В целом, наше обсуждение здесь подготавливает почву для разработки статистических моделей, позволяющих оценивать и улучшать торговые стратегии на основе результатов работы нашего первоначального ансамбля.


От новичка до эксперта: Автоматизация внутридневных стратегий
Мы переводим идею ретеста EMA(50) в советник для внутридневной торговли, основанный на поведении цены. В исследовании формализуются трендовый уклон, взаимодействие с EMA (проколоть/пробить и закрыться), подтверждение реакции и дополнительные фильтры, после чего они реализуются в MQL5 с использованием модульных функций и дескрипторов с безопасным управлением ресурсами. Визуальное тестирование в Тестере стратегий позволяет проверить корректность сигналов. В результате получается понятный шаблон для кодирования дискреционных отскоков.


Нейросети в трейдинге: Многодоменная архитектура анализа финансовых данных (Основные компоненты)
В статье продолжается перенос подходов фреймворка MDL в область решения задач финансовых рынков. Рассмотрены модули унифицированной токенизации разнородных данных, доменно-ориентированного внимание и Feature Self-Iteration, позволяющий эффективнее работать с историей признаков. Особое внимание уделено архитектурным решениям, снижающим вычислительную нагрузку и сохраняющим рыночный контекст в процессе анализа.


Моделирование рынка (Часть 18): Первые шаги на SQL (I)
Неважно, какую программу SQL мы будем использовать: MySQL, SQL Server, SQLite, OpenSQL или другую. У всех есть что-то общее, а этот общий элемент — язык SQL. Даже если мы не собираемся использовать WorkBench, можно манипулировать или работать с базой данных непосредственно в MetaEditor или через MQL5 для выполнения действий в MetaTrader 5, но для этого вам понадобятся знания SQL. Итак, здесь мы выучим, как минимум, основы.

Создание самооптимизирующихся советников на MQL5 (Часть 13): Введение в теорию управления с использованием факторизации матриц
Финансовые рынки непредсказуемы, и торговые стратегии, которые в прошлом казались прибыльными, зачастую терпят крах в реальных рыночных условиях. Это происходит потому, что большинство стратегий после внедрения остаются неизменными и не могут адаптироваться или извлекать уроки из своих ошибок. Заимствуя идеи из теории управления, мы можем использовать контроллеры с обратной связью, чтобы наблюдать за тем, как наши стратегии взаимодействуют с рынками, и корректировать их поведение с целью обеспечения прибыльности. Наши результаты показывают, что добавление контроллера с обратной связью к простой стратегии скользящего среднего позволило увеличить прибыль, снизить риск и повысить эффективность, что свидетельствует о значительном потенциале данного подхода для применения в торговле.


Архитектура машинного обучения в MetaTrader 5 (Часть 6): Проектирование системы кэширования промышленного уровня
Устали смотреть на индикаторы выполнения вместо того, чтобы тестировать торговые стратегии? Традиционное кэширование не подходит для финансового машинного обучения, что приводит к потере результатов вычислений и вынуждает вас к повторному запуску, что вызывает раздражение. Мы разработали сложную архитектуру кэширования, учитывающую специфику финансовых данных — временные зависимости, сложные структуры данных и постоянную угрозу смещения look-ahead. Наша трёхслойная система обеспечивает значительное повышение скорости, автоматически отбрасывая устаревшие результаты и предотвращая утечку ценных данных. Хватит ждать результатов расчетов — начинайте действовать в темпе, которого требуют рынки.


Неопределенность как модель (Часть 2): Зависимости случайных величин — от корреляции до копул
Во второй части цикла рассматривается математический аппарат многомерных случайных величин, необходимый для анализа зависимостей и совместного поведения рыночных активов. Описываются функции совместного распределения, понятия маржинальных и условных распределений, а также условия зависимости и независимости величин. Теоретический материал базируется на расширении аналогии вероятности с массой в многомерное пространство. Особое внимание уделено мерам связи: от классической линейной ковариации и корреляции до современных инструментов — копул и взаимной информации Шеннона.


Создание самооптимизирующихся советников на MQL5 (Часть 7): Одновременная торговля на нескольких периодах
В этой серии статей мы рассмотрели несколько различных способов определения наилучшего периода для использования наших технических индикаторов. Сегодня мы покажем, как применить противоположную логику, то есть, вместо выбора единственного наиболее подходящего периода, мы покажем, как эффективно использовать все доступные периоды. Такой подход сокращает объем отбрасываемых данных и предлагает альтернативные варианты использования алгоритмов машинного обучения, выходящие за рамки обычного прогнозирования цен.


Оптимизатор конкурирующего роя — Competitive Swarm Optimizer (CSO)
В данной статье рассматривается Competitive Swarm Optimizer — алгоритм роевой оптимизации, в основе которого лежит предельно простая идея: агенты случайным образом разбиваются на пары, проигравший учится у победителя и притягивается к центру роя. Помимо разбора CSO, в статье представлена модернизация тестового стенда: визуализация работы алгоритмов переведена в 3D - мерное пространство, что позволяет наглядно наблюдать движение популяции на поверхности тестовой функции.


Создание торговой панели администратора на MQL5 (Часть IX): Организация кода (IV). Класс для панели управления торговлей
Обновляем панель управления торговлей (TradeManagementPanel), используемую в нашем советнике New_Admin_Panel. В новой версии будем использовать встроенные классы и получим более удобный интерфейс управления сделками. В частности, добавим кнопки для открытия позиций, а также элементы для управления открытыми сделками и отложенными ордерами. Кроме того, в панели будет встроенная система управления рисками, чтобы устанавливать значения стоп-лосса и тейк-профита непосредственно через ее интерфейс. В целом обновление улучшает организацию самого кода, что важно для таких больших программ, а также упрощает доступ к инструментам управления ордерами — в определенных моментах это будет сделать проще, чем через интерфейс терминала.


Автоматизация индикатора Market Memory Zones: Зоны, куда цена с высокой вероятностью вернется
В этой статье Market Memory Zones превращается из сугубо визуальной концепции на графике, в полноценный советник MQL5. Советник автоматизирует зоны смещения, изменения структуры (CHoCH) и снятия ликвидности с помощью фильтров ATR и свечной структуры, применяет подтверждение на младшем таймфрейме и рассчитывает размер позиции с учетом риска, используя динамический стоп-лосс и тейк-профит на основе структуры. Рассматривается архитектура кода для обнаружения зон, входов в сделки, управления сделками и визуализации, а также краткий обзор тестирования на исторических данных.


Кодирование свечных моделей (Часть 1): Алфавитная система для выявления сигналов
Мы представляем основанный на правилах алфавит для анализа ценовых движений на основе свечных графиков, который сопоставляет измеримые формы и направления с буквенными кодами (A/a, H/h, E/e, G/g, D). В статье показана реализация на MQL5: классификация свечей, построение двухбарных последовательностей с помощью перестановок и сканирование графиков с помощью индикатора и оповещений. Читатели получают практический шаблон для объективного обнаружения паттернов и систематического тестирования.


Нейросети в трейдинге: Оценка риска по несогласованности представлений (Окончание)
В статье представлена инженерная реализация ReGEN-TAD для онлайн-обработки: единый вычислительный конвейер с магистралью (backbone) и универсальной генеративной головой прогнозирования/уточнения/реконструкции. Разобрана организация прямого и обратного прохода с запаздывающей обратной связью и контроль согласованности представлений. Тестирование в потоковом режиме иллюстрирует поведение системы и ограничения по риску; читатель получает готовую схему интеграции в торговый конвейер.


От начального до среднего уровня: Объекты (III)
В сегодняшней статье мы рассмотрим, как можно реализовать очень привлекательную и интересную систему взаимодействия, особенно для тех, кто только начинает практиковаться в программировании на MQL5. В этом нет ничего принципиально нового. Благодаря моему подходу к теме будет гораздо проще понять всё, поскольку мы увидим на практике, как разрабатывается структурное программирование с довольно интересной целью.