Статьи по программированию на языках MQL4 и MQL5

Изучайте язык программирования торговых стратегий MQL5 по опубликованным здесь статьям, большая часть которых написана вами - членами сообщества. Все статьи разделены на категории для быстрого поиска ответа по тому или иному аспекту программирования: "Интеграция", "Тестер", "Торговые стратегии" и многое другое.
Следите за новыми публикациями и участвуйте в их обсуждении на форуме!
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Построение модели для ограничения диапазона сигналов по тренду (Часть 5): Система уведомлений (Часть III)
Эта часть серии посвящена интеграции WhatsApp с MetaTrader 5 для получения уведомлений. Мы рассмотрим блок-схему для упрощения понимания и обсудим важность мер безопасности при интеграции. Основная цель индикаторов — упростить анализ за счет автоматизации. Они должны включать методы уведомления для оповещения пользователей при выполнении определенных условий.

Построение модели для ограничения диапазона сигналов по тренду (Часть 8): Разработка советника (I)
В этой статье мы разработаем наш первый советник на MQL5 на основе индикатора, который мы создали в предыдущей статье. Мы рассмотрим все функции, необходимые для автоматизации процесса, включая управление рисками. Это позволит перейти от ручного выполнения сделок к автоматизированным системам.


Построение модели для ограничения диапазона сигналов по тренду (Часть 10): Золотой крест и крест смерти
Знаете ли вы, что стратегии "Золотой крест" (Golden Cross) и "Крест смерти" (Death Cross), основанные на пересечении скользящих средних, являются одними из самых надежных индикаторов для определения долгосрочных рыночных трендов? "Золотой крест" сигнализирует о бычьем тренде, когда более короткая скользящая средняя пересекает более длинную снизу вверх, в то время как "крест смерти" указывает на медвежий тренд, когда короткая скользящая средняя опускается ниже длинной. Несмотря на их простоту и эффективность, ручное применение этих стратегий часто приводит к упущенным возможностям или задержке сделок.

Автоматизация торговых стратегий на MQL5 (Часть 13): Создание торгового алгоритма для паттерна "Голова и Плечи"
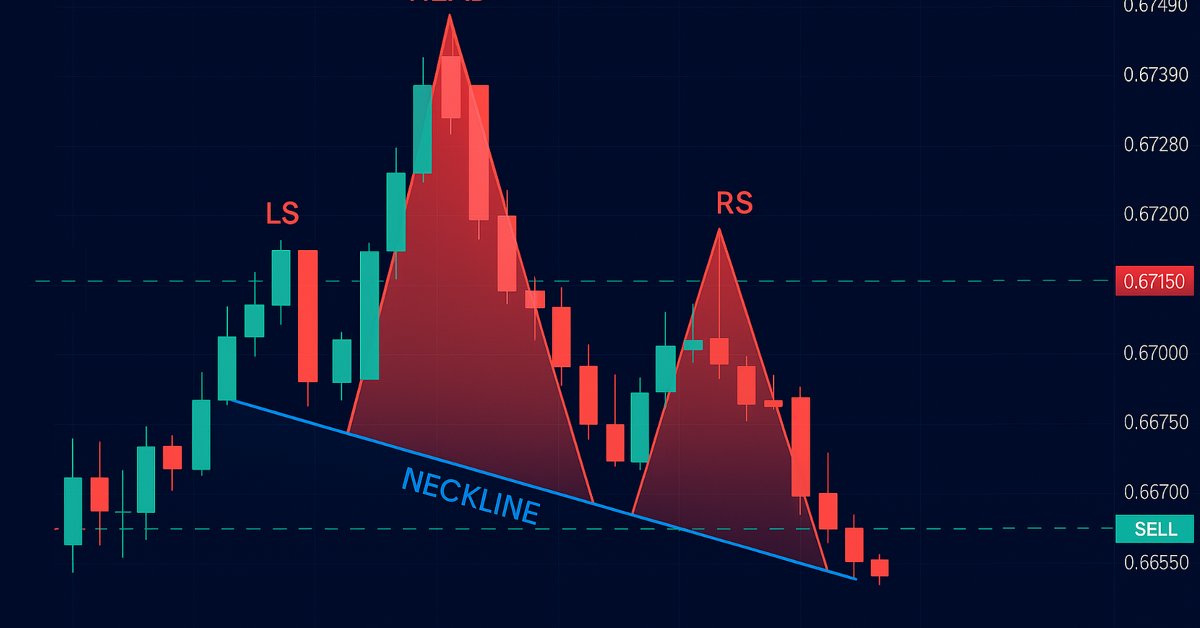
В настоящей статье мы автоматизируем паттерн «Голова-Плечи» на MQL5. Мы анализируем его архитектуру, реализуем советник для его обнаружения и торговли, а также тестируем результаты на истории. Этот процесс раскрывает практичный торговый алгоритм, который можно усовершенствовать.

Создаем динамическую мультисимвольную мультипериодную панель индекса относительной силы (RSI) в MQL5
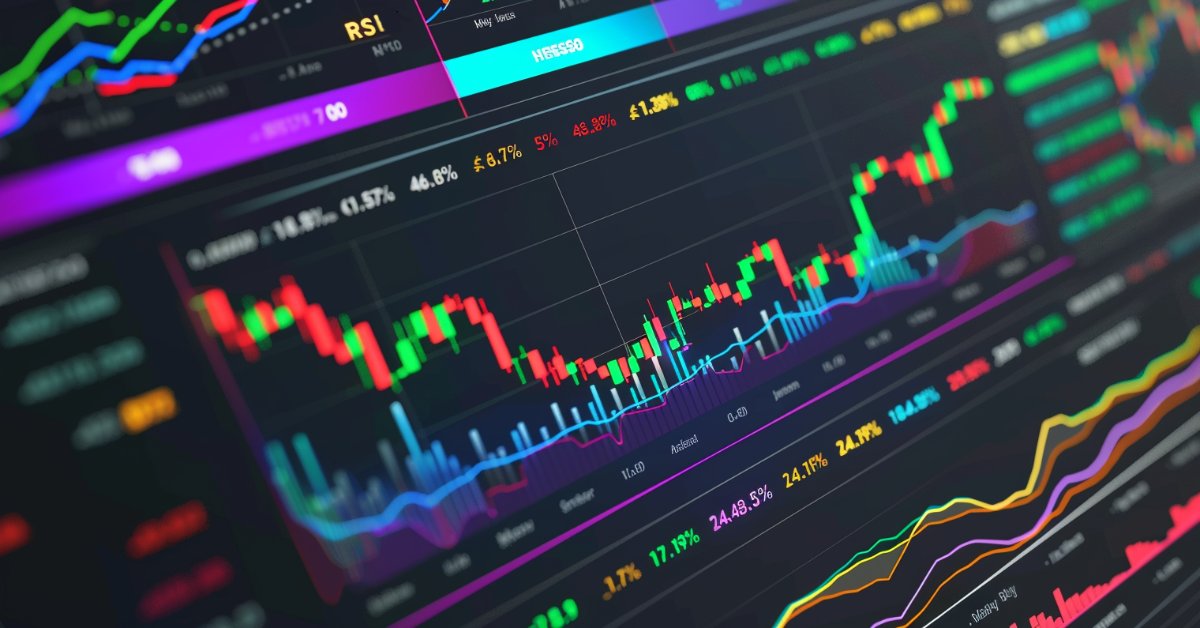
В статье рассмотрена разработка динамической мультисимвольной мультипериодной панели индикатора RSI в MQL5. Панель призвана предоставлять трейдерам значения RSI в реальном времени по различным символам и таймфреймам. Панель будет оснащена интерактивными кнопками, обновлениями в реальном времени и цветовыми индикаторами, помогающими трейдерам принимать обоснованные решения.


Анализ временных разрывов цен в MQL5 (Часть II): Создаем тепловую карту распределения ликвидности во времени
Подробное руководство по созданию индикатора тепловой карты для MetaTrader 5, который визуализирует временное распределение цены в виде тепловой карты. Статья раскрывает математическую основу анализа временной плотности, где каждый ценовой уровень окрашивается от красного (минимальное время пребывания) до синего (максимальное время пребывания).


От новичка до эксперта: Сигналы с высокой вероятностью
В зонах поддержки и сопротивления с высокой вероятностью всегда присутствуют действительные сигналы подтверждения входа, как только зона правильно определена. В настоящем обсуждении мы создаем интеллектуальную программу на MQL5, которая автоматически определяет условия входа в эти зоны. Мы используем хорошо известные свечные паттерны наряду с собственными индикаторами подтверждения для валидации торговых решений. Нажмите, чтобы читать дальше.

Разработка системы репликации - Моделирование рынка (Часть 05): Предварительный просмотр
Нам удалось разработать способ осуществления репликации рынка достаточно реалистичным и доступным образом. Теперь давайте продолжим наш проект и добавим данные для улучшения поведения репликации.

Возможности Мастера MQL5, которые вам нужно знать (Часть 17): Мультивалютная торговля
По умолчанию торговля несколькими валютами недоступна при сборке советника с помощью Мастера. Мы рассмотрим два возможных приема, к которым могут прибегнуть трейдеры, желающие проверить свои идеи на нескольких символах одновременно.


Выборочные методы марковских цепей Монте-Карло. Алгоритм HMC
В статье исследуется гамильтонов алгоритм Монте-Карло (HMC) — золотой стандарт сэмплирования из сложных многомерных распределений. Представлена полноценная реализация HMC на языке MQL5, которая включает адаптивную настройку матрицы масс, поиск моды апостериорного распределения (MAP) с помощью метода оптимизации L-BFGS и комплексной диагностикой.


Нейросети в трейдинге: Разностное моделирование рыночной микроструктуры (EDCFlow)
В статье знакомимся с фреймворком EDCFlow, который предлагает новый подход к анализу рыночной микроструктуры. Он сочетает корреляцию состояний с картой разностей, позволяя выявлять тонкие динамические изменения рынка. Архитектура модели эффективно агрегирует многомасштабные признаки при минимальных вычислительных затратах, что делает её пригодной для анализа в реальном времени.


Создание и форвардное тестирование автономного LLM агента для трейдинга с SEAL
Гибридная архитектура на базе Llama 3.2 и SEAL тестируется на восьми валютных парах (M15) с форвардной изоляцией данных и контролем утечки информации. Методология объединяет adversarial self-play, curriculum learning и балансировку классов для стабильного обучения. Эксперименты подтверждают разрыв между точностью прогноза и реальной доходностью, что дает читателю практические ориентиры по проверке стратегий и корректной оценке их обобщающей способности.


Переосмысливаем классические стратегии (Часть X): Может ли ИИ управлять MACD?
Присоединяйтесь к нам, поскольку мы провели эмпирический анализ индикатора MACD, чтобы проверить, поможет ли применение искусственного интеллекта к стратегии, включая индикатор, повысить точность прогнозирования пары EURUSD. Мы одновременно оценивали, легче ли прогнозировать сам индикатор, чем цену, а также позволяет ли значение индикатора прогнозировать будущие уровни цен. Мы предоставим вам информацию, необходимую для принятия решения о том, стоит ли вам инвестировать свое время в интеграцию MACD в ваши торговые стратегии с использованием искусственного интеллекта.

Переосмысление индикаторов MQL5 и MetaTrader 5
Инновационный подход к сбору информации с индикаторов на MQL5 обеспечивает более гибкий и оптимизированный анализ данных, позволяя разработчикам вводить пользовательские данные в индикаторы для осуществления немедленных расчетов. Этот подход особенно полезен для алгоритмической торговли, поскольку он обеспечивает повышенный контроль над информацией, обрабатываемой индикаторами, выходя за рамки традиционных ограничений.


Нейросети в трейдинге: Адаптивное восприятие рыночной динамики (Энкодер)
В статье представлена комплексная архитектура Энкодера STE-FlowNet, объединяющая стековую память, рекуррентную обработку и корреляционный механизм для извлечения скрытых рыночных зависимостей. Показано, как эти модули последовательно интегрируются в единую вычислительную цепочку, способную осуществлять разносторонний анализ временных рядов.

Инженерия признаков с Python и MQL5 (Часть I): AI-модели для долгосрочного прогнозирования по скользящим средним
Скользящие средние являются, безусловно, самыми эффективными индикаторами для прогнозирования моделями ИИ. Однако точность результатов можно еще больше повысить, если перед этим соответственным образом преобразовать данные. В этой статье мы поговорим о создании AI-моделей, которые могут прогнозировать в более отдаленное будущее без существенного снижения уровня точности. В очередной раз мы с вами убедимся, насколько полезны скользящие средние.


Скрытые марковские модели для прогнозирования волатильности с учетом тренда
Скрытые марковские модели (СММ) — это мощный статистический инструмент, позволяющий выявлять скрытые состояния рынка на основе анализа наблюдаемых ценовых движений. В трейдинге СММ позволяют улучшить прогнозирование волатильности и применяются при разработке трендовых стратегий, моделируя изменения рыночных режимов. В этой статье мы представим пошаговый процесс разработки стратегии следования за трендом, которая использует СММ в качестве фильтра для прогнозирования волатильности.

Автоматизация торговых стратегий на MQL5 (Часть 15): Гармонический паттерн «Шифр» (Cypher) ценового действия с визуализацией
В настоящей статье мы исследуем автоматизацию гармонического паттерна «Шифр» (Cypher) на MQL5, подробно описывая его обнаружение и визуализацию на графиках MetaTrader 5. Мы реализуем советник, который определяет точки колебания, проверяет паттерны на основе Фибоначчи и совершает сделки с четкими графическими аннотациями. Статья завершается рекомендациями по тестированию на истории и оптимизации программы для эффективной торговли.


Нейросети в трейдинге: Актер—Режиссёр—Критик (Окончание)
Фреймворк Actor–Director–Critic — это эволюция классической архитектуры агентного обучения. В статье представлен практический опыт его реализации и адаптации к условиям финансовых рынков.


От новичка до эксперта: Алгоритмическая дисциплина трейдера — советник Risk Enforcer вместо эмоций
Для многих трейдеров разрыв между знанием правил управления рисками и последовательным их соблюдением приводит к гибели счетов. Эмоциональное подавление, торговля с целью отыграться и простая оплошность могут разрушить даже самую лучшую стратегию. Сегодня мы превратим платформу MetaTrader 5 в надежного исполнителя ваших торговых правил, разработав советник по управлению рисками под названием Risk Enforcement Expert Advisor. Присоединяйтесь к этой дискуссии, чтобы узнать больше.

Создание самооптимизирующихся советников на MQL5 (Часть 5): Самоадаптирующиеся торговые правила
Правилам безопасного использования индикатора не всегда легко следовать. Спокойные рыночные условия могут неожиданно приводить к появлению на индикаторе значений, которые не будут считаться торговым сигналом, что приведет к упущенным возможностям для алгоритмических трейдеров. В статье рассматривается потенциальное решение проблемы, а также создание торговых приложений, способных адаптировать свои торговые правила к имеющимся рыночным данным.


Возможности Мастера MQL5, которые вам нужно знать (Часть 22): Условные генеративно-состязательные сети (cGAN)
Генеративно-состязательные сети — это пара нейронных сетей, которые обучаются друг на друге для получения более точных результатов. Мы рассмотрим условный тип этих сетей в контексте их возможного применения в прогнозировании финансовых временных рядов в рамках класса сигналов советника.

Возможности Мастера MQL5, которые вам нужно знать (Часть 24): Скользящие средние
Скользящие средние — очень распространенный индикатор, который используют и понимают большинство трейдеров. Мы рассмотрим возможные варианты их использования, которые относительно редко используются в советниках, собранных с помощью Мастера MQL5.

Автоматизация торговых стратегий с помощью MQL5 (Часть 2): Система прорыва Кумо с Ichimoku и Awesome Oscillator
В этой статье мы создаем советник, который автоматизирует стратегию прорыв Кумо (Kumo Breakout) с использованием индикатора Ichimoku Kinko Hyo и Awesome Oscillator. Мы рассмотрим инициализацию хэндлов индикаторов, обнаружение условий прорыва и автоматизацию входов и выходов из сделок. Кроме того, мы внедрим трейлинг-стопы и логику управления позициями для повышения производительности советника и его адаптивности к рыночным условиям.


Нейросети в трейдинге: Устойчивые торговые сигналы в любых режимах рынка (ST-Expert)
В этой статье мы познакомимся с фреймворком ST-Expert, который обеспечивает устойчивость прогнозов к рыночной неопределённости, позволяя учитывать локальные и глобальные зависимости во временных рядах. Его гибкая архитектура способствует адаптивности моделей и повышает точность предсказаний.


Матричная факторизация: моделирование, которое более практично
Вы могли не заметить, что моделирование матриц оказалось немного странным, так как указывались не строки и столбцы, а только столбцы. Это выглядит очень странно при чтении кода, выполняющего матричные факторизации. Если вы ожидали увидеть указанные строки и столбцы, то могли бы запутаться при попытке выполнить факторизацию. Более того, данный способ моделирования матриц не самый лучший. Это связано с тем, что когда мы моделируем матрицы таким образом, то сталкиваемся с некими ограничениями, которые заставляют нас использовать другие методы или функции, которые не были бы необходимы, если бы моделирование осуществлялось более подходящим способом.


Нейросети в трейдинге: Мультизадачное обучение на основе модели ResNeXt (Окончание)
Продолжаем изучение фреймворка мультизадачного обучения на основе ResNeXt, который отличается модульностью, высокой вычислительной эффективностью и способностью выявлять устойчивые паттерны в данных. Использование единого энкодера и специализированных "голов" снижает риск переобучения модели и повышает качество прогнозов.

Возможности Мастера MQL5, которые вам нужно знать (Часть 13): DBSCAN для класса сигналов советника
Основанная на плотности пространственная кластеризация для приложений с шумами (Density Based Spatial Clustering for Applications with Noise, DBSCAN) - это неконтролируемая форма группировки данных, которая практически не требует каких-либо входных параметров, за исключением всего двух, что по сравнению с другими подходами, такими как k-средние, является преимуществом. Разберемся в том, как это может быть полезно в тестировании и торговле с применением советников, собранных в Мастере.

Возможности Мастера MQL5, которые вам нужно знать (Часть 18): Поиск нейронной архитектуры с использованием собственных векторов
Поиск нейронной архитектуры (Neural Architecture Search), автоматизированный подход к определению идеальных настроек нейронной сети, может стать преимуществом при наличии большого количества вариантов и больших наборов тестовых данных. Здесь мы рассмотрим, как этот подход можно сделать еще более эффективным с помощью парных собственных векторов (Eigen Vectors).


Майнинг данных балансов центробанков и получение картины мировой ликвидности
Майнинг данных балансов центробанков позволяет получить картину мировой ликвидности рынка Форекс и ключевых валют. Мы объединяем данные ФРС, ЕЦБ, BOJ и PBoC в композитный индекс и применяем машинное обучение для выявления скрытых закономерностей. Такой подход превращает сырой поток данных в реальные торговые сигналы, соединяя фундаментальный и технический анализ.

Проблема разногласий: объяснимость и объяснители в ИИ
В этой статье мы будем говорить о проблемах, связанных с объяснителями и объяснимостью в ИИ. Модели ИИ часто принимают решения, которые трудно объяснить. Более того, использование нескольких объяснителей часто приводит к так называемой "проблеме разногласий". А ведь ясное понимание того, как работают модели, является ключевым для повышения доверия к ИИ.


Переосмысливаем классические стратегии (Часть III): Прогнозирование более высоких максимумов и более низких минимумов
В статье мы эмпирически проанализируем классические торговые стратегии, чтобы увидеть, можно ли улучшить их с помощью искусственного интеллекта (ИИ). Мы попытаемся предсказать более высокие максимумы и более низкие минимумы, используя модель линейного дискриминантного анализа (Linear Discriminant Analysis).

Файловые операции в MQL5: От базового ввода-вывода до собственного CSV-ридера
В статье рассматриваются основные методы обработки файлов MQL5, ведение журналов торговли, обработка CSV-файлов и интеграция внешних данных. Статья содержит как теорию, так и практическое руководство по реализации. Читатели научатся шаг за шагом создавать собственный класс импортера CSV, получив практические навыки для реальных приложений.

Возможности Мастера MQL5, которые вам нужно знать (Часть 33): Ядра гауссовского процесса
Ядра гауссовского процесса (Gaussian Process Kernels) — это ковариационная функция нормального распределения, которая может быть использована в прогнозировании. Мы исследуем этот уникальный алгоритм в пользовательском классе сигналов MQL5, чтобы увидеть, можно ли использовать его в качестве основного сигнала входа и выхода.


Разработка системы репликации (Часть 34): Система ордеров (III)
В этой статье мы завершим первый этап конструкции. Несмотря на то, что это выполняется довольно быстро, я расскажу о деталях, которые не обсуждались ранее. Но здесь я объясню некоторые моменты, которые многие не понимают. Например, знаете ли вы, почему вам приходится нажимать клавишу Shift или Ctrl на клавиатуре?


Нейросети в трейдинге: Пространственно-временная модель состояния для анализа финансовых данных (Окончание)
Представляем адаптацию фреймворк E-STMFlow — современное решение для построения автономных торговых систем. В статье завершаем реализацию подходов, предложенных авторами фреймворка. Результаты тестирования демонстрируют стабильный рост капитала, минимальные просадки и предсказуемое распределение рисков, подтверждая практическую эффективность подхода и открывая перспективы дальнейшей оптимизации стратегии.

Алгоритм верблюда — Camel Algorithm (CA)
Алгоритм верблюда, разработанный в 2016 году, моделирует поведение верблюдов в пустыне для решения оптимизационных задач, учитывая факторы температуры, запасов и выносливости. В данной работе представлена еще его модифицированная версия (CAm) с ключевыми улучшениями: применение гауссова распределения при генерации решений и оптимизация параметров эффекта оазиса.

Нейросети в трейдинге: Управляемая сегментация
Предлагаем познакомиться с методом комплексного мультимодального анализа взаимодействия и понимания признаков.

Разработка инструментария для анализа движения цен (Часть 3): Советник Analytics Master
Переход от простого торгового скрипта к полнофункциональному советнику может значительно улучшить ваш торговый опыт. Представьте себе систему, которая автоматически отслеживает графики, выполняет основные вычисления в фоновом режиме и предоставляет регулярные обновления каждые два часа. Советник способен анализировать ключевые показатели, имеющие решающее значение для принятия обоснованных торговых решений, гарантируя вам доступ к самой актуальной информации для эффективной корректировки ваших стратегий.

Анализируем двоичный код цен на бирже (Часть II): Преобразуем в BIP39 и пишем GPT модель
Продолжаем попытки дешифровать движения цен... Как насчет лингвистического анализа "словаря рынка", который мы получим, преобразовав бинарный код цены в BIP39? В этой статье мы углубимся в инновационный подход к анализу биржевых данных и рассмотрим, как современные методы обработки естественного языка могут быть применены к языку рынка.