Статьи по программированию на языках MQL4 и MQL5

Изучайте язык программирования торговых стратегий MQL5 по опубликованным здесь статьям, большая часть которых написана вами - членами сообщества. Все статьи разделены на категории для быстрого поиска ответа по тому или иному аспекту программирования: "Интеграция", "Тестер", "Торговые стратегии" и многое другое.
Следите за новыми публикациями и участвуйте в их обсуждении на форуме!
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Нейросети в трейдинге: Эффективное извлечение признаков для точной классификации (Окончание)
Фреймворк Mantis превращает сложные временные ряды в информативные токены и служит надёжным фундаментом для интеллектуального торгового Агента, готового работать в реальном времени.

Понимание и эффективное использование OpenCL API путем воссоздания встроенной поддержки в виде DLL в Linux (Часть 2): Реализация OpenCL Simple DLL
В продолжение первой части создадим простую DLL и протестируем ее с помощью MetaTrader 5. Это хорошо подготовит нас к разработке полноценной поддержки OpenCL в виде DLL в следующей части.


Добавляем пользовательскую LLM в торгового робота (Часть 5): Разработка и тестирование торговой стратегии с помощью LLM(IV) — Тестирование торговой стратегии
Языковые модели (LLM) являются важной частью быстро развивающегося искусственного интеллекта, поэтому нам следует подумать о том, как интегрировать мощные LLM в нашу алгоритмическую торговлю. Большинству людей сложно настроить эти модели в соответствии со своими потребностями, развернуть их локально, а затем применить к алгоритмической торговле. В этой серии статей будет рассмотрен пошаговый подход к достижению этой цели.


Гибридизация популяционных алгоритмов. Последовательная и параллельная схема
В статье мы погрузимся в мир гибридизации алгоритмов оптимизации, рассмотрев три ключевых типа: смешивание стратегий, последовательную и параллельную гибридизации. Мы проведем серию экспериментов, сочетая и тестируя соответствующие алгоритмы оптимизации.

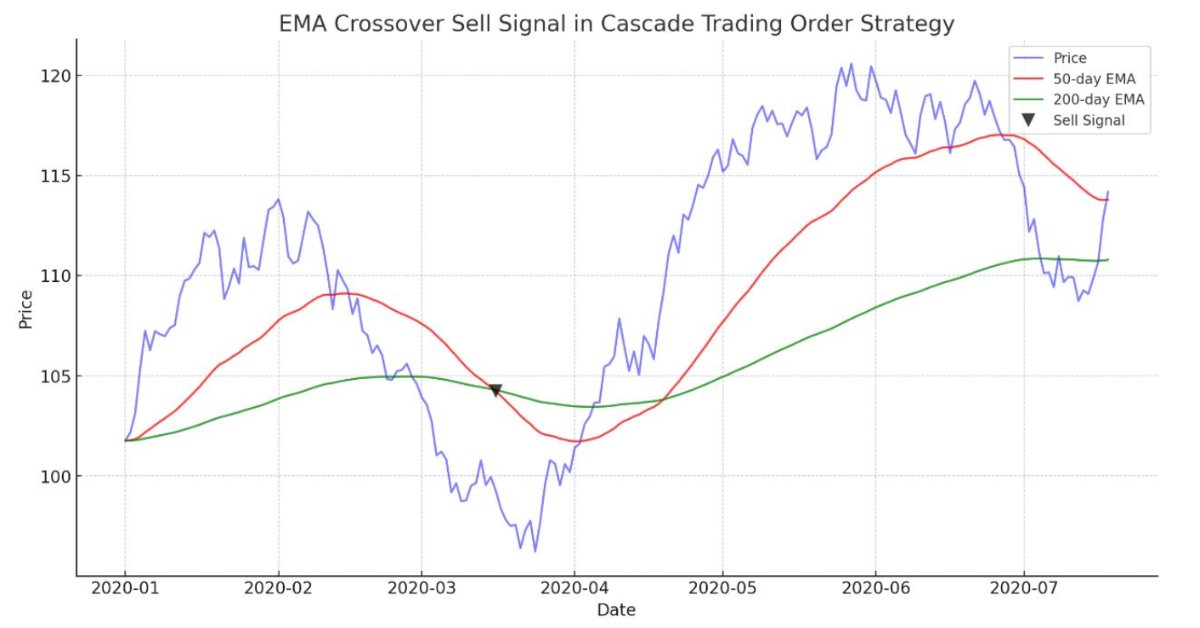
Стратегия торговли каскадами ордеров на основе пересечений EMA для MetaTrader 5
В статье представлен автоматизированный алгоритм на основе пересечений EMA для MetaTrader 5. Подробная информация обо всех аспектах демонстрации советника на языке MQL5 и его тестирования в MetaTrader 5, от анализа характеристик ценового диапазона до управления рисками.


Нейросети в трейдинге: Сквозная многомерная модель прогнозирования временных рядов (Окончание)
Представляем вашему вниманию заключительную часть цикла, посвящённого GinAR — нейросетевому фреймворку для прогнозирования временных рядов. В этой статье мы анализируем результаты тестирования модели на новых данных и оцениваем её устойчивость в условиях реального рынка.

DoEasy. Элементы управления (Часть 6): Элемент управления "Панель", автоизменение размеров контейнера под внутреннее содержимое
В статье продолжим работу над WinForms-объектом "Панель" и реализуем автоизменение его размеров под общие размеры Dock-объектов, расположенных внутри панели. Кроме того добавим новые свойства в объект библиотеки "Символ".

Нейросети в трейдинге: Иерархический векторный Transformer (HiVT)
Предлагаем познакомиться с методом Иерархический Векторный Transformer (HiVT), который был разработан для быстрого и точного прогнозирования мультимодальных временных рядов.

Автоматизация торговых стратегий на MQL5 (Часть 17): Освоение стратегии скальпинга Grid-Mart с динамической информационной панелью
В настоящей статье мы рассмотрим стратегию скальпинга Grid-Mart, автоматизировав ее на MQL5 с помощью динамической информационной панели для получения информации о торговле в режиме реального времени. Мы подробно описываем логику мартингейла на основе сетки, а также функции управления рисками. Мы также проводим тестирование на истории и развертывание для обеспечения надежной работы.


Алгоритм миграции животных — Animal Migration Optimization (AMO)
Статья посвящена алгоритму AMO, который моделирует процесс сезонной миграции животных в поисках оптимальных условий для жизни и размножения. Основные особенности AMO включают использование топологического соседства и вероятностный механизм обновления, что делает его простым в реализации и гибким для различных оптимизационных задач.


Оптимизация африканскими буйволами — African Buffalo Optimization (ABO)
Статья посвящена алгоритму оптимизации африканскими буйволами (ABO), метаэвристическому подходу, разработанному в 2015 году на основе уникального поведения этих животных. В статье подробно описаны этапы реализации алгоритма и его эффективность в поиске решений сложных задач, что делает его ценным инструментом в области оптимизации.


Управление рисками (Часть 1): Основы построения класса по управлению рисками
В этой статье мы рассмотрим основы управления рисками в трейдинге и узнаем, как создать свои первые функции для расчета подходящего лота для сделки, а также стоп-лосса. Кроме того, мы подробно рассмотрим, как работают эти функции, объясняя каждый шаг. Наша цель — дать четкое понимание того, как применять эти концепции в автоматической торговле. В конце мы применим все на практике, создав простой скрипт с разработанным нами включаемым файлом.


Нейросети в трейдинге: Прогнозирование временных рядов при помощи адаптивного модального разложения (Окончание)
В статье рассматривается адаптация и практическая реализация фреймворка ACEFormer средствами MQL5 в контексте алгоритмической торговли. Показаны ключевые архитектурные решения, особенности обучения и результаты тестирования модели на реальных данных.

DoEasy. Элементы управления (Часть 33): вертикальный "ScrollBar"
В статье продолжим разработку графических элементов библиотеки DoEasy, и добавим вертикальную прокрутку элементов управления объекта-формы и некоторые полезные функции и методы, которые потребуются в дальнейшем.


Анализ влияния погоды на валюты аграрных стран с использованием Python
Как связана погода и валютный рынок? В классической экономической теории долгое время не признавали влияние таких факторов на поведение рынка. Но все изменилось. Давайте попробуем найти связи в состоянии погоды и положения аграрных валют на рынке.

Методы оптимизации библиотеки Alglib (Часть II)
В статье продолжим изучение оставшихся методов оптимизации из библиотеки ALGLIB, уделяя особое внимание их тестированию на сложных многомерных функциях. Это позволит нам не только оценить эффективность каждого из алгоритмов, но и выявить их сильные и слабые стороны в различных условиях.

Возможности Мастера MQL5, которые вам нужно знать (Часть 11): Числовые стены
Числовые стены (Number Walls) — это вариант регистра сдвига с линейной обратной связью (Linear Shift Back Registers), который предварительно оценивает последовательности на предмет предсказуемости путем проверки на сходимость. Мы посмотрим, как эти идеи могут быть использованы в MQL5.

Знакомство с языком MQL5 (Часть 16): Создание советников с использованием паттернов технического анализа
Эта статья знакомит новичков с созданием советника на языке MQL5, который выявляет классический паттерн технического анализа – "голову и плечи" – и торгует по нему. В статье рассматривается, как обнаружить паттерн, используя ценовое действие, нарисовать его на графике, установить уровни входа, стоп-лосса и тейк-профита, а также автоматизировать выполнение сделок на основе паттерна.

Разработка системы репликации - Моделирование рынка (Часть 19): Необходимые корректировки
Здесь мы подготовим почву для того, чтобы при необходимости добавления новых функций в код это происходило плавно и легко. Текущий код пока не может охватывать или обрабатывать некоторые моменты, которые будут необходимы для значимого прогресса. Нам нужно, чтобы всё было построено так, чтобы усилия по реализации некоторых вещей были минимальными. Если сделаем всё правильно, мы сможем получить действительно универсальную систему, способную очень легко адаптироваться к любой ситуации, которую необходимо охватить.

Разработка системы репликации (Часть 41): Начало второй фазы (II)
Если до этого момента вам всё казалось правильным, это значит, что вы на самом деле не задумываетесь о долгосрочной перспективе. Когда вы начинаете разрабатывать приложения, а со временем вам больше не приходится создавать новые приложения. Остается только добиться того, чтобы они работали вместе. Давайте рассмотрим, как завершить сборку указателя мыши.

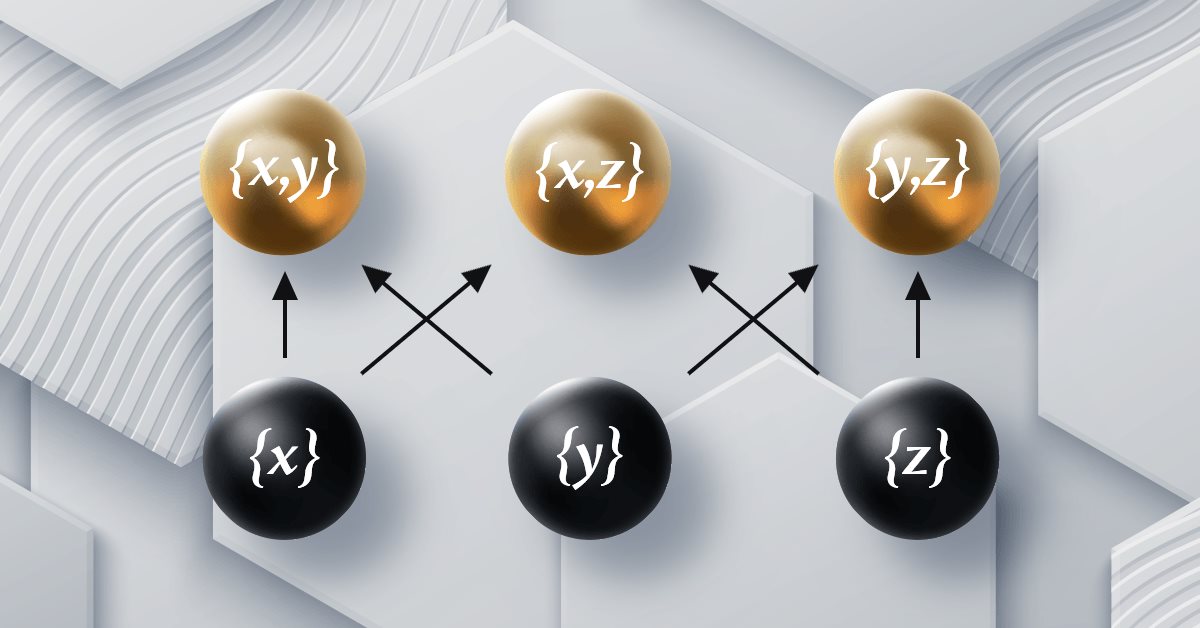
Теория категорий в MQL5 (Часть 12): Порядок
Статья является частью серии о реализации графов средствами теории категорий в MQL5 и посвящена отношению порядка (Order Theory). Мы рассмотрим два основных типа упорядочения и исследуем, как концепции отношения порядка могут поддерживать моноидные множества при принятии торговых решений.

Самооптимизирующийся советник на языках MQL5 и Python (Часть VI): Использование преимуществ глубокого двойного спуска
Традиционное машинное обучение учит специалистов быть бдительными и не допускать переобучения своих моделей. Однако эта идеология подвергается сомнению в связи с новыми открытиями, опубликованными исследователями из Гарварда, которые обнаружили, что то, что кажется переобучением, в некоторых обстоятельствах может быть результатом преждевременного прекращения процедур обучения. Мы покажем, как можно использовать идеи этой научной публикации для улучшения использования ИИ при прогнозировании доходности рынка.


Нейросети в трейдинге: Адаптивное восприятие рыночной динамики (STE-FlowNet)
Фреймворк STE-FlowNet открывает новый взгляд на анализ финансовых данных, реагируя на реальные события рынка, а не на фиксированные таймфреймы. Его архитектура сохраняет локальные и временные зависимости, позволяя отслеживать даже мелкие импульсы в динамике цен.

Возможности Мастера MQL5, которые вам нужно знать (Часть 26): Скользящие средние и показатель Херста
Показатель Херста — это мера того, насколько сильно временной ряд автокоррелирует в долгосрочной перспективе. Предполагается, что он отражает долгосрочные свойства временного ряда и поэтому имеет определенный вес в анализе временных рядов даже за пределами экономических/финансовых временных рядов. Однако мы сосредоточимся на его потенциальной пользе для трейдеров, изучив, как этот показатель можно объединить со скользящими средними для формирования потенциально надежного сигнала.

Нейросети в трейдинге: Использование языковых моделей для прогнозирования временных рядов
Мы продолжаем рассмотрения моделей прогнозирования временных рядов. И в данной статье я предлагаю познакомиться с комплексным алгоритмом, построенным на использовании предварительно обученной языковой модели.


Нейронная сеть на практике: Функция прямой линии
В этой статье мы бегло просмотрим некоторые методы получения функции, которая может представлять наши данные в базе данных. Я не буду подробно останавливаться на том, как использовать статистику и исследования вероятностей для интерпретации результатов. Оставим это для тех, кто действительно хочет углубиться в математическую сторону вопроса. Тем не менее, изучение этих вопросов будет иметь решающее значение для понимания того, что связано с изучением нейронных сетей. Здесь мы довольно спокойно рассмотрим этот вопрос.

Разработка системы репликации - Моделирование рынка (Часть 16): Новая система классов
Нам нужно лучше организовать свою работу. Код растёт, и если этого не сделать сейчас, потом это станет невозможным. Давайте разделять и властвовать. То, что MQL5 позволяет нам использовать классы, поможет нам в этой задаче, но для этого нам нужно иметь некоторые знания о некоторых моментах, связанных с классами. Наверное, новичков больше всего смущает наследование. В этой статье мы рассмотрим практичным и простым способом, как использовать данные механизмы.

Разработка системы репликации - Моделирование рынка (Часть 06): Первые улучшения (I)
В этой статье мы приступим к стабилизации всей системы, иначе мы рискуем не выполнить следующие шаги.

Теория категорий в MQL5 (Часть 15): Функторы с графами
Статья продолжает серию о реализации теории категорий в MQL5, рассматривая функторы как мост между графами и множеством. Мы вновь обратимся к календарным данным и, несмотря на их ограничения в использовании тестера стратегий, обоснуем использование функторов в прогнозировании волатильности с помощью корреляции.


MQL5-советник, интегрированный в Telegram (Часть 7): Анализ команд для автоматизации индикаторов на графиках
В этой статье мы узнаем, как интегрировать команды Telegram с MQL5 для автоматизации добавления индикаторов на торговые графики. Мы рассмотрим процесс анализа пользовательских команд, их выполнение на языке MQL5 и тестирование системы для обеспечения бесперебойной торговли на основе индикаторов.


Торговые инструменты на MQL5 (Часть 15): Эффекты размытия canvas, рендеринг теней и плавная прокрутка колесом мыши
В этой статье мы выполняем улучшение панели холста на MQL5 с помощью новейших визуальных эффектов, включая градиенты размытия для эффекта наложения тумана, рендеринг теней для заголовков и рисование со сглаживанием для получения более плавных линий и кривых. Мы добавим плавную прокрутку колесом мыши на текстовой панели, которая не влияет на масштаб графика, что технически является улучшением.


Алгоритм дуэлянта — Duelist Algorithm
Что если бы ваши торговые стратегии могли учиться друг у друга, как настоящие бойцы? Duelist Algorithm — новый метод оптимизации, где параметры торговых систем буквально сражаются в дуэлях за право называться лучшими.


Алгоритм адаптивного социального поведения — Adaptive Social Behavior Optimization (ASBO): Метод Швефеля, Бокса-Мюллера
Эта статья представляет увлекательное погружение в мир социального поведения живых организмов и его влияние на создание новой математической модели — ASBO (Adaptive Social Behavior Optimization). Мы рассмотрим, как принципы лидерства, соседства и сотрудничества, наблюдаемые в обществах живых существ, вдохновляют разработку инновационных алгоритмов оптимизации.


Разрабатываем мультивалютный советник (Часть 21): Подготовка к важному эксперименту и оптимизация кода
Для дальнейшего продвижения хорошо было бы посмотреть, можем ли мы улучшить результаты, периодически выполняя повторную автоматическую оптимизацию и генерирование нового советника. Камнем преткновения во многих спорах об использовании оптимизации параметров является вопрос о том, насколько долго можно использовать полученные параметры для торговли в будущем периоде с сохранением основных показателей прибыльности и просадки на заданных уровнях. И можно ли вообще это делать?


Визуализация стратегий в MQL5: раскладываем результаты оптимизации по графикам критериев
В этой статье мы напишем пример визуализации процесса оптимизации и сделаем отображение трёх лучших проходов для четырёх критериев оптимизации. А также обеспечим возможность выбора одного из трёх лучших проходов для вывода его данных в таблицы и на график.


Разрабатываем мультивалютный советник (Часть 30): От торговой стратегии — к запуску мультивалютного советника
Статья показывает полный цикл работы по созданию мультивалютного советника с использованием библиотеки Adwizard для MetaTrader 5: от подготовки окружения для создания проектов оптимизации до получения итоговых мультивалютных советников, объединяющих много экземпляров простой торговой стратегии. Разбираем настройку нужных входных параметров, соглашения об удобных именах файлов и запуск трёх экземпляров итоговых советников на разных торговых счетах с разными параметрами.


От новичка до эксперта: Прогнозируемые ценовые траектории
Уровни Фибоначчи обеспечивают практическую основу, которую часто соблюдают рынки, выделяя ценовые зоны, где реакция более вероятна. В настоящей статье мы создадим советник, применяющий логику коррекции Фибоначчи для прогнозирования вероятных будущих движений и коррекции сделок с отложенными ордерами. Изучим весь рабочий процесс — от определения колебаний до построения графика уровней, контроля рисков и выполнения.

Возможности Мастера MQL5, которые вам нужно знать (Часть 23): CNN
Свёрточные нейронные сети (Convolutional Neural Networks, CNNs) — ещё один алгоритм машинного обучения, который, как правило, специализируется на разложении многомерных наборов данных на ключевые составные части. Мы рассмотрим принцип его работы и исследуем возможное применение для трейдеров в очередном классе сигналов Мастера MQL5.

Разрабатываем мультивалютный советник (Часть 24): Подключаем новую стратегию (I)
В данной статье рассмотрим как нам подключить новую стратегию к созданной системе автоматической оптимизации. Посмотрим, какие советники нам понадобится создать и можно ли будет обойтись без изменений файлов библиотеки Advisor или свести необходимые изменения к минимуму.


DoEasy. Элементы управления (Часть 22): SplitContainer. Изменение свойств созданного объекта
В статье реализуем возможность изменять свойства и внешний вид элемента управления SplitContainer после его создания.