Статьи по программированию на языках MQL4 и MQL5

Изучайте язык программирования торговых стратегий MQL5 по опубликованным здесь статьям, большая часть которых написана вами - членами сообщества. Все статьи разделены на категории для быстрого поиска ответа по тому или иному аспекту программирования: "Интеграция", "Тестер", "Торговые стратегии" и многое другое.
Следите за новыми публикациями и участвуйте в их обсуждении на форуме!
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Интеграция скрытых марковских моделей в MetaTrader 5
В этой статье мы продемонстрируем, как скрытые марковские модели, обученные с использованием Python, могут быть интегрированы в приложения MetaTrader 5. Скрытые марковские модели — это мощный статистический инструмент, используемый для моделирования временных рядов данных, где моделируемая система характеризуется ненаблюдаемыми (скрытыми) состояниями. Фундаментальная предпосылка HMM заключается в том, что вероятность нахождения в заданном состоянии в определенный момент времени зависит от состояния процесса в предыдущем временном интервале.

Трейдинг с экономическим календарем MQL5 (Часть 1): Освоение функций экономического календаря MQL5
В этой статье мы рассмотрим, как использовать экономический календарь MQL5 для торговли, сначала разобравшись с его основными функциями. Затем мы реализуем ключевые функции экономического календаря в MQL5 для извлечения необходимых новостей для принятия торговых решений. Наконец, мы посмотрим, как использовать эту информацию для эффективного совершенствования торговых стратегий.

Нейронная сеть на практике: Зарисовка нейрона
В этой статье мы построим базовый нейрон. И хотя с виду он кажется простым, а многие могут посчитать этот код совершенно тривиальным и бессмысленным, я хочу, чтобы вы получили удовольствие, изучая этот простой набросок нейрона. Не бойтесь изменять код, чтобы лучше его понять.

Реализация торговой стратегии Rapid-Fire с использованием индикаторов Parabolic SAR и простой скользящей средней (SMA) на MQL5
В настоящей статье мы разрабатываем торговый советник Rapid-Fire на MQL5, используя индикаторы Parabolic SAR и простую скользящую среднюю (SMA) для создания гибкой торговой стратегии. Мы подробно описываем реализацию стратегии, включая использование индикаторов, генерацию сигналов, а также процесс тестирования и оптимизации.

Нейросети в трейдинге: Гибридные модели последовательностей графов (GSM++)
Гибридные модели последовательностей графов (GSM++) объединяют сильные стороны различных архитектур, обеспечивая высокую точность анализа данных и оптимизацию вычислительных затрат. Эти модели эффективно адаптируются к динамическим рыночным данным, улучшая представление и обработку финансовой информации.


Индикатор сезонности по часам, дням недели и месяца
Статья объясняет, как разработать инструмент для анализа повторяющихся ценовых закономерностей на финансовых рынках — по дням месяца (1-31), дням недели (понедельник-воскресенье) или часам дня (0-23). Индикатор анализирует исторические данные, вычисляет среднюю доходность для каждого периода и отображает результаты в виде гистограммы с прогнозом. Включает настраиваемые параметры: тип сезонности, количество анализируемых баров, отображение в процентах или абсолютных значениях, цвета графиков.

Машинное обучение и Data Science (Часть 34): Разложение временных рядов, раскрываем саму суть фондового рынка
В мире, переполненном шумными и непредсказуемыми данными, выявление значимых закономерностей может быть непростой задачей. В этой статье мы рассмотрим сезонное разложение (seasonal decomposition) — мощный аналитический метод, который помогает разделить данные на ключевые компоненты: тренд, сезонные закономерности и шум. Разбив данные на такие составляющие, мы можем выявить скрытые закономерности и работать с более чистой и понятной информацией.

Оптимизация нейробоидами — Neuroboids Optimization Algorithm 2 (NOA2)
Новый авторский алгоритм оптимизации NOA2 (Neuroboids Optimization Algorithm 2), объединяет принципы роевого интеллекта с нейронным управлением. NOA2 сочетает механику поведения стаи нейробоидов с адаптивной нейронной системой, позволяющей агентам самостоятельно корректировать свое поведение в процессе поиска оптимума. Алгоритм находится на стадии активной разработки и демонстрирует потенциал для решения сложных задач оптимизации.


Разметка данных в анализе временных рядов (Часть 4): Декомпозиция интерпретируемости с использованием разметки данных
В этой серии статей представлены несколько методов разметки временных рядов, которые могут создавать данные, соответствующие большинству моделей искусственного интеллекта (ИИ). Целевая разметка данных может сделать обученную модель ИИ более соответствующей пользовательским целям и задачам, повысить точность модели и даже помочь модели совершить качественный скачок!


Нейросети в трейдинге: Параметроэффективный Transformer с сегментированным вниманием (PSformer)
Предлагаем познакомиться с новым фреймворком PSformer, который адаптирует архитектуру ванильного Transformer для решения задач прогнозирования многомерных временных рядов. В основе фреймворка лежат две ключевые инновации: механизм совместного использования параметров (PS) и внимание к пространственно-временным сегментам (SegAtt).


Разработка системы репликации - Моделирование рынка (Часть 11): Появление СИМУЛЯТОРА (I)
Для того, чтобы использовать данные, формирующие бары, мы должны отказаться от репликации и заняться разработкой симулятора. Мы будем использовать 1-минутные бары именно потому, что они предлагают минимальный уровень сложности.

Шаблоны проектирования в программировании на MQL5 (Часть 3): Поведенческие шаблоны 1
В новая статье серии, посвященной шаблонам проектирования, мы рассмотрим поведенческие шаблоны, чтобы понять, как эффективно создавать методы взаимодействия между созданными объектами. Спроектировав эти шаблоны поведения, мы сможем понять, как создавать многоразовое, расширяемое и тестируемое программное обеспечение.

Разработка инструментария для анализа движения цен (Часть 17): Советник TrendLoom
Как ценовой аналитик и трейдер, я заметил, что когда тренд подтверждается на нескольких таймфреймах, он обычно продолжается в этом направлении. Продолжительность тренда может варьироваться в зависимости от стратегии трейдера: держит ли он позиции на долгосрочную перспективу или занимается скальпингом. Выбранные вами таймфреймы играют решающую роль. Статья знакомит с быстрой автоматизированной системой, которая помогает увидеть общий тренд сквозь разные тймфреймы всего одним нажатием кнопки или с помощью регулярных обновлений.


Торговые инструменты на MQL5 (Часть 20): Построение графиков на Canvas с использованием статистической корреляции и регрессионного анализа
В этой статье мы создаем графический инструмент на основе Canvas в MQL5 для статистического корреляционного и линейного регрессионного анализа между двумя символами с возможностью перетаскивания и изменения размера. Мы включили ALGLIB для регрессионных расчетов, динамические метки тиков, точки данных и панель статистики, отображающую наклон, пересечение, корреляцию и R-квадрат. Эта интерактивная визуализация помогает лучше понять суть парной торговли, поддерживая настраиваемые темы, границы и обновление новых баров в режиме реального времени


Нейросети в трейдинге: Повышение эффективности Transformer путем снижения резкости (Окончание)
SAMformer предлагает решение ключевых проблем Transformer в долгосрочном прогнозировании временных рядов, включая сложность обучения и слабое обобщение на малых выборках. Его неглубокая архитектура и оптимизация с учетом резкости обеспечивают избегание плохих локальных минимумов. В данной статье мы продолжим реализацию подходов с использованием MQL5 и оценим их практическую ценность.


Знакомство с языком MQL5 (Часть 22): Создание советника для торговли по паттерну 5-0
В этой статье объясняется, как с помощью языка MQL5 обнаружить гармонический паттерн 5-0 и торговать по нему, проверить его с помощью уровней Фибоначчи и отобразить его на графике.


Возможности Мастера MQL5, которые вам нужно знать (Часть 08): Перцептроны
Перцептроны, сети с одним скрытым слоем, могут стать хорошим подспорьем для тех, кто знаком с основами автоматической торговли и хочет окунуться в нейронные сети. Мы шаг за шагом рассмотрим, как их можно реализовать в сборке классов сигналов, которая является частью классов Мастера MQL5 для советников.


Индикатор тепловой карты рынка на основе плотности простых чисел
Инновационный индикатор на основе теории простых чисел помогает находить сильные уровни разворота, которые не видят другие трейдеры. Тестирование на 10 активах показало: развороты в математически значимых зонах происходят в 1.5-1.8 раза чаще. Пять практических сценариев применения с конкретными правилами для фильтрации ложных пробоев и точного входа в рынок.

Алгоритм стрельбы из лука — Archery Algorithm (AA)
В данной статье подробно рассматривается алгоритм оптимизации, вдохновленный стрельбой из лука, с акцентом на использование метода рулетки в качестве механизма выбора перспективных областей для "стрел". Этот метод позволяет оценивать качество решений и отбирать наиболее многообещающие позиции для дальнейшего изучения.


Внедряем систему непрерывной адаптации LLM для алгоритмического трейдинга
SEAL (Self-Evolving Adaptive Learning) — система непрерывной адаптации LLM для алгоритмического трейдинга, решающая проблему быстрой деградации моделей на меняющихся рынках. Вместо периодического переобучения, которое занимает часы и стирает старые паттерны, SEAL учится на каждой закрытой сделке, сохраняя приоритетную память важных примеров и автоматически запуская инкрементальный файнтьюнинг при падении точности или смене рыночного режима.

Создаем интерактивную MQL5-панель с использованием класса Controls (Часть 1): Настройка панели
В этой статье мы создадим интерактивную торговую панель с использованием класса Controls в MQL5, предназначенную для оптимизации торговых операций. Панель содержит заголовок, кнопки навигации для торговли, закрытия и информации, а также специализированные кнопки для заключения сделок и управления позициями. К концу статьи у нас будет базовая панель, готовая к дальнейшим улучшениям.


Как упростить ручное тестирование стратегий с помощью MQL5: строим свой набор инструментов
В этой статье разрабатываем пользовательский набор инструментов MQL5 для удобного ручного тестирования на исторических данных в Тестере стратегий. Объясним его конструкцию и реализацию, уделив особое внимание интерактивным средствам управления сделками. Затем покажем, как использовать его для эффективного тестирования стратегий

Алгоритм атомарного орбитального поиска — Atomic Orbital Search (AOS): Модификация
Во второй части статьи мы продолжим разработку модифицированной версии алгоритма AOS (Atomic Orbital Search), сфокусировавшись на специфических операторах для повышения его эффективности и адаптивности. После анализа основ и механик алгоритма, мы обсудим идеи по улучшению производительности и возможности анализа сложных пространств решений, предлагая новые подходы для расширения его функциональности как инструмента для оптимизации.


Разработка системы репликации - Моделирование рынка (Часть 17): Тики и еще больше тиков (I)
Здесь мы увидим, как реализовать что-то действительно интересное, но в то же время очень сложное из-за отдельных моментов, которые многих смущают. И самое худшее, что может случиться - это то, что некоторые трейдеры, считающие себя профессионалами, ничего не знают о важности этих понятий на рынке капитала. Да, хотя основное внимание здесь уделяется программированию, но понимание некоторых вопросов, связанных с торговлей на рынках, имеет первостепенное значение для того, что мы собираемся здесь реализовать.

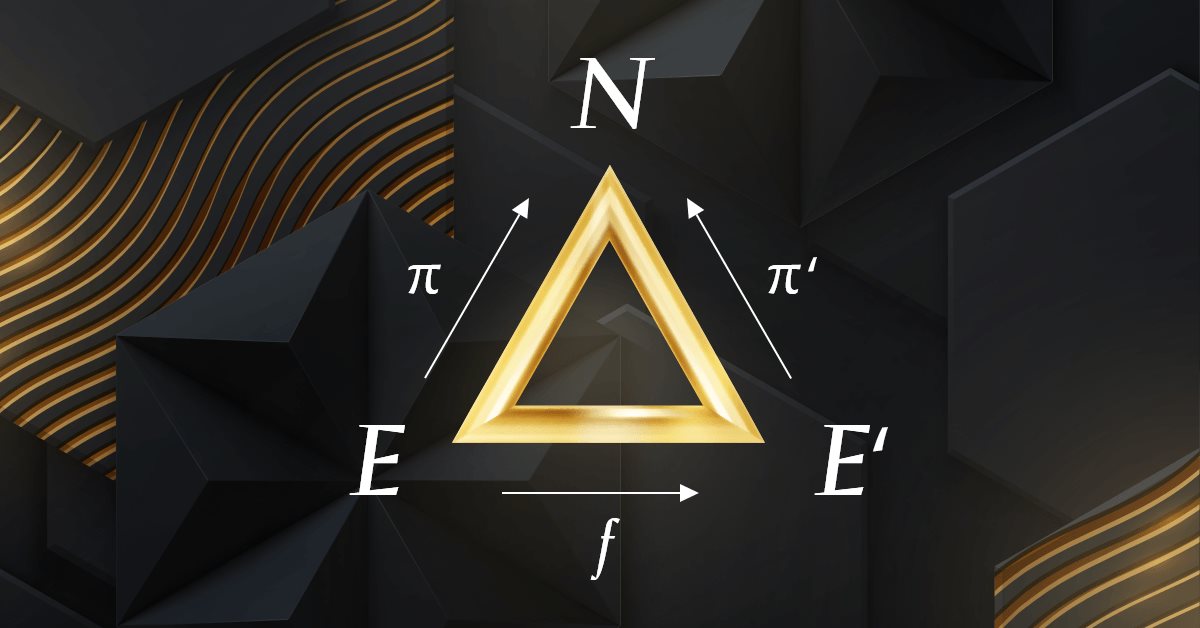
Теория категорий в MQL5 (Часть 7): Мульти-, относительные и индексированные домены
Теория категорий представляет собой разнообразный и расширяющийся раздел математики, который лишь недавно начал освещаться в MQL5-сообществе. Эта серия статей призвана рассмотреть некоторые из ее концепций для создания открытой библиотеки и дальнейшему использованию этого замечательного раздела в создании торговых стратегий.


Разработка продвинутых торговых систем ICT: Реализация сигналов в индикаторе Order Blocks
В этой статье вы узнаете, как разработать индикатор Order Blocks, основанный на объеме стакана (глубине рынка) и оптимизировать его с помощью буферов для повышения точности. Этим мы завершаем текущий этап проекта и готовимся к следующим, в рамках которых будет реализован класс управления рисками и торговый бот, использующий сигналы, генерируемые индикатором.

Нейросети — это просто (Часть 94): Оптимизация последовательности исходных данных
При работе с временными рядами мы всегда используем исходные данные в их исторической последовательности. Но является ли это оптимальным вариантом? Существует мнение, что изменение последовательности исходных данных позволит повысить эффективность обучаемых моделей. В данной статье я предлагаю вам познакомиться с одним из таких методов.


Построение модели для ограничения диапазона сигналов по тренду (Часть 9): Советник с несколькими стратегиями (I)
В статье рассматриваются возможности включения нескольких стратегий в советник с использованием MQL5. Советники предоставляют более широкие возможности, чем индикаторы и скрипты, позволяя применять более сложные подходы к торговле, которые можно адаптировать к изменяющимся рыночным условиям.

Разработка инструментария для анализа движения цен (Часть 11): Советник Heikin Ashi Signal
MQL5 предлагает безграничные возможности для разработки автоматизированных торговых систем, отвечающих вашим предпочтениям. Знаете ли вы, что он даже может выполнять сложные математические вычисления? В этой статье мы представим японский метод Heikin Ashi (Хейкен Аши) в виде автоматизированной торговой стратегии.


Построение модели для ограничения диапазона сигналов по тренду (Часть 4): Настройка стиля отображения для каждой трендовой волны
В статье показаны возможности мощного языка MQL5 для отрисовки различных стилей индикаторов в MetaTrader 5. Мы также рассмотрим скрипты и их использование в нашей модели.


Разработка системы репликации - Моделирование рынка (Часть 15): Появление СИМУЛЯТОРА (V) - СЛУЧАЙНОЕ БЛУЖДАНИЕ
В этой статье мы завершим разработку симулятора для нашей системы. Основной целью здесь будет настройка алгоритма, рассмотренного в предыдущей статье. Этот алгоритм направлен на создание движения СЛУЧАЙНОГО БЛУЖДАНИЯ. Поэтому, для понимания сегодняшнего материала, необходимо понять содержание предыдущих статей. Если вы не следили за развитием симулятора, советую посмотреть эту последовательность с самого начала. В противном случае вы можете запутаться в том, что будет здесь объяснено.


Нейросети в трейдинге: Изучение локальной структуры данных
Эффективное выявление и сохранение локальной структуры рыночных данных в условиях шума является важной задачей в трейдинге. Использование механизма Self-Attention показало хорошие результаты в обработке подобных данных, но классический метод не учитывают локальные особенности исходной структуры. В данной статье я предлагаю познакомиться с алгоритмом, способным учитывать эти структурные зависимости.


Возможности Мастера MQL5, которые вам нужно знать (Часть 12): Полином Ньютона
Полином Ньютона, который создает квадратные уравнения из набора нескольких точек, представляет собой архаичный, но интересный подход к рассмотрению временных рядов. В этой статье мы попытаемся изучить, какие аспекты этого подхода могут быть полезны трейдерам, а также устранить его ограничения.


Нейросети в трейдинге: Гиперболическая модель латентной диффузии (HypDiff)
Статья рассматривает способы кодирования исходных данных в гиперболическом латентном пространстве через анизотропные диффузионные процессы. Это помогает точнее сохранять топологические характеристики текущей рыночной ситуации и повышает качество ее анализа.

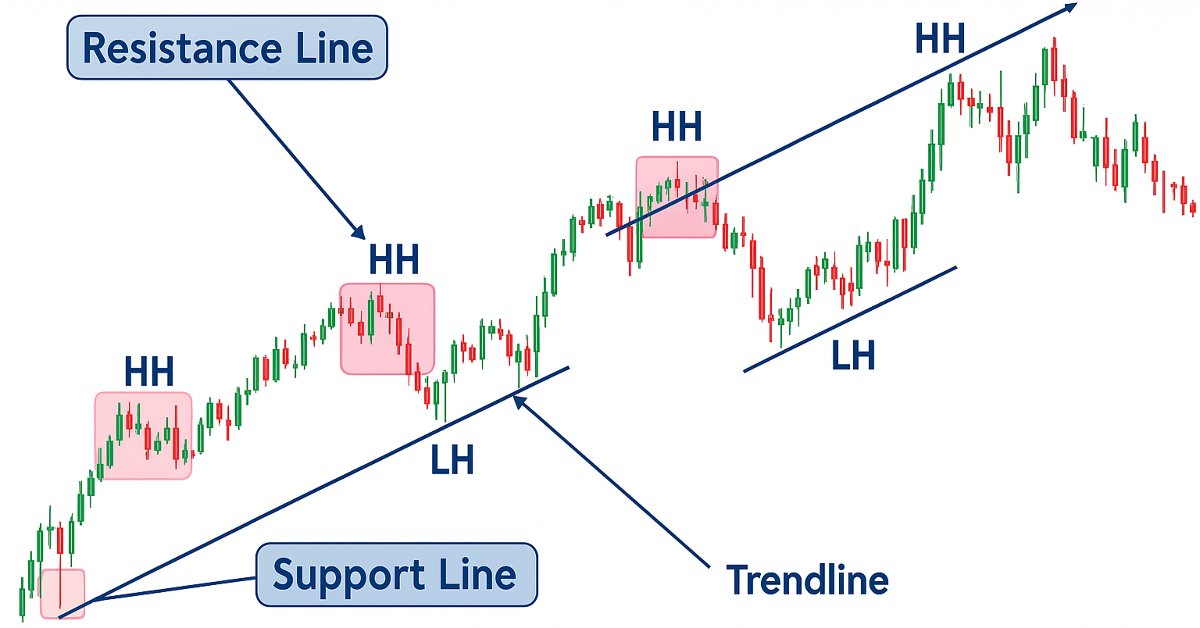
Разработка инструментария для анализа движения цен (Часть 19): ZigZag Analyzer
Для анализа движения цены вручную трейдры используют линии тренда для подтверждения направления и определения потенциальных уровней разворота или продолжения тренда. В этой серии, где мы разрабатываем инструментарий для анализа движения цен, мы представляем инструмент который строит наклонные трендовые линий для удобного анализа рынка. Он четко обозначает ключевые тренды и уровни, необходимые для эффективной оценки ценового движения.


Теория категорий в MQL5 (Часть 13): События календаря со схемами баз данных
В статье рассматривается, как схемы баз данных могут быть включены для классификации в MQL5. Мы кратко рассмотрим, как концепции схемы базы данных могут сочетаться с теорией категорий при идентификации текстовой (строковой) информации, имеющей отношение к торговле. В центре внимания будут находиться события календаря.


Теория категорий в MQL5 (Часть 17): Функторы и моноиды
Это последняя статья серии, посвященная функторам. В ней мы вновь рассматриваем моноиды как категорию. Моноиды, которые мы уже представили в этой серии, используются здесь для помощи в определении размера позиции вместе с многослойными перцептронами.


Построение модели для ограничения диапазона сигналов по тренду (Часть 5): Система уведомлений (Часть II)
В статье подробно рассматривается интеграция уведомлений индикаторов MetaTrader 5 в Telegram с использованием возможностей MQL5, Python и API Telegram Bot. Вы сможете применить полученную информацию в своих проектах.


Прогнозирование в трейдинге и Grey-модели
В этой статье рассматривается применение Grey-моделей для прогнозирования финансовых временных рядов. Мы рассмотрим принципы работы Grey-моделей и особенности их применения к финансовым рядам. Обсудим преимущества и ограничения использования этих моделей в трейдинге.


Нейросети в трейдинге: Оптимизация Transformer для прогнозирования временных рядов (LSEAttention)
Фреймворк LSEAttention предлагает пути совершенствования архитектуры Transformer, и был разработан специально для долгосрочного прогнозирования многомерных временных рядов. Предложенные авторами метода подходы позволяют решить проблемы энтропийного коллапса и нестабильности обучения, характерные для ванильного Transformer.