MQL5における統計とデータの分析に関する記事

数学的なモデルと確率の法則は多くのトレーダーにとって興味深いでしょう。数学はテクニカル指標の基本であり、トレーディングの結果を分析しストラテジーを開発するためには統計が必要です。
あいまいなロジック、デジタルフィルタ、マーケットプロファイル、コホーネンマップ、ニューラルガス、その他のトレーディングに使用できる多くのツールについてご覧ください。
新しい記事を追加

取引の機会を逃しています。
- 無料取引アプリ
- 8千を超えるシグナルをコピー
- 金融ニュースで金融マーケットを探索


初心者からエキスパートへ:市場期間同期化ツール
本ディスカッションでは、上位時間足から下位時間足への同期をおこなうツールを紹介します。このツールは、上位時間足の期間にまたがる市場パターンを分析する際の課題を解決することを目的としています。MetaTrader 5に標準搭載されている期間マーカーは、制限が多く柔軟性に欠けるため、非標準の時間足には対応しにくいことがあります。そこで私たちは、MQL5言語を活用して、下位時間足のチャート上で上位時間足の構造を動的かつ視覚的に表示できるインジケーターを開発しました。このツールは、詳細な市場分析に非常に役立ちます。その機能や実装方法について詳しく知りたい方は、ぜひディスカッションにご参加ください。


共和分株式による統計的裁定取引(第7回):スコアリングシステム2
平均回帰戦略、特に共和分に基づく統計的裁定取引において取引対象となる株式バスケットの選定に使用する、追加の2つのスコアリング基準について解説します。前回の記事では、流動性および共和分ベクトルの強度、ならびに時間足とルックバック期間という戦略的基準を紹介しました。本記事ではそれを補完する形で、共和分ベクトルの安定性および平均回帰に要する時間、いわゆる半減期を取り上げます。また、新しいフィルタを適用したバックテスト結果の考察と、その再現に必要なファイルも提供します。


MQL5における二変量コピュラ(第1回):依存関係モデリングのための正規コピュラおよびtコピュラの実装
本記事は、MQL5における二変量コピュラ(Bivariate Copula)の実装を紹介する連載の第1回です。本記事では、正規コピュラおよびtコピュラ(スチューデントtコピュラ)の実装コードを取り上げます。また、統計的コピュラの基礎概念や関連トピックについても解説します。本記事で紹介するコードは、Hudson and Thamesが提供するArbitragelab Pythonパッケージを参考にしています。


MetaTrader 5用シグマスコアインジケーター:単純な統計的異常検出器
MetaTrader 5用の実践的なSigma Score(シグマスコア)インジケーターをゼロから構築し、その指標が本質的に何を測定しているのかを理解します。シグマスコアとは、対数収益率のz得点(直近の値動きが過去の平均から標準偏差でどれだけ乖離しているか)を表すものです。OnInit()、OnCalculate()、OnDeinit()の各コードブロックを一つずつ丁寧に解説しながら実装を進めます。さらに、±2といった閾値の解釈方法や、このシグマスコアを「市場ストレスメーター」として活用し、平均回帰戦略およびモメンタム戦略の双方に応用する方法についても説明します。


外国為替におけるフィボナッチ(第1回):価格と時間の関係を調べる
市場はフィボナッチに基づく関係性をどのように観測しているのでしょうか。各項が直前の2つの項の和になっているこの数列(1, 1, 2, 3, 5, 8, 13, 21...)は、ウサギの個体数の増加を説明するだけのものではありません。私たちは、「世界のあらゆるものは数の一定の関係に従う」というピタゴラス派の仮説を考察します。


PythonでリモートFXリスク管理システムを構築する
Pythonで動作するリモートの外国為替リスク管理システムを構築しており、サーバーにも段階的に展開しています。本記事を通して、プログラムでFXのリスクを管理する方法や、FXの資金を無駄にしない方法を学んでいきます。

古典的な戦略を再構築する(第14回):複数戦略分析
本記事では、取引戦略のアンサンブル構築と、MT5遺伝的最適化を用いた戦略パラメータの調整について、引き続き検討していきます。本日はPythonでデータを分析し、モデルがどの戦略が優れているかをより正確に予測でき、市場リターンを直接予測するよりも高い精度を達成できることを示しました。しかし、統計モデルを用いてアプリケーションをテストしたところ、パフォーマンスは著しく低下しました。その後、遺伝的最適化が相関性の高い戦略を優先していたことが判明し、私たちは投票の重みを固定し、インジケーター設定の最適化に焦点を当てるよう方法を修正しました。


MetaTraderとGoogleシートがPythonAnywhereで融合:安全なデータフローのガイド
本記事では、MetaTraderのデータをGoogleスプレッドシートに安全にエクスポートする方法を紹介します。Googleスプレッドシートはクラウドベースで、保存されたデータにいつでもどこからでもアクセスできるため、非常に有用なソリューションです。トレーダーはGoogleスプレッドシートにエクスポートされた取引データや関連情報にいつでもアクセスでき、将来の取引に向けた分析を自由におこなうことができます。


古典的な戦略を再構築する(第21回):ボリンジャーバンドとRSIのアンサンブル戦略の発見
EURUSD市場を対象としたアンサンブル型アルゴリズム取引戦略の開発について説明します。この戦略は、ボリンジャーバンドとRSI(相対力指数)を組み合わせたものです。初期のルールベース戦略は高品質なシグナルを生成した一方で、取引頻度が低く、収益性にも限界がありました。その後、複数の戦略バリエーションを反復的に評価した結果、市場に対する理解の誤り、ノイズの増加、パフォーマンスの劣化といった問題が明らかになりました。これらの課題に対し、統計的学習アルゴリズムを適切に活用し、モデリング対象をテクニカル指標へと再定義し、適切なスケーリングを適用したうえで、機械学習による予測と従来の取引ルールを組み合わせることで、最終的には許容可能なシグナル品質を維持しながら、収益性と取引頻度の大幅な改善を達成しました。

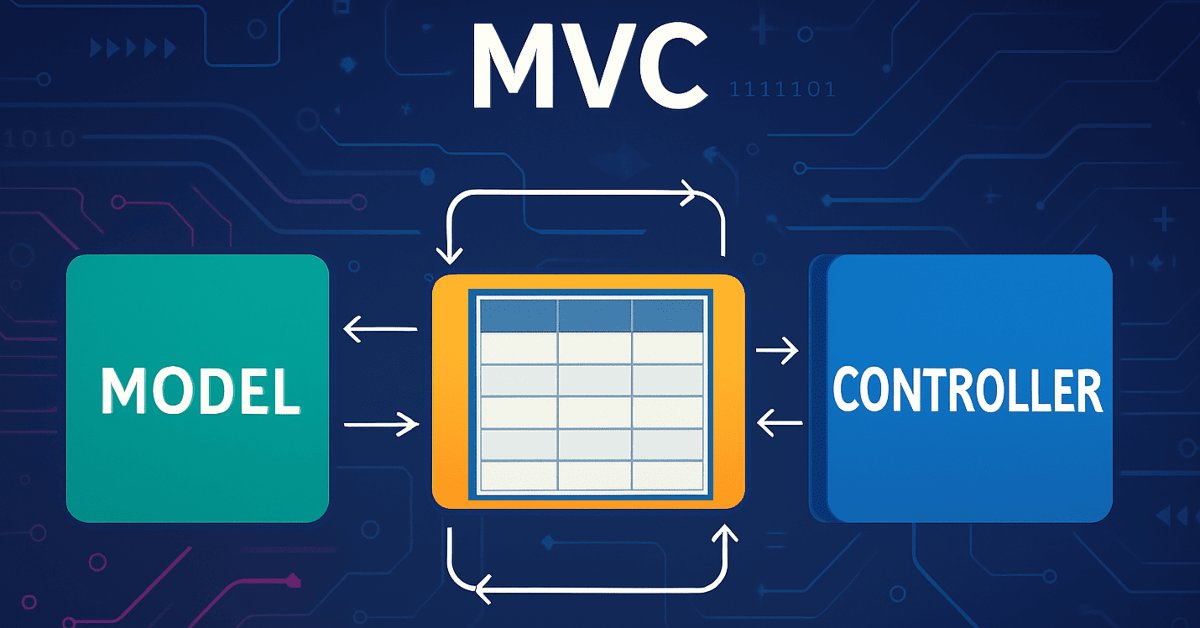
MQL5でのテーブルモデルの実装:MVC概念の適用
本記事では、MQL5におけるテーブルモデルの開発過程を、MVC (Model-View-Controller)アーキテクチャパターンを用いて解説します。データロジック、表示、制御を分離することで、構造化され柔軟かつ拡張可能なコードを実現します。テーブルモデルを構築するためのクラス設計や、データ格納のためのリンクリストの使用方法も取り上げます。


プライスアクション分析ツールキットの開発(第45回):MQL5で動的水準分析パネルを作成する
この記事では、ワンクリックで任意の価格水準をテストできる強力なMQL5ツールについて説明します。テストしたい価格を入力して分析ボタンを押すと、EAは過去のデータを瞬時にスキャンし、チャート上でその水準に触れた箇所やブレイクアウトをハイライト表示します。また、統計情報を整理されたダッシュボードに表示し、価格がその水準にどの程度反応したか、ブレイクしたか、サポートとして機能したか、レジスタンスとして働いたかを一目で確認できます。以下では、詳細な手順について解説します。

血液型遺伝最適化(BIO)
人間の血液型の遺伝システムに着想を得た、新しい集団最適化アルゴリズム「血液型遺伝最適化(BIO)」を紹介します。このアルゴリズムでは、各解がそれぞれ固有の「血液型」を持ち、その血液型が進化の方法を決定します。自然界において子の血液型が特定の遺伝ルールに従って受け継がれるように、BIOでは新しい解が継承と突然変異の仕組みを通じて特性を獲得します。

取引所価格のバイナリコードの分析(第1回):テクニカル分析の新たな視点
本記事では、価格変動をバイナリコードに変換するという新しい視点からテクニカル分析にアプローチします。筆者は、シンプルな値動きから複雑な市場パターンに至るまで、あらゆる市場行動を「0」と「1」のシーケンスとして符号化できることを示します。


定量的トレンド分析:Pythonで統計情報を収集する
外国為替市場における定量的トレンド分析とは何でしょうか。本記事では、EURUSD通貨ペアにおけるトレンド、その大きさ、分布に関する統計を収集します。利益を生む取引用エキスパートアドバイザー(EA)の開発に、定量的トレンド分析がどのように役立つかも示します。

最適化におけるカスタム基準への新しいアプローチ(第1回):活性化関数の例
これは、カスタム基準に関する数学的考察をおこなう連載記事の第1回目です。特に、ニューラルネットワークで使用される非線形関数、実装用のMQL5コード、さらにターゲットオフセットや補正オフセットの活用に焦点を当てています。


フラクタルベースアルゴリズム(FBA)
最適化問題を解くための、フラクタルアプローチに基づく新しいメタヒューリスティック手法を紹介します。本アルゴリズムは、探索空間を分割しながら有望な領域を順次特定し分割していくことで、自己相似的なフラクタル構造を形成し、計算資源を最も有望な領域へ集中的に投入します。さらに、より良い解を指向する独自の突然変異メカニズムにより、探索空間における探索と活用の最適なバランスを実現し、アルゴリズムの効率を大幅に向上させています。

ニューロボイド最適化アルゴリズム2 (NOA2)
新しい独自最適化アルゴリズムNOA2 (Neuroboids Optimization Algorithm 2)は、群知能の原理とニューラルネットワークによる制御を組み合わせています。NOA2は、ニューラルボイド群の動作メカニズムに適応型ニューラルシステムを統合し、探索中にエージェント自身が行動を自己修正できるよう設計されています。現在も開発中のアルゴリズムですが、複雑な最適化問題の解決に有望な結果を示しています。

データサイエンスとML(第43回):潜在ガウス混合モデル(LGMM)を用いた指標データにおける隠れパターン検出
チャートを見ていて、奇妙な感覚を覚えたことはありませんか。表面のすぐ下にパターンが隠されている気がして、もし解読できれば価格がどこに向かうか分かるかもしれない、そんな秘密のコードが存在するかもしれないという感覚です。ここで紹介するのがLGMM、マーケットの隠れたパターンを検出するモデルです。これは機械学習モデルで、隠れた市場のパターンを識別する手助けをします。

共和分株式による統計的裁定取引(第5回):スクリーニング
本記事では、共和分関係にある株式を用いた統計的裁定(アービトラージ)取引戦略のための資産スクリーニングプロセスを提案しています。本システムは、資産のセクターや業界といった経済的要因による通常のフィルタリングから始まり、スコアリングシステムのための基準リストで終わります。スクリーニングに使用される各統計検定(ピアソン相関、エングル=グレンジャー共和分、ジョハンセン共和分、ADF/KPSSの定常性検定)について、それぞれPythonクラスが開発されました。これらのPythonクラスは提供されており、さらに著者によるAIアシスタントを用いたソフトウェア開発に関する個人的なコメントも付されています。


リプレイシステムの開発(第60回):サービスの再生(I)
これまで長い間インジケーターだけに取り組んできましたが、今度はサービスを再び稼働させて、提供されたデータに基づいてチャートがどのように構築されるかを確認するときが来ました。しかし、すべてがそれほど単純ではないので、先に何が待ち受けているのかを理解するために注意深くならなければなりません。


共和分株式による統計的裁定取引(第6回):スコアリングシステム
本記事では、共和分株式の統計的裁定取引に基づく平均回帰戦略のスコアリングシステムを提案します。流動性や取引コストから、共和分ベクトルの数(ランク)や回帰までの時間に至るまでの基準を示しつつ、時間足やルックバック期間のような戦略的基準も考慮し、スコアランキングを正しく評価する前に検討しています。バックテストの再現に必要なファイルも提供され、その結果についてもコメントしています。


市場シミュレーション(第9回):ソケット(III)
本日の記事は前回の記事の続編です。今回はエキスパートアドバイザー(EA)の実装を取り上げ、特にサーバー側コードがどのように実行されるかに焦点を当てます。前回の記事で示したコードだけでは、すべてを期待どおりに動作させるには不十分であるため、もう少し深く掘り下げる必要があります。そのため、これから起こることをよりよく理解するには、両方の記事を読む必要があります。


市場シミュレーション(第23回):ポジション表示(I)
これから扱う内容は、理論や概念の面で、これまでよりもはるかに複雑になります。できる限り内容を分かりやすく説明していきたいと思います。プログラミングそのものは、非常に単純で分かりやすいものです。しかし、その背後にある理論を理解していなければ、ここで紹介するものとは異なるタスクに対して、リプレイ/シミュレーションシステムを改良したり応用したりするための実践的な基盤を得ることはできません。私が提示するコードを単にコンパイルして利用するだけになってほしくはありません。学び、理解し、可能であれば、さらに優れたものを自分自身で作成できるようになってほしいのです。


リプレイシステムの開発(第72回):異例のコミュニケーション(I)
私たちが本日作成する内容は、理解が難しいものになるでしょう。したがって本稿では、初期段階についてのみ説明します。この段階は次のステップに進むための重要な前提条件となるため、ぜひ注意深く読んでください。この資料の目的はあくまで学習にあります。提示された概念を実際に応用するのではなく、あくまで理解・習得することが目的です。

母集団最適化アルゴリズム:極値から抜け出す力(第II部)
母集団の多様性が低いときに効率的に極小値を脱出して最大値に到達する能力という観点から、母集団最適化アルゴリズムの挙動を調べることを目的とした実験を続けます。研究結果が提供されます。


リプレイシステムの開発(第66回)サービスの再生(VII)
この記事では、チャート上に新しいバーがいつ表示されるかを判断するための、最初のソリューションを実装します。このソリューションは、さまざまな状況に応用可能です。その仕組みを理解することで、いくつかの重要なポイントを把握する助けとなるでしょう。ここで提示されるコンテンツは、教育目的のみに使用されることを意図しています。いかなる状況においても、提示された概念を学習し習得する以外の目的でアプリケーションを閲覧することは避けてください。


MQL5で他の言語の実用的なモジュールを実装する(第6回):MQL5におけるPython風ファイルI/O操作
複雑なMQL5ファイル操作を簡素化するために、読み書きを容易にするPythonスタイルのインターフェースを構築する方法を紹介します。カスタム関数とクラスを用いて、Pythonの直感的なファイル処理パターンを再現する方法を解説します。その結果、MQL5のファイルI/Oにおいて、よりクリーンで信頼性の高いアプローチが実現しました。


カオスゲーム最適化(CGO)
本記事では、新しいメタヒューリスティックアルゴリズムであるカオスゲーム最適化(CGO)を紹介します。CGOは、高次元問題に対しても高い効率を維持できるという独自の特性を示しています。ほとんどの最適化アルゴリズムとは異なり、CGOは問題の規模が大きくなると性能が低下するどころか、場合によっては向上することさえあり、これがこのアルゴリズムの主要な特徴です。

中心力最適化(CFO)アルゴリズム
本記事では、重力の法則にヒントを得た中心力最適化(Central Force Optimization, CFO)アルゴリズムを紹介します。このアルゴリズムは、物理的引力の原理を用いて最適化問題を解決する手法を探究するものです。ここでは、「より重い」解が、成功度の低い解を引き寄せる仕組みを扱います。


市場シミュレーション(第3回):パフォーマンスの問題
時には一歩下がってから前進する必要があります。本記事では、マウスインジケーターおよびChart Tradeインジケーターが正常に動作するようにするために必要なすべての変更についてご紹介します。さらにおまけとして、今後広く使用される他のヘッダーファイルにおける変更についても触れます。


MQL5における取引へのコンピュータビジョンの統合(第1回):基本関数の作成
コンピュータビジョンおよびディープラーニングを活用したEURUSD予測システムです。本記事では、畳み込みニューラルネットワークが外国為替市場における複雑な価格パターンをどのように認識し、最大54%の精度で為替レートの変動を予測できるかを解説します。また、従来のテクニカル指標の代わりに、チャートの視覚的分析に人工知能技術を活用するアルゴリズムの構築手法を共有します。著者は、価格データを「画像」へと変換するプロセス、それらをニューラルネットワークで処理する方法、さらに活性化マップやアテンションヒートマップを通じてAIの「意識」を可視化する独自のアプローチを解説します。MetaTrader 5ライブラリを用いた実践的なPythonコードにより、読者は本システムを再現し、自身の取引へ応用することができます。


MQL5における単変量時系列への動的モード分解の適用
動的モード分解(DMD: Dynamic Mode Decomposition)は、主に高次元データセットに対して用いられる手法です。本稿では、DMDを単変量の時系列に適用し、その特性把握や予測に活用できることを示します。その過程で、MQL5に搭載されているDMDの実装、とりわけ新しい行列メソッドであるDynamicModeDecomposition()について詳しく解説します。


共和分株式による統計的裁定取引(第3回):データベースのセットアップ
本記事では、新しく作成したデータベースを更新するためのMQL5 Serviceのサンプル実装を紹介します。このデータベースはデータ分析や、共和分関係にある株式バスケットの取引に利用されます。データベース設計の根拠についても詳しく説明し、参照用としてデータディクショナリを文書化します。さらに、データベースの作成、スキーマ初期化、市場データ挿入のためのMQL5とPythonのスクリプトも提供します。

ニューロボイド最適化アルゴリズム(NOA)
新しい生体模倣型最適化メタヒューリスティックであるNOA (Neuroboids Optimization Algorithm)は、集合知とニューラルネットワークの原理を組み合わせた手法です。従来の方法とは異なり、このアルゴリズムは自己学習型の「ニューロボイド」集団を使用し、それぞれが独自のニューラルネットワークを持ち、探索戦略をリアルタイムで適応させます。本記事では、アルゴリズムのアーキテクチャ、エージェントの自己学習メカニズム、そしてこのハイブリッドアプローチを複雑な最適化問題に応用する可能性について解説します。


アルゴリズム取引におけるニューロシンボリックシステム:シンボリックルールとニューラルネットワークを組み合わせる
本記事では、古典的なテクニカル分析とニューラルネットワークを組み合わせたハイブリッド型取引システムの開発経験について解説します。システムのアーキテクチャを、基本的なパターン分析やニューラルネットワーク構造から、実際の売買判断に至るメカニズムまで詳細に分析し、実際のコードや実務的な知見も共有します。


MQL5で他の言語の実用的なモジュールを実装する(第5回):PythonのLoggingモジュールによるプロ仕様のログ
PythonのloggingモジュールをMQL5と統合することで、トレーダーは体系的なログ管理手法を活用でき、取引活動の監視、デバッグ、記録のプロセスを大幅に簡素化することができます。本記事では、その適応方法について解説し、取引ソフトウェア開発における明確性と整理性を維持するための強力なツールを提供します。

レストラン経営達人アルゴリズム(SRA)
レストラン経営達人アルゴリズム(SRA)は、レストラン経営の原則に着想を得た革新的な最適化手法です。従来のアプローチとは異なり、SRAは弱い解を破棄するのではなく、成功した解の要素と組み合わせて改善します。このアルゴリズムは競争力のある結果を示し、最適化問題における探索と活用のバランスに関する新しい視点を提供します。


他言語の実用モジュールをMQL5で実装する(第04回):Pythonのtime、date、datetimeモジュール
MQL5とは異なり、Pythonは、時間の扱いや操作において高い柔軟性と制御性を提供します。本記事では、Pythonのように日付や時刻をより扱いやすくするためのモジュールを、MQL5で実装していきます。


機械学習の限界を克服する(第6回):効果的なメモリクロスバリデーション
本記事では、時系列クロスバリデーションにおける従来のアプローチと、その前提に疑問を投げかける新しい考え方を比較します。特に、市場環境が時間とともに変化するという点を十分に扱えていないという、古典的手法の弱点に焦点を当てます。これらの問題を踏まえ、Effective Memory Cross-Validation (EMCV)という、ドメインを意識した検証手法を紹介します。このアプローチは、「過去データは多ければ多いほど良い」という長年の常識を見直すものです。