MQL5プログラミング記事

取引戦略をプログラミングするためのMQL5言語を、ほとんどがコミュニティメンバーによって書かれた数多くの公開記事で学びます。記事は統合、テスター、取引戦略等のカテゴリに分けられていて、プログラミングに関連する疑問への解答を素早く見つけることができます。
新着記事をフォローして、フォーラムでディスカッションしてください。
新しい記事を追加

取引の機会を逃しています。
- 無料取引アプリ
- 8千を超えるシグナルをコピー
- 金融ニュースで金融マーケットを探索


MQL5入門(第26回):MQL5のAPIとWebRequest関数の習得
本記事では、MQL5におけるWebRequest関数とAPIの使用方法を紹介し、外部プラットフォームと通信する方法を解説します。MetaTrader 5から直接Telegramボットを作成し、チャットやグループのIDを取得し、メッセージの送信、編集、削除をおこなう方法を学びます。これにより、今後のMQL5プロジェクトでのAPI統合の基礎をしっかり身につけることができます。


機械学習の限界を克服する(第9回):自己教師あり学習を用いた金融における相関ベース特徴学習
自己教師あり学習は、観測値そのものから生成された教師信号を探索する統計学習の強力なパラダイムです。このアプローチは、教師なし学習における困難な問題を、より馴染みのある教師あり学習問題へと再定式化します。この技術は、アルゴリズムトレーダーコミュニティの目的に対して、見過ごされてきた応用可能性を持っています。したがって本記事の議論は、読者に対して自己教師あり学習という未開拓の研究領域への橋渡しを提供し、さらに小規模データセットへの過学習を回避しながら、金融市場の頑健で信頼性の高い統計モデルを提供する実践的応用を提示することを目的としています。


DoEasyライブラリのグラフィックス(第97部): フォームオブジェクトの移動の独立した処理
本稿では、マウスを使用したフォームオブジェクトの独立したドラッグの実装について検討します。さらに、以前にターミナルとMQL5に実装されたエラーメッセージと新しい取引プロパティをライブラリに追加します。

多通貨エキスパートアドバイザーの開発(第8回):新しいバーの負荷テストと処理
進歩に伴い、1つのEAでより多くの取引戦略インスタンスを同時に実行するようになりました。リソースの限界に達する前に、どのくらいのインスタンスが利用可能かを検討することが重要です。

知っておくべきMQL5ウィザードのテクニック(第45回):モンテカルロ法による強化学習
モンテカルロは、ウィザードで組み立てられたエキスパートアドバイザー(EA)における実装を検討するために取り上げる、強化学習の4つ目の異なるアルゴリズムです。ランダムサンプリングに基づいていますが、多様なシミュレーション手法を活用できる点が特徴です。

MQL5とPythonで自己最適化エキスパートアドバイザーを構築する(第5回):深層マルコフモデル
この記事では、RSIインジケーターに単純なマルコフ連鎖を適用し、インジケーターが主要なレベルを通過した後の価格の挙動を観察します。NZDJPYペアで最も強い買いシグナルと売りシグナルは、RSIがそれぞれ11~20の範囲と71~80の範囲にあるときに生成されるという結論に達しました。データを操作して、保有するデータから直接学習した最適な取引戦略を作成する方法を説明します。さらに、遷移行列を最適に使用することを学習するためにディープニューラルネットワークを訓練する方法を説明します。

プライスアクション分析ツールキットの開発(第8回):Metrics Board
最も強力なプライスアクション分析ツールの一つである「Metrics Board」は、ワンクリックで重要な市場指標を即座に表示し、市場分析を効率化するように設計されています。各ボタンには高値・安値のトレンド分析、出来高、その他の主要な指標の解析といった特定の機能が割り当てられています。このツールは、最も必要なタイミングで正確なリアルタイムデータを提供します。この記事では、その機能についてさらに詳しく掘り下げていきましょう。


機械学習の限界を克服する(第1回):相互運用可能な指標の欠如
私たちのコミュニティがAIをあらゆる形態で活用した信頼性の高い取引戦略を構築しようとする努力を、静かに蝕んでいる強力で広範な力があります。本稿では、私たちが直面している問題の一部は、「ベストプラクティス」に盲目的に従うことに根ざしていることを明らかにします。読者に対して、実際の市場に基づくシンプルな証拠を提供することで、なぜそのような行動を避け、むしろドメイン固有のベストプラクティスを採用すべきかを論理的に示します。これによって、私たちのコミュニティがAIの潜在的な可能性を回復するチャンスを少しでも持てるようになるのです。


MQL5での取引戦略の自動化(第28回):視覚的フィードバックによるプライスアクションバットハーモニックパターンの作成
本記事では、MQL5で弱気と強気の両方のバット(Bat)ハーモニックパターンを、ピボットポイントとフィボナッチ比率を用いて識別し、正確なエントリー、ストップロス、テイクプロフィットレベルを用いて取引を自動化するバットパターンシステムを開発し、チャートオブジェクトによる視覚的フィードバックを強化します。

MQL5でのファイル操作の習得:基本的なI/OからカスタムCSVリーダーの構築まで
この記事では、取引ログ、CSVの処理、外部データの統合など、MQL5における基本的なファイル操作テクニックに焦点を当て、概念的な理解と実践的なコーディングガイドの両面から解説します。読者は、カスタムCSVインポート用のクラスを段階的に構築する方法を学び、実践的なスキルを身につけることができます。

データサイエンスとML(第33回):MQL5におけるPandas DataFrame、ML使用のためのデータ収集が簡単に
機械学習モデルを使用する際は、学習・検証・テストに使用するデータの一貫性を確保することが重要です。この記事では、MQL5の外部(多くの学習がおこなわれる環境)とMQL5内部の両方で同じデータを利用できるようにするため、MQL5で独自のPandasライブラリを作成します。

MQL5における修正グリッドヘッジEA(第3部):シンプルヘッジ戦略の最適化(I)
この第3部では、以前に開発したシンプルヘッジとシンプルグリッドエキスパートアドバイザー(EA)を再考します。最適な戦略の使用を目指し、数学的分析と総当り攻撃アプローチを通じてシンプルヘッジEAを改良することに焦点を移します。戦略の数学的最適化について深く掘り下げ、後の回でコーディングに基づく最適化を探求するための舞台を整えます。

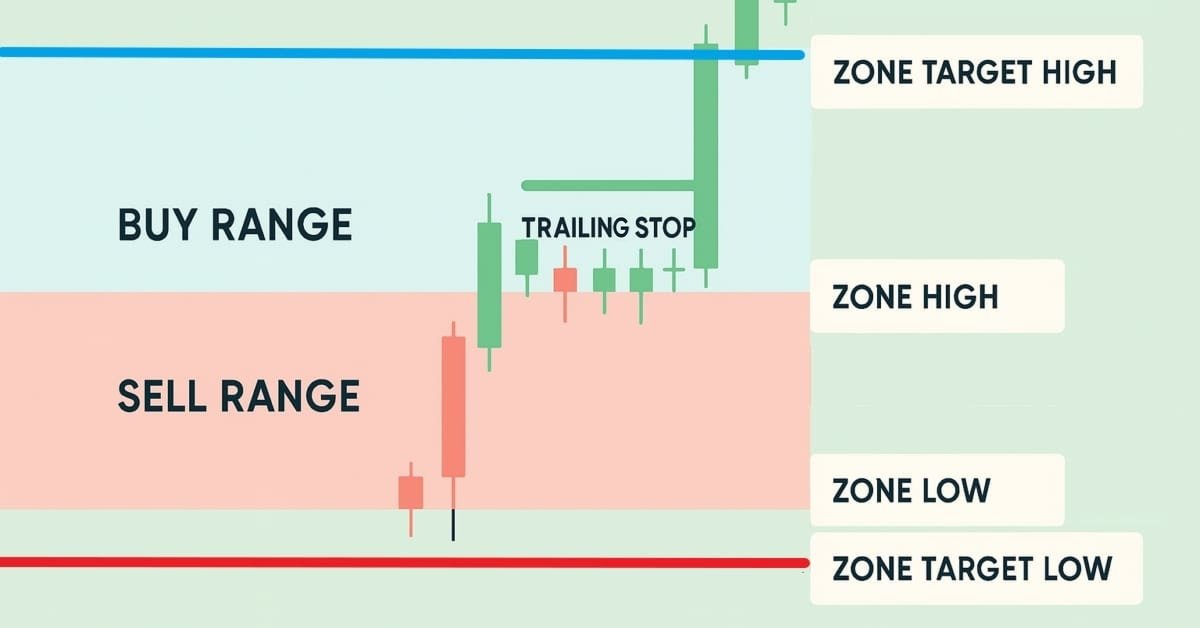
MQL5での取引戦略の自動化(第23回):トレーリングとバスケットロジックによるゾーンリカバリ
この記事では、トレーリングストップとマルチバスケット取引機能を導入することで、ゾーンリカバリー(Zone Recovery)システムを強化します。改善されたアーキテクチャが、利益確定のために動的トレーリングストップをどのように活用し、複数の取引シグナルを効率的に処理するバスケット管理システムの使用方法を探ります。実装とバックテストを通じて、適応的な市場環境に対応するより堅牢な取引システムを実証します。


リプレイシステムの開発 - 市場シミュレーション(第17回):ティックそしてまたティック(I)
ここでは、非常に興味深いものを実装する方法を見ていきますが、同時に、非常にわかりにくい点があるため非常に難しくなります。起こり得る最悪の事態は、自分をプロだと思っている一部のトレーダーが、資本市場におけるこれらの概念の重要性について何も知らないことです。さて、ここではプログラミングに焦点を当てていますが、私たちが実装しようとしているものにとって最も重要なのは市場取引に伴う問題のいくつかを理解することです。

DoEasy-コントロール(第21部):SplitContainerコントロール。パネルセパレータ
この記事では、SplitContainerコントロールの補助パネルセパレータオブジェクトのクラスを作成します。

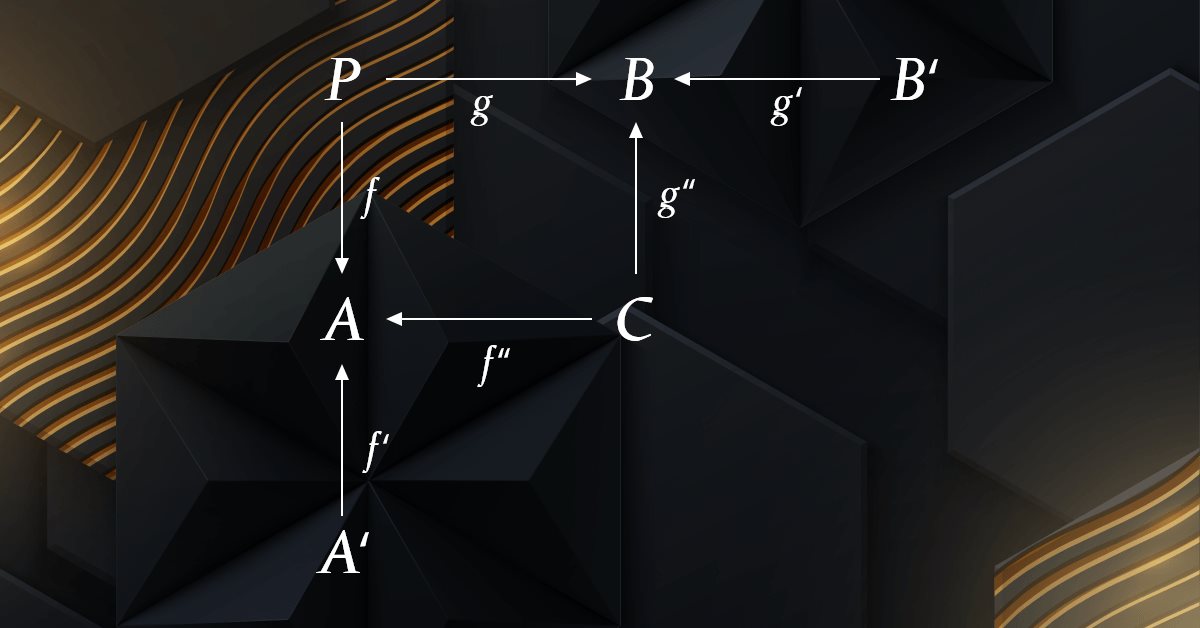
MQL5の圏論(第4回):スパン、実験、合成
圏論は数学の一分野であり、多様な広がりを見せていますが、MQL5コミュニティでは今のところ比較的知られていません。この連載では、その概念のいくつかを紹介して考察することで、トレーダーの戦略開発におけるこの注目すべき分野の利用を促進することを目的としたオープンなライブラリを確立することを目指しています。


MQL5の圏論(第21回):LDAによる自然変換
連載21回目となるこの記事では、自然変換と、線形判別分析を使ったその実装方法について引き続き見ていきます。前回同様、シグナルクラス形式でその応用例を紹介します。

多通貨エキスパートアドバイザーの開発(第6回):インスタンスグループ選択の自動化
取引戦略を最適化した後、パラメータのセットを受け取ります。これらを使用して、1つのEAに複数の取引戦略のインスタンスを作成することができます。以前は手動でおこないましたが、ここでは、このプロセスの自動化を試みます。

MQL5での取引戦略の自動化(第9回):アジアブレイクアウト戦略のためのエキスパートアドバイザーの構築
この記事では、アジアブレイクアウト戦略のためのエキスパートアドバイザー(EA)をMQL5で構築します。セッション中の高値と安値を計算し、移動平均によるトレンドフィルタリングをおこないます。また、動的なオブジェクトスタイリング、ユーザー定義の時間入力、堅牢なリスク管理も実装します。最後に、プログラムの精度を高めるためのバックテストおよび最適化手法を紹介します。


ニューラルネットワークが簡単に(第72回):ノイズ環境における軌道予測
前回説明した目標条件付き予測符号化(GCPC)法では、将来の状態予測の質が重要な役割を果たします。この記事では、金融市場のような確率的環境における予測品質を大幅に向上させるアルゴリズムを紹介したいとおもいます。

多通貨エキスパートアドバイザーの開発(第19回):Pythonで実装されたステージの作成
これまでは、標準のストラテジーテスター内で最適化タスクを順に自動実行することだけを考えてきました。しかし、もしそれらの実行の合間に、別の手段で得られたデータを処理したいとしたらどうなるでしょうか。ここでは、Pythonで記述されたプログラムによって新たな最適化ステージを作成する機能の追加を試みます。


プライスアクション分析ツールキットの開発(第9回):External Flow
本稿では、高度な分析手法として外部ライブラリを活用する、新たなアプローチを紹介します。pandasのようなライブラリは、複雑なデータを処理・解釈するための強力なツールを提供し、トレーダーが市場の動向についてより深い洞察を得られるようにします。このようなテクノロジーを統合することで、生のデータと実用的な戦略との間にあるギャップを埋めることができます。この革新的なアプローチの基盤を築き、テクノロジーと取引の専門知識を融合させる可能性を引き出すために、ぜひご一緒に取り組んでいきましょう。


価格変動:数理モデルとテクニカル分析
為替通貨ペアの価格変動を予測することは、トレーディング成功における重要な要素です。本記事では、さまざまな価格変動モデルを検討し、それぞれの利点と欠点を分析するとともに、実際のトレード戦略への応用可能性を探ります。また、隠れたパターンを特定し、予測精度を向上させるためのアプローチについても考察します。


Candlestick Trend Constraintモデルの構築(第9回):マルチ戦略エキスパートアドバイザー(I)
今日は、MQL5を使って複数の戦略をエキスパートアドバイザー(EA)に組み込む可能性を探ります。EAは、指標やスクリプトよりも幅広い機能を提供し、変化する市場環境に適応できる、より洗練された取引アプローチを可能にします。詳しくは、この記事のディスカッションをご覧ください。

未来のトレンドを見通す鍵としての取引量ニューラルネットワーク分析
この記事では、テクニカル分析の原理とLSTMニューラルネットワークの構造を統合することで、取引量分析に基づく価格予測の改善可能性を探ります。特に、異常な取引量の検出と解釈、クラスタリングの活用、および機械学習の文脈における取引量に基づく特徴量の作成と定義に注目しています。


知っておくべきMQL5ウィザードのテクニック(第83回): ストキャスティクスとFrAMAのパターンの使用 - 行動アーキタイプ
ストキャスティクスとフラクタル適応型移動平均(FrAMA: Fractal Adaptive Moving Average)は、互いに補完し合う特性を持っており、MQL5のエキスパートアドバイザー(EA)で使える指標ペアの1つです。ストキャスティクスはモメンタムの変化を捉えるために使用し、FrAMAは現在のトレンドを確認するために利用します。本記事では、これら2つのインジケーターの組み合わせについて、MQL5ウィザードを活用して構築およびテストをおこない、その有効性を検証します。


ダイナミックマルチペアEAの形成(第5回):スキャルピングとスイングトレードの切替設計
今回は、スキャルピングとスイングトレードのモードを状況に応じて切り替えることができるダイナミックマルチペアエキスパートアドバイザー(EA)の設計方法を解説します。シグナル生成、取引実行、リスク管理の構造面およびアルゴリズム面での違いを網羅し、市場状況やユーザー入力に応じてEAが状況に応じて戦略を切り替える仕組みを紹介します。


ラリー・ウィリアムズの『市場の秘密』(第4回):MQL5における短期的スイングハイとスイングローの自動化
MQL5を使って、ラリー・ウィリアムズの短期スイングパターンの自動化を習得していきます。このガイドでは、非ランダムな市場構造を活用する、完全に設定可能なエキスパートアドバイザー(EA)を開発します。堅牢なリスク管理と柔軟なエグジットロジックの統合方法も解説し、システマティックな戦略開発とバックテストのための確かな基盤を提供します。


DoEasyライブラリのグラフィックス(第99部):単一のコントロールポイントを使用した拡張グラフィックオブジェクトの移動
前回の記事では、コントロールフォームを使用して拡張グラフィックオブジェクトのピボットポイントを移動する機能を実装しました。次に、単一のグラフィックオブジェクトコントロールポイント(フォーム)を使用して複合グラフィックオブジェクトを移動する機能を実装します。

MetaTrader 5用のMQTTクライアントの開発:TDDアプローチ(第2回)
この記事は、MQTTプロトコルのネイティブMQL5クライアントの開発ステップを説明する連載の一部です。今回は、コードの構成、最初のヘッダーファイルとクラス、そしてテストの書き方について説明します。この記事には、テスト駆動開発(Test-Driven-Development)の実践と、それをこのプロジェクトにどのように適用しているかについての簡単なメモも含まれています。


時間進化移動アルゴリズム(TETA)
これは私自身のアルゴリズムです。本記事では、並行宇宙や時間の流れの概念に着想を得た「時間進化移動アルゴリズム(TETA: Time Evolution Travel Algorithm)」を紹介します。本アルゴリズムの基本的な考え方は、従来の意味でのタイムトラベルは不可能であるものの、異なる現実に至る一連の出来事の順序を選択することができるという点にあります。

Pythonでの見せかけの回帰
見せかけの回帰は、2つの時系列がまったくの偶然で高い相関を示し、回帰分析で誤解を招く結果をもたらす場合に発生します。このような場合、変数が関連しているように見えても、その相関関係は偶然であり、モデルの信頼性は低くなります。

MQL5とPythonで自己最適化エキスパートアドバイザーを構築する(第2回):ディープニューラルネットワークのチューニング
機械学習モデルには、様々な調整可能なパラメータがあります。この連載では、SciPyライブラリを使用して、特定の市場に合うようにAIモデルをカスタマイズする方法を探ります。

初級から中級まで:配列(III)
この記事では、MQL5における配列の扱い方について解説します。具体的には、関数や手続き(プロシージャ)間で配列を使って情報を受け渡す方法に焦点を当てます。本連載の今後の資料で説明・実演される内容の準備段階として、今回の記事は非常に重要です。そのため、ここで紹介される内容を注意深く学ぶことを強くお勧めします。

PythonとMQL5における局所的特徴量選択の適用
この記事では、Narges Armanfardらの論文「Local Feature Selection for Data Classification」で提案された特徴量選択アルゴリズムを紹介します。このアルゴリズムはPythonで実装されており、MetaTrader 5アプリケーションに統合可能なバイナリ分類モデルの構築に使用されます。

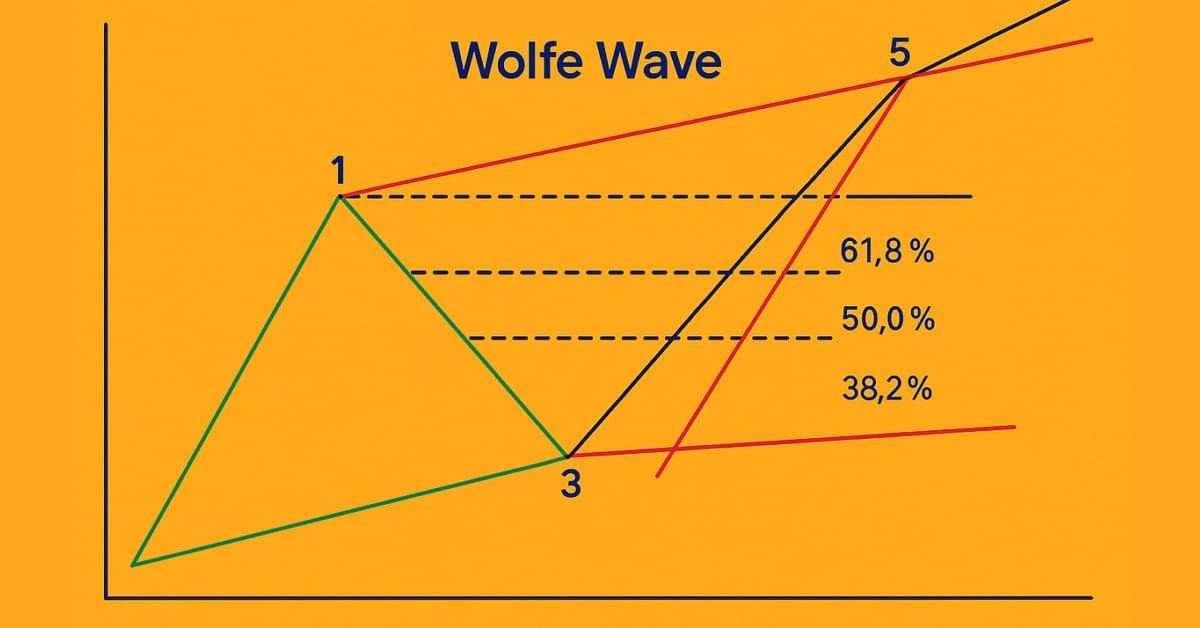
MQL5入門(第18回):ウォルフ波動パターンの基本
本記事では、ウォルフ波動(Wolfe Wave)パターンを詳細に解説し、弱気と強気の両方のバリエーションを取り上げます。また、この高度なチャートパターンに基づいて有効な買いと売りのセットアップを特定するためのステップごとのロジックも分解して説明します。

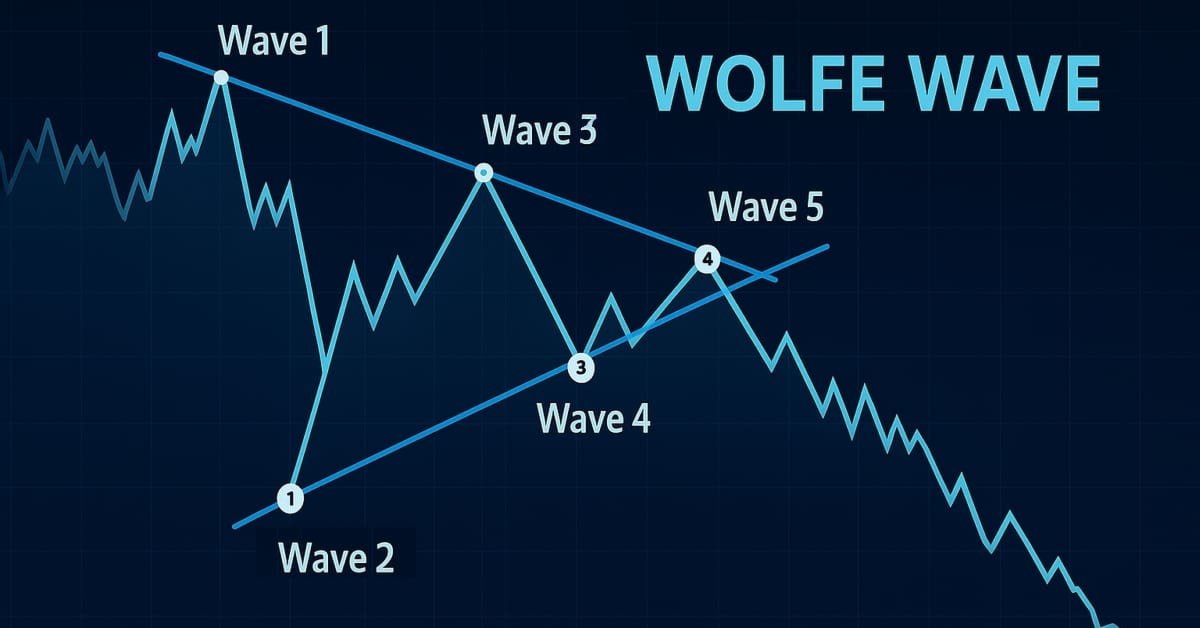
MQL5入門(第19回):ウォルフ波動の自動検出
本記事では、強気(上昇)および弱気(下降)のウォルフ波動パターンをプログラムで識別し、MQL5を使用して取引する方法を紹介します。ウォルフ波動構造をプログラムで検出し、それに基づいて取引の実行方法を詳しく解説します。これには、主要なスイングポイントの検出、パターンルールの検証、シグナルに基づくエキスパートアドバイザー(EA)の準備が含まれます。


MetaTrader 5用のMQTTクライアントの開発:TDDアプローチ(第5回)
この記事は、MQTT 5.0プロトコルのネイティブMQL5クライアントの開発ステップを説明する連載の第5回です。今回は、PUBLISHパケットの構造、Publishフラグの設定方法、Topic Name文字列のエンコード方法、必要な場合のPacket Identifierの設定方法について説明します。