MQL5プログラミング記事

取引戦略をプログラミングするためのMQL5言語を、ほとんどがコミュニティメンバーによって書かれた数多くの公開記事で学びます。記事は統合、テスター、取引戦略等のカテゴリに分けられていて、プログラミングに関連する疑問への解答を素早く見つけることができます。
新着記事をフォローして、フォーラムでディスカッションしてください。
新しい記事を追加

取引の機会を逃しています。
- 無料取引アプリ
- 8千を超えるシグナルをコピー
- 金融ニュースで金融マーケットを探索

MQL5で自己最適化エキスパートアドバイザーを構築する(第3回):ダイナミックトレンドフォローと平均回帰戦略
金融市場は一般的に、「レンジ相場」または「トレンド相場」のいずれかに分類されます。このような静的な市場の見方は、短期的な取引においては判断を容易にしてくれるかもしれません。しかし、実際の市場の動きとはかけ離れている側面もあります。この記事では、金融市場がこれら2つのモードをどのように移行するのかを探り、その理解を活かしてアルゴリズム取引戦略への自信をどのように高められるのかを考察します。

ニューラルネットワークが簡単に(第15部):MQL5によるデータクラスタリング
クラスタリング法について引き続き検討します。今回は、最も一般的なk-meansクラスタリング手法の1つを実装するために、新しいCKmeansクラスを作成します。テスト中には約500のパターンを識別することができました。


バックテスト結果を改善するための生のコードの最適化と調整
MQL5コードを強化するために、ロジックの最適化、計算の精緻化、実行時間の短縮をおこない、バックテストの精度を向上させましょう。パラメータの微調整、ループの最適化、非効率の排除によって、より高いパフォーマンスを実現します。

DoEasyライブラリの時系列(第55部): 指標コレクションクラス
本稿では、指標オブジェクトクラスとそのコレクションの開発を続けます。指標オブジェクトごとに、その説明と正しいコレクションクラスを作成して、エラーなしのストレージを作成し、コレクションリストから指標オブジェクトを取得します。

確率最適化と最適制御の例
SMOC(Stochastic Model Optimal Controlの略と思われる)と名付けられたこのエキスパートアドバイザー(EA)は、MetaTrader 5用の高度なアルゴリズム取引システムのシンプルな例です。テクニカル指標、モデル予測制御、動的リスク管理を組み合わせて取引判断をおこないます。このEAには、適応パラメーター、ボラティリティに基づくポジションサイジング、トレンド分析が組み込まれており、さまざまな市場環境においてパフォーマンスを最適化します。


一からの取引エキスパートアドバイザーの開発(第29部):おしゃべりプラットフォーム
この記事では、MetaTrader 5プラットフォームをしゃべらせる方法を学びます。EAをもっと楽しくしたらどうでしょうか。金融市場の取引は退屈で単調すぎることがよくありますが、私たちはこの仕事の疲れを軽減することができます。依存症などの問題を経験している方にとってはこのプロジェクトは危険な場合があるのでご注意ください。ただし、一般的には、それは退屈を軽減するだけです。

ニューラルネットワークが簡単に(第16部):クラスタリングの実用化
前回は、データのクラスタリングをおこなうためのクラスを作成しました。今回は、得られた結果を実際の取引に応用するためのバリエーションを紹介したいと思います。


独自のLLMをEAに統合する(第5部):LLMs(II)-LoRA-チューニングによる取引戦略の開発とテスト
今日の人工知能の急速な発展に伴い、言語モデル(LLM)は人工知能の重要な部分となっています。私たちは、強力なLLMをアルゴリズム取引に統合する方法を考える必要があります。ほとんどの人にとって、これらの強力なモデルをニーズに応じてファインチューニング(微調整)し、ローカルに展開して、アルゴリズム取引に適用することは困難です。本連載では、この目標を達成するために段階的なアプローチをとっていきます。

MQL5のインタラクティブGUIで取引チャートを改善する(第2回):移動可能なGUI (II)
MQL5で移動可能なGUIを作成するための詳細なガイドで、取引戦略やユーティリティでの動的なデータ表現の可能性を引き出しましょう。オブジェクト指向プログラミングの基本原理を理解し、同じチャート上に単一または複数の移動可能なGUIを簡単かつ効率的に設計実装する方法を発見してください。


高度なICT取引システムの開発:インジケーターへのオーダーブロックの実装
この記事では、オーダーブロックのミティゲーションを検出し、描画し、アラートを発するインジケーターの作り方を学びます。また、チャート上でこれらのブロックを正確に特定する方法や、正確なアラートの設定方法、価格の動きをより理解しやすくするために矩形で位置を可視化する方法についても詳しく解説します。このインジケーターは、スマートマネーコンセプトやインナーサークルトレーダーの手法を用いるトレーダーにとって重要なツールとなるでしょう。


単一チャート上の複数インジケータ(第03部): ユーザー向け定義の開発
今日はインジケータシステムの機能を初めて更新します。前回の「単一チャート上の複数のインジケータ」稿では、チャートのサブウィンドウで複数のインジケータを使用できるようにする基本的なコードについて検討しましたが、提示されたのは、はるかに大規模なシステムの出発点にすぎませんでした。


市場シミュレーション(第1回):両建て注文(I)
本日から第2段階に入り、市場リプレイ/シミュレーションシステムについて見ていきます。まず、両建て注文の可能な解決策を示します。これは最終版ではありませんが、近い将来に解決しなければならない問題に対するひとつの可能なアプローチとなります。

Controlsクラスを使用してインタラクティブなMQL5ダッシュボード/パネルを作成する方法(第2回):ボタンの応答性の追加
この記事では、ボタンの応答性を有効にすることで、静的なMQL5ダッシュボードパネルをインタラクティブなツールへと変換することに焦点を当てます。GUIコンポーネントの機能を自動化し、ユーザーのクリックに適切に反応する方法を探究します。この記事の最後には、ユーザーのエンゲージメントと取引体験を向上させる動的なインターフェイスを構築します。


一からの取引エキスパートアドバイザーの開発(第22部):新規受注システム(V)
今日は、新しい受注システムの開発を進めていきます。新しいシステムを導入するのはそう簡単なことではありません。プロセスが非常に複雑になるような問題がしばしば発生します。このような問題が発生したときは、一度立ち止まって、自分たちの進むべき方向を再分析しなければなりません。

DoEasyライブラリでの価格(第64部): 板情報、DOMスナップショットのクラスおよびスナップショットシリーズオブジェクト
本稿では、2つのクラス(DOMスナップショットオブジェクトのクラスとDOMスナップショットシリーズオブジェクトのクラス)を作成し、DOMデータシリーズの作成をテストします。

DoEasyライブラリのグラフィックス(第82部): ライブラリオブジェクトのリファクタリングとグラフィカルオブジェクトのコレクション
本稿では、各オブジェクトに一意のタイプを割り当てることですべてのライブラリオブジェクトを改善し、ライブラリのグラフィカルオブジェクトコレクションクラスの開発を続けます。


DoEasyライブラリの時系列(第44部): 指標バッファオブジェクトのコレクションクラス
この記事では、指標バッファオブジェクトのコレクションクラスの作成について説明しています。指標用の任意の数のバッファを作成して操作する機能をテストします(MQL指標で作成できるバッファの最大数は512です)。

MQL5入門(第2部):定義済み変数、共通関数、制御フロー文の操作
連載第2部の光り輝く旅に出かけましょう。これらの記事は単なるチュートリアルではなく、プログラミング初心者と魔法使いが共に集う魔法の世界への入り口です。この旅を本当に魔法のようなものにしているのは何でしょうか。連載第2部は、複雑な概念を誰にでも理解できるようにした、さわやかなシンプルさが際立っています。読者の質問にお答えしながら、双方向的に私たちと関わることで、充実した個別学習体験をお約束します。MQL5を理解することが誰にとっても冒険となるようなコミュニティを作りましょう。魔法の世界へようこそ。

MQL5 Algo Forgeへの移行(第1回):メインリポジトリの作成
MetaEditorでプロジェクトを進める際、開発者はしばしばコードのバージョンを管理する必要に直面します。MetaQuotesは最近、Gitへの移行と、コードのバージョン管理や共同作業を可能にするMQL5 Algo Forgeの立ち上げを発表しました。本記事では、新しく導入されたツールと既存のツールを、より効率的に活用する方法について解説します。

ティッカーテープパネルの作成:基本バージョン
ここでは、通常取引所の相場表示に使われるプライスティッカーを使った画面を作成する方法を紹介します。複雑な外部プログラミングを使わず、MQL5だけでやってみようと思います。


デマーカーによる取引システムの設計方法を学ぶ
最も人気のあるテクニカル指標によって取引システムを設計する方法についての連載の新しい記事へようこそ。今回は、デマーカー(DeMarker)指標による取引システムの作り方を紹介します。

MQL5の圏論(第1回)
圏論は数学の一分野であり、多様な広がりを見せていますが、MQLコミュニティではまだ比較的知られていない分野です。この連載では、その概念のいくつかを紹介して考察することで、コメントや議論を呼び起こし、トレーダーの戦略開発におけるこの注目すべき分野の利用を促進することを目的としたオープンなライブラリを確立することを目指しています。


エキスパートアドバイザー(EA)に指標を追加するための既製のテンプレート(第2部):出来高指標とビルウィリアムズの指標
この記事では、標準的な出来高指標とビルウィリアムズ指標のカテゴリについて見ていきます。パラメータの宣言と設定、指標の初期化と解除、EAの指標バッファからのデータとシグナルの受信など、EAで指標を使用するためのすぐに使えるテンプレートを作成します。


ニューラルネットワークが簡単に(第56回):核型ノルムを研究の推進力に
強化学習における環境の研究は喫緊の課題です。いくつかのアプローチについてすでに見てきました。この記事では、核型ノルムの最大化に基づくもう一つの方法について見てみましょう。これにより、エージェントは新規性と多様性の高い環境状態を特定することができます。


MQL5における高度なメモリ管理と最適化テクニック
MQL5の取引システムにおけるメモリ使用を最適化するための実践的なテクニックを紹介します。効率的で安定性が高く、高速に動作するエキスパートアドバイザー(EA)やインジケーターの構築方法を学びましょう。MQL5でのメモリの仕組み、システムを遅くしたり不安定にしたりする一般的な落とし穴、そして、最も重要なこととして、それらを解決する方法について詳しく解説します。


ダイナミックマルチペアEAの形成(第4回):ボラティリティとリスク調整
このフェーズでは、マルチペアEAを微調整し、ATRなどのボラティリティ指標を活用してリアルタイムで取引サイズとリスクを調整します。これにより、一貫性の向上、資金保護、そしてさまざまな市場状況下でのパフォーマンス改善を実現します。

時系列マイニングのためのデータラベル(第2回):Pythonを使ってトレンドマーカー付きデータセットを作成する
この連載では、ほとんどの人工知能モデルに適合するデータを作成できる、いくつかの時系列のラベル付け方法を紹介します。ニーズに応じて的を絞ったデータのラベル付けをおこなうことで、訓練済みの人工知能モデルをより期待通りの設計に近づけ、モデルの精度を向上させ、さらにはモデルの質的飛躍を助けることができます。

MetaTrader 5を使用したPythonの高頻度裁定取引システム
この記事では、ブローカーの観点から見て合法であり、外国為替市場において数千もの合成価格を生成・分析し、利益を上げるために取引をおこなう裁定取引システムの構築方法について解説します。


Rebuyのアルゴリズム:多通貨取引シミュレーション
本稿では、多通貨の価格設定をシミュレートする数理モデルを作成し、前回理論計算から始めた取引効率を高めるメカニズム探求の一環として、分散原理の研究を完成させます。

初心者からプロまでMQL5をマスターする(第4回):配列、関数、グローバルターミナル変数について
この記事は初心者向け連載の続きです。データ配列、データと関数の相互作用、および異なるMQL5プログラム間でのデータ交換を可能にするグローバルターミナル変数について詳しく説明します。

ソーシャルトレーディング収益性の高いシグナルをさらに良くすることはできるでしょうか?
ほとんどのサブスクライバーは、バランス曲線の美しさとサブスクライバーの数で取引シグナルを選択しています。そのため、多くのプロバイダーは今日、シグナルの実際の質よりも、美しい統計により気を配り、多くの場合、トランザクションの量を多くして、人為的にバランス曲線を理想的な形にしています。この記事では、信頼性の基準と、プロバイダーがシグナルの品質を向上させる方法をご紹介します。特定のシグナルの履歴、またプロバイダーがより収益を上げ、リスクを低くするための方法の例をあげていきます。


ニューラルネットワークが簡単に(第38回):不一致による自己監視型探索
強化学習における重要な問題のひとつは、環境探索です。前回までに、「内因性好奇心」に基づく研究方法について見てきました。今日は別のアルゴリズムを見てみましょう。不一致による探求です。

経済予測:Pythonの可能性を探る
世界銀行の経済データは、将来の動向を予測するためにどのように活用できるのでしょうか。そして、AIモデルと経済学を組み合わせることで、どのようなことが可能になるのでしょうか。

MQL5でのARIMAトレーニングアルゴリズムの実装
この記事では、関数最小化のPowell法を使用して、ボックス・ジェンキンス法の自己回帰和分移動平均モデルを適用するアルゴリズムを実装します。ボックスとジェンキンスは、ほとんどの時系列は2つのフレームワークの一方または両方でモデル化できると述べました。

DoEasyライブラリの時系列(第59部): 単一ティックのデータを格納するオブジェクト
本稿からは、価格データを処理するライブラリ機能を作成します。今日、さらに別のティックで到着したすべての価格データを格納するオブジェクトクラスを作成します。

データサイエンスと機械学習(第13回):主成分分析(PCA)で金融市場分析を改善する
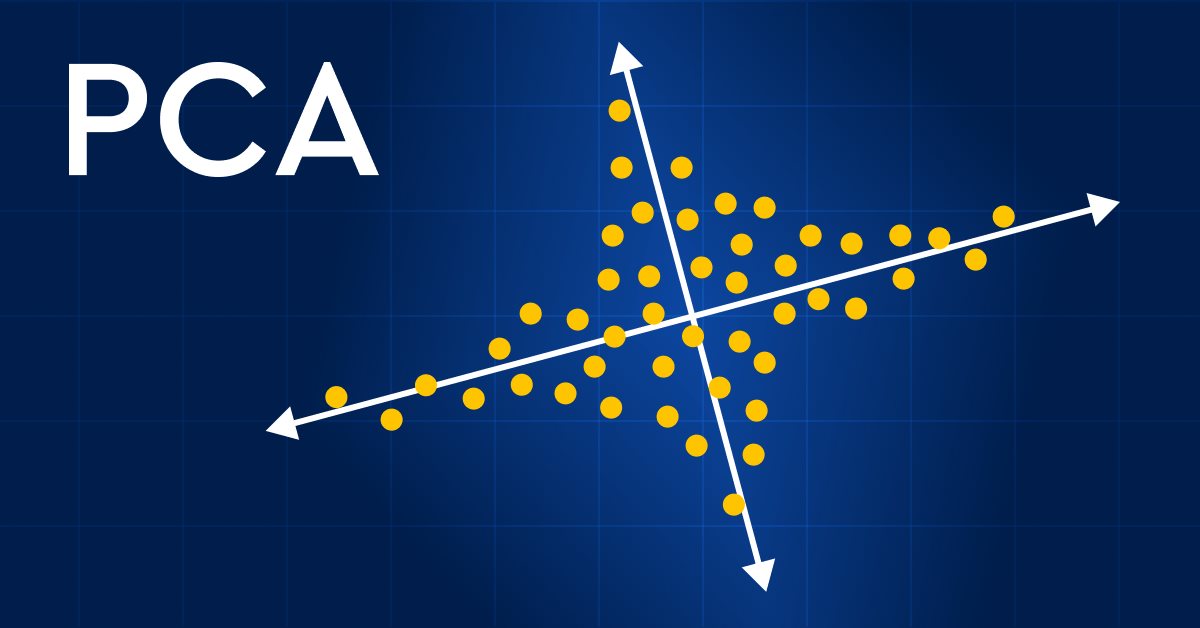
主成分分析(Principal component analysis、PCA)で金融市場分析に革命を起こしましょう。この強力な手法がどのようにデータの隠れたパターンを解き放ち、潜在的な市場動向を明らかにし、投資戦略を最適化するかをご覧ください。この記事では、PCAが複雑な金融データを分析するための新しいレンズをどのように提供できるかを探り、従来のアプローチでは見逃されていた洞察を明らかにします。金融市場データにPCAを適用することで競争力を高め、時代を先取りする方法をご覧ください。