Artículos sobre automatización de sistemas comerciales en el lenguaje MQL5

Lea los artículos sobre los sistemas de trading basados en las ideas muy variadas. Usted sabrá cómo usar los métodos estadísticos y los patrones en los gráficos de velas japonesas, cómo filtrar las señales y para qué sirven los indicadores semafóricos.
A través del Asistente MQL5 Usted aprenderá a crear los robots sin acudir a la programación para evaluar rápidamente las ideas comerciales, así como sabrá qué es lo que representan los algoritmos genéticos.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese


Introducción a MQL5 (Parte 27): Cómo dominar las API y la función WebRequest() en MQL5
Este artículo explica cómo utilizar la función WebRequest() y las API en MQL5 para comunicarse con plataformas externas. Aprenderá a crear un bot de Telegram, obtener identificadores de chat y de grupo, y enviar, editar y eliminar mensajes directamente desde MT5, sentando así una base sólida para dominar la integración de API en tus futuros proyectos MQL5.


Redes neuronales en el trading: Modelo de difusión adaptativa sobre grafos (Final)
En este artículo concluimos el trabajo de construcción del framework SAGDFN mediante MQL5, resumiendo el desarrollo y mostrando los resultados de sus pruebas prácticas. Integraremos los módulos implementados anteriormente en un único sistema, mostraremos los puntos fuertes de este enfoque, señalaremos sus vulnerabilidades y debatiremos posibles vías de mejora.


Redes neuronales en el trading: Extracción eficaz de características para una clasificación precisa (Implementación de objetos)
Mantis es una herramienta universal para el análisis profundo de series temporales, escalable de forma flexible para cualquier escenario financiero. Descubre cómo la combinación de patching, convoluciones locales y atención cruzada permite obtener una interpretación de alta precisión de los patrones de mercado.


Implementación de un circuito cuántico para Quantum Reservoir Computing (QRC)
Hoy hablaremos de un enfoque revolucionario del aprendizaje automático en el trading mediante la computación cuántica. El artículo muestra la implementación práctica de un sistema QRC adaptativo con aprendizaje adicional continuo para predecir los movimientos del mercado en tiempo real.


Redes neuronales en el trading: Desentrañando las componentes estructuradas (Final)
En este artículo se describe detalladamente la arquitectura SCNN y una de las formas de implementarla usando MQL5. Mostraremos cómo la descomposición de series temporales se combina con los métodos de redes neuronales y la atención.


Asesor experto de Forex basado en la red neuronal N-BEATS
Hoy veremos la implementación de la arquitectura N-BEATS para el trading de Forex en MetaTrader 5, con predicción cuantílica y gestión adaptativa del riesgo. La arquitectura se ha adaptado mediante normalización bilineal y funciones de pérdida especializadas para datos financieros. Las pruebas realizadas con datos de 2025 han puesto de manifiesto la incapacidad de generar beneficios, lo que confirma la brecha existente entre los logros teóricos y la eficacia práctica del trading.


Redes neuronales en el trading: entrenamiento de metaparámetros basado en la heterogeneidad (HimNet)
Te invitamos a conocer el framework HimNet, que combina la flexibilidad de la adaptación espaciotemporal con una alta eficiencia computacional, lo que permite obtener pronósticos precisos y estables en series temporales financieras. En el artículo se muestra en detalle cómo interactúan entre sí sus componentes clave, convirtiendo algoritmos complejos en una arquitectura manejable.

Implementación de módulos prácticos de otros lenguajes en MQL5 (Parte 01): Desarrollo de una biblioteca SQLite3 inspirada en Python
El módulo sqlite3 de Python ofrece una forma sencilla de trabajar con bases de datos SQLite; es rápido y práctico. En este artículo, vamos a crear un módulo similar a partir de las funciones integradas de MQL5 para trabajar con bases de datos, con el fin de facilitar el trabajo con bases de datos SQLite3 en MQL5, al igual que en Python.


Redes neuronales en el trading: Modelo de consultas temporales (Final)
Les presentamos la fase final de la implementación y las pruebas del framework TQNet, en la que la teoría se une a la práctica real de trading. Recorreremos todo el proceso, desde el entrenamiento histórico hasta la prueba de estrés con datos recientes del mercado, evaluando la solidez y la precisión del modelo. Los resultados finales no son solo cifras frías, sino también una demostración clara del valor práctico del enfoque propuesto.


Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 34): Conversión de datos brutos del mercado en modelos predictivos mediante un pipeline avanzado de ingesta
¿Alguna vez te has perdido un repunte repentino del mercado o te ha pillado desprevenido cuando ocurrió uno? La mejor manera de anticiparse a los eventos en tiempo real es aprender de los patrones históricos. Con el objetivo de entrenar un modelo de aprendizaje automático, este artículo comienza mostrándole cómo crear un script en MetaTrader 5 que procese datos históricos y los envíe a Python para su almacenamiento, sentando así las bases de su sistema de detección de picos. Sigue leyendo para ver cada paso en acción.

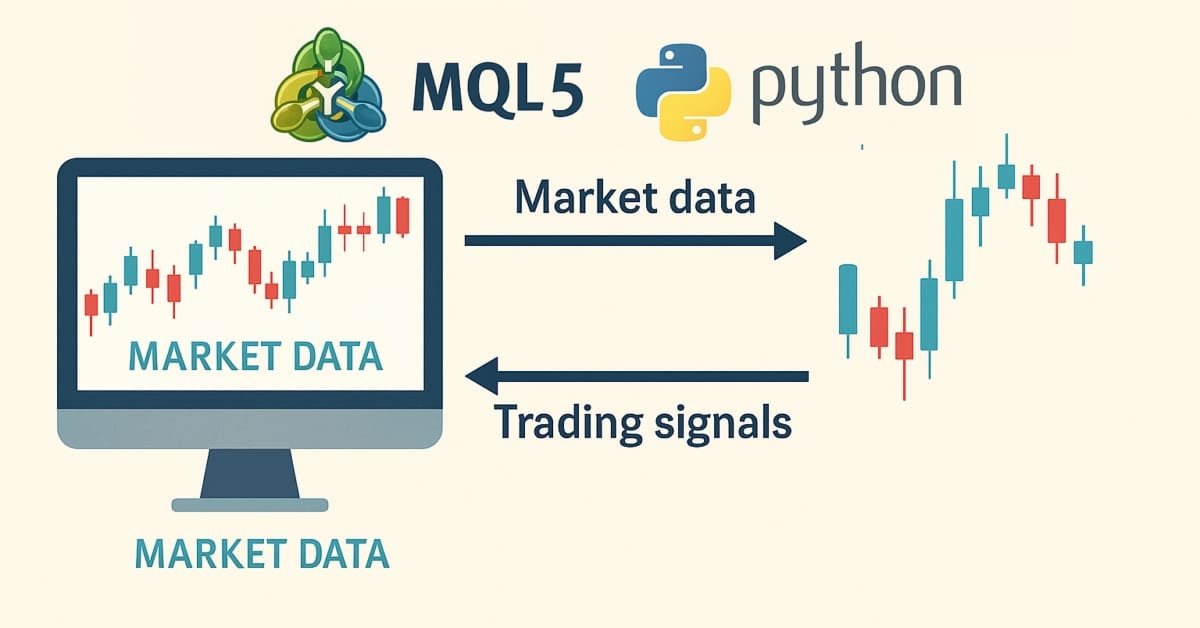
Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 35): Entrenamiento y despliegue de modelos predictivos
Los datos históricos están lejos de ser «basura»: son la base de cualquier análisis de mercado sólido. En este artículo, te guiaremos paso a paso desde la recopilación de esos datos históricos hasta su uso para entrenar un modelo predictivo y, finalmente, la implementación de dicho modelo para realizar previsiones de precios en tiempo real. ¡Sigue leyendo para descubrir cómo hacerlo!


Herramientas de trading de MQL5 (Parte 6): Panel de control holográfico dinámico con animaciones de pulso y controles interactivos
En este artículo, creamos un panel de control holográfico dinámico en MQL5 para monitorizar símbolos y marcos temporales con RSI, alertas de volatilidad y opciones de ordenación. Añadimos animaciones de pulso, botones interactivos y efectos holográficos para que la herramienta sea visualmente atractiva y responda con agilidad.


Probador de estrategias para Python-MetaTrader 5 (Parte 01): Simulador de operaciones
El módulo de MetaTrader 5 disponible en Python ofrece una forma cómoda de abrir operaciones en la aplicación de MetaTrader 5 utilizando Python, pero presenta un gran problema: carece de la función de Probador de estrategias que sí incluye la aplicación de MetaTrader 5. En esta serie de artículos, crearemos un marco de trabajo para realizar pruebas retrospectivas de tus estrategias de trading en entornos de Python.

Características del Wizard MQL5 que debe conocer (Parte 75): Uso del Awesome Oscillator y Envelopes
El «Awesome Oscillator» de Bill Williams y el canal de envolventes son una combinación que podría utilizarse de forma complementaria dentro de un asesor experto de MQL5. Utilizamos el Awesome Oscillator por su capacidad para detectar tendencias, mientras que el canal de envolventes se incorpora para definir nuestros niveles de soporte y resistencia. Al explorar esta combinación de indicadores, utilizamos el asistente MQL5 para construir y probar cualquier potencial que estos dos puedan tener.


Redes neuronales en el trading: Desentrañando las componentes estructuradas (Codificador)
Les proponemos familiarizarse con la continuación de la implementación del framework SCNN, que combina flexibilidad e interpretabilidad y permite identificar con precisión las componentes estructurales de una serie temporal. El artículo expone en detalle los mecanismos de normalización adaptativa y atención, lo que proporciona robustez al modelo ante las condiciones cambiantes del mercado.


Redes neuronales en el trading: Framework de predicción cruzada de dominios de series temporales (Final)
El artículo trata sobre la construcción práctica del modelo TimeFound para la predicción de series temporales. Asimismo, se analizan las etapas clave de la implementación de los principales enfoques del framework con MQL5.

Características del Wizard MQL5 que debe conocer (Parte 73): Uso de patrones de Ichimoku y del ADX-Wilder
El indicador Ichimoku Kinko Hyo y el oscilador ADX-Wilder son una combinación que podría utilizarse de forma complementaria en un asesor experto de MQL5. El Ichimoku tiene múltiples facetas; sin embargo, en este artículo nos centraremos principalmente en su capacidad para definir los niveles de soporte y resistencia. Por otra parte, también utilizamos el ADX para definir nuestra tendencia. Como de costumbre, utilizamos el asistente de MQL5 para desarrollar y probar todo el potencial que estos dos puedan tener.


Redes neuronales en el trading: Señales de trading robustas en cualquier régimen de mercado (ST-Expert)
En este artículo conoceremos el framework ST-Expert, que aporta robustez a las previsiones frente a la incertidumbre del mercado y permite tener en cuenta las dependencias locales y globales en las series temporales. Su arquitectura flexible favorece la adaptabilidad de los modelos y mejora la precisión de las predicciones.

Desarrollo de asesores expertos autooptimizables en MQL5 (Parte 10): Factorización de matrices
La factorización es un proceso matemático que se utiliza para obtener información sobre las características de los datos. Cuando aplicamos la factorización a grandes conjuntos de datos de mercado —organizados en filas y columnas—, podemos descubrir patrones y características del mercado. La factorización es una herramienta muy potente, y en este artículo te mostraremos cómo puedes utilizarla en la plataforma MetaTrader 5, mediante la API de MQL5, para obtener una visión más profunda de tus datos de mercado.


Redes neuronales en el trading: Entrenamiento de metaparámetros basado en la heterogeneidad (Final)
En este artículo se describe la implementación práctica del framework HimNet, basado en MQL5, listo para integrarse en el trading automatizado. Asimismo, mostramos cómo los metaparámetros adaptados a la heterogeneidad convierten el modelo en una herramienta universal capaz de hacer frente a una volatilidad cambiante.


Herramientas de trading de MQL5 (Parte 7): Panel informativo para el seguimiento de posiciones en múltiples símbolos y de la cuenta
En este artículo, desarrollamos un panel informativo en MQL5 para monitorizar posiciones en múltiples símbolos y métricas de cuenta como saldo, equidad y margen libre. Implementamos una tabla ordenable con actualizaciones en tiempo real, exportación a CSV y un efecto de encabezado brillante para mejorar la usabilidad y el atractivo visual.


Redes neuronales en el trading: Entrenamiento de metaparámetros basado en la heterogeneidad (Componentes principales)
En este artículo analizamos con detalle los algoritmos para implementar los componentes clave del framework HimNet. Demostramos cómo, con un número mínimo de componentes aprendibles, se consigue una alta coherencia y controlabilidad de todo el sistema. La implementación presentada destaca por su compacidad y transparencia, lo que facilita su adaptación a problemas reales del mercado.


Redes neuronales en el trading: Modelo de difusión adaptativa sobre grafos (módulo de atención)
En este artículo analizaremos con detalle la implementación práctica de los componentes clave del framework SAGDFN. Vamos a mostrar cómo se organizan la atención dispersa y la selección de vecinos relevantes para la predicción de series temporales. Los enfoques presentados muestran un equilibrio entre la precisión de los pronósticos y la eficiencia de los cálculos.


Redes neuronales en el trading: una visión unificada del espacio y el tiempo (Extralonger)
El framework Extralonger muestra un enfoque para integrar factores espaciales y temporales en un único modelo, lo que permite considerar al mismo tiempo las regularidades locales y los ciclos a largo plazo. Esta arquitectura hace que la predicción de series temporales sea más resistente al ruido del mercado y permite analizar los datos en diferentes horizontes temporales. En el artículo se analiza en detalle cómo se llevan a la práctica estas ideas mediante OpenCL y MQL5.


Redes neuronales en el trading: una visión unificada del espacio y el tiempo (Final)
El framework Extralonger demuestra una capacidad única para integrar factores espaciales y temporales en un solo modelo, proporcionando una alta precisión en los pronósticos. Su arquitectura permite adaptarse a distintos horizontes de planificación e instrumentos financieros, manteniendo la transparencia y la capacidad de control del sistema.


Redes neuronales en el trading: una visión unificada del espacio y el tiempo (Global-Local Attention)
Continuamos trabajando en la implementación de los enfoques propuestos por los autores del framework Extralonger. En esta ocasión, nos centraremos en la creación del módulo Global-Local Spatial Attention con MQL5, analizando tanto su estructura como su integración práctica en el proceso computacional general.


Arbitraje estadístico mediante acciones cointegradas (Parte 2): Asesor Experto, pruebas retrospectivas y optimización
Este artículo presenta un ejemplo de implementación de un asesor experto para operar con una cesta de cuatro acciones del Nasdaq. Las acciones se filtraron inicialmente a partir de pruebas de correlación de Pearson. A continuación, se evaluó la cointegración del grupo filtrado mediante pruebas de Johansen. Por último, se verificó la estacionariedad del spread cointegrado mediante las pruebas ADF y KPSS. A continuación veremos algunas notas sobre este proceso y los resultados de las pruebas retrospectivas tras una pequeña optimización.
Redes neuronales en el trading: una visión unificada del espacio y el tiempo (Global-Local Attention)
Continuamos trabajando en la implementación de los enfoques propuestos por los autores del framework Extralonger. En esta ocasión, nos centraremos en la creación del módulo Global-Local Spatial Attention con MQL5, analizando tanto su estructura como su integración práctica en el proceso computacional general.

Herramientas de trading de MQL5 (Parte 8): Panel informativo mejorado con funciones de arrastre y minimizado
En este artículo, desarrollamos un panel informativo mejorado que actualiza la parte anterior añadiendo funciones de arrastrar y minimizar para una mejor interacción del usuario, al tiempo que se mantiene la monitorización en tiempo real de las posiciones de múltiples símbolos y las métricas de la cuenta.