Artículos sobre cómo integrar MetaTrader 5 con la ayuda del lenguaje MQL5

Las tareas a las que se enfrenta el operador son interesantes y a menudo requieren unos enfoques originales. Aquí encontrará los artículos en los que se ofrecen las soluciones más inesperadas para la evaluación, análisis y procesamiento de los datos de precio y resultados del trading. En sus artículos los autores describen varias soluciones integrales, incluyendo la conexión de las bases de datos y ICQ, uso de OpenCL y redes sociales, uso de Delphi y C#.
Léalos y sabrá cómo usar los packs matemáticos y neuronales, así como se enterará de muchas más cosas. Conviértase en el autor y comparta su experiencia única con MQL5.community.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese

Desarrollamos un asesor experto multidivisa (Parte 10): Creación de objetos a partir de una cadena
El plan de desarrollo del EA comprende varias etapas con resultados intermedios almacenados en una base de datos. Solo se pueden recuperar desde allí como cadenas o números, no como objetos. Así que necesitaremos una forma de recrear en el EA los objetos deseados a partir de las cadenas leídas de la base de datos.


Optimización con el juego del caos — Game Optimization (CGO)
Hoy presentamos el nuevo algoritmo metaheurístico de Chaos Game Optimisation (CGO), que demuestra una capacidad única para mantener una alta eficiencia al trabajar con problemas de alta dimensionalidad. A diferencia de la mayoría de los algoritmos de optimización, el CGO no solo no pierde rendimiento, sino que a veces incluso lo aumenta cuando se escala el problema, lo cual supone su característica clave.


Cómo desarrollar un agente de aprendizaje por refuerzo en MQL5 con Integración RestAPI (Parte 3): Creación de jugadas automáticas y scripts de prueba en MQL5
Este artículo explora la implementación de jugadas automáticas en el juego del tres en raya de Python, integrado con funciones de MQL5 y pruebas unitarias. El objetivo es mejorar la interactividad del juego y asegurar la robustez del sistema a través de pruebas en MQL5. La exposición cubre el desarrollo de la lógica del juego, la integración y las pruebas prácticas, y finaliza con la creación de un entorno de juego dinámico y un sistema integrado confiable.


Integración de MQL5 con paquetes de procesamiento de datos (Parte 3): Visualización mejorada de datos
En este artículo, realizaremos una visualización de datos mejorada que va más allá de los gráficos básicos, incorporando características como interactividad, datos en capas y elementos dinámicos, lo que permite a los operadores explorar tendencias, patrones y correlaciones de manera más eficaz.


Algoritmo de optimización de Escalera Real - Royal Flush Optimisation (RFO)
El algoritmo Royal Flush Optimization del autor ofrece una nueva perspectiva en la resolución de problemas de optimización sustituyendo la clásica codificación binaria de los algoritmos genéticos por un enfoque basado en sectores e inspirado en los principios del póquer. El RFO demuestra cómo la simplificación de los principios básicos puede dar lugar a un método de optimización eficaz y práctico. El artículo presenta un análisis detallado del algoritmo y los resultados de las pruebas.


Trading de arbitraje en Forex: Análisis de movimientos de divisas sintéticas y reversión a la media
En este artículo, intentaremos analizar los movimientos de divisas sintéticas utilizando Python + MQL5 y comprender cómo es el arbitraje de divisas real hoy en día. Asimismo, presentaremos cierto código Python listo para analizar divisas sintéticas y más información sobre qué son las divisas sintéticas en Forex.

Algoritmo de Algas Artificiales (Artificial Algae Algorithm, AAA)
El artículo considera el Algoritmo de Algas Artificiales (Artificial Algae Algorithm, AAA) basado en procesos biológicos característicos de las microalgas. El algoritmo incluye movimiento en espiral, proceso evolutivo y adaptación, lo que le permite resolver problemas de optimización. El artículo analiza en profundidad los principios de funcionamiento del AAA y su potencial en la modelización matemática, destacando la conexión entre la naturaleza y las soluciones algorítmicas.

Teoría de categorías en MQL5 (Parte 3)
La teoría de categorías es una rama diversa y en expansión de las matemáticas, relativamente inexplorada aún en la comunidad MQL5. Esta serie de artículos tiene como objetivo destacar algunos de sus conceptos para crear una biblioteca abierta y seguir utilizando esta maravillosa sección para crear estrategias comerciales.


Algoritmo de optimización Brain Storm - Brain Storm Optimization (Parte II): Multimodalidad
En la segunda parte del artículo pasaremos a la aplicación práctica del algoritmo BSO, realizaremos tests con funciones de prueba y compararemos la eficacia de BSO con otros métodos de optimización.

Creación de un Panel de administración de operaciones en MQL5 (Parte II): Mejorar la capacidad de respuesta y la rapidez de los mensajes
En este artículo, vamos a mejorar la capacidad de respuesta del Panel de administración que hemos creado anteriormente. Además, exploraremos la importancia de los mensajes rápidos en el contexto de las señales de negociación.

De Python a MQL5: Un viaje hacia los sistemas de trading inspirados en la cuántica
El artículo analiza el desarrollo de un sistema de negociación inspirado en la cuántica, pasando de un prototipo en Python a una implementación en MQL5 para la negociación en el mundo real. El sistema utiliza principios de computación cuántica, como la superposición y el entrelazamiento, para analizar los estados del mercado, aunque funciona en ordenadores clásicos utilizando simuladores cuánticos. Las características principales incluyen un sistema de tres qubits para analizar ocho estados del mercado simultáneamente, períodos de revisión de 24 horas y siete indicadores técnicos para el análisis del mercado. Aunque los índices de precisión puedan parecer modestos, proporcionan una ventaja significativa cuando se combinan con estrategias adecuadas de gestión de riesgos.

Aplicación de la selección de características localizadas en Python y MQL5
Este artículo explora un algoritmo de selección de características introducido en el artículo 'Local Feature Selection for Data Classification' de Narges Armanfard et al. El algoritmo se implementa en Python para construir modelos clasificadores binarios que pueden integrarse con aplicaciones de MetaTrader 5 para la inferencia.


De novato a experto: Noticias animadas utilizando MQL5 (III) — Información sobre indicadores
En este artículo, mejoraremos el EA News Headline introduciendo una línea dedicada a la información de los indicadores: una visualización compacta en el gráfico de las señales técnicas clave generadas a partir de indicadores populares como el RSI, el MACD, el estocástico y el CCI. Este enfoque elimina la necesidad de múltiples subventanas de indicadores en la terminal MetaTrader 5, lo que mantiene su espacio de trabajo limpio y eficiente. Al aprovechar la API MQL5 para acceder a los datos de los indicadores en segundo plano, podemos procesar y visualizar información del mercado en tiempo real utilizando una lógica personalizada. Únase a nosotros para explorar cómo manipular los datos de los indicadores en MQL5 para crear un sistema de información inteligente y que ahorra espacio, todo ello en una sola línea horizontal en su gráfico de operaciones.

Creación de un Panel de administración de operaciones en MQL5 (Parte VII): Usuario de confianza, recuperación y criptografía
Los avisos de seguridad, como los que se activan cada vez que actualiza el gráfico, agrega un nuevo par al chat con el EA del Panel de administración o reinicia la terminal, pueden volverse tediosos. En esta discusión, exploraremos e implementaremos una función que rastrea la cantidad de intentos de inicio de sesión para identificar a un usuario confiable. Después de una determinada cantidad de intentos fallidos, la aplicación pasará a un procedimiento de inicio de sesión avanzado, que también facilita la recuperación de la contraseña para los usuarios que la hayan olvidado. Además, cubriremos cómo se puede integrar eficazmente la criptografía en el Panel de administración para mejorar la seguridad.


Algoritmo de trading evolutivo con aprendizaje por refuerzo y extinción de individuos no rentables (ETARE)
Hoy le presentamos un innovador algoritmo comercial que combina algoritmos evolutivos con aprendizaje profundo por refuerzo para la negociación de divisas. El algoritmo utiliza un mecanismo de extinción de individuos ineficaces para optimizar la estrategia comercial.


Estrategia de Evolución de Adaptación de la Matriz de Covarianza — Covariance Matrix Adaptation Evolution Strategy (CMA-ES)
Hoy analizaremos uno de los algoritmos de optimización sin gradiente más interesantes, que aprende a comprender la geometría de la función objetivo. Consideremos la implementación clásica de CMA-ES con una ligera modificación: la sustitución de la distribución normal por una distribución potencial. Asimismo, veremos un análisis detallado de las bases matemáticas del algoritmo, su implementación práctica y un análisis honesto: dónde el CMA-ES es imbatible y dónde es mejor evitarlo.


Desarrollo de estrategias comerciales de tendencia basadas en el aprendizaje automático
El presente artículo propone un enfoque original para el desarrollo de estrategias de tendencia. Hoy aprenderemos a marcar ejemplos de entrenamiento y a entrenar clasificadores con ellos. El resultado serán sistemas comerciales listos para usar que se ejecutarán en el terminal MetaTrader 5.

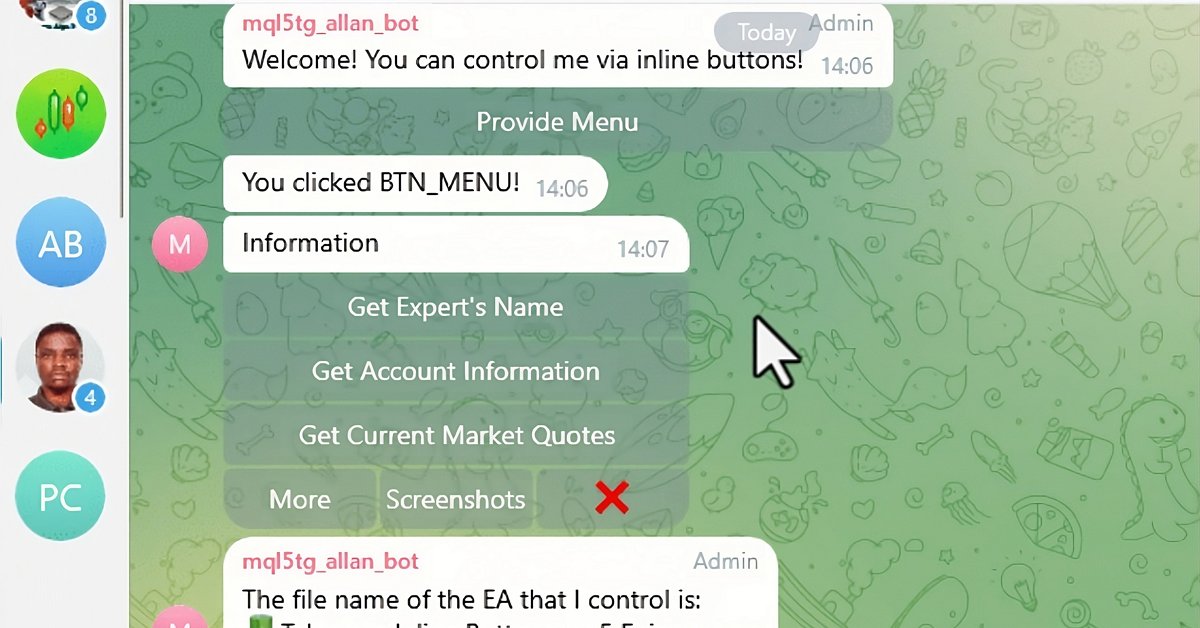
Creación de un asesor experto integrado de MQL5 y Telegram (Parte 6): Añadir botones interactivos en línea
En este artículo, integramos botones interactivos en línea en un Asesor Experto MQL5, permitiendo el control en tiempo real a través de Telegram. Cada pulsación de botón desencadena acciones específicas y envía respuestas al usuario. También modularizamos las funciones para manejar los mensajes de Telegram y las consultas de devolución de llamada de forma eficiente.

Algoritmo de agujero negro — Black Hole Algorithm (BHA)
El algoritmo de agujero negro (BHA) utiliza los principios de la gravedad de los agujeros negros para optimizar las soluciones. En este artículo, analizaremos cómo el BHA atrae las mejores soluciones evitando los extremos locales, y por qué este algoritmo se ha convertido en una poderosa herramienta para resolver problemas complejos. Descubra cómo ideas sencillas pueden dar lugar a resultados impresionantes en el mundo de la optimización.

Desarrollamos un asesor experto multidivisa (Parte 7): Selección de grupos considerando el periodo forward
Anteriormente hemos evaluado la selección de un grupo de instancias de estrategias comerciales para mejorar el rendimiento cuando trabajan juntas solo durante el mismo periodo de tiempo en el que se han optimizado las instancias individuales. Veamos qué ocurre en el periodo forward.


Gestión de capital en el trading y programa de contabilidad doméstica del tráder con base de datos
¿Cómo gestiona el capital un tráder? ¿Cómo debe llevar el tráder y el inversor los registros de gastos, ingresos, activos y pasivos? No solo voy a presentarle un programa de contabilidad, sino una herramienta que puede convertirse en su navegante financiero de confianza en el turbulento mar del trading.

Algoritmo de búsqueda orbital atómica - Atomic Orbital Search (AOS) Modificación
En la segunda parte del artículo, seguiremos desarrollando una versión modificada del algoritmo AOS (Atomic Orbital Search), centrándonos en operadores específicos para mejorar su eficacia y adaptabilidad. Tras analizar los fundamentos y la mecánica del algoritmo, discutiremos ideas para mejorar el rendimiento y la capacidad de analizar espacios de soluciones complejos, proponiendo nuevos enfoques para ampliar su funcionalidad como herramienta de optimización.

Cambiamos a MQL5 Algo Forge (Parte 1): Creación del repositorio principal
Mientras trabajan en proyectos en el MetaEditor, los desarrolladores se enfrentan a la necesidad de gestionar las versiones del código. A pesar de los planes de traslado a GIT y el lanzamiento de MQL5 Algo Forge, la integración aún no está completa. El presente artículo analizará posibles formas de mejorar la usabilidad de las herramientas actuales.


Aprendizaje automático en la negociación de tendencias unidireccionales tomando el oro como ejemplo
En este artículo analizaremos un enfoque interesante: la negociación solo en la dirección seleccionada (compra o venta). Para ello, utilizaremos técnicas de inferencia causal y aprendizaje automático.


Motor de decisión Multi-IA para MQL5 (Parte 1): Integrar múltiples IA con votación por consenso
Presentamos una arquitectura en la que el EA habla con un AI Manager que consulta a OpenAI, Claude, Gemini y DeepSeek, parsea sus JSON y los convierte a un estándar AIResponse. Con un prompt común y un sistema de votación ponderada con quórum, se obtiene una señal final COMPRAR/VENDER/MANTENER. Incluye gestión de errores, temporizador y un EA mínimo para su integración práctica.

Métodos de optimización de la biblioteca ALGLIB (Parte II)
En este artículo seguiremos analizando los métodos restantes de optimización de la biblioteca ALGLIB, prestando especial atención a su comprobación con funciones multivariantes complejas. Esto nos permitirá no solo evaluar el rendimiento de cada algoritmo, sino también identificar sus puntos fuertes y débiles en diferentes condiciones.


Envío de mensajes desde MQL5 a Discord: creación de un bot Discord–MetaTrader 5
Al igual que Telegram, Discord es capaz de recibir información y mensajes en formato JSON utilizando sus API de comunicación. En este artículo, vamos a explorar cómo se pueden utilizar las API de Discord para enviar señales de trading y actualizaciones desde MetaTrader 5 a su comunidad de trading en Discord.


Kit de herramientas de negociación MQL5 (Parte 5): Ampliación de la libreria EX5 de gestión del historial con funciones de posición
Descubra cómo crear funciones EX5 exportables para consultar y guardar de forma eficiente datos históricos de posición. En esta guía paso a paso, ampliaremos la libreria de gestión del historial EX5 mediante el desarrollo de módulos que recuperan las propiedades clave de la posición cerrada más recientemente. Entre ellos se incluyen el beneficio neto, la duración de la operación, el stop loss basado en pips, el take profit, los valores de beneficio y otros detalles importantes.


Simulación de mercado: Iniciando SQL en MQL5 (III)
En el artículo anterior vimos cómo podríamos desarrollar una clase en MQL5 capaz de darnos cierto soporte. Su finalidad es precisamente permitirnos colocar el código SQL dentro de un archivo de script. De este modo, no necesitaríamos escribir ese mismo código SQL como un string dentro del código MQL5. Aunque esa solución es funcional, contiene algunos detalles que podemos y debemos mejorar.

Encabezado en Connexus (Parte 3): Dominando el uso de encabezado HTTP para solicitudes WebRequest
Continuamos desarrollando la biblioteca Connexus. En este capítulo, exploramos el concepto de cabeceras en el protocolo HTTP, explicando qué son, para qué sirven y cómo usarlos en las solicitudes. Cubrimos los principales encabezados utilizados en las comunicaciones con API y mostramos ejemplos prácticos de cómo configurarlos en la biblioteca.

Operar con noticias de manera sencilla (Parte 5): Ejecución de operaciones (II)
Este artículo ampliará la clase de gestión de operaciones para incluir órdenes de compra y venta con límite (buy-stop y sell-stop) con el fin de operar con eventos de noticias e implementar una restricción de vencimiento en estas órdenes para evitar cualquier operación nocturna. Se incorporará una función de deslizamiento (slippage) al experto para intentar prevenir o minimizar el posible deslizamiento que puede producirse al utilizar órdenes stop en las operaciones, especialmente durante eventos noticiosos.


Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 4): Analytics Forecaster EA
Estamos pasando de simplemente ver las métricas analizadas en gráficos a una perspectiva más amplia que incluye la integración de Telegram. Esta mejora permite que los resultados importantes se envíen directamente a tu dispositivo móvil a través de la aplicación Telegram. Acompáñenos en este viaje que exploraremos juntos en este artículo.


Modelo de riesgo de cartera utilizando el criterio de Kelly y la simulación de Monte Carlo
Durante décadas, los operadores han utilizado la fórmula del criterio de Kelly para determinar la proporción óptima de capital que se debe asignar a una inversión o apuesta con el fin de maximizar el crecimiento a largo plazo y minimizar el riesgo de ruina. Sin embargo, seguir ciegamente el criterio de Kelly utilizando el resultado de una sola prueba retrospectiva suele ser peligroso para los operadores individuales, ya que en el trading en vivo, la ventaja comercial disminuye con el tiempo y el rendimiento pasado no es un indicador de resultados futuros. En este artículo, presentaré un enfoque realista para aplicar el criterio de Kelly a la asignación de riesgos de uno o más EA en MetaTrader 5, incorporando los resultados de la simulación de Monte Carlo de Python.


Cambiando a MQL5 Algo Forge (Parte 3): Uso de repositorios de terceros en su propio proyecto
Hoy veremos cómo podemos conectar el código de otra persona desde cualquier repositorio en el almacenamiento MQL5 Algo Forge a nuestro proyecto. En el presente artículo, finalmente abordaremos esta tarea prometedora pero también compleja: cómo conectar y utilizar en la práctica bibliotecas de repositorios de terceros del almacenamiento MQL5 Algo Forge en nuestro proyecto.

Desarrollando un cliente MQTT para MetaTrader 5: metodología de TDD (Parte 5)
El presente artículo supone la quinta parte de la serie que describe las etapas de desarrollo de un cliente MQL5 nativo para el protocolo MQTT 5.0. Hoy describiremos la estructura de los paquetes PUBLISH: cómo establecemos sus banderas de publicación (Publish Flags), codificamos cadenas de nombres de temas y establecemos IDs de paquetes cuando es necesario.

Creación de un Panel de administración de operaciones en MQL5 (Parte III): Ampliación de las clases incorporadas para la gestión de temas (II)
En este artículo, ampliaremos cuidadosamente la biblioteca Dialog existente para incorporar la lógica de gestión de temas. Además, integraremos métodos para cambiar de tema en las clases CDialog, CEdit y CButton utilizadas en nuestro proyecto de Panel de administración. Continúe leyendo para obtener perspectivas más reveladoras.

Integración de MQL5 con paquetes de procesamiento de datos (Parte 4): Gestión de Big Data
Esta parte explora técnicas avanzadas para integrar MQL5 con potentes herramientas de procesamiento de datos y se centra en el manejo eficiente de grandes volúmenes de datos para mejorar el análisis comercial y la toma de decisiones.


Cambiando a MQL5 Algo Forge (Parte 4): Trabajamos con versiones y lanzamientos
Continuaremos el desarrollo del proyecto Simple Candles y Adwizard describiendo los matices del uso del sistema de control de versiones y el repositorio MQL5 Algo Forge.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 8): Panel de métricas
Como una de las herramientas de análisis de la acción del precio más potentes, el panel de métricas está diseñado para optimizar el análisis del mercado al proporcionar instantáneamente métricas esenciales del mercado con solo hacer clic en un botón. Cada botón tiene una función específica, ya sea analizar tendencias altas/bajas, volumen u otros indicadores clave. Esta herramienta proporciona datos precisos y en tiempo real cuando más los necesita. Profundicemos en sus características en este artículo.


Algoritmos de optimización de la población: Objetos artificiales de búsqueda multisocial (artificial Multi-Social search Objects, MSO)
Continuación del artículo anterior como desarrollo de la idea de grupos sociales. El nuevo artículo investiga la evolución de los grupos sociales mediante algoritmos de reubicación y memoria. Los resultados ayudarán a comprender la evolución de los sistemas sociales y a aplicarlos a la optimización y la búsqueda de soluciones.