Artículos sobre cómo integrar MetaTrader 5 con la ayuda del lenguaje MQL5

Las tareas a las que se enfrenta el operador son interesantes y a menudo requieren unos enfoques originales. Aquí encontrará los artículos en los que se ofrecen las soluciones más inesperadas para la evaluación, análisis y procesamiento de los datos de precio y resultados del trading. En sus artículos los autores describen varias soluciones integrales, incluyendo la conexión de las bases de datos y ICQ, uso de OpenCL y redes sociales, uso de Delphi y C#.
Léalos y sabrá cómo usar los packs matemáticos y neuronales, así como se enterará de muchas más cosas. Conviértase en el autor y comparta su experiencia única con MQL5.community.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese

Algoritmo de búsqueda por vecindad — Across Neighbourhood Search (ANS)
El artículo revela el potencial del algoritmo ANS como paso importante en el desarrollo de métodos de optimización flexibles e inteligentes capaces de considerar la especificidad del problema y la dinámica del entorno en el espacio de búsqueda.

Desarrollando un EA comercial desde cero (Parte 17): Acceso a los datos en la web (III)
En este artículo continuaremos a aprender cómo obtener datos de la web para utilizarlos en un EA. Así que pongamos manos a la obra, o más bien a empezar a codificar un sistema alternativo.

Teoría de categorías en MQL5 (Parte 1)
La teoría de categorías es un área diversa y en expansión de las matemáticas, relativamente inexplorada aún en la comunidad MQL. Esta serie de artículos tiene como objetivo destacar algunos de sus conceptos para crear una biblioteca abierta y seguir utilizando esta maravillosa sección para crear estrategias comerciales.

Asesor Experto Grid-Hedge Modificado en MQL5 (Parte III): Optimización de una estrategia de cobertura simple (I)
En la tercera parte, volveremos a los Asesores Expertos Simple Hedge y Simple Grid que hemos desarrollado anteriormente. En esta ocasión, mejoraremos el Simple Hedge Expert Advisor usando el análisis matemático y el enfoque de fuerza bruta para utilizar de manera óptima la estrategia. Este artículo profundizará en la optimización matemática de estrategias, sentando las bases para futuras investigaciones sobre la optimización basada en códigos de partes posteriores.

Algoritmos de optimización de la población: Algoritmo de búsqueda de sistema cargado (Charged System Search, CSS)
En este artículo, analizaremos otro algoritmo de optimización inspirado en la naturaleza inanimada: el algoritmo de búsqueda de sistema cargado (CSS). El objetivo de este artículo es presentar un nuevo algoritmo de optimización basado en los principios de la física y la mecánica.

Robot comercial multimodular en Python y MQL5 (Parte I): Creamos la arquitectura básica y los primeros módulos
Hoy desarrollaremos un sistema comercial modular que combina Python para el análisis de datos con MQL5 para la ejecución de transacciones. Sus cuatro módulos independientes supervisan en paralelo distintos aspectos del mercado: volúmenes, arbitraje, economía y riesgo, y utilizan RandomForest con 400 árboles para el análisis. Se hace especial hincapié en la gestión del riesgo, porque sin una gestión eficaz del riesgo, ni siquiera los algoritmos comerciales más avanzados sirven de mucho.

Modelos de regresión no lineal en la bolsa de valores
Modelos de regresión no lineal en la bolsa de valores: ¿Es posible predecir los mercados financieros? Consideremos la creación de un modelo para pronosticar precios para EURUSD y crear dos robots basados en él: en Python y MQL5.

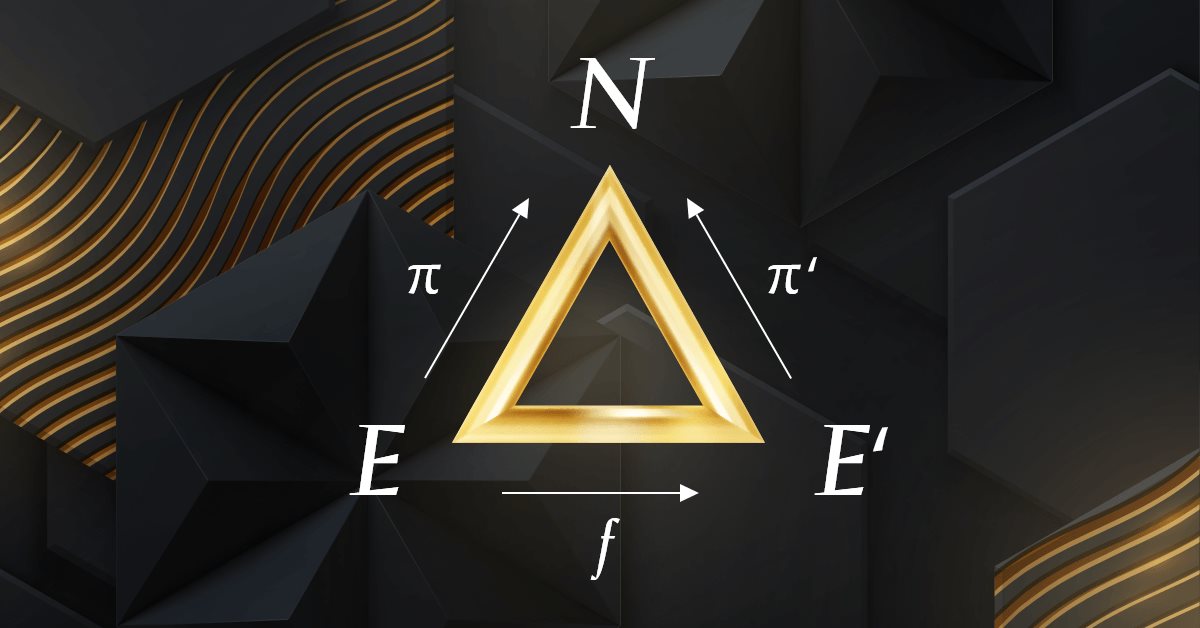
Teoría de categorías en MQL5 (Parte 7): Dominios múltiples, relativos e indexados
La teoría de categorías es un apartado diverso y en expansión de las matemáticas, que solo recientemente ha comenzado a ser trabajado por la comunidad MQL5. Esta serie de artículos tiene por objetivo repasar algunos de sus conceptos para crear una biblioteca abierta y seguir usando este maravilloso apartado en la creación de estrategias comerciales.


Modelos ocultos de Markov para la predicción de la volatilidad siguiendo tendencias
Los modelos ocultos de Markov (Hidden Markov Models, HMM) son potentes herramientas estadísticas que identifican los estados subyacentes del mercado mediante el análisis de los movimientos observables de los precios. En el ámbito bursátil, los HMM mejoran la predicción de la volatilidad y proporcionan información para las estrategias de seguimiento de tendencias mediante la modelización y la anticipación de los cambios en los regímenes de mercado. En este artículo, presentaremos el procedimiento completo para desarrollar una estrategia de seguimiento de tendencias que utiliza HMM para predecir la volatilidad como filtro.

Redes neuronales: así de sencillo (Parte 24): Mejorando la herramienta para el Transfer Learning
En el último artículo, creamos una herramienta capaz de crear y editar arquitecturas de redes neuronales. Hoy querríamos proponerles continuar con el desarrollo de esta herramienta, para lograr que resulte más fácil de usar. En cierto modo, esto se aleja un poco de nuestro tema, pero estará de acuerdo con que la organización del espacio de trabajo desempeña un papel importante en el resultado final.


Algoritmo de optimización del comportamiento social adaptativo — Adaptive Social Behavior Optimization (ASBO): Método de Schwefel, método de Box-Muller
Este artículo presenta una fascinante inmersión en el mundo del comportamiento social de los organismos vivos y su influencia en la creación de un nuevo modelo matemático, el ASBO (Adaptive Social Behavior Optimisation). Hoy exploraremos cómo los principios de liderazgo, vecindad y cooperación observados en las sociedades de seres vivos inspiran el desarrollo de algoritmos de optimización innovadores.

Desarrollo de un sistema de repetición — Simulación de mercado (Parte 02): Primeros experimentos (II)
Intentemos esta vez un enfoque diferente para lograr el objetivo de 1 minuto. Sin embargo, esta tarea no es tan sencilla como muchos piensan.


Introducción a la exploración de estructuras de mercado fractales con aprendizaje automático
Este artículo intentaremos examinar las series temporales financieras desde la perspectiva de las estructuras fractales autosimilares. Como contamos con demasiadas analogías que confirman la posibilidad de considerar las cotizaciones de mercado como fractales autosimilares, tenemos la oportunidad de formarnos una idea de los horizontes de previsión de dichas estructuras.


Desarrollamos un asesor experto multidivisas (Parte 21): Preparación para un experimento importante y optimización del código
Para continuar avanzando, sería bueno ver si podemos mejorar los resultados realizando periódicamente optimizaciones automáticas repetidas y generando un nuevo asesor experto. El escollo en muchos argumentos sobre el uso de la optimización de parámetros es la cuestión de cuánto tiempo pueden usarse los parámetros obtenidos para operar en el periodo futuro manteniendo los principales indicadores de rentabilidad y reducción en los niveles dados. ¿Es posible en general lograrlo?


Desarrollamos un asesor experto multidivisa (Parte 12): Gestor de riesgos como en las empresas de prop-trading
Ya disponemos de un cierto mecanismo de control de la reducción en el asesor experto que estamos desarrollando. Pero este es de naturaleza probabilística, ya que se basa en resultados de pruebas sobre los datos históricos de los precios. Por lo tanto, las reducciones, aunque con una probabilidad pequeña, pueden superar a veces los valores máximos previstos. Vamos a intentar añadir un mecanismo que garantice el nivel de reducción especificado.

Integración de MQL5 con paquetes de procesamiento de datos (Parte 2): Aprendizaje automático (Machine Learning, ML) y análisis predictivo
En nuestra serie sobre la integración de MQL5 con paquetes de procesamiento de datos, nos adentramos en la poderosa combinación del aprendizaje automático y el análisis predictivo. Exploraremos cómo conectar a la perfección MQL5 con librerías populares de aprendizaje automático, para habilitar sofisticados modelos predictivos para los mercados financieros.

Cómo desarrollar un agente de aprendizaje por refuerzo en MQL5 con integración RestAPI (Parte 4): Organización de funciones en clases en MQL5
Este artículo examina la transición de la codificación procedimental a la programación orientada a objetos (POO) en MQL5, enfocándose en la integración con REST APIs. Discutimos la organización de funciones de solicitudes HTTP (GET y POST) en clases y destacamos ventajas como el encapsulamiento, la modularidad y la facilidad de mantenimiento. La refactorización de código se detalla, y se muestra la sustitución de funciones aisladas por métodos de clases. El artículo incluye ejemplos prácticos y pruebas.


Validación cruzada y fundamentos de la inferencia causal en modelos CatBoost, exportación a formato ONNX
En este artículo veremos un método de autor para crear bots utilizando el aprendizaje automático.

Redes neuronales: así de sencillo (Parte 25): Practicando el Transfer Learning
En los últimos dos artículos, hemos creado una herramienta que nos permite crear y editar modelos de redes neuronales. Ahora es el momento de evaluar el uso potencial de la tecnología de Transfer Learning en ejemplos prácticos.


Creación de un modelo de restricción de tendencia de velas (Parte 9): Asesor Experto de múltiples estrategias (III)
¡Bienvenidos a la tercera entrega de nuestra serie sobre tendencias! Hoy profundizaremos en el uso de la divergencia como estrategia para identificar puntos de entrada óptimos dentro de la tendencia diaria predominante. También presentaremos un mecanismo de bloqueo de ganancias personalizado, similar a un stop-loss dinámico, pero con mejoras únicas. Además, actualizaremos el asesor experto Trend Constraint a una versión más avanzada, incorporando una nueva condición de ejecución comercial para complementar las existentes. A medida que avanzamos, continuaremos explorando la aplicación práctica de MQL5 en el desarrollo algorítmico, brindándole información más detallada y técnicas prácticas.

Predicción de tendencias con LSTM para estrategias de seguimiento de tendencias
La memoria a corto y largo plazo (Long Short-Term Memory, LSTM) es un tipo de red neuronal recurrente (Recurrent Neural Network, RNN) diseñada para modelar datos secuenciales capturando de manera efectiva las dependencias a largo plazo y abordando el problema del gradiente que se desvanece. En este artículo, exploraremos cómo utilizar LSTM para predecir tendencias futuras, mejorando el rendimiento de las estrategias de seguimiento de tendencias. El artículo tratará sobre la introducción de conceptos clave y la motivación detrás del desarrollo, la obtención de datos de MetaTrader 5, el uso de esos datos para entrenar el modelo en Python, la integración del modelo de aprendizaje automático en MQL5 y la reflexión sobre los resultados y las aspiraciones futuras basadas en pruebas estadísticas retrospectivas.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 7): Signal Pulse EA
Aproveche todo el potencial del análisis multitemporal con «Signal Pulse», un asesor experto MQL5 que integra las bandas de Bollinger y el oscilador estocástico para ofrecer señales de trading precisas y de alta probabilidad. Descubra cómo implementar esta estrategia y visualizar eficazmente las oportunidades de compra y venta utilizando flechas personalizadas. Ideal para operadores que buscan mejorar su capacidad de juicio mediante análisis automatizados en múltiples marcos temporales.

Desarrollamos un asesor experto multidivisa (Parte 8): Realizamos pruebas de carga y procesamos la nueva barra
Conforme hemos ido avanzado, hemos utilizado cada vez más instancias simultáneas de estrategias comerciales en un mismo asesor experto. Hoy intentaremos averiguar a cuántas instancias podemos llegar antes de encontrarnos con limitaciones de recursos.

Algoritmo de optimización aritmética (AOA): De AOA a SOA (Simple Optimization Algorithm)
En este artículo, presentamos el algoritmo de optimización aritmética (AOA) basado en operaciones aritméticas simples: suma, resta, multiplicación y división. Estas operaciones matemáticas básicas sirven como base para encontrar soluciones óptimas a diversos problemas.


Operar con noticias de manera sencilla (Parte 3): Ejecución de operaciones
En este artículo, nuestro experto en negociación de noticias comenzará a abrir operaciones basándose en el calendario económico almacenado en nuestra base de datos. Además, mejoraremos los gráficos del experto para mostrar información más relevante sobre los próximos acontecimientos del calendario económico.


Teoría de Categorías en MQL5 (Parte 10): Grupos monoidales
El presente artículo continúa la serie sobre la implementación de la teoría de categorías en MQL5. Hoy analizaremos los grupos monoidales como un medio que normaliza conjuntos de monoides y los hace más comparables entre una gama más amplia de conjuntos de monoides y tipos de datos.


Algoritmos de optimización de la población: Evolución de grupos sociales (Evolution of Social Groups, ESG)
En este artículo analizaremos el principio de construcción de algoritmos multipoblacionales y como ejemplo de este tipo de algoritmos consideraremos la evolución de grupos sociales (ESG), un nuevo algoritmo de autor. Así, analizaremos los conceptos básicos, los mecanismos de interacción con la población y las ventajas de este algoritmo, y revisaremos su rendimiento en problemas de optimización.

Cómo desarrollar un agente de aprendizaje por refuerzo en MQL5 con Integración RestAPI (Parte 1): Como usar RestAPIs en MQL5
Este artículo aborda la importancia de las APIs (application programming interface) en la comunicación entre diferentes aplicaciones y sistemas de software. En él, se destaca el papel de las API a la hora de simplificar la interacción entre aplicaciones, ya que les permiten compartir datos y funcionalidades de forma eficiente.


Optimización de portafolios en Fórex: Síntesis de VaR y la teoría de Markowitz
¿Cómo funciona la negociación de portafolios en Fórex? ¿Cómo pueden sintetizarse la teoría de portafolios de Markowitz para optimizar las proporciones de los portafolios y el modelo VaR para optimizar el riesgo de los portafolios? Hoy crearemos un código de teoría de portafolios en el que, por un lado, obtendremos un riesgo bajo y, por otro, una rentabilidad aceptable a largo plazo.


Teoría de categorías en MQL5 (Parte 14): Funtores con orden lineal
Este artículo de la serie sobre la implementación de la teoría de categorías en MQL5 está dedicado a los funtores. Hoy veremos cómo asignar el orden lineal a un conjunto utilizando funtores al analizar dos conjuntos de datos que parecen no tener relación entre sí.

Perceptrón multicapa y algoritmo de retropropagación (Parte 3): Integración con el simulador de estrategias - Visión general (I)
El perceptrón multicapa es una evolución del perceptrón simple, capaz de resolver problemas separables no linealmente. Junto con el algoritmo de retropropagación, es posible entrenar eficientemente esta red neuronal. En la tercera parte de la serie sobre el perceptrón multicapa y la retropropagación, mostraremos cómo integrar esta técnica con el simulador de estrategias. Esta integración permitirá utilizar análisis de datos complejos y tomar mejores decisiones para optimizar las estrategias de negociación. En este resumen, analizaremos las ventajas y los retos de la aplicación de esta técnica.


Algoritmos de optimización de la población: Modificamos la forma y desplazamos las distribuciones de probabilidad y realizamos pruebas con el cefalópodo inteligente (Smart Cephalopod, SC)
Este artículo investigará qué efectos provoca el cambio de la forma de las distribuciones de probabilidad en el rendimiento de los algoritmos de optimización. Hoy realizaremos experimentos con el algoritmo de prueba "Smart Cephalopod" (SC) para evaluar la eficacia de distintas distribuciones de probabilidad en el contexto de problemas de optimización.

Cómo desarrollar un agente de aprendizaje por refuerzo en MQL5 con Integración RestAPI (Parte 2): Funciones MQL5 para interacción HTTP con API REST del juego de tres en raya
Este artículo detalla cómo MQL5 puede interactuar con Python y FastAPI, utilizando llamadas HTTP en MQL5 para comunicarse con un juego de tres en raya en Python. En él se discute la creación de una API con FastAPI para esta integración e se incluye un script de prueba en MQL5, resaltando la versatilidad del MQL5, la simplicidad del Python y la eficiencia del FastAPI en la conexión de diferentes tecnologías para soluciones innovadoras.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 12): Flujo externo (III) TrendMap
El flujo del mercado está determinado por las fuerzas entre alcistas y bajistas. Hay niveles específicos que el mercado respeta debido a las fuerzas que actúan sobre ellos. Los niveles de Fibonacci y VWAP son especialmente poderosos a la hora de influir en el comportamiento del mercado. Acompáñame en este artículo mientras exploramos una estrategia basada en los niveles VWAP y Fibonacci para la generación de señales.

Desarrollamos un asesor experto multidivisa (Parte 11): Comenzamos a automatizar el proceso de optimización
Para obtener un buen EA, tenemos que seleccionar muchos conjuntos adecuados de parámetros de instancias de estrategias comerciales para él. Esto puede hacerse manualmente ejecutando la optimización en diferentes símbolos y seleccionando después los mejores resultados. Pero resulta mejor delegar el trabajo en un programa y dedicarse a actividades más productivas.

Integración de un modelo de IA en una estrategia de trading MQL5 ya existente
Este tema se centra en la incorporación de un modelo de IA entrenado (como un modelo basado en redes LSTM o un modelo predictivo basado en aprendizaje automático) en una estrategia de trading MQL5 existente.


Simulación de mercado: Position View (I)
El contenido que veremos a partir de ahora es mucho más complicado en términos de teorías y conceptos. Intentaré dejar el contenido lo más simple posible. La parte referente a la programación en sí es incluso bastante simple y directa. Pero, si no comprendes toda la teoría que hay detrás, te quedarás completamente sin recursos para poder mejorar o incluso adaptar el sistema de repetición/simulador a algo diferente de lo que voy a mostrar. Mi intención no es que simplemente compiles y uses el código que estoy mostrando. Quiero que aprendas, entiendas y, si es posible, puedas crear algo todavía mejor.


Creación de barras 3D basadas en el tiempo, el precio y el volumen
Qué son los gráficos de precios multidimensionales en 3D y cómo se crean. Cómo las barras 3D predicen las inversiones de precios, y cómo Python y MetaTrader 5 permiten construir estas barras volumétricas en tiempo real.


De novato a experto: Desmitificando los niveles ocultos de retroceso de Fibonacci
En este artículo, analizamos un enfoque basado en datos para descubrir y validar niveles de retroceso de Fibonacci no estándar que los mercados podrían respetar. Presentamos un flujo de trabajo completo diseñado específicamente para su implementación en MQL5, que comienza con la recopilación de datos y la detección de barras o swings, y se extiende hasta la agrupación en clústeres, las pruebas de hipótesis estadísticas, el backtesting y la integración en una herramienta de Fibonacci de MetaTrader 5. El objetivo es crear un proceso reproducible que transforme las observaciones anecdóticas en señales de trading estadísticamente defendibles.


Creación de un modelo de restricción de tendencia de velas (Parte 5): Sistema de notificaciones (Parte III)
Esta parte de la serie de artículos está dedicada a la integración de WhatsApp con MetaTrader 5 para las notificaciones. Hemos incluido un diagrama de flujo para simplificar la comprensión y analizaremos la importancia de las medidas de seguridad en la integración. El objetivo principal de los indicadores es simplificar el análisis mediante la automatización, y deben incluir métodos de notificación para alertar a los usuarios cuando se cumplan determinadas condiciones. Descubra más en este artículo.