Artikel mit Beispielen für das Programmieren in MQL5

Unterschiedlichste Artikel mit Beispielen über die Erstellung von Indikatoren und Robotern für die Handelsplattform MetaTrader in MQL5 warten auf Sie. Jeder Artikel hat Quellcodes, die Sie im MetaEditor öffnen und selbst starten können.
Diese Artikel sind hilfsreich sowohl für Anfänger im automatischen Handel, als auch für fortgeschritte Händler mit Erfahrungen im Programmieren und Handel. Hier finden Sie nicht nur Beispiele, sondern auch neue Ideen.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich


Entwicklung eines Replay-Systems (Teil 76): Neuer Chart Trade (III)
In diesem Artikel werden wir uns ansehen, wie der Code von DispatchMessage, der im vorherigen Artikel fehlte, funktioniert. Wir werden das Thema des nächsten Artikels vorstellen. Aus diesem Grund ist es wichtig, die Funktionsweise dieses Codes zu verstehen, bevor wir zum nächsten Thema übergehen. Der hier dargestellte Inhalt ist ausschließlich für Bildungszwecke bestimmt. Die Anwendung sollte unter keinen Umständen zu einem anderen Zweck als zum Erlernen und Beherrschen der vorgestellten Konzepte verwendet werden.

Klassische Strategien neu interpretieren (Teil 14): Hochwahrscheinliche Setups
Hochwahrscheinliche Setups sind in unserer Trading-Community gut bekannt, aber leider sind sie nicht gut definiert. In diesem Artikel wollen wir einen empirischen und algorithmischen Weg finden, um genau zu definieren, was ein Hochwahrscheinlichkeits-Setup ist, und um diese zu identifizieren und auszunutzen. Durch die Verwendung von Gradient Boosting Trees haben wir gezeigt, wie der Leser die Leistung einer beliebigen Handelsstrategie verbessern und unserem Computer die genaue Aufgabe auf sinnvollere und explizitere Weise mitteilen kann.


Die Grenzen des maschinellen Lernens überwinden (Teil 5): Ein kurzer Überblick über die Kreuzvalidierung von Zeitreihen
In dieser Artikelserie befassen wir uns mit den Herausforderungen, denen sich algorithmische Händler beim Einsatz von auf maschinellem Lernen basierenden Handelsstrategien stellen müssen. Einige Herausforderungen innerhalb unserer Gemeinschaft bleiben unsichtbar, weil sie ein tieferes technisches Verständnis erfordern. Die heutige Diskussion dient als Sprungbrett, um die blinden Flecken der Kreuzvalidierung beim maschinellen Lernen zu untersuchen. Obwohl dieser Schritt oft als Routine behandelt wird, kann er bei unvorsichtiger Handhabung leicht zu irreführenden oder suboptimalen Ergebnissen führen. In diesem Artikel wird kurz auf die Grundlagen der Zeitreihen-Kreuzvalidierung eingegangen, um einen tieferen Einblick in ihre versteckten Schwachstellen zu ermöglichen.


Entwicklung eines Replay-Systems (Teil 59): Eine neue Zukunft
Wenn wir die unterschiedlichen Ideen richtig verstehen, können wir mit weniger Aufwand mehr erreichen. In diesem Artikel sehen wir uns an, warum es notwendig ist, eine Vorlage zu konfigurieren, bevor der Dienst mit dem Chart interagieren kann. Und was wäre, wenn wir den Mauszeiger verbessern würden, damit wir mehr damit machen können?


Entwicklung eines Replay-Systems (Teil 70): Das richtige Bestimmen der Zeit (III)
In diesem Artikel erfahren Sie, wie Sie die Funktion CustomBookAdd richtig und effektiv nutzen können. Trotz ihrer scheinbaren Einfachheit hat sie viele Nuancen. So können Sie dem Mauszeiger beispielsweise mitteilen, ob ein nutzerdefiniertes Symbol gerade versteigert oder gehandelt wird oder ob der Markt geschlossen ist. Der hier dargestellte Inhalt ist ausschließlich für Bildungszwecke bestimmt. Die Anwendung sollte unter keinen Umständen zu einem anderen Zweck als zum Erlernen und Beherrschen der vorgestellten Konzepte verwendet werden.


Vom Neuling zum Experten: Handel mit dem RSI unter Berücksichtigung der Struktur des Marktes
In diesem Artikel werden wir praktische Techniken für den Handel mit dem Relative Strength Index (RSI) Oszillator mit Marktstruktur untersuchen. Wir werden uns auf Kanal-Preisaktionsmuster konzentrieren, wie sie typischerweise gehandelt werden und wie MQL5 zur Verbesserung dieses Prozesses eingesetzt werden kann. Am Ende werden Sie über ein regelbasiertes, automatisiertes Channel-Trading-System verfügen, mit dem Sie Gelegenheiten zur Trendfortsetzung mit größerer Präzision und Beständigkeit nutzen können.


Klassische Strategien neu interpretieren (Teil 21): Entdeckung einer Ensemble-Strategie aus Bollinger-Bändern und RSI
Dieser Artikel befasst sich mit der Entwicklung einer algorithmischen Handelsstrategie für den EURUSD-Markt, die die Bollinger-Bänder und den Relative Strength Indicator (RSI) kombiniert. Die ersten regelbasierten Strategien lieferten zwar hochwertige Signale, litten aber unter einer geringen Handelsfrequenz und begrenzter Rentabilität. Mehrere Iterationen der Strategie wurden evaluiert, wobei sich herausstellte, dass unser Verständnis des Marktes unzureichend war, das Rauschen zunahm und die Leistung sich verschlechterte. Durch den angemessenen Einsatz statistischer Lernalgorithmen, die Verlagerung des Modellierungsziels auf technische Indikatoren, die Anwendung einer angemessenen Skalierung und die Kombination von maschinellen Lernprognosen mit klassischen Handelsregeln erzielte die endgültige Strategie eine deutlich verbesserte Rentabilität und Handelshäufigkeit bei gleichzeitig akzeptabler Signalqualität.


Einfache Lösungen für die komfortable Handhabung von Indikatoren
In diesem Artikel beschreibe ich, wie man ein einfaches Panel erstellt, um die Einstellungen des Indikators direkt im Chart zu ändern, und welche Änderungen am Indikator vorgenommen werden müssen, um das Panel zu verbinden. Dieser Artikel richtet sich an MQL5-Anfänger.

Von der Grundstufe bis zur Mittelstufe: WHILE- und DO WHILE-Anweisungen
In diesem Artikel werden wir einen praktischen und sehr visuellen Blick auf die erste Schleifenanweisung werfen. Viele Anfänger fühlen sich zwar eingeschüchtert, wenn sie mit der Aufgabe konfrontiert werden, Schleifen zu erstellen, aber das Wissen, wie man es richtig und sicher macht, kann nur mit Erfahrung und Übung erworben werden. Aber wer weiß, vielleicht kann ich Ihren Ärger und Ihr Leid verringern, indem ich Ihnen die wichtigsten Probleme und Vorsichtsmaßnahmen aufzeige, die Sie bei der Verwendung von Schleifen in Ihrem Code beachten müssen.


Entwicklung eines Replay Systems (Teil 51): Die Dinge werden kompliziert (III)
In diesem Artikel werden wir uns mit einem der schwierigsten Probleme im Bereich der MQL5-Programmierung befassen: wie man eine Chart-ID korrekt erhält und warum Objekte manchmal nicht im Chart gezeichnet werden. Die hier vorgestellten Materialien sind ausschließlich für didaktische Zwecke bestimmt. Die Anwendung sollte unter keinen Umständen zu einem anderen Zweck als zum Erlernen und Beherrschen der vorgestellten Konzepte verwendet werden.


Entwicklung eines Replay Systems (Teil 56): Anpassen der Module
Obwohl die Module bereits ordnungsgemäß miteinander interagieren, tritt ein Fehler auf, wenn versucht wird, den Mauszeiger im Wiedergabedienst zu verwenden. Wir müssen dies beheben, bevor wir zum nächsten Schritt übergehen. Außerdem werden wir ein Problem im Code des Mausindikators beheben. Diese Version wird also endlich stabil und ordentlich poliert sein.


Von der Grundstufe bis zur Mittelstufe: Prioritätsfolge der Operatoren
Dies ist sicherlich die schwierigste Frage, die sich rein theoretisch erklären lässt. Deshalb müssen Sie alles üben, was wir hier besprechen werden. Dies mag auf den ersten Blick einfach erscheinen, aber das Thema Operatoren kann nur in der Praxis in Verbindung mit ständiger Weiterbildung verstanden werden.

Meistern der Log-Einträge (Teil 3): Erkunden von Handles zum Speichern von Protokollen
In diesem Artikel werden wir das Konzept der Handler in der Logging-Bibliothek erkunden, verstehen, wie sie funktionieren, und drei erste Implementierungen erstellen: Konsole, Datenbank und Datei. Wir werden alles von der grundlegenden Struktur der Handler bis hin zu praktischen Tests behandeln, um den Boden für ihre volle Funktionalität in zukünftigen Artikeln zu bereiten.

Feature Engineering mit Python und MQL5 (Teil IV): Erkennung von Kerzenmustern mit der UMAP-Regression
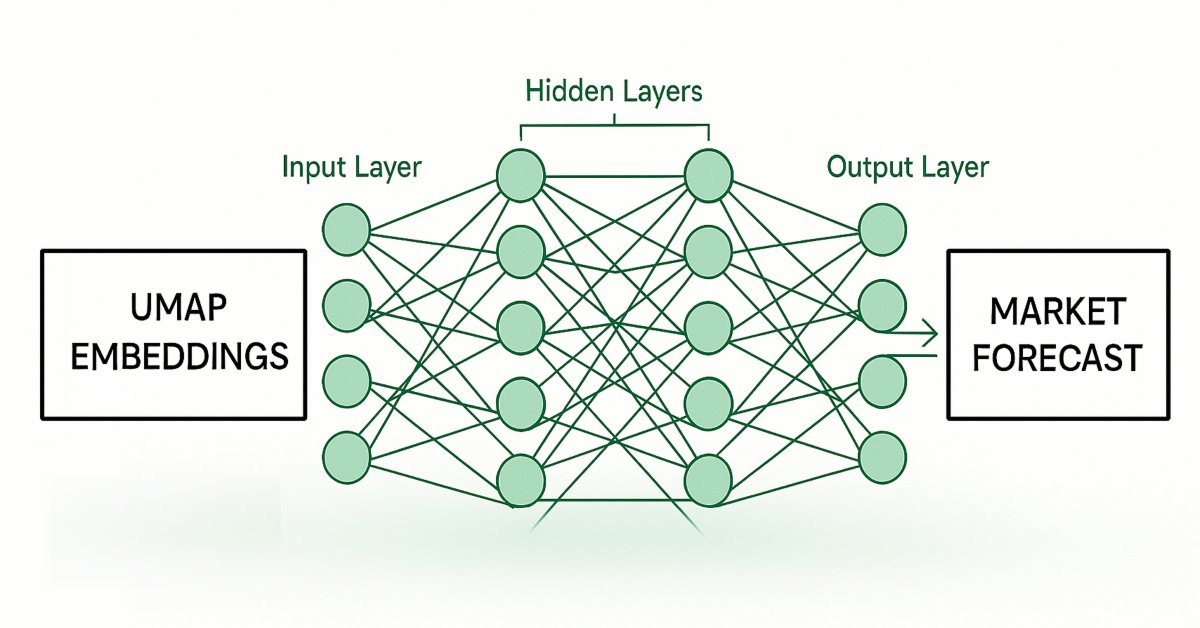
Techniken zur Dimensionenreduktion werden häufig eingesetzt, um die Leistung von Modellen des maschinellen Lernens zu verbessern. Wir wollen nun eine relativ neue Technik erörtern, die als Uniform Manifold Approximation and Projection (UMAP) bekannt ist. Diese neue Technik wurde entwickelt, um die Einschränkungen herkömmlicher Methoden zu überwinden, die Artefakte und Verzerrungen in den Daten verursachen. UMAP ist eine leistungsstarke Technik zur Dimensionenreduzierung und hilft uns, ähnliche Kerzen auf eine neuartige und effektive Weise zu gruppieren, die unsere Fehlerquoten bei Daten, die nicht in der Stichprobe enthalten sind, reduziert und unsere Handelsleistung verbessert.

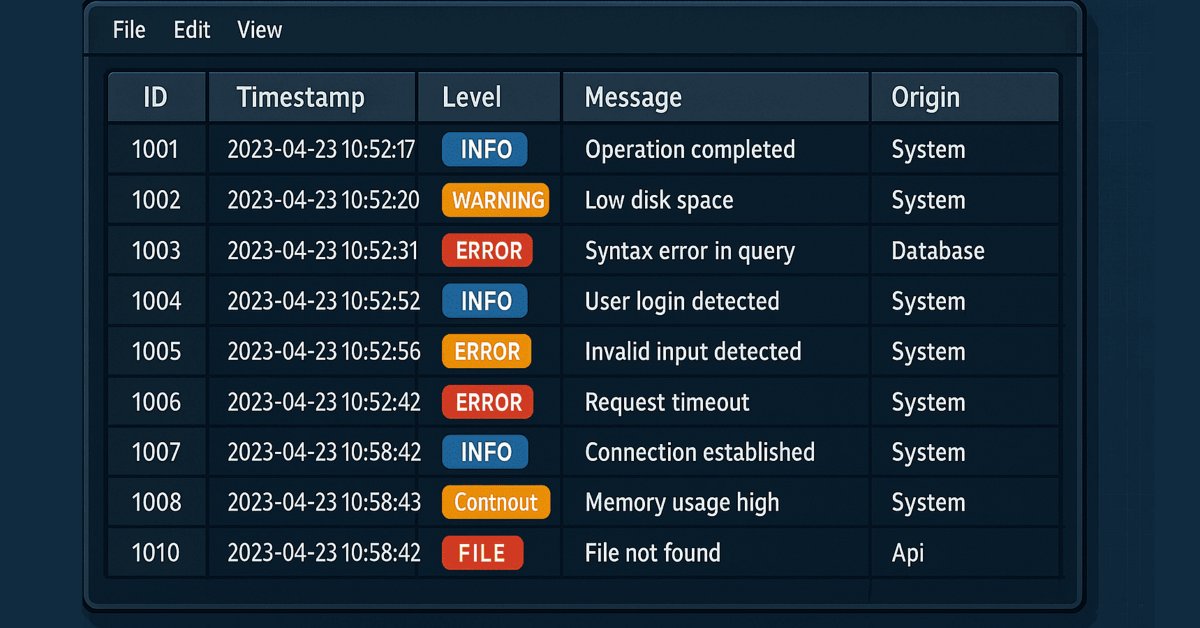
Meistern der Log-Einträge (Teil 6): Speichern von Protokollen in der Datenbank
Dieser Artikel befasst sich mit der Verwendung von Datenbanken zur strukturierten und skalierbaren Speicherung von Protokollen. Es behandelt grundlegende Konzepte, wesentliche Operationen, Konfiguration und Implementierung eines Datenbank-Handlers in MQL5. Schließlich werden die Ergebnisse validiert und die Vorteile dieses Ansatzes für die Optimierung und effiziente Überwachung hervorgehoben.

Erstellen eines Handelsadministrator-Panels in MQL5 (Teil IX): Code Organisation (I)
Diese Diskussion befasst sich mit den Herausforderungen, die bei der Arbeit mit großen Codebasen auftreten. Wir werden die besten Praktiken für die Codeorganisation in MQL5 untersuchen und einen praktischen Ansatz zur Verbesserung der Lesbarkeit und Skalierbarkeit des Quellcodes unseres Trading Administrator Panels implementieren. Darüber hinaus wollen wir wiederverwendbare Code-Komponenten entwickeln, von denen andere Entwickler bei der Entwicklung ihrer Algorithmen profitieren können. Lesen Sie weiter und beteiligen Sie sich an der Diskussion.


Klassische Strategien neu interpretieren (Teil 17): Modellierung technischer Indikatoren
In dieser Diskussion konzentrieren wir uns auf die Frage, wie wir die gläserne Decke durchbrechen können, die uns die klassischen Techniken des maschinellen Lernens im Finanzbereich auferlegen. Es scheint, dass die größte Einschränkung für den Wert, den wir aus statistischen Modellen ziehen können, nicht in den Modellen selbst liegt – weder in den Daten noch in der Komplexität der Algorithmen – sondern vielmehr in der Methodik, mit der wir sie anwenden. Mit anderen Worten: Der wahre Engpass kann darin liegen, wie wir das Modell einsetzen, und nicht in der eigentlichen Fähigkeit des Modells.


Selbstoptimierende Expert Advisors in MQL5 (Teil 16): Überwachte lineare Systemidentifikation
Die lineare Systemidentifikation kann mit dem Lernen gekoppelt werden, um den Fehler in einem überwachten Lernalgorithmus zu korrigieren. So können wir Anwendungen entwickeln, die von statistischen Modellierungstechniken abhängen, ohne zwangsläufig die Anfälligkeit der restriktiven Annahmen des Modells zu übernehmen. Klassische überwachte Lernalgorithmen haben viele Bedürfnisse, die durch die Kombination dieser Modelle mit einem Feedback-Controller ergänzt werden können, der das Modell korrigieren kann, um mit den aktuellen Marktbedingungen Schritt zu halten.


Der MQL5 Standard Library Explorer (Teil 5): Experte für mehrere Signale
In dieser Sitzung werden wir einen ausgeklügelten Multi-Signal-Expert Advisor unter Verwendung der MQL5-Standardbibliothek erstellen. Dieser Ansatz ermöglicht es uns, integrierte Signale nahtlos mit unserer eigenen Logik zu kombinieren und so einen leistungsstarken und flexiblen Handelsalgorithmus zu entwickeln. Klicken Sie hier, um mehr zu erfahren.


Entwicklung eines Replay Systems (Teil 48): Das Konzept eines Dienstes verstehen
Wie wäre es, etwas Neues zu lernen? In diesem Artikel erfahren Sie, wie Sie Skripte in Dienste umwandeln können und warum dies sinnvoll ist.


Adaptive Social Behavior Optimization (ASBO): Zweiphasige Entwicklung
Wir beschäftigen uns weiterhin mit dem Thema des Sozialverhaltens von Lebewesen und dessen Auswirkungen auf die Entwicklung eines neuen mathematischen Modells - ASBO (Adaptive Social Behavior Optimization). Wir werden uns mit der zweiphasigen Entwicklung befassen, den Algorithmus testen und Schlussfolgerungen ziehen. So wie sich in der Natur eine Gruppe von Lebewesen zusammenschließt, um zu überleben, nutzt ASBO die Prinzipien des kollektiven Verhaltens, um komplexe Optimierungsprobleme zu lösen.


Marktsimulation (Teil 03): Eine Frage der Leistung
Oft müssen wir einen Schritt zurückgehen und dann vorwärts gehen. In diesem Artikel zeigen wir alle Änderungen, die notwendig sind, um sicherzustellen, dass die Indikatoren Mouse und Chart Trade nicht kaputt gehen. Als Bonus behandeln wir auch andere Änderungen, die in anderen Header-Dateien vorgenommen wurden, die in Zukunft weit verbreitet sein werden.

Von der Grundstufe bis zur Mittelstufe: Struct (VI)
In diesem Artikel werden wir untersuchen, wie man die Implementierung einer gemeinsamen strukturellen Codebasis angehen kann. Ziel ist es, den Programmieraufwand zu verringern und das volle Potenzial der Programmiersprache selbst – in diesem Fall MQL5 – zu nutzen.

Black Hole Algorithmus (BHA)
Der Black Hole Algorithm (BHA) nutzt die Prinzipien der Schwerkraft von Schwarzen Löchern, um Lösungen zu optimieren. In diesem Artikel werden wir uns ansehen, wie BHA die besten Lösungen findet und dabei lokale Extreme vermeidet, und warum dieser Algorithmus zu einem leistungsstarken Werkzeug für die Lösung komplexer Probleme geworden ist. Erfahren Sie, wie einfache Ideen zu beeindruckenden Ergebnissen in der Welt der Optimierung führen können.


Vom Einsteiger zum Experten: Erstellung eines Liquiditätszonenindikators
Das Ausmaß der Liquiditätszonen und das Ausmaß der Ausbruchsbewegung sind Schlüsselvariablen, die die Wahrscheinlichkeit eines Retests erheblich beeinflussen. In diesem Beitrag zeigen wir den vollständigen Entwicklungsprozess eines Indikators, der diese Verhältnisse berücksichtigt.


Von der Grundstufe bis zur Mittelstufe: Die Anweisung SWITCH
In diesem Artikel werden wir lernen, wie man SWITCH in ihrer einfachsten und grundlegendsten Form verwendet. Der hier dargestellte Inhalt ist ausschließlich für Bildungszwecke bestimmt. Die Anwendung sollte unter keinen Umständen zu einem anderen Zweck als zum Erlernen und Beherrschen der vorgestellten Konzepte verwendet werden.

Optimierung mit der bakteriellen Chemotaxis (BCO)
Der Artikel stellt die ursprüngliche Version des Algorithmus zur Optimierung der bakteriellen Chemotaxis (BCO) und seine modifizierte Version vor. Wir werden uns alle Unterschiede genauer ansehen, mit besonderem Augenmerk auf die neue Version von BCOm, die den Mechanismus der bakteriellen Bewegung vereinfacht, die Abhängigkeit von der Positionsgeschichte verringert und einfachere mathematische Verfahren verwendet als die rechenintensive Originalversion. Wir werden auch die Tests durchführen und die Ergebnisse zusammenfassen.

Big Bang – Big Crunch (BBBC) Algorithmus
Der Artikel stellt die Methode Big Bang – Big Crunch vor, die aus zwei Schlüsselphasen besteht: zyklische Erzeugung von Zufallspunkten und deren Komprimierung zur optimalen Lösung. Dieser Ansatz kombiniert Erkundung und Verfeinerung und ermöglicht es uns, schrittweise bessere Lösungen zu finden und neue Optimierungsmöglichkeiten zu erschließen.


Risikomanagement (Teil 4): Fertigstellung der Methoden der Hauptklasse
Dies ist Teil 4 unserer Serie über Risikomanagement in MQL5, in der wir fortgeschrittene Methoden zum Schutz und zur Optimierung von Handelsstrategien erforschen. Nachdem wir in früheren Artikeln wichtige Grundlagen gelegt haben, werden wir uns nun darauf konzentrieren, alle verbleibenden, in Teil 3 verschobenen Methoden zu vervollständigen, einschließlich der Funktionen zur Überprüfung, ob bestimmte Gewinn- oder Verlustniveaus erreicht wurden. Ferner werden wir neue Schlüsselereignisse einführen, die ein genaueres und flexibleres Risikomanagement ermöglichen.

Anfragen in Connexus (Teil 6): Erstellen einer HTTP-Anfrage und -Antwort
In diesem sechsten Artikel der Connexus-Bibliotheksreihe befassen wir uns mit einer vollständigen HTTP-Anfrage, wobei jede Komponente, aus der eine Anfrage besteht, behandelt wird. Wir werden eine Klasse erstellen, die den Anfrage als Ganzes repräsentiert, was uns helfen wird, die zuvor erstellten Klassen zusammenzuführen.


Die Grenzen des maschinellen Lernens überwinden (Teil 6): Effektive Speichervalidierung
In dieser Diskussion stellen wir den klassischen Ansatz der Zeitreihen-Kreuzvalidierung modernen Alternativen gegenüber, die seine Grundannahmen in Frage stellen. Wir zeigen die wichtigsten blinden Flecken der traditionellen Methode auf – insbesondere ihr Versagen, die sich verändernden Marktbedingungen zu berücksichtigen. Um diese Lücken zu schließen, führen wir die Effective Memory Cross-Validation (EMCV) ein, einen domänenspezifischen Ansatz, der die lange gehegte Annahme in Frage stellt, dass mehr historische Daten immer die Leistung verbessern.


Entwicklung eines Replay-Systems (Teil 71): Das richtige Bestimmen der Zeit (IV)
In diesem Artikel werden wir uns ansehen, wie man das, was im vorigen Artikel über unseren Wiedergabe-/Simulationsdienst gezeigt wurde, implementiert. Wie bei vielen anderen Dingen im Leben sind auch hier Probleme vorprogrammiert. Und dieser Fall war keine Ausnahme. In diesem Artikel werden wir die Dinge weiter verbessern. Der hier dargestellte Inhalt ist ausschließlich für Bildungszwecke bestimmt. Die Anwendung sollte unter keinen Umständen zu einem anderen Zweck als zum Erlernen und Beherrschen der vorgestellten Konzepte verwendet werden.


Marktsimulation (Teil 05): Erstellen der Klasse C_Orders (II)
In diesem Artikel erkläre ich, wie Chart Trade zusammen mit dem Expert Advisor eine Anfrage zur Schließung aller offenen Positionen des Nutzers bearbeitet. Das mag einfach klingen, aber es gibt einige Komplikationen, mit denen Sie umgehen müssen.


Von der Grundstufe bis zur Mittelstufe: Definitionen (II)
In diesem Artikel werden wir unsere Kenntnisse über die Direktive #define fortsetzen, aber dieses Mal werden wir uns auf ihre zweite Form der Verwendung konzentrieren, nämlich die Erstellung von Makros. Da dieses Thema etwas kompliziert sein kann, haben wir uns für eine Anwendung entschieden, mit der wir uns schon seit einiger Zeit beschäftigen. Ich wünsche Ihnen viel Spaß mit dem heutigen Artikel.


Beherrschung von Protokollaufzeichnungen (Teil 10): Vermeidung von Log Replay durch Implementierung einer Unterdrückung
Wir haben ein System zur Unterdrückung von Protokollen in der Logify-Bibliothek erstellt. Es wird beschrieben, wie die Klasse CLogifySuppression das Konsolenrauschen durch Anwendung konfigurierbarer Regeln reduziert, um sich wiederholende oder irrelevante Meldungen zu vermeiden. Wir behandeln auch das externe Konfigurations-Framework, Validierungsmechanismen und umfassende Tests, um Robustheit und Flexibilität bei der Protokollerfassung während der Bot- oder Indikatorentwicklung zu gewährleisten.


Entwicklung des Price Action Analysis Toolkit (Teil 45): Erstellen eines dynamischen Level-Analyse-Panels in MQL5
In diesem Artikel stellen wir Ihnen ein leistungsstarkes MQL5-Tool vor, mit dem Sie jedes gewünschte Preisniveau mit nur einem Klick testen können. Geben Sie einfach das von Ihnen gewählte Niveau ein und drücken Sie auf „Analyze“. Der EA scannt sofort die historischen Daten, hebt jede Berührung und jeden Durchbruch im Chart hervor und zeigt die Statistiken in einem übersichtlichen Dashboard an. Sie werden genau sehen, wie oft der Kurs Ihr Niveau respektiert oder durchbrochen hat und ob es sich eher wie eine Unterstützung oder ein Widerstand verhielt. Lesen Sie weiter, um das genaue Verfahren zu erfahren.


Klassische Strategien neu interpretieren (Teil 18): Suche nach Kerzenmustern
Dieser Artikel hilft neuen Community-Mitgliedern, ihre eigenen Kerzenmuster zu suchen und zu entdecken. Die Beschreibung dieser Muster kann entmutigend sein, da sie eine manuelle Suche und kreative Identifizierung von Verbesserungen erfordert. Hier stellen wir die Engulfing-Kerzen vor und zeigen, wie es für profitablere Handelsanwendungen verbessert werden kann.


Entwicklung eines Replay-Systems (Teil 73): Eine ungewöhnliche Kommunikation (II)
In diesem Artikel werden wir uns ansehen, wie Informationen in Echtzeit zwischen dem Indikator und dem Dienst übertragen werden können, und wir werden auch verstehen, warum bei der Änderung des Zeitrahmens Probleme auftreten können und wie man sie lösen kann. Als Bonus erhalten Sie Zugang zur neuesten Version der Wiedergabe-/Simulations-App.

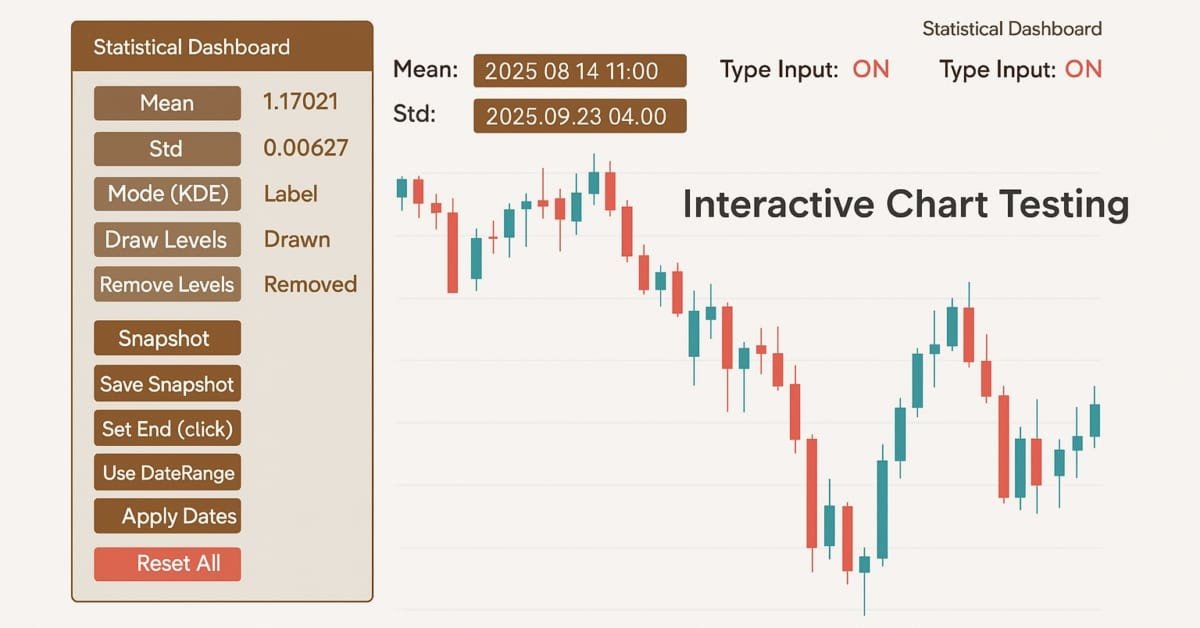
Entwicklung des Price Action Analysis Toolkit (Teil 42): Interaktive Chart-Prüfung mit Schaltflächenlogik und statistischen Ebenen
In einer Welt, in der es auf Geschwindigkeit und Präzision ankommt, müssen die Analysetools so intelligent sein wie die Märkte, auf denen wir handeln. In diesem Artikel wird ein EA vorgestellt, der auf der Logik von Schaltflächen basiert – ein interaktives System, das rohe Kursdaten sofort in aussagekräftige statistische Werte umwandelt. Mit einem einzigen Klick werden Mittelwert, Abweichung, Perzentile und vieles mehr berechnet und angezeigt, sodass fortschrittliche Analysen zu klaren Signalen auf dem Chart werden. Es hebt die Zonen hervor, in denen der Preis am wahrscheinlichsten abprallen, zurückgehen oder durchbrechen wird, was die Analyse sowohl schneller als auch praktischer macht.


Von der Grundstufe bis zur Mittelstufe: Fließkommazahlen
Dieser Artikel ist eine kurze Einführung in das Konzept der Fließkommazahlen. Da dieser Text sehr komplex ist, lesen Sie ihn bitte aufmerksam und sorgfältig. Erwarten Sie nicht, dass Sie das Fließkommasystem schnell beherrschen. Das wird erst mit der Zeit klar, wenn man Erfahrung damit hat. Aber dieser Artikel wird Ihnen helfen zu verstehen, warum Ihre Anwendung manchmal andere Ergebnisse liefert, als Sie erwarten.