Artikel mit Beispielen für das Programmieren in MQL5

Unterschiedlichste Artikel mit Beispielen über die Erstellung von Indikatoren und Robotern für die Handelsplattform MetaTrader in MQL5 warten auf Sie. Jeder Artikel hat Quellcodes, die Sie im MetaEditor öffnen und selbst starten können.
Diese Artikel sind hilfsreich sowohl für Anfänger im automatischen Handel, als auch für fortgeschritte Händler mit Erfahrungen im Programmieren und Handel. Hier finden Sie nicht nur Beispiele, sondern auch neue Ideen.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich

Entwicklung eines Replay Systems (Teil 35): Anpassungen vornehmen (I)
Bevor wir weitermachen können, müssen wir einige Dinge in Ordnung bringen. Dabei handelt es sich nicht um die notwendigen Korrekturen, sondern vielmehr um Verbesserungen bei der Verwaltung und Verwendung der Klasse. Der Grund dafür ist, dass die Fehler durch eine Interaktion innerhalb des Systems entstanden sind. Trotz der Versuche, die Ursache für diese Ausfälle herauszufinden, um sie zu beseitigen, blieben alle Versuche erfolglos. Einige dieser Fälle machen keinen Sinn, z. B. wenn wir Zeiger oder Rekursion in C/C++ verwenden, stürzt das Programm ab.


Von der Grundstufe bis zur Mittelstufe: Arrays und Zeichenketten (II)
In diesem Artikel werde ich zeigen, dass wir, obwohl wir uns noch in einem sehr grundlegenden Stadium der Programmierung befinden, bereits einige interessante Anwendungen realisieren können. In diesem Fall werden wir einen recht einfachen Passwortgenerator erstellen. Auf diese Weise werden wir in der Lage sein, einige der bisher erläuterten Konzepte anzuwenden. Darüber hinaus werden wir uns ansehen, wie Lösungen für einige spezifische Probleme entwickelt werden können.

Implementierung des kryptografischen SHA-256-Algorithmus von Grund auf in MQL5
Die Entwicklung DLL-freier Integrationen von Kryptowährungsbörsen war lange Zeit eine Herausforderung, aber diese Lösung bietet ein komplettes Framework für die direkte Marktanbindung.

Erstellen von selbstoptimierenden Expert Advisor in MQL5 (Teil 6): Stop-Out-Prävention
Schließen Sie sich unserer heutigen Diskussion an, wenn wir nach einem algorithmischen Verfahren suchen, mit dem wir die Gesamtzahl der Ausstiege aus Gewinngeschäften minimieren können. Das Problem, mit dem wir konfrontiert waren, ist sehr schwierig, und die meisten Lösungen, die in den Diskussionen in der Gemeinschaft genannt wurden, haben keine festen Regeln. Unser algorithmischer Ansatz zur Lösung des Problems erhöhte die Rentabilität unserer Handelsgeschäft und reduzierte den durchschnittlichen Verlust pro Handelsgeschäft. Es müssen jedoch noch weitere Fortschritte gemacht werden, um alle Handelsgeschäfte, die ausgestoppt werden, vollständig herauszufiltern, aber unsere Lösung ist ein guter erster Schritt, den jeder ausprobieren kann.


Entwicklung des Price Action Analysis Toolkit (Teil 37): Sentiment Tilt Meter
Die Marktstimmung ist eine der am meisten übersehenen, aber dennoch mächtigen Kräfte, die die Kursentwicklung beeinflussen. Während sich die meisten Händler auf nachlaufende Indikatoren oder Vermutungen verlassen, verwandelt der Sentiment Tilt Meter (STM) EA rohe Marktdaten in klare, visuelle Hinweise, die in Echtzeit anzeigen, ob der Markt nach oben oder unten tendiert oder neutral bleibt. Dies erleichtert die Bestätigung von Geschäften, die Vermeidung von Fehleinstiegen und eine bessere Zeitplanung der Marktteilnahme.

Die Gruppenmethode der Datenverarbeitung: Implementierung des Kombinatorischen Algorithmus in MQL5
In diesem Artikel setzen wir unsere Untersuchung der Algorithmenfamilie Group Method of Data Handling mit der Implementierung des Kombinatorischen Algorithmus und seiner verfeinerten Variante, dem Kombinatorischen Selektiven Algorithmus in MQL5 fort.

Wichtigste Änderungen des Algorithmus für die künstliche kooperative Suche (ACSm)
Hier werden wir die Entwicklung des ACS-Algorithmus betrachten: drei Änderungen zur Verbesserung der Konvergenzeigenschaften und der Effizienz des Algorithmus. Umwandlung eines der führenden Optimierungsalgorithmen. Von Matrixmodifikationen bis hin zu revolutionären Ansätzen zur Bevölkerungsbildung.

DoEasy. Steuerung (Teil 13): Optimierung der Interaktion von WinForms-Objekten mit der Maus, Beginn der Entwicklung des WinForms-Objekts TabControl
In diesem Artikel werde ich den Umgang mit dem Aussehen von WinForms-Objekte nach dem Bewegen des Mauszeigers weg von dem Objekt, sowie die Entwicklung der TabControl WinForms-Objekt korrigieren und optimieren.

Meistern der Log-Einträge (Teil 4): Speichern der Protokolle in Dateien
In diesem Artikel zeige ich Ihnen die grundlegenden Dateioperationen und wie Sie einen flexiblen Handler zur Anpassung konfigurieren. Wir werden die Klasse CLogifyHandlerFile aktualisieren, um Protokolle direkt in die Datei zu schreiben. Wir werden einen Leistungstest durchführen, indem wir eine Strategie für EURUSD eine Woche lang simulieren und bei jedem Tick Protokolle erstellen, mit einer Gesamtzeit von 5 Minuten und 11 Sekunden. Das Ergebnis wird in einem zukünftigen Artikel verglichen, in dem wir ein Caching-System zur Verbesserung der Leistung implementieren werden.


Vom Neuling zum Experten: Reporting EA – Einrichten des Arbeitsablaufs
Makler stellen oft in regelmäßigen Abständen nach einem vordefinierten Zeitplan Berichte über Handelskonten zur Verfügung. Diese Firmen haben über ihre API-Technologien Zugang zu Ihren Kontoaktivitäten und Ihrer Handelshistorie, sodass sie in Ihrem Namen Performanceberichte erstellen können. Ebenso speichert das MetaTrader 5-Terminal detaillierte Aufzeichnungen Ihrer Handelsaktivitäten, die mit MQL5 genutzt werden können, um vollständig angepasste Berichte zu erstellen und personalisierte Liefermethoden zu definieren.

Ein Algorithmus zur Auswahl von Merkmalen, der energiebasiertes Lernen in reinem MQL5 verwendet
In diesem Artikel stellen wir die Implementierung eines Algorithmus zur Auswahl von Merkmalen vor, der in einer wissenschaftlichen Arbeit mit dem Titel „FREL: A stable feature selection algorithm“ vorgestellt wurde und auch als Merkmalsgewichtung als reguliertes energiebasiertes Lernen bezeichnet werden kann.


Algorithmus für die künstliche, kooperative Suche (Artificial Cooperative Search, ACS)
Die künstliche, kooperative Suche (Artificial Cooperative Search, ACS) ist eine innovative Methode, bei der eine binäre Matrix und mehrere dynamische Populationen auf der Grundlage von wechselseitigen Beziehungen und Kooperation verwendet werden, um schnell und genau optimale Lösungen zu finden. Der einzigartige Ansatz von ACS in Bezug auf Räuber und Beute ermöglicht es, hervorragende Ergebnisse bei numerischen Optimierungsproblemen zu erzielen.

MQL5 beherrschen, vom Anfänger bis zum Profi (Teil IV): Grundlagen der Entwicklung von Expert Advisors
Dieser Artikel setzt die Reihe für Anfänger fort. Hier werden wir die grundlegenden Prinzipien der Entwicklung von Expert Advisors (EAs) diskutieren. Wir werden zwei EAs erstellen: der erste wird ohne Indikatoren handeln und schwebende Aufträge verwenden, der zweite wird auf dem Standard-MA-Indikator basieren und Handelsgeschäfte zum aktuellen Preis eröffnen. Hier gehe ich davon aus, dass Sie kein völliger Anfänger mehr sind und den Stoff aus den vorherigen Artikeln relativ gut beherrschen.

Ordinale Kodierung für Nominalvariablen
In diesem Artikel erörtern und demonstrieren wir, wie man nominale Prädiktoren in numerische Formate umwandelt, die für Algorithmen des maschinellen Lernens geeignet sind, und zwar sowohl mit Python als auch mit MQL5.


Risikomanagement (Teil 5): Integration des Risikomanagementsystems in einen Expert Advisor
In diesem Artikel werden wir das in früheren Veröffentlichungen entwickelte Risikomanagementsystem implementieren und den in anderen Artikeln beschriebenen Order-Block-Indikator hinzufügen. Darüber hinaus werden wir einen Backtest durchführen, um die Ergebnisse mit dem aktivierten Risikomanagementsystem zu vergleichen und die Auswirkungen des dynamischen Risikos zu bewerten.


Entwicklung des Price Action Analysis Toolkit (Teil 34): Umwandlung von Marktrohdaten in Prognosemodellen mithilfe einer fortschrittlichen Pipeline der Datenerfassung
Haben Sie schon einmal einen plötzlichen Marktanstieg verpasst oder wurden Sie von einem solchen überrascht? Der beste Weg, aktuelle Ereignisse zu antizipieren, besteht darin, aus historischen Mustern zu lernen. Mit dem Ziel, ein ML-Modell zu trainieren, zeigt Ihnen dieser Artikel zunächst, wie Sie ein Skript in MetaTrader 5 erstellen, das historische Daten aufnimmt und sie zur Speicherung an Python sendet. Lesen Sie weiter, um die einzelnen Schritte in Aktion zu sehen.

Developing an MQL5 RL agent with RestAPI integration (Part 2): MQL5 functions for HTTP interaction with the tic-tac-toe game REST API
In this article we will talk about how MQL5 can interact with Python and FastAPI, using HTTP calls in MQL5 to interact with the tic-tac-toe game in Python. The article discusses the creation of an API using FastAPI for this integration and provides a test script in MQL5, highlighting the versatility of MQL5, the simplicity of Python, and the effectiveness of FastAPI in connecting different technologies to create innovative solutions.

Risikomanagement (Teil 2): Implementierung der Losberechnung in einer grafischen Schnittstelle
In diesem Artikel werden wir uns ansehen, wie man die im vorherigen Artikel vorgestellten Konzepte mit Hilfe der leistungsstarken grafischen MQL5-Bibliotheken der Steuerelemente verbessern und effektiver anwenden kann. Wir werden Schritt für Schritt durch den Prozess der Erstellung einer voll funktionsfähigen GUI gehen. Ich werde die Ideen dahinter sowie den Zweck und die Funktionsweise der einzelnen Methoden erläutern. Darüber hinaus werden wir am Ende des Artikels das von uns erstellte Panel testen, um sicherzustellen, dass es korrekt funktioniert und die angegebenen Ziele erfüllt.


Die Gruppenmethode der Datenverarbeitung: Implementierung des mehrschichtigen iterativen Algorithmus in MQL5
In diesem Artikel beschreiben wir die Implementierung des mehrschichtigen iterativen Algorithmus der Gruppenmethode der Datenverarbeitung in MQL5.

Meistern der Log-Einträge (Teil 1): Grundlegende Konzepte und erste Schritte in MQL5
Willkommen zum Beginn einer neuen Reise! Dieser Artikel eröffnet eine spezielle Serie, in der wir Schritt für Schritt eine Bibliothek für die Logmanipulation erstellen, die auf diejenigen zugeschnitten ist, die in der Sprache MQL5 entwickeln.

Von der Grundstufe bis zur Mittelstufe: Das Array (I)
Dieser Artikel stellt einen Übergang zwischen dem bisher Erörterten und einer neuen Phase der Forschung dar. Um diesen Artikel zu verstehen, müssen Sie die vorherigen Artikel lesen. Der hier dargestellte Inhalt ist ausschließlich für Bildungszwecke bestimmt. Die Anwendung sollte unter keinen Umständen zu einem anderen Zweck als zum Erlernen und Beherrschen der vorgestellten Konzepte verwendet werden.

Erstellen von selbstoptimierenden Expert Advisors in MQL5 (Teil 3): Dynamische Trendfolge- und Mean-Reversion-Strategien
Die Finanzmärkte werden in der Regel entweder in eine Handelsspanne oder in einen Trendmodus eingeteilt. Diese statische Sichtweise des Marktes kann es uns leichter machen, kurzfristig zu handeln. Sie ist jedoch von der Realität des Marktes abgekoppelt. In diesem Artikel geht es darum, besser zu verstehen, wie genau sich die Finanzmärkte zwischen diesen beiden möglichen Modi bewegen und wie wir unser neues Verständnis des Marktverhaltens nutzen können, um Vertrauen in unsere algorithmischen Handelsstrategien zu gewinnen.

Visuelle Bewertung und Anpassung des Handels im MetaTrader 5
Mit dem Strategietester können Sie mehr tun, als nur die Parameter Ihres Handelsroboters zu optimieren. Ich zeige Ihnen, wie Sie den Handelsverlauf Ihres Kontos im Nachhinein auswerten und Anpassungen an Ihrem Handel im Tester vornehmen, indem Sie die Stop-Losses Ihrer offenen Positionen ändern.

Meistern der Log-Einträge (Teil 5): Optimierungen mit Cache und Rotation
Dieser Artikel verbessert die Logging-Bibliothek durch Hinzufügen von Formatierern durch die Klasse CIntervalWatcher zur Verwaltung von Ausführungszyklen, Optimierung mit Caching und Dateirotation, Leistungstests und praktischen Beispielen. Mit diesen Verbesserungen gewährleisten wir ein effizientes, skalierbares und anpassungsfähiges Protokollierungssystem für unterschiedliche Entwicklungsszenarien.

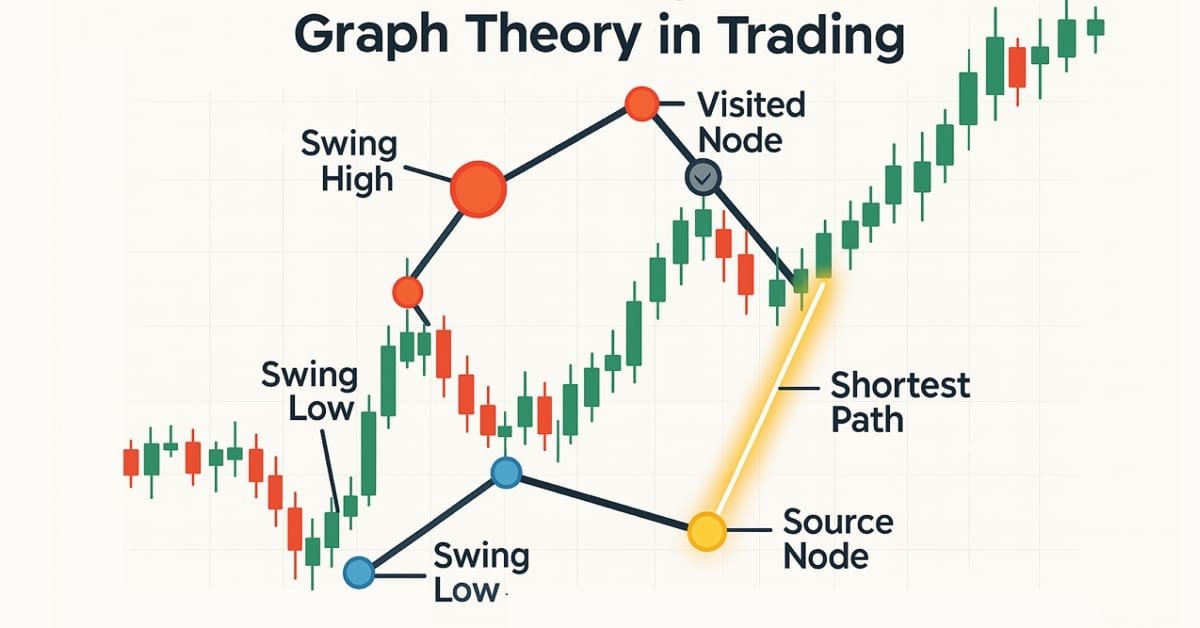
Graphentheorie: Dijkstras Algorithmus angewandt im Handel
Dijkstras Algorithmus, eine klassische Lösung für den kürzesten Weg in der Graphentheorie, kann Handelsstrategien durch die Modellierung von Marktnetzwerken optimieren. Händler können damit die effizientesten Routen in den Kerzen-Chartdaten finden.


Vom Neuling zum Experten: Prädiktive Preispfade
Fibonacci-Levels bieten einen praktischen Rahmen, der von den Märkten oft beachtet wird und Preiszonen aufzeigt, in denen Reaktionen wahrscheinlicher sind. In diesem Artikel erstellen wir einen Expert Advisor, der die Logik des Fibonacci-Retracements anwendet, um wahrscheinliche künftige Bewegungen zu antizipieren und Rücksetzer mit schwebenden Aufträgen zu handeln. Erkunden Sie den gesamten Arbeitsablauf – von der Umkehr-Erkennung über die Pegelaufzeichnung und Risikokontrolle bis hin zur Ausführung.

Entwicklung eines Replay Systems (Teil 46): Chart Trade Projekt (V)
Sind Sie es leid, Zeit mit der Suche nach genau der Datei zu verschwenden, die Ihre Anwendung zum Funktionieren braucht? Wie wäre es, alles in die ausführbare Datei aufzunehmen? Auf diese Weise müssen Sie nicht nach den Dingen suchen. Ich weiß, dass viele Menschen diese Form der Verteilung und Speicherung nutzen, aber es gibt einen viel geeigneteren Weg. Zumindest was die Verteilung von ausführbaren Dateien und deren Speicherung betrifft. Die hier vorgestellte Methode kann sehr nützlich sein, da Sie den MetaTrader 5 selbst als hervorragenden Assistenten verwenden können, ebenso wie MQL5. Außerdem ist es nicht so schwer zu verstehen.


Selbstoptimierende Expert Advisors in MQL5 (Teil 8): Analyse mehrerer Strategien (3) – Gewichtetes Abstimmungsverhalten
In diesem Artikel wird untersucht, wie die Bestimmung der optimalen Anzahl von Strategien in einem Ensemble eine komplexe Aufgabe sein kann, die durch den Einsatz des genetischen Optimierers von MetaTrader 5 leichter zu lösen ist. Die MQL5 Cloud wird auch als Schlüsselressource zur Beschleunigung von Backtests und Optimierung eingesetzt. Alles in allem schafft unsere Diskussion hier die Grundlage für die Entwicklung statistischer Modelle zur Bewertung und Verbesserung von Handelsstrategien auf der Grundlage unserer ersten Ensemble-Ergebnisse.

Algorithmus für künstliche elektrische Felder (AEFA)
In diesem Artikel wird ein Algorithmus für ein künstliches elektrisches Feld (AEFA) vorgestellt, der durch das Coulombsche Gesetz der elektrostatischen Kraft inspiriert ist. Der Algorithmus simuliert elektrische Phänomene, um komplexe Optimierungsprobleme mit Hilfe geladener Teilchen und ihrer Wechselwirkungen zu lösen. AEFA weist im Zusammenhang mit anderen Algorithmen, die sich auf Naturgesetze beziehen, einzigartige Eigenschaften auf.

Erstellen von einem Trading Administrator Panel in MQL5 (Teil VI): Schnittstelle für mehrere Funktionen (I)
Die Rolle des Handelsadministrators geht über die reine Telegram-Kommunikation hinaus; er kann auch verschiedene Kontrolltätigkeiten ausüben, einschließlich Auftragsmanagement, Positionsverfolgung und Schnittstellenanpassung. In diesem Artikel geben wir praktische Einblicke in die Erweiterung unseres Programms zur Unterstützung mehrerer Funktionalitäten in MQL5. Dieses Update zielt darauf ab, die Beschränkung des aktuellen Admin Panels zu überwinden, das sich in erster Linie auf die Kommunikation konzentriert, und ermöglicht es, ein breiteres Spektrum von Aufgaben zu bewältigen.

Vom Neuling zum Experten: Animierte Nachrichtenüberschrift mit MQL5 (XI) – Korrelation im Nachrichtenhandel
In diesem Beitrag werden wir untersuchen, wie das Konzept der Finanzkorrelation angewendet werden kann, um die Entscheidungseffizienz beim Handel mit mehreren Symbolen während der Ankündigung wichtiger wirtschaftlicher Ereignisse zu verbessern. Der Schwerpunkt liegt dabei auf der Bewältigung des erhöhten Risikos, das durch die erhöhte Volatilität bei der Veröffentlichung von Nachrichten entsteht.


Umstellung auf MQL5 Algo Forge (Teil 3): Verwendung externer Repositories für die eigenen Projekte
Lassen Sie uns untersuchen, wie Sie externen Code aus einem beliebigen Repository im MQL5 Algo Forge Speicher in Ihr eigenes Projekt integrieren können. In diesem Artikel wenden wir uns endlich dieser vielversprechenden, aber auch komplexeren Aufgabe zu: wie man Bibliotheken aus Drittanbieter-Repositories innerhalb von MQL5 Algo Forge praktisch verbindet und verwendet.


Integration von MQL5 mit Datenverarbeitungspaketen (Teil 3): Verbesserte Datenvisualisierung
In diesem Artikel werden wir eine erweiterte Datenvisualisierung durchführen, indem wir über einfache Charts hinausgehen und Funktionen wie Interaktivität, geschichtete Daten und dynamische Elemente einbeziehen, die es Händlern ermöglichen, Trends, Muster und Korrelationen effektiver zu untersuchen.


Entwicklung eines Replay-Systems (Teil 60): Abspielen des Dienstes (I)
Wir haben lange Zeit nur an den Indikatoren gearbeitet, aber jetzt ist es an der Zeit, den Dienst wieder zum Laufen zu bringen und zu sehen, wie das Chart auf der Grundlage der bereitgestellten Daten erstellt wird. Da die ganze Sache jedoch nicht so einfach ist, müssen wir aufmerksam sein, um zu verstehen, was uns erwartet.


Klassische Strategien neu interpretieren (Teil IV): SP500 und US-Staatsanleihen
In dieser Artikelserie analysieren wir klassische Handelsstrategien mit modernen Algorithmen, um festzustellen, ob wir die Strategie mithilfe von KI verbessern können. Im heutigen Artikel greifen wir einen klassischen Ansatz für den Handel mit dem SP500 auf, indem wir seine Beziehung zu den US-Staatsanleihen nutzen.

Resampling-Techniken für die Bewertung von Vorhersagen und Klassifizierungen in MQL5
In diesem Artikel werden wir Methoden zur Bewertung der Modellqualität erforschen und implementieren, die einen einzigen Datensatz sowohl als Trainings- als auch als Validierungssatz verwenden.


Entwicklung eines Replay-Systems (Teil 69): Das richtige Bestimmen der Zeit (II)
Heute werden wir uns ansehen, warum wir die iSpread-Funktion benötigen. Gleichzeitig werden wir verstehen, wie das System uns über die verbleibende Zeit des Balkens informiert, wenn kein einziger Tick dafür verfügbar ist. Der hier dargestellte Inhalt ist ausschließlich für Bildungszwecke bestimmt. Die Anwendung sollte unter keinen Umständen zu einem anderen Zweck als zum Erlernen und Beherrschen der vorgestellten Konzepte verwendet werden.


Klassische Strategien neu interpretieren (Teil VIII): Währungsmärkte und Edelmetalle zum USDCAD
In dieser Artikelserie nehmen wir bekannte Handelsstrategien unter die Lupe, um zu sehen, ob wir sie mithilfe von KI verbessern können. Testen Sie mit uns in der heutigen Diskussion, ob es eine zuverlässige Beziehung zwischen Edelmetallen und Währungen gibt.


Erstellen von selbstoptimierenden Expertenberatern in MQL5 (Teil 7): Handel mit mehreren Periodenlängen gleichzeitig
In dieser Artikelserie haben wir mehrere verschiedene Möglichkeiten zur Ermittlung der besten Periodenlänge für die Verwendung unserer technischen Indikatoren untersucht. Heute werden wir dem Leser zeigen, wie er stattdessen die umgekehrte Logik anwenden kann, d. h., anstatt die beste Periodenlänge auszuwählen, werden wir dem Leser zeigen, wie er alle verfügbaren Periodenlängen effektiv nutzen kann. Dieser Ansatz reduziert die Menge der verworfenen Daten und bietet alternative Anwendungsmöglichkeiten für Algorithmen des maschinellen Lernens, die über die normale Preisvorhersage hinausgehen.


Nutzerdefinierter Indikator: Darstellen von partiellen Eintritts-, Austritts- und Stornogeschäften für Netting-Konten
In diesem Artikel werden wir uns eine nicht standardisierte Methode zur Erstellung eines Indikators in MQL5 ansehen. Anstatt sich auf einen Trend oder ein Chartmuster zu konzentrieren, wird unser Ziel sein, unsere eigenen Positionen zu verwalten, einschließlich partieller Ein- und Ausstiege. Wir werden ausgiebig Gebrauch von dynamischen Matrizen und einigen Handelsfunktionen machen, die sich auf die Handelshistorie und offene Positionen beziehen, um auf dem Chart anzuzeigen, wo diese Geschäfte getätigt wurden.