有关MQL5数据分析和统计的文章


MQL5 中的范畴论 (第 15 部分):函子与图论
本文是以 MQL5 实现范畴论,着眼于函子之系列的续篇,但这次是作为图论和集合之间的桥梁。我们重新审视日历数据,尽管它在策略测试器中存在使用局限,但在相关性的帮助下,可利用函子来预测波动性。


开发回放系统 — 市场模拟(第 25 部分):为下一步做准备
在本文中,我们将会完结开发回放和模拟系统的第一阶段。尊敬的读者,有了这样的成就,我确认该系统已经达到了高级水平,为引入新功能铺平了道路。目标是进一步丰富该系统,将其转变为研究和开发市场分析的强力工具。


开发回放系统(第29部分):EA 交易项目——C_Mouse类(三)
在改进了C_Mouse类之后,我们可以专注于创建一个类,该类旨在为我们的分析创建一个全新的框架。我们不会使用继承或多态性来创建这个新类。相反,我们将改变,或者更好地说,在价格线中添加新的对象。这就是我们在这篇文章中要做的。在下一节中,我们将研究如何更改分析。所有这些都将在不更改C_Mouse类的代码的情况下完成。实际上,使用继承或多态性会更容易实现这一点。然而,还有其他方法可以达到同样的结果。



分析交易所价格的二进制代码(第一部分):技术分析的新视角
本文提出了一种基于将价格波动转换为二进制代码的技术分析创新方法。作者展示了市场行为的各个方面——从简单的价格波动到复杂形态——如何被编码为一系列的0和1。


数据科学和机器学习(第 37 部分):利用烛条形态和人工智能战胜市场
蜡条形态有助于交易者理解市场心理,并辨别金融市场趋势,令交易决策更加明智,从而带来更佳成果。在本文中,将探讨如何利用蜡条形态与 AI 模型,达成最优交易绩效。


种群优化算法:二进制遗传算法(BGA)。第 I 部分
在本文中,我们将探讨二进制遗传和其它种群算法中所用的各种方法。我们将见识到算法的主要组成部分,例如选择、交叠和突变,以及它们对优化的影响。此外,我们还将研究数据表示方法,及其对优化结果的影响。


开发回放系统(第 76 部分):新 Chart Trade(三)
在本文中,我们将看看上一篇文章中缺少的 DispatchMessage 代码是如何工作的。我们还会介绍下一篇文章的主题。因此,在继续下一个主题之前,了解这段代码的工作原理非常重要。此处提供的内容仅用于教育目的。在任何情况下,除了学习和掌握所提出的概念外,都不应出于任何目的使用此应用程序。



无政府社会优化(ASO)算法
本文中,我们将了解无政府社会优化(Anarchic Society Optimization,ASO)算法,并探讨一个基于无政府社会(一个摆脱中央权力和各种等级制度的异常社会交互系统)中参与者非理性与冒险行为的算法是如何能够探索解空间并避免陷入局部最优陷阱的。本文提出了一种适用于连续问题和离散问题的统一ASO结构。

基于Python和MQL5的特征工程(第二部分):价格角度
在MQL5论坛上,有许多帖子询问如何计算价格变化的斜率。本文将展示一种计算任意交易市场中价格变化所形成角度的可行方法。此外,我们还将探讨为这项新特征工程投入额外精力和时间是否值得。我们将研究价格斜率是否能在预测M1时间框架下的USDZAR货币对时,提高我们人工智能(AI)模型的准确性。


因果推断中的时间序列聚类
在机器学习中,聚类算法是重要的无监督学习算法,它们可以将原始数据划分为具有相似观测值的组。利用这些组,可以分析特定聚类的市场情况,使用新数据寻找最稳定的聚类,并进行因果推断。本文提出了一种在Python中进行时间序列聚类的原创方法。


开发回放系统(第31部分):EA交易项目——C_Mouse类(五)
我们需要一个计时器,它可以显示距离回放/模拟运行结束还有多少时间。乍一看,这可能是一个简单快捷的解决方案。许多人只是尝试适应并使用交易服务器使用的相同系统。但有一件事是很多人在考虑这个解决方案时没有考虑的:对于回放,甚至更多的是模拟,时钟的工作方式不同。所有这些都使创建这样一个系统变得复杂。


您应当知道的 MQL5 向导技术(第 25 部分):多时间帧测试和交易
默认情况下,由于组装类中使用了 MQL5 代码架构,故基于多时间帧策略,且由向导组装的智能系统无法进行测试。我们探索一种绕过该限制的方式,看看搭配二次移动平均线的情况下,研究运用多时间帧策略的可能性。


动物迁徙优化(AMO)算法
本文介绍了AMO算法,该算法通过模拟动物的季节性迁徙来寻找适合生存和繁殖的最优条件。AMO的主要特点包括使用拓扑邻域和概率更新机制,使得其易于实现,并且能够灵活应用于各种优化任务。



使用MQL5中的动态时间规整进行模式识别
在本文中,我们探讨了动态时间规整(Dynamic Time Warping,DTW)作为识别金融时间序列中预测模式的一种方法。我们将深入了解其工作原理,并在纯MQL5语言中展示其实现方法。

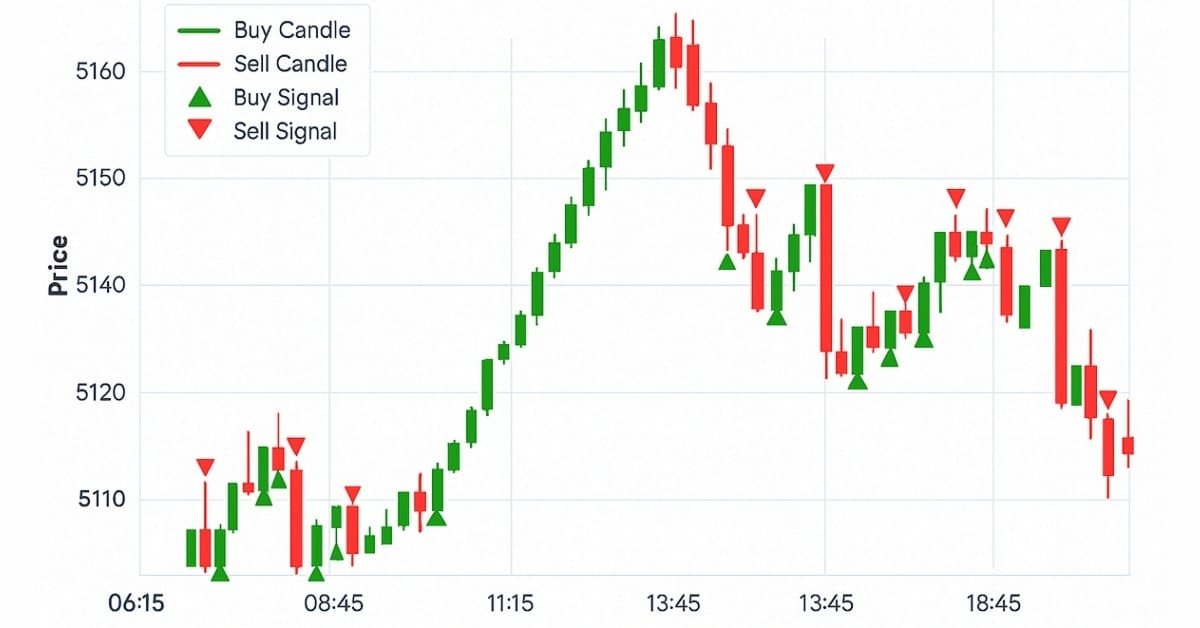
价格行为分析工具包开发(第 32 部分):基于 Python 的 K 线识别引擎(二)—— 使用 TA-Lib 进行检测
本文中,我们已从在 Python 中手动编写 K 线形态检测代码,转向使用 TA-Lib 库,该库可识别六十余种不同的K线形态。这些形态能为预判市场潜在反转与趋势延续提供极具价值的参考。下面继续详细说明。



开发回放系统 — 市场模拟(第 28 部分):智能交易系统项目 — C_Mouse 类 (II)
当人们开始创建第一个拥有计算能力的系统时,一切都需要工程师的参与,他们必须非常熟知该项目。我们谈论的是计算机技术的曙光,那个时代甚至没有用于编程的终端。随着它的发展,越来越多的人对能够创造一些东西感兴趣,涌现出新的思路和编程方式,取代了旧式风格的改变连接器位置。这就是第一个终端出现的时刻。


接受者操作特征(ROC)曲线入门
ROC 曲线是用于评估分类器性能的图形工具。尽管 ROC 图形相对简单,但在实践中使用它们时,仍存在一些常见的误解和误区。本文旨在为那些希望理解分类器性能评估的交易者提供一份关于 ROC 图形的入门介绍。


数据科学和机器学习(第 19 部分):利用 AdaBoost 为您的 AI 模型增压
AdaBoost,一个强力的提升算法,设计用于提升 AI 模型的性能。AdaBoost 是 Adaptive Boosting 的缩写,是一种复杂的融合学习技术,可无缝集成较弱的学习器,增强它们的集体预测强度。




MQL5 中的范畴论 (第 9 部分):幺半群(Monoid)— 动作
本文是以 MQL5 实现范畴论系列的延续。 在这里,我们继续将“幺半群 — 动作”当为幺半群变换的一种手段,如上一篇文章所涵盖的内容,从而增加了应用。

开发回放系统(第 45 部分):Chart Trade 项目(四)
本文的主要目的是介绍和解释 C_ChartFloatingRAD 类。我们有一个 Chart Trade 指标,它的工作方式非常有趣。您可能已经注意到了,图表上的对象数量仍然很少,但我们却获得了预期的功能。指标中的数值是可以编辑的。问题是,这怎么可能呢?这篇文章将使答案变得更加清晰。


斐波那契(Fibonacci)数列在外汇交易中的应用(第一部分):探究价格与时间的关系
市场如何遵循基于斐波那契数列的关系?在斐波那契数列中,每个后续数字都等于前两个数字之和(1, 1, 2, 3, 5, 8, 13, 21……),该数列不仅描述了兔子种群的增长情况。我们将考虑毕达哥拉斯的假设,即世间万物都遵循某种数字关系……


开发回放系统 — 市场模拟(第 26 部分):智能交易系统项目 — C_Terminal 类
现在,我们可以开始创建回放/模拟系统的智能系统。不过,我们需要改进一些东西,并非敷衍了事。尽管如此,我们不应被最初的复杂性所吓倒。重要的是从某处开始,否则我们最终只会空想一项任务的难度,甚至没有尝试去克服它。这就是编程的全部意义:通过学习、测试和广泛的研究来攻克障碍。


大气云模型优化(ACMO):理论
本文致力于介绍一种元启发式算法——大气云模型优化(ACMO)算法,该算法通过模拟云层的行为来解决优化问题。该算法利用云层的生成、移动和传播的原理,适应解空间中的“天气条件”。本文揭示了该算法如何通过气象模拟在复杂的可能性空间中找到最优解,并详细描述了ACMO运行的各个阶段,包括“天空”准备、云层的生成、云层的移动以及水的集中。



开发回放系统(第 75 部分):新 Chart Trade(二)
在本文中,我们将讨论 C_ChartFloatingRAD 类。这就是 Chart Trade 发挥作用的原因。然而,解释并未就此结束,我们将在下一篇文章中完成它,因为这篇文章的内容相当广泛,需要深入理解。此处提供的内容仅用于教育目的。在任何情况下,除了学习和掌握所提出的概念外,都不应出于任何目的使用此应用程序。


用Python和MQL5进行投资组合优化
本文探讨了使用Python和MQL5结合MetaTrader 5进行高级投资组合优化的技术。文章展示了如何开发用于数据分析、资产配置和交易信号生成的算法,强调了在现代金融管理和风险缓解中数据驱动决策的重要性。

群体优化算法:抵抗陷入局部极值(第一部分)
本文介绍了一个独特的实验,旨在研究群体优化算法在群体多样性较低时有效逃脱局部最小值并达到全局最大值的能力。朝着这个方向努力将进一步了解哪些特定算法可以使用用户设置的坐标作为起点成功地继续搜索,以及哪些因素会影响它们的成功。



您应当知道的 MQL5 向导技术(第 10 部分):非常规 RBM
限制性玻尔兹曼(Boltzmann)机处于基本等级,是一个两层神经网络,擅长通过降维进行无监督分类。我们取其基本原理,并检验如果我们重新设计和训练它,我们是否可以得到一个实用的信号滤波器。