Статьи об анализе данных и статистике в MQL5

Статьи на темы математических моделей и законов вероятности заинтересуют многих трейдеров. Ведь математика положена в основу технических индикаторов, а знание статистики необходимо для анализа результатов торговли и разработки стратегий.
Читайте о нечеткой логике, цифровых фильтрах, рыночном профиле, картах Кохонена, нейронном газе и многих других инструментах, которые могут использованы для торговли.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


MLP (многослойный перцептрон) внутри советника MQL5: Обучение на истории без Python и без файлов весов
Статья показывает, как перенести MLP-фильтр советника GridSurvivor из офлайн-обучения в Python в полностью встроенное обучение в MQL5. Сеть тренируется на истории текущего символа и таймфрейма, периодически переобучается и используется как последний фильтр сигналов. Подход исключает внешние файлы и рассинхрон нормализации, делая советник самодостаточным и воспроизводимым.

Анализ нескольких символов с помощью Python и MQL5 (Часть II): Анализ главных компонентов для оптимизации портфеля
Управление рисками торгового счета является сложной задачей для всех трейдеров. Можем ли мы разработать торговые приложения, которые динамически изучают режимы высокого, среднего и низкого риска для различных символов в MetaTrader 5? Используя PCA, мы получаем лучший контроль над дисперсией портфеля. Я продемонстрирую, как создавать приложения, которые изучают эти три режима риска на основе рыночных данных, полученных из MetaTrader 5.


Создание самооптимизирующихся советников на MQL5 (Часть 11): Введение в основы линейной алгебры
В ходе этого обсуждения мы заложим основу для использования мощных инструментов линейной алгебры, реализованных в API матриц и векторов MQL5. Чтобы умело использовать этот API, нам необходимо хорошо понимать принципы линейной алгебры, лежащие в основе эффективного применения этих методов. Цель этой статьи — дать читателю интуитивное представление о некоторых из наиболее важных правил линейной алгебры, которые нам, как алгоритмическим трейдерам в MQL5, необходимы для начала работы с этой мощной библиотекой.


Роевой оптимизатор с иерархией суброев — Flock by Leader
Мы строим и реализуем в MQL5 алгоритм Flock by Leader: суброи формируются по метрике ARF, лидер определяется по лучшему личному рекорду, а не по положению центроида. Приводим формулы обновления для ролей роя и механизм separation. Класс C_AO_FBL совместим с тестовым стендом и проверен на функциях Hilly, Forest и Megacity в размерностях 10–1000 координат, что упрощает воспроизведение и сравнение.

Создание панели администратора торговли на MQL5 (Часть XI): Современный интерфейс мессенджера в платформе (I)
Сегодня мы будем работать над совершенствованием интерфейса обмена сообщениями на коммуникационной панели и приведем его в соответствие со стандартами современных высокопроизводительных коммуникационных приложений. Для этого мы обновим класс CommunicationsDialog. Все эти обновления мы рассмотрим в деталях, а также наметим следующие шаги в развитии интерфейсов наших программ с использованием MQL5.


Выборочные методы MCMC: Алгоритм выборки по уровням (Slice sampling)
В этой статье исследуется метод выборки по уровням (slice sampling) — адаптивный алгоритм MCMC, который самостоятельно регулирует параметры сэмплирования. Его эффективность продемонстрирована на моделях байесовской линейной и логистической регрессии, а результаты сравниваются с классическими частотными методами.


Статистический арбитраж на основе коинтегрированных акций (Часть 7): Система оценки 2
В данной статье описываются два дополнительных критерия оценки, используемых при отборе корзин акций для торговли в стратегиях возврата к среднему, а точнее — в статистическом арбитраже на основе коинтеграции. Данная статья дополняет предыдущую публикацию, в которой были представлены показатели ликвидности и силы векторов коинтеграции, а также стратегические критерии — временной интервал и период ретроспективы, — за счет включения показателей стабильности векторов коинтеграции и времени возврата к среднему значению (полупериод). В статье приведены результаты бэктеста с применением новых фильтров с комментариями, а также предоставлены файлы, необходимые для его воспроизведения.


Разработка системы репликации (Часть 78): Новый Chart Trade (V)
В данной статье мы рассмотрим, как нужно реализовывать часть кода получателя. Здесь мы реализуем версию советника, чтобы протестировать и узнать, как работает взаимодействие по протоколу. Представленные здесь материалы предназначены только для обучения. Ни в коем случае не рассматривайте его как окончательное приложение, целью которого не является изучение представленных концепций.


Моделирование рынка (Часть 12): Сокеты (VI)
В данной статье мы рассмотрим, как решить некоторые проблемы и вопросы, возникающие при использовании кода, написанного на Python внутри других программ. А если говорить более конкретно, то мы покажем распространенную проблему, возникающую при использовании Excel в связке с MetaTrader 5, хотя для этого общения мы будем использовать Python. Однако у данной реализации есть небольшой недостаток. Это происходит не во всех, а только в некоторых конкретных случаях. Когда это происходит, необходимо понять причину. В сегодняшней статье мы начнем объяснять, как решить эту проблему.


Архитектура системы машинного обучения в MetaTrader5 (Часть 5): Последовательный бутстреппинг— устранение смещения меток и повышение доходности
Последовательный бутстреппинг меняет подход к бутстреп-выборке в финансовом машинном обучении, активно избегая временных перекрытий в метках. Это обеспечивает более независимые обучающие выборки, более точные оценки неопределенности и более надежные торговые модели. В этом практическом руководстве объясняется интуитивная основа метода, пошагово разбирается алгоритм, приводятся оптимизированные паттерны кода для работы с большими массивами данных, а также демонстрируется измеримый прирост эффективности с помощью симуляций и реальных бэктестов.


От одиночного CatBoost к Cross-Fitted Stack в MQL5: ансамбль без утечки будущего и отдельный audit-forward 2026
Статья показывает, как построить stack-ансамбль для MetaTrader 5 без утечки данных между уровнями и расхождений инференса. Реализован purged expanding walk-forward с 72-часовым разрывом, три разнородных CatBoost-классификатора, калибраторы вероятности и размера позиции, а также встраивание 31 модели в советник MQL5. Отдельный аудит 2026 года демонстрирует границы применимости профилей и сравнение с неизменяемой базовой линией.


Разработка системы репликации (Часть 77): Новый Chart Trade (IV)
В этой статье мы расскажем о некоторых деталях и мерах предосторожности, которые следует учитывать при создании протокола связи. Это довольно простые и понятные вещи, так что мы не будем слишком углубляться в эту статью. Но чтобы понять, что произойдет у получателя, нужно разобраться в содержании статьи.


Неопределенность как модель (Часть 2): Зависимости случайных величин — от корреляции до копул
Во второй части цикла рассматривается математический аппарат многомерных случайных величин, необходимый для анализа зависимостей и совместного поведения рыночных активов. Описываются функции совместного распределения, понятия маржинальных и условных распределений, а также условия зависимости и независимости величин. Теоретический материал базируется на расширении аналогии вероятности с массой в многомерное пространство. Особое внимание уделено мерам связи: от классической линейной ковариации и корреляции до современных инструментов — копул и взаимной информации Шеннона.


Разработка системы репликации (Часть 62): Нажатие кнопки воспроизведения в сервисе (III)
В данной статье мы начнем решать проблему переизбытка тиков, которые могут влиять на работу приложения при использовании реальных данных. Данный переизбыток часто мешает правильному отсчету времени, необходимому для построения минутного бара в соответствующем окне.

Конструирование признаков для машинного обучения (Часть 2): Реализация дробного дифференцирования с фиксированным окном в MQL5
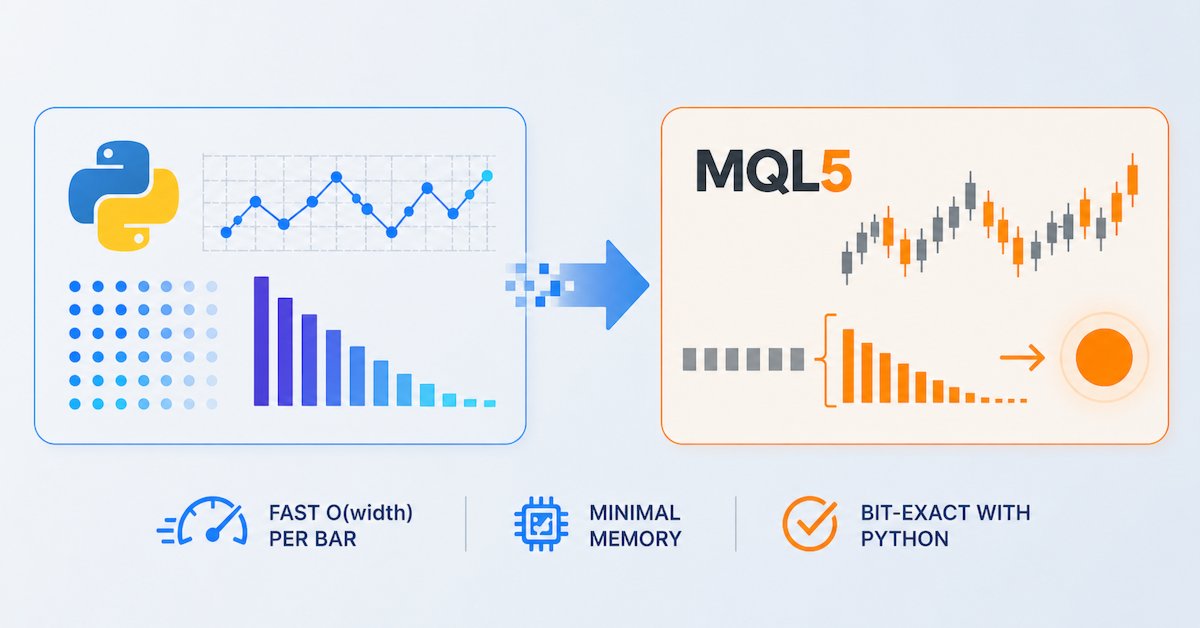
В этой статье представлена готовая к промышленному применению реализация дробного дифференцирования с фиксированной шириной окна на MQL5 для потоков котировок MetaTrader 5 в реальном времени. Мы вводим header-only класс CFFDEngine, целиком реализованный в заголовочном файле, который заранее вычисляет веса без фиксированного ограничения, выполняет обновления за O(width) на бар и избегает выделения памяти на каждом тике. Индикатор FFD.mq5 поддерживает все типы ENUM_APPLIED_PRICE и оптимизацию prev_calculated. Скрипты валидации подтверждают численную эквивалентность стандартному Python-пайплайну frac_diff_ffd.


Моделирование рынка (Часть 18): Первые шаги на SQL (I)
Неважно, какую программу SQL мы будем использовать: MySQL, SQL Server, SQLite, OpenSQL или другую. У всех есть что-то общее, а этот общий элемент — язык SQL. Даже если мы не собираемся использовать WorkBench, можно манипулировать или работать с базой данных непосредственно в MetaEditor или через MQL5 для выполнения действий в MetaTrader 5, но для этого вам понадобятся знания SQL. Итак, здесь мы выучим, как минимум, основы.


Оптимизатор конкурирующего роя — Competitive Swarm Optimizer (CSO)
В данной статье рассматривается Competitive Swarm Optimizer — алгоритм роевой оптимизации, в основе которого лежит предельно простая идея: агенты случайным образом разбиваются на пары, проигравший учится у победителя и притягивается к центру роя. Помимо разбора CSO, в статье представлена модернизация тестового стенда: визуализация работы алгоритмов переведена в 3D - мерное пространство, что позволяет наглядно наблюдать движение популяции на поверхности тестовой функции.


Создание самооптимизирующихся советников на MQL5 (Часть 7): Одновременная торговля на нескольких периодах
В этой серии статей мы рассмотрели несколько различных способов определения наилучшего периода для использования наших технических индикаторов. Сегодня мы покажем, как применить противоположную логику, то есть, вместо выбора единственного наиболее подходящего периода, мы покажем, как эффективно использовать все доступные периоды. Такой подход сокращает объем отбрасываемых данных и предлагает альтернативные варианты использования алгоритмов машинного обучения, выходящие за рамки обычного прогнозирования цен.


Создаем объемные 3D бары на MQL5
Переносим 3D-бары из Python в нативный MQL5: вместо plotly и моста к терминалу — сцена на CCanvas3D и DirectX 11 прямо на графике. Цена, время и тиковый объём раскладываются по трём осям, геометрия собирается вручную из вершин и треугольников, а орбитальная камера на событиях мыши даёт интерактивный осмотр без внешних зависимостей.


Самооптимизирующиеся советники на MQL5 (Часть 12): Построение линейных классификаторов с использованием факторизации матриц
В данной статье рассматривается важная роль факторизации матриц в алгоритмической торговле, в частности в приложениях MQL5. От регрессионных моделей до многоклассовых классификаторов — мы рассмотрим практические примеры, демонстрирующие, насколько легко эти методы можно интегрировать с помощью встроенных функций MQL5. Независимо от того, занимаетесь ли вы прогнозированием направления движения цен или моделированием поведения индикаторов, данное руководство заложит прочную основу для создания интеллектуальных торговых систем с использованием матричных методов.

Разработка инструментария для анализа Price Action (Часть 35): Обучение и развертывание прогнозных моделей
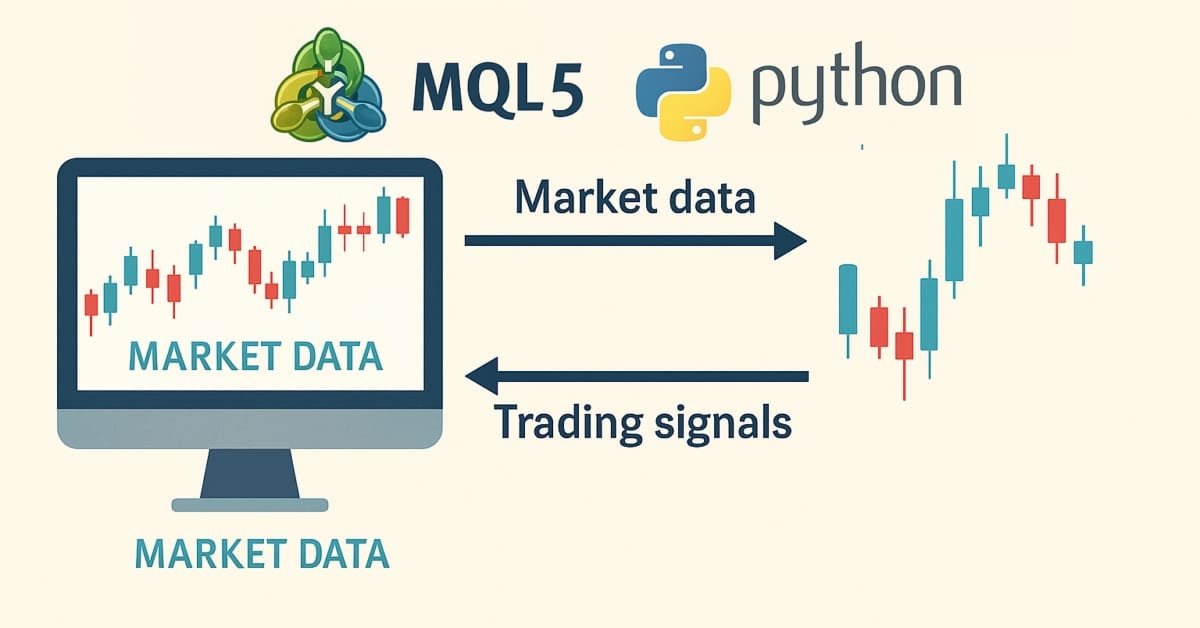
Исторические данные – вовсе не "мусор", а основа любого надежного рыночного анализа. В этой статье мы шаг за шагом пройдем путь от сбора истории до ее использования для обучения прогностической модели, а затем – до развертывания этой модели для прогнозирования цен в реальном времени. Давайте разберемся, как это сделать.


Торговые инструменты на MQL5 (Часть 16): Улучшенное сглаживание методом суперсэмплинга (SSAA) и рендеринг в высоком разрешении
Мы добавляем сглаживание на основе суперсэмплинга и рендеринг высокого разрешения на панель Canvas на MQL5, а затем понижаем дискретизацию до целевого размера. В статье реализованы закругленные прямоугольные заливки и границы, закругленные треугольные стрелки и пользовательская полоса прокрутки с темой оформления для статистических и текстовых панелей. Эти инструменты помогут вам создать более плавные и разборчивые компоненты пользовательского интерфейса в MetaTrader 5.

Разработка инструментария для анализа Price Action (Часть 29): Советник "Boom and Crash Interceptor"
Узнайте, как советник Boom & Crash Interceptor превращает ваши графики в проактивную систему оповещений, выявляющую взрывные движения с помощью быстрого анализа скорости, проверки всплесков волатильности, подтверждения тренда и фильтров пивот-зон. Четкие зеленые стрелки "Boom" и красные "Crash" помогают быстрее принимать решения: этот инструмент отсекает рыночный шум и позволяет эффективнее использовать ценовые всплески. Давайте разберем, как это работает и почему этот инструмент может стать вашим следующим важным преимуществом в торговле.


Разработка инструментария для анализа Price Action (Часть 46): Создание интерактивного советника по уровням коррекции Фибоначчи с интеллектуальной визуализацией на MQL5
Инструменты Фибоначчи – одни из наиболее популярных инструментов технического анализа. В этой статье мы создадим советник Interactive Fibonacci EA, который строит уровни коррекции и расширения, динамически реагирующие на движение цены, выдает алерты в реальном времени, аккуратно оформляет линии и показывает бегущую строку в стиле новостной ленты. Еще одно важное преимущество этого советника – гибкость: вы можете вручную ввести на графике значения максимума (A) и минимума (B) движения, что дает точный контроль над анализируемым рыночным диапазоном.


Неопределённость как модель (Часть 5): Основы регрессии
Практическое введение в регрессионные модели временных рядов: регрессия на константу и парная регрессия при детерминированном, экзогенном и эндогенном регрессорах. Описаны ключевые шаги диагностики, включая анализ остатков и проверку гипотез, необходимые для обоснованных торговых решений. Приложены MQL5‑скрипты для MetaTrader 5, реализующие тесты и графики на реальных данных.


Построение моделей волатильности в MQL5 (Часть II): Реализация моделей GJR-GARCH и TARCH
В статье реализуются GJR-GARCH и TARCH в библиотеке волатильности MQL5 и объясняется, почему учёт асимметрии даёт преимущества по сравнению со стандартными ARCH/GARCH. Рассматриваются формулировка моделей, параметризация и использование через производные классы и скрипты. Читатели получают примеры кода для калибровки и одношагового прогнозирования на реальных данных для управления рисками и диагностики моделей.


Моделирование рынка: Первые шаги на SQL в MQL5 (V)
В предыдущей статье я показал, как следовало действовать для добавления механизма запросов. Это было нужно для того, чтобы внутри кода MQL5 вы могли полноценно использовать SQL и получать результаты при выполнении команды SQL SELECT FROM. Но осталось рассказать последнюю функцию, которую нам необходимо реализовать. Это функция DatabaseReadBind. И, поскольку для правильного понимания требуется чуть более развернутое объяснение, было решено сделать это не в той предыдущей статье, а в сегодняшней. Итак, поскольку тема будет довольно объемной, перейдём сразу к следующему разделу.


Тестер стратегий для Python и MetaTrader 5 (Часть 02): Работа с барами, тиками и реализация встроенных функций в симуляторе
В этой статье мы представим функции, аналогичные тем, которые предоставляет модуль Python–MetaTrader 5, предоставляя симулятору привычный интерфейс и собственный механизм внутренней обработки баров и тиков.


Торговые инструменты MQL5 (Часть 21): Добавление темы в стиле киберпанк в графики регрессии
В этой статье мы улучшаем инструмент построения графиков регрессии в MQL5, добавляя режим темы киберпанка с неоновым свечением, анимацией и голографическими рамками для иммерсивной визуализации. Мы интегрируем переключение тем, динамические фоны со звездами, светящимися контурами и неоновыми точками / линиями, сохраняя при этом совместимость со стандартным режимом. Эта двухтематическая система придает парному анализу футуристическую эстетику, поддерживая обновления и взаимодействия в режиме реального времени для получения полезных торговых выводов.


Разработка системы репликации (Часть 58): Возвращаемся к работе над сервисом
После перерыва в разработке и улучшении сервиса, используемого для репликации/моделирования, сегодня мы возобновляем над ним работу. Теперь, когда мы отказались от использования таких ресурсов, как глобальные переменные терминала, нам придется полностью реструктурировать некоторые его части. Не волнуйтесь, этот процесс будет подробно объяснен, чтобы каждый мог следить за разработкой нашего сервиса.


Моделирование рынка: Первые шаги на SQL в MQL5 (I)
В сегодняшней статье мы начнём изучать использование SQL в коде MQL5. Мы также рассмотрим, как можно создать базу данных. Или, точнее, как создать файл базы данных в SQLite, используя ресурсы или процедуры, включенные в язык MQL5. Мы также увидим, как создать таблицу, а затем как установить связь между таблицами с помощью первичного и внешнего ключей. Всё это, опять же, с использованием MQL5. Мы увидим, как легко создать код, который в будущем можно будет перенести в другие реализации SQL, используя класс, помогающий скрыть созданную реализацию. И, что самое важное, мы увидим, что в разные моменты мы можем столкнуться с риском того, что при использовании SQL что-то пойдет не так. Это происходит так, потому что в коде MQL5 SQL-код всегда будет помещаться внутри строки.

Торговые инструменты на MQL5 (Часть 5): Создание бегущей тикерной строки для мониторинга символов в реальном времени
В данной статье мы разрабатываем бегущую тикерную строку на языке MQL5 для мониторинга в реальном времени нескольких инструментов, отображающую цены Bid, спреды и ежедневные процентные изменения с эффектом прокрутки. Мы реализуем настраиваемые шрифты, цвета и скорость прокрутки, чтобы эффективно выделять движение цен и тренды.


Статистический арбитраж на основе коинтегрированных акций (Часть 8): Сравнение собственных векторов на скользящих окнах для ребалансировки портфеля
В этой статье предлагается использовать сравнение собственных векторов со скользящим окном для ранней диагностики дисбаланса и ребалансировки портфеля в рамках стратегии статистического арбитража, основанной на возврате к среднему (mean-reversion) и коинтегрированных акциях. Данный метод противопоставляется традиционной валидации с помощью ADF-теста на внутривыборочных и вневыборочных данных (IS/OOS), показывая, что сдвиги собственных векторов могут сигнализировать о необходимости ребалансировки даже в тех случаях, когда IS/OOS ADF всё ещё указывает на стационарность спреда. Хотя этот метод предназначен в первую очередь для мониторинга торговли в реальном времени, в статье делается вывод, что сравнение собственных векторов также может быть интегрировано в систему скоринга — хотя его реальный вклад в эффективность стратегии ещё предстоит проверить.


Алгоритм бактериальной эволюции — Bacterial Evolutionary Algorithm (BEA)
Статья посвящена бактериальному эволюционному алгоритму Нава — Фурухаси (BEA) и его двум ключевым операторам: посегментной бактериальной мутации для локальной оптимизации и горизонтальному переносу генов для обмена удачными фрагментами решений. Мы реализуем BEA в каркасе C_AO как конечный автомат под фиксированный бюджет оценок, тестируем на Hilly, Forest и Megacity и поясняем терминологическую развилку с моделью Нумаоки.


Создание торговой системы (Часть 3): Определение минимального уровня риска для достижения реалистичных целей по прибыли
Конечной целью каждого трейдера является прибыльность, именно поэтому многие устанавливают конкретные цели по прибыли, которых необходимо достичь в течение определенного периода торговли. В этой статье мы будем использовать моделирование методом Монте-Карло, чтобы определить оптимальный процент риска на сделку, необходимый для достижения торговых целей. Полученные результаты помогут трейдерам оценить, являются ли их целевые показатели прибыли реалистичными или чрезмерно амбициозными. Наконец, мы обсудим, какие параметры можно скорректировать, чтобы установить реалистичный уровень риска на сделку, соответствующий торговым целям.


Статистический арбитраж на основе коинтегрированных акций (Часть 10): Обнаружение структурных разрывов
В данной статье представлен тест Чоу для выявления структурных разрывов в зависимостях между парами переменных, а также применение метода кумулятивной суммы квадратов (CUSUM) для мониторинга и раннего выявления структурных разрывов. В статье объявление о партнерстве между Nvidia и Intel и заявление правительства США о введении внешнеторговых пошлин приводятся в качестве примеров, иллюстрирующих, соответственно, инверсию наклона и сдвиг пересечения. Предоставляются скрипты на Python для всех тестов.


Алгоритм андского кондора — Andean Condor Algorithm (ACA)
В статье реализован Andean Condor Algorithm (ACA) для MQL5 — компактный оптимизатор с многомасштабным оператором интенсификации. Выявлен эффект значимого роста качества при малой популяции: одна корректировка настроек выводит его в топ-45 — и за этим стоит характерная особенность алгоритма, о которой стоит знать. Материал даёт готовый код и практические ориентиры по применению.


Моделирование рынка (Часть 05): Создание класса C_Orders (II)
В данной статье я расскажу, как Chart Trade вместе с советником будет обрабатывать запрос на закрытие всех открытых позиций пользователя. Звучит просто, но есть несколько осложняющих моментов, и нужно знать, как управлять ими.


Тестер стратегий для Python и MetaTrader 5 (Часть 04): Основы работы тестера
В этой увлекательной статье мы создадим своего первого торгового робота в симуляторе и запустим тестирование стратегии, напоминающее работу тестера стратегий MetaTrader 5, а затем сравним результат, полученный в пользовательской симуляции, с результатом в нашем любимом терминале.


Создание пользовательских индикаторов в MQL5 (Часть 11): Улучшение футпринт-графика с помощью слоёв рыночной структуры и ордер-флоу
В статье MQL5-индикатор футпринт-графика расширяется слоями рыночной структуры и ордер-флоу: барами объёмного профиля, точкой контроля (Point of Control, POC), подсветкой зоны стоимости (value area), выявлением последовательных дисбалансов, зонами поглощения, а также маркерами single print (одиночных принтов) и unfinished business (незавершённой аукционной отработки экстремума). Мы расширим структуры данных бара, добавим функции для POC/зоны стоимости, дисбаланса и поглощения, а также построим конвейер отрисовки с фиксированным порядком слоёв. Вы получите готовые входные параметры, метаданные и утилиты отрисовки для интеграции и настройки этих слоёв в индикаторе.