Artigos sobre programação na linguagem MQL5

Leia os artigos publicados aqui para aprender MQL5, a linguagem das estratégias de negociação. A maioria desses artigos foi escrita por vocês, membros da MQL5.community. Todos eles estão divididos em categorias para encontrar respostas rápidas relacionadas a aspectos específicos da programação: "Integração", "Testador", "Estratégias de negociação" e muito mais.
Acompanhe as novas publicações e participe de suas discussões no Fórum!
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Recursos do Assistente MQL5 que você precisa conhecer (Parte 64): Uso de padrões dos canais DeMarker e Envelopes com kernel de ruído branco
O oscilador DeMarker (DeMarker Oscillator) e o Envelopes são ferramentas que identificam o momentum e os níveis de suporte/resistência e podem ser combinadas no desenvolvimento de um EA. No artigo anterior, apresentamos esses dois indicadores. Agora, acrescentaremos machine learning a essa combinação. Utilizamos uma rede neural recorrente que aplica um kernel de ruído branco (white-noise kernel) para processar os sinais vetorizados desses dois indicadores. Essa lógica é implementada em um arquivo personalizado da classe de sinais (signal class), que interage com o Assistente MQL5 para criar o EA.

Recursos do Assistente MQL5 que você precisa conhecer (Parte 63): Uso de padrões dos canais DeMarker e Envelopes
O oscilador DeMarker (DeMarker Oscillator) e o Envelopes são ferramentas que identificam o momentum e os níveis de suporte/resistência e podem ser combinadas no desenvolvimento de um EA. Por isso, analisamos cada padrão separadamente para determinar o que pode ser útil e o que, potencialmente, deve ser evitado. Como sempre, usamos um EA criado no Assistente, juntamente com as funções de padrões integradas à classe de sinais do EA (Expert Signal).


Ferramentas de negociação em MQL5 (Parte 2): Aprimorando o assistente de negociação interativo com visualização dinâmican
Neste artigo, vamos atualizar nossa ferramenta Trade Assistant, adicionando um painel arrastável e efeitos ao passar o cursor do mouse para tornar a interface mais intuitiva e responsiva. Também vamos aprimorar a validação das configurações das ordens em tempo real, garantindo que os parâmetros de negociação sejam definidos com precisão em relação aos preços de mercado. Além disso, testaremos essas melhorias com dados históricos para confirmar sua confiabilidade.

Ferramentas de negociação em MQL5 (Parte 1): Assistente visual interativo para ordens pendentes
Neste artigo, apresentamos o desenvolvimento da ferramenta interativa Trade Assistant Tool em MQL5, criada para simplificar o envio de ordens pendentes no mercado Forex. Descrevemos a concepção da ferramenta, com atenção especial a uma interface gráfica intuitiva que permite definir visualmente no gráfico os níveis de entrada, Stop Loss e Take Profit. Além disso, detalhamos a implementação em MQL5 e os testes com dados históricos para confirmar a confiabilidade da ferramenta, estabelecendo a base para a inclusão de recursos mais avançados nas próximas partes da série.

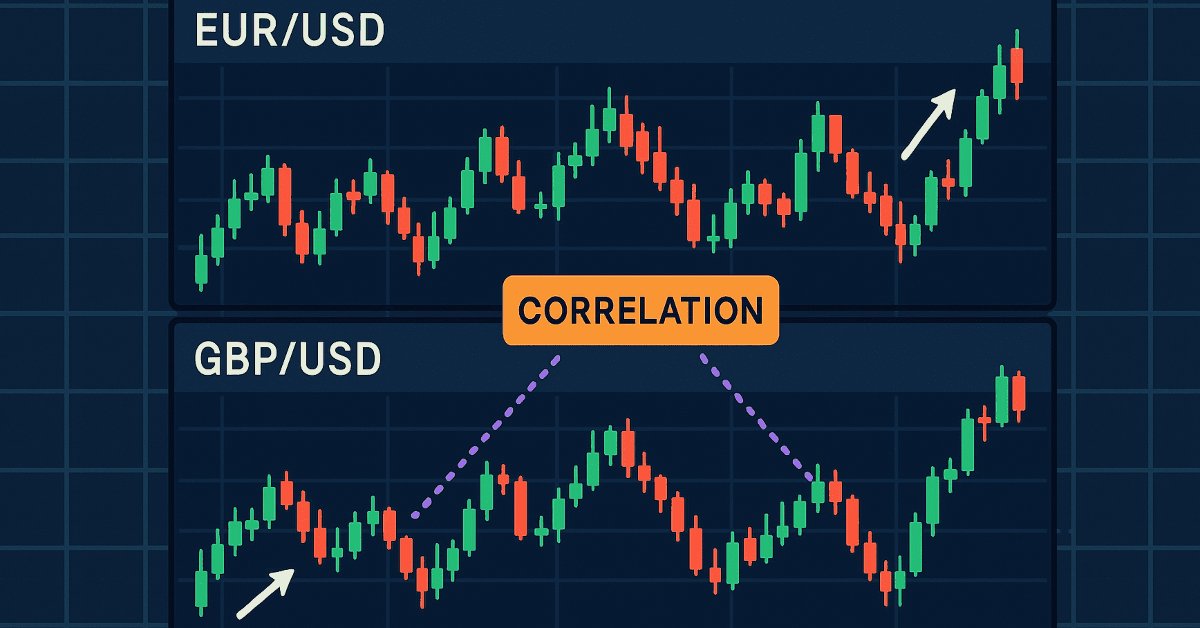
Desenvolvimento do Kit de Ferramentas de Análise de Price Action (Parte 20): Fluxo Externo (IV) — Correlation Pathfinder
O Correlation Pathfinder oferece uma nova abordagem para compreender a dinâmica dos pares de moedas como parte da Série de Desenvolvimento do Kit de Ferramentas de Análise de Price Action. Essa ferramenta automatiza a coleta e a análise de dados, fornecendo insights sobre como pares como EUR/USD e GBP/USD interagem. Aprimore sua estratégia de trading com informações práticas e em tempo real que ajudam você a gerenciar riscos e identificar oportunidades com mais eficiência.


Redes neurais no trading: Integração da teoria do caos à previsão de séries temporais (Conclusão)
Continuamos integrando aos modelos de trading os métodos propostos pelos autores do framework Attraos. Vale lembrar que esse framework utiliza conceitos da teoria do caos para resolver tarefas de previsão de séries temporais, interpretando-as como projeções de sistemas dinâmicos caóticos multidimensionais.


Redes neurais no trading: agregação do movimento ao longo do tempo (Conclusão)
Apresentamos o framework TMA, um sistema inteligente capaz de prever a dinâmica do mercado com precisão suficiente. Neste artigo, reunimos todos os componentes em uma única arquitetura e os transformamos em um agente de trading completo, que analisa o mercado e toma decisões em tempo real.


Integração rápida de um grande modelo de linguagem com o MetaTrader 5 (Parte I): Criando o modelo
O artigo explora uma integração revolucionária entre grandes modelos de linguagem (LLM) e a plataforma de trading MetaTrader 5, na qual a AI não se limita a prever preços, mas toma decisões de negociação de forma autônoma, analisando o contexto do mercado como faria um trader experiente. O autor mostra a diferença fundamental entre os LLM e modelos clássicos de machine learning, como o CatBoost: a capacidade de metacognição e autorreflexão, que permite ao sistema aprender com os próprios erros e aprimorar sua estratégia.


Redes neurais em trading: Agregação temporal do movimento (Componentes principais)
Neste artigo, a teoria encontra a prática. Vamos implementar os principais módulos do framework TMA: MPE e MPA. É aqui que os dados passam a ganhar significado e a atenção cruzada se transforma em uma ferramenta de análise precisa da dinâmica do mercado. Menos operações redundantes, mais eficiência: mais um passo rumo ao trading inteligente de nova geração.


Equipe de agentes de IA com rotação baseada no lucro: a evolução de um sistema de trading vivo em MQL5
Gestão financeira como ecossistema: sete traders de IA, cada um com personalidade e estratégia próprias, em vez de um único algoritmo. Eles competem pelo capital, aprendem com os erros e tomam decisões em conjunto. O artigo apresenta os princípios de funcionamento do sistema Modern RL Trader, no qual o código é dotado de consciência e emoções, dando origem a uma inteligência de trading viva e em constante evolução.


Redes neurais em trading: Agregação Temporal do Movimento (TMA)
O framework TMA oferece uma nova perspectiva sobre a dinâmica do mercado, permitindo que os modelos captem não apenas o estado do mercado, mas também o próprio fluxo do tempo. Sua capacidade de extrair padrões de um fluxo contínuo de dados torna a análise mais profunda e precisa do que nos métodos clássicos. Já a adaptação recorrente transforma esse método em uma ferramenta prática para trabalhar com cotações reais.


Sistema de autoaprendizado por reforço para trading algorítmico em MQL5
Neste artigo, desenvolvemos um sistema multiagente de aprendizado de máquina para trading algorítmico no MetaTrader 5 com base em aprendizado por reforço. O sistema possui uma arquitetura de três níveis: os neurônios de memória armazenam a experiência, os agentes tomam decisões de forma independente e a inteligência coletiva combina essas decisões por meio de votação ponderada. O sistema se aperfeiçoa continuamente por meio de Q-learning, pruning de neurônios ineficientes e redução evolutiva do nível de exploração.


Redes neurais no trading: modelos de refinamento iterativo de previsões (Conclusão)
Apresentamos o framework RAFT, uma poderosa ferramenta para análise e previsão de séries temporais financeiras. Sua arquitetura flexível e otimizada proporciona precisão nas previsões, estabilidade operacional e processamento de dados mais rápido. O RAFT reduz o risco de erros e facilita o desenvolvimento de estratégias de trading eficientes.


Métodos de amostragem MCMC: algoritmo de amostragem por fatias (Slice Sampling)
Neste artigo, estudamos o método de amostragem por fatias (slice sampling), um algoritmo MCMC adaptativo que ajusta automaticamente os parâmetros de amostragem. Sua eficiência é demonstrada em modelos bayesianos de regressão linear e logística, e os resultados são comparados com métodos frequentistas clássicos.


Redes neurais em trading: modelos de refinamento iterativo de previsões (RAFT)
O framework RAFT propõe uma abordagem fundamentalmente diferente para prever a dinâmica do mercado: em vez de produzir uma previsão única, ele refina iterativamente o estado em tempo real. Ao mesmo tempo, leva em conta mudanças locais e globais, mantendo alta precisão mesmo diante de estruturas de preços complexas.


Redes neurais em trading: Percepção adaptativa da dinâmica do mercado (Conclusão)
O artigo dá continuidade à implementação das abordagens do framework STE-FlowNet, que combina processamento multithread com estruturas recorrentes para analisar dados complexos com alta precisão. Os testes realizados confirmaram sua estabilidade e flexibilidade em diferentes cenários. A arquitetura acelera os cálculos e permite modelar com maior profundidade as dependências presentes nas séries temporais. Essa abordagem abre novas possibilidades de aplicação prática no trading e na análise de mercado.


Redes neurais em trading: Modelos de refinamento iterativo de previsões (Componentes principais)
Neste artigo, exploramos a mecânica interna do framework RAFT, uma das abordagens mais precisas e elegantes para a análise de processos dinâmicos. Passo a passo, adaptamos sua ideia de refinamento iterativo às séries temporais financeiras, criando uma base sólida para o desenvolvimento do futuro modelo. O leitor fará uma imersão envolvente na arquitetura, em que cada componente tem seu próprio significado e função.


Modelos matemáticos em estratégias de grade
Neste artigo, veremos como aplicar a matemática às estratégias de grade. Analisaremos os princípios básicos de funcionamento da estratégia, suas vantagens e desvantagens. Você aprenderá a construir uma grade de negociação, definir parâmetros ideais e gerenciar os riscos de forma eficiente.


Tabelas no paradigma MVC em MQL5: colunas configuráveis e ordenáveis
Neste artigo, implementaremos o ajuste da largura das colunas da tabela com o cursor do mouse, a ordenação da tabela pelos dados das colunas e adicionaremos uma nova classe para simplificar a criação de tabelas com base em quaisquer conjuntos de dados.


Redes neurais no trading: percepção adaptativa da dinâmica de mercado (Codificador)
O artigo apresenta uma arquitetura abrangente do codificador STE-FlowNet, que combina memória em pilha, processamento recorrente e um mecanismo de correlação para extrair dependências ocultas do mercado. O artigo mostra como esses módulos são integrados sequencialmente em uma única cadeia computacional, capaz de analisar as séries temporais sob múltiplas perspectivas.


Redes neurais no trading: Percepção adaptativa da dinâmica de mercado (STE-FlowNet)
O framework STE-FlowNet oferece uma nova perspectiva para a análise de dados financeiros, reagindo a eventos reais do mercado, e não a timeframes fixos. Sua arquitetura preserva as dependências locais e temporais, permitindo rastrear até mesmo pequenos impulsos na dinâmica dos preços.


Métodos de amostragem MCMC - Algoritmo de Metropolis-Hastings
O algoritmo de Metropolis-Hastings é um método fundamental de Monte Carlo via cadeias de Markov (MCMC), amplamente utilizado para aproximar distribuições a posteriori na inferência bayesiana. O artigo apresenta os fundamentos teóricos do algoritmo, a implementação da classe MHSampler em MQL5 e exemplos de aplicação com análise das amostras obtidas.


Redes neurais no trading: abordagem semântica baseada em spikes para identificação espaçotemporal (Conclusão)
Em nossa interpretação, a S3CE-Net traduz com eficiência o mercado para a linguagem dos eventos e capta impulsos iniciais que os indicadores tradicionais simplesmente diluem em médias. O STFS mantém a estabilidade do treinamento: o modelo observa os dados sob diferentes perspectivas e não se sobreajusta a anomalias locais. Os blocos SSAM e a implementação em OpenCL proporcionam velocidade e precisão na prática, enquanto a separação entre os modos de treinamento e operação reduz o consumo de recursos em produção.


Algoritmo de estrutura cristalina, Crystal Structure Algorithm (CryStAl)
O artigo apresenta duas versões do Algoritmo de Estrutura Cristalina: a original e a modificada. O Crystal Structure Algorithm (CryStAl), publicado em 2021 e inspirado na física das estruturas cristalinas, foi apresentado como uma meta-heurística parameter-free para otimização global. No entanto, os testes revelaram um problema crítico no algoritmo. O artigo também apresenta a versão modificada CryStAlm, que corrige as principais deficiências da versão original.


Análise da influência dos ciclos solares e lunares sobre os preços das moedas
E se os ciclos lunares e os padrões sazonais influenciarem os mercados cambiais? Este artigo mostra como traduzir conceitos astrológicos para a linguagem da matemática e do machine learning. Criei um sistema em Python com 88 atributos baseados em ciclos astronômicos, treinei o CatBoost com 15 anos de dados do EUR/USD e obtive resultados intrigantes. O código é aberto, os métodos podem ser verificados e as conclusões são inesperadas: a sabedoria antiga encontra o gradient boosting.


Redes neurais em trading: abordagem semântica baseada em spikes para identificação espaço-temporal (Componentes principais)
Neste artigo, analisamos em detalhes a integração do módulo SSAM ao bloco SEW-ResNeXt, mostrando como o framework S3CE-Net permite combinar de forma eficiente a atenção baseada em spikes com blocos residuais. Essa arquitetura proporciona um processamento preciso dos fluxos de dados temporais e espaciais, além de alta estabilidade durante o treinamento. A modularidade e a flexibilidade dos componentes facilitam a expansão do modelo e a reutilização de métodos já validados.


Algoritmo de sistema artificial de circulação coronariana (Artificial Coronary Circulation System, ACCS)
Algoritmo meta-heurístico que simula o crescimento das artérias coronárias do coração humano para resolver problemas de otimização. Utiliza os princípios da angiogênese (crescimento de novos vasos), da bifurcação (ramificação) e da poda de ramos fracos para buscar soluções ótimas em um espaço multidimensional. Os testes de sua eficiência em uma ampla variedade de problemas produziram resultados inesperados.


Mapas auto-organizáveis de Kohonen em um EA MQL5
Os mapas auto-organizáveis de Kohonen transformam o caos dos dados de mercado em um mapa bidimensional estruturado, no qual padrões semelhantes são agrupados. Este artigo apresenta uma implementação completa de SOM em um EA MQL5, com quatrocentos neurônios e treinamento contínuo. Analisamos o algoritmo de busca pela Best Matching Unit, a atualização dos pesos com uma função gaussiana de vizinhança, a integração com efeitos quânticos e a geração de sinais de trading. O código é aberto, a matemática é clara e os resultados podem ser verificados.


Redes neurais em trading: Abordagem semântica baseada em spikes para identificação espaço-temporal (S3CE-Net)
Apresentamos o framework S3CE-Net e seus mecanismos SSAM e STFS, que processam com precisão eventos de spikes levando em conta a causalidade. O modelo é leve, opera em paralelo e é capaz de identificar relações complexas no tempo e no espaço.


Desenvolvemos um gerenciador de terminais (Parte 2): Execução de várias instâncias
Passamos a usar várias instâncias do terminal no servidor, criando um painel de controle simples para iniciá-las e encerrá-las. Agora chegou a hora de ampliar a funcionalidade e avançar para as próximas etapas, implementando recursos mais complexos, como o gerenciamento de várias instâncias, o armazenamento de estado, a integração com a API do MetaTrader 5 e uma interface web com informações completas sobre os terminais.


Redes neurais em trading: Treinamento de modelos spiking profundos (Conclusão)
Neste artigo, apresentamos uma implementação prática do framework SEW ResNet em MQL5, com ênfase em sua aplicação ao trading. O Bottleneck duplo permite analisar simultaneamente fluxos unitários e dependências entre canais, sem perda de gradientes durante o treinamento. Ativações spiking com limiares adaptativos e gates aumentam a robustez ao ruído e a sensibilidade a novas configurações do mercado. O texto apresenta detalhes da implementação e os resultados dos testes.


Desenvolvemos um gerenciador de terminais (Parte 1): Definição do problema
Como garantir um controle prático de vários terminais nos quais os EAs estão operando, inclusive em computadores diferentes? Vamos tentar criar uma interface web para gerenciar a inicialização dos terminais de negociação MetaTrader 5 e visualizar informações detalhadas sobre o funcionamento de cada instância.


Redes neurais em trading: Treinamento de modelos spiking profundos (Integração de spikes)
O artigo apresenta uma implementação prática, em MQL5, dos principais componentes do framework SEW-ResNet. O uso de arrays dinâmicos e mecanismos spiking permite construir a arquitetura do modelo de forma flexível e processar séries temporais financeiras com eficiência. As soluções propostas mostram como o SEW-ResNet pode otimizar os cálculos e melhorar a extração de atributos relevantes.


Algoritmo dos Macacos-Azuis — Blue Monkey (BM) Algorithm
O artigo apresenta uma implementação do algoritmo meta-heurístico Blue Monkey, baseado na modelagem do comportamento social dos macacos-azuis. São abordados os principais mecanismos do algoritmo: a estrutura da população em grupos, a orientação pelos líderes locais e a renovação geracional por meio da substituição dos piores indivíduos adultos pelos melhores filhotes, além da análise dos resultados dos testes.


Desenvolvendo um EA Dinâmico para Múltiplos Pares (Parte 2): Diversificação e Otimização de Portfólio
A Diversificação e Otimização de Portfólio distribui estrategicamente os investimentos entre múltiplos ativos para minimizar o risco, ao mesmo tempo em que seleciona a combinação ideal de ativos para maximizar os retornos com base em métricas de desempenho ajustadas ao risco.


Como criamos a plataforma de trading mais poderosa com Machine Learning: a crônica da evolução do MQL e do MetaTrader com base em arquivos, fóruns e releases
Crônica técnica da evolução do MQL: do MQL/MQL II limitado, passando pelo MQL4 procedural, até o MQL5 orientado a objetos, com compilação nativa, APIs avançadas e um ambiente completo de engenharia. São apresentadas as principais funcionalidades da linguagem e as integrações com Python, OpenCL, ONNX, OpenBLAS, bancos de dados e DirectX, além do AI Assistant baseado em agentes e do Model Context Protocol (MCP), que conecta a AI ao terminal, ao MetaEditor, aos dados de mercado, ao trading e às ferramentas de desenvolvimento. Também são analisadas fontes de arquivo sobre a formação da MetaQuotes/MetaTrader, o lançamento do MQL4.COM e do MQL5.COM, os campeonatos, o Algo Forge e sua influência sobre o ecossistema.

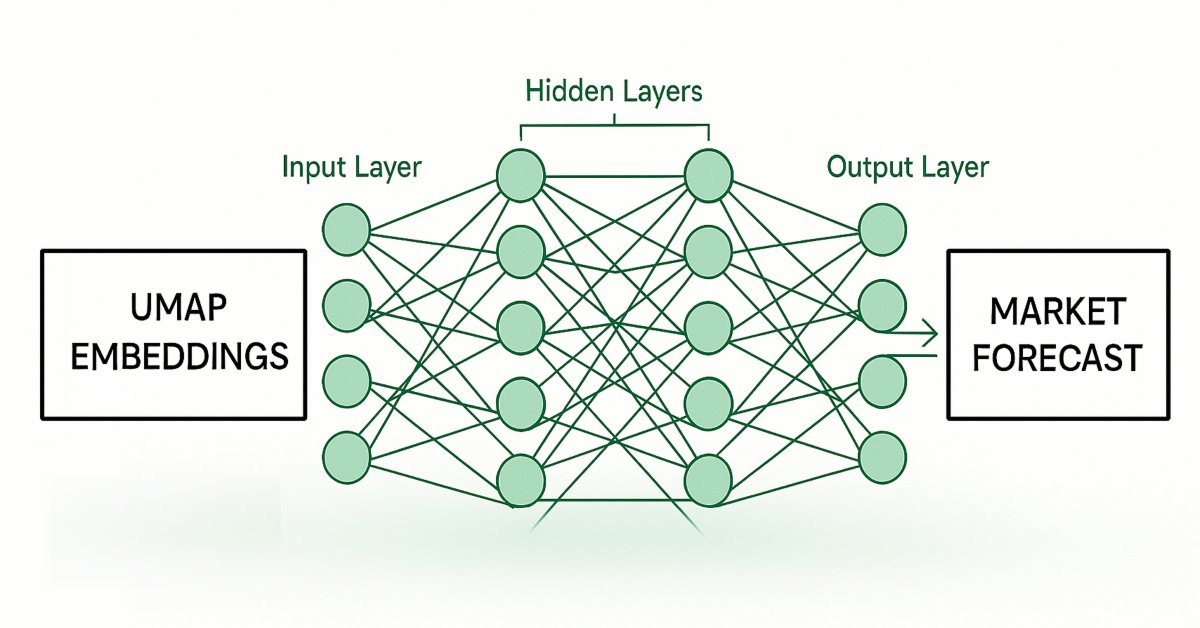
Engenharia de Atributos com Python e MQL5 (Parte IV): Reconhecimento de Padrões de Candlestick com Regressão UMAP
Técnicas de redução de dimensionalidade são amplamente utilizadas para melhorar o desempenho de modelos de machine learning. Vamos discutir uma técnica relativamente nova conhecida como Uniform Manifold Approximation and Projection (UMAP). Essa nova técnica oi desenvolvida explicitamente para superar as limitações de métodos tradicionais que criam artefatos e distorções nos dados. UMAP é uma poderosa técnica de redução de dimensionalidade e nos ajuda a agrupar candlesticks semelhantes de uma maneira nova e eficaz, reduzindo nossas taxas de erro em dados out-of-sample e melhorando nosso desempenho de trading.

Automatizando Estratégias de Trading em MQL5 (Parte 14): Estratégia de Layering de Trades com MACD, RSI e Métodos Estatísticos
Neste artigo, apresentamos uma estratégia de trade layering (escalonamento de posições) que combina os indicadores MACD e RSI com métodos estatísticos para automatizar o trading dinâmico em MQL5. Exploramos a arquitetura dessa abordagem em cascata, detalhamos sua implementação por meio dos principais segmentos de código e orientamos os leitores sobre o backtesting para otimizar o desempenho. Por fim, concluímos destacando o potencial da estratégia e preparando o terreno para melhorias futuras no trading automatizado.


Desenvolvendo uma Estratégia de Pullback: Validação
A etapa de validação de um pullback avança com inclinação das EMAs, limites mínimo e máximo de distância por ATR, janela flexível do gatilho ATR e Walk-Forward Efficiency. As baterias comparam componentes e medem continuidade fora da amostra, dependência exclusiva da gestão. O resultado destaca plataformas paramétricas e critérios práticos para selecionar candidatos e evitar sobreajuste.


Redes neurais em trading: Treinamento de modelos spiking profundos (SEW-ResNet)
Convidamos você a conhecer o framework SEW-ResNet, que permite construir modelos spiking profundos sem problemas de degradação e com controle eficiente dos gradientes. Neste artigo, demonstramos como implementar um neurônio spiking básico e seus algoritmos com MQL5.