MQL5言語での取引システムの自動化に関する記事

多種多様なアイデアを核としたトレーディングシステムに関する記事をご覧ください。統計とロウソク足チャートのパターンをどのように使用するか、どのようにシグナルをフィルタするか、どこでセマフォインディケータを使用するかを学べます。
MQL5ウィザードを使用すれば、プログラミングなしでロボットを作成して、トレーディングのアイデアを素早く確認できます。遺伝的アルゴリズムについて知るためにウィザードを使用してください。
新しい記事を追加

取引の機会を逃しています。
- 無料取引アプリ
- 8千を超えるシグナルをコピー
- 金融ニュースで金融マーケットを探索

MQL5での取引戦略の自動化(第5回):Adaptive Crossover RSI Trading Suite戦略の開発
この記事では、14期間および50期間の移動平均クロスオーバーをシグナルとして使用し、14期間RSIフィルターで確認するAdaptive Crossover RSI Trading Suiteシステムを開発します。本システムには取引日フィルター、注釈付きのシグナル矢印、監視用のリアルタイムダッシュボードが含まれており、このアプローチにより自動取引の精度と適応性が向上します。

MQL5でのカスタム市場レジーム検出システムの構築(第2回):エキスパートアドバイザー
この記事では、第1回で紹介したレジーム検出器を用いて、適応型のエキスパートアドバイザー(EA)、MarketRegimeEAを構築する方法を詳しく解説しています。このEAは、トレンド相場、レンジ相場、またはボラティリティの高い相場に応じて、取引戦略やリスクパラメータを自動的に切り替えます。実用的な最適化、移行時の処理、多時間枠インジケーターも含まれています。


プライスアクション分析ツールキットの開発(第48回):加重バイアスダッシュボードを備えた多時間軸ハーモニー指数
本記事では、「多時間軸ハーモニー指数」を紹介します。これはMetaTrader 5向けの高度なエキスパートアドバイザー(EA)で、複数の時間軸からのトレンドの傾向を加重平均し、EMAによって平滑化したうえで、見やすいチャートパネル型ダッシュボードに表示します。さらに、カスタマイズ可能なアラート機能に加え、強いバイアスの閾値を超えた際には自動で売買シグナルをチャート上に描画します。複数時間軸分析を活用し、市場構造に沿ったエントリーを目指すトレーダーに最適なEAです。


Candlestick Trend Constraintモデルの構築(第5回):通知システム(パート2)
今日は、PythonとTelegram Bot APIと連携して、MQL5のパワーを活用した MetaTrader 5指標通知のための実用的なTelegram統合について説明します。ポイントが見逃がされることがないように、すべてを詳細に説明します。このプロジェクトが終了する頃には、ご自分のプロジェクトに応用できる貴重な洞察を得ることができるでしょう。

MQL5での取引戦略の自動化(第12回):Mitigation Order Blocks (MOB)戦略の実装
本記事では、スマートマネー取引向けにオーダーブロックの自動検出をおこなうMQL5取引システムを構築します。戦略のルールを明確にし、そのロジックをMQL5で実装し、さらに取引を効果的に執行するためにリスク管理も統合します。最後に、システムのパフォーマンスを評価するためにバックテストをおこない、最適な結果を得るための改良を加えます。


ニューラルネットワークが簡単に(第50回):Soft Actor-Critic(モデルの最適化)
前回の記事では、Soft Actor-Criticアルゴリズムを実装しましたが、有益なモデルを訓練することはできませんでした。今回は、先に作成したモデルを最適化し、望ましい結果を得ます。


ニューラルネットワークが簡単に(第70回):閉形式方策改善演算子(CFPI)
この記事では、閉形式の方策改善演算子を使用して、オフラインモードでエージェントの行動を最適化するアルゴリズムを紹介します。


MQL5取引ツールキット(第7回):直近でキャンセルされた予約注文に関する関数で履歴管理EX5ライブラリを拡張
直近でキャンセルされた予約注文を処理する関数に焦点を当て、History Manager EX5ライブラリの最終モジュールの作成を完了する方法を学習します。これにより、MQL5を使用してキャンセルされた予約注文に関連する重要な詳細を効率的に取得して保存するためのツールが提供されます。


ラリー・ウィリアムズの『市場の秘密』(第12回):相場環境に基づくスマッシュデー反転トレード
体系化されたコンテキストの中で、ラリー・ウィリアムズのスマッシュデー反転パターンをMQL5で自動化する方法を解説します。限定された有効期間内でセットアップを検証し、Supertrendを用いた曜日フィルタを備え、エントリーはレベル突破時またはバー確定時のいずれにも対応するエキスパートアドバイザー(EA)を実装します。エントリー方式としては、レベル突破時の即時エントリー、またはローソク足確定後のエントリーに対応しています。また、同時保有ポジション数を1つに制限し、リスクベースまたは固定ロットによるポジションサイジングをサポートします。さらに、段階的な開発手順、バックテスト方法、再現可能な設定も併せて提示します。

MQL5で自己最適化エキスパートアドバイザーを構築する(第4回):動的なポジションサイズ調整
アルゴリズム取引を成功させるには、継続的かつ学際的な学習が必要です。しかし、その可能性は無限であるがゆえに、明確な成果が得られないまま、何年もの努力を費やしてしまうこともあります。こうした課題に対応するため、私たちは徐々に複雑さを導入するフレームワークを提案します。これにより、トレーダーは不確実な結果に対して無限の時間を費やすのではなく、戦略を反復的に洗練させることが可能になります。

取引におけるニューラルネットワーク:状態空間モデル
これまでにレビューしたモデルの多くは、Transformerアーキテクチャに基づいています。ただし、長いシーケンスを処理する場合には非効率的になる可能性があります。この記事では、状態空間モデルに基づく時系列予測の別の方向性について説明します。

リプレイシステムの開発(第27回):エキスパートアドバイザープロジェクト-C_Mouseクラス(I)
この記事では、C_Mouseクラスを実装します。このクラスは、最高水準でプログラミングする能力を提供します。しかし、高水準や低水準のプログラミング言語について語ることは、コードに卑猥な言葉や専門用語を含めることではありません。逆です。高水準プログラミング、低水準プログラミングというのは、他のプログラマーが理解しやすいか、しにくいかという意味です。

知っておくべきMQL5ウィザードのテクニック(第15回):ニュートンの多項式を用いたサポートベクトルマシン
サポートベクトルマシンは、データの次元を増やす効果を調べることで、あらかじめ定義されたクラスに基づいてデータを分類します。これは教師あり学習法で、多次元のデータを扱う可能性を考えるとかなり複雑です。この記事では、2次元データの非常に基本的な実装であるニュートンの多項式が、価格とアクションを分類する際にどのように効率的に実行できるかを検討します。

ニュース取引が簡単に(第2回):リスク管理
この記事では、以前のコードと新しいコードに継承を導入します。効率性を高めるために新しいデータベース設計が実装されます。さらに、取引量計算に取り組むためのリスク管理クラスも作成されます。


取引システムの構築(第1回):定量的なアプローチ
多くのトレーダーは短期的なパフォーマンスに基づいて戦略を評価し、利益を生むシステムであっても早い段階で手放してしまうことがよくあります。しかし、長期的な収益性は、最適化された勝率とリスクリワードレシオ(RRR: Reward-to-Risk Ratio)によって形成されるポジティブな期待値、そして規律あるポジションサイジングに依存しています。これらの原則は、バックテストの結果をもとにPythonでモンテカルロシミュレーションをおこなうことで検証することができ、戦略が時間の経過とともに堅牢であるか、もしくは破綻する可能性が高いかを評価するうえで役立ちます。

市場イベント予測のための因果ネットワーク分析(CNA)とベクトル自己回帰モデルの例
この記事では、MQL5で因果ネットワーク分析(CNA: Causal Network Analysis)とベクトル自己回帰(VAR: Vector Autoregression)デルを使用した高度な取引システムを実装するための包括的なガイドを紹介します。これらの手法の理論的背景をカバーし、取引アルゴリズムにおける主要な機能を詳細に説明し、実装のためのサンプルコードも含んでいます。


リプレイシステムの開発(第47回):Chart Tradeプロジェクト(VI)
ついに、Chart Trade指標はEAと相互作用を開始し、情報をインタラクティブに転送できるようにします。そこで今回は、この指標を改良し、どのEAでも使えるような機能的なものにします。これにより、Chart Trade指標にアクセスし、実際にEAに接続されているかのように操作できるようになります。しかし、以前よりもずっと興味深い方法でそれをおこなうつもりです。


知っておくべきMQL5ウィザードのテクニック(第25回):多時間枠のテストと取引
アセンブリクラスで使用されているMQL5コードアーキテクチャの制限によって、複数の時間枠に基づく戦略は、デフォルトではウィザードで組み立てられたEAではテストできません。今回は、二次移動平均を使用したケーススタディで、複数の時間枠を使用する戦略について、この制限を回避する可能性を探ります。


リプレイシステムの開発(第32回):受注システム(I)
これまで開発してきたものの中で、このシステムが最も複雑であることは、おそらく皆さんもお気づきでしょうし、最終的にはご納得いただけると思います。あとは非常に単純なことですが、取引サーバーの動作をシミュレーションするシステムを作る必要があります。取引サーバーの操作方法を正確に実装する必要性は、当然のことのように思えます。少なくとも言葉ではです。ただし、リプレイ/シミュレーションシステムのユーザーにとって、すべてがシームレスで透明なものとなるようにする必要があります。


MQL5での取引戦略の自動化(第33回):プライスアクションに基づくシャークハーモニックパターンシステムの作成
本記事では、MQL5においてピボットポイントとフィボナッチ比率に基づいて強気、弱気双方のシャークハーモニックパターンを識別し、ユーザーが選択できるカスタムエントリー、ストップロス、テイクプロフィット設定を用いて取引を実行するシャークハーモニックパターンシステムを開発します。また、X-A-B-C-Dパターン構造やエントリーレベルを表示するために、三角形やトレンドラインなどのチャートオブジェクトを使った視覚的フィードバックでトレーダーの洞察力を高めます。


MQL5での取引戦略の自動化(第36回):リテストとインパルスモデルによる需給取引
本記事では、MQL5を用いて、需給(S&D: Supply and Demand)取引システムを構築します。本システムは、レンジ相場による需給ゾーンの特定、インパルスムーブによるゾーンの検証、そしてトレンド確認を伴うリテストでのエントリーをおこないます。さらに、カスタマイズ可能なリスク管理パラメータやトレーリングストップをサポートし、動的なラベルやカラー表示によるゾーンの可視化も実装しています。

MetaTrader 5機械学習の設計図(第3回):トレンドスキャンラベリング法
私たちは、データリーケージを排除するために適切なティックベースバーを用いた堅牢な特徴量設計パイプラインを構築し、さらにメタラベル付きトリプルバリア法によるラベリングという重要な課題を解決してきました。本記事では、その発展的内容として、適応的な予測期間を実現する高度なラベリング手法である「トレンドスキャニング」を取り上げます。理論の解説に続き、トレンドスキャニングによるラベルをメタラベリングと組み合わせることで、従来の移動平均交差戦略を改善する具体例を示します。


リプレイシステムの開発(第38回):道を切り開く(II)
MQL5プログラマーを自認する人の多くは、この記事で概説するような基本的な知識を持っていません。MQL5は多くの人によって限定的なツールだと考えてられていますが、実際の理由は、そのような人たちが必要な知識を持っていないということです。知らないことがあっても恥じることはありません。聞かなかったことを恥じるべきです。MetaTrader 5で指標の複製を強制的に無効にするだけでは、指標とEA間の双方向通信を確保することはできません。まだこれにはほど遠いものの、チャート上でこの指標が重複していないという事実は、私たちに自信を与えてくれます。


ニューラルネットワークが簡単に(第75回):軌道予測モデルのパフォーマンス向上
私たちが作成するモデルはより大きく、より複雑になっています。そのため、訓練だけでなく、運用にもコストがかかります。しかし、決断に要する時間はしばしば重要です。この観点から、品質を損なうことなくモデルのパフォーマンスを最適化する手法を考えてみましょう。


MQL5でのAI搭載取引システムの構築(第2回):ChatGPT統合型アプリケーションのUI開発
本記事では、MQL5でChatGPTを統合したプログラムを開発します。このプログラムでは、第1回で作成したJSON解析フレームワークを活用してOpenAIのAPIにプロンプトを送信し、MetaTrader 5のチャート上に応答を表示します。入力フィールド、送信ボタン、応答表示を備えたダッシュボードを実装し、API通信やテキストの折り返し処理をおこなうことで、ユーザーとのインタラクションを実現します。

ニューラルネットワークが簡単に(第69回):密度に基づく行動方策の支持制約(SPOT)
オフライン学習では、固定されたデータセットを使用するため、環境の多様性をカバーする範囲が制限されます。学習過程において、私たちのエージェントはこのデータセットを超える行動を生成することができます。環境からのフィードバックがなければ、そのような行動の評価が正しいとどうやって確信できるのでしょうか。訓練データセット内のエージェントの方策を維持することは、訓練の信頼性を確保するために重要な要素となります。これが、この記事でお話しする内容です。


Candlestick Trend Constraintモデルの構築(第5回):通知システム(パート3)
本稿ではWhatsAppとMetaTrader 5を統合して通知する方法を紹介します。理解を容易にするためにフローチャートを掲載し、統合におけるセキュリティ対策の重要性について説明します。指標の主な目的は、自動化によって分析を簡素化することであり、特定の条件が満たされたときにユーザーに警告するための通知方法を含むべきです。詳しくは本稿で説明します。


アフリカ水牛最適化(ABO)
この記事では、アフリカ水牛の特異な行動に着想を得て2015年に開発されたメタヒューリスティック手法、アフリカ水牛最適化(ABO)アルゴリズムを紹介します。アルゴリズムの実装プロセスと、複雑な問題の解決におけるその高い効率性について詳しく解説しており、最適化分野における有用なツールであることが示されています。


MQL5での取引戦略の自動化(第40回):カスタムレベルを使ったフィボナッチリトレースメント取引
フィボナッチリトレースメント取引のためのMQL5エキスパートアドバイザー(EA)を構築します。日足の値幅またはルックバック配列を使用して、50%や61.8%といったカスタムレベルをエントリー用に計算し、終値と始値の比較に基づいて強気または弱気のセットアップを判断します。システムは、価格が各レベルをクロスした際に買いまたは売りをトリガーし、各レベルごとに最大取引回数を設定できます。また、新しいフィボナッチ計算時の任意決済、最小利益閾値到達後のポイントベースのトレーリングストップ、値幅に対する割合で設定されるストップロスとテイクプロバッファを備えています。


MQL5での取引戦略の自動化(第43回):適応型線形回帰チャネル戦略
本記事では、ユーザー定義期間にわたって回帰直線と標準偏差チャネルを自動的に計算し、明確なトレンドを確認するために傾きが最小閾値を超えた場合にのみ有効化され、さらに価格がチャネル幅の設定可能な割合を超えてブレイクアウトした際にチャネルを動的に再生成または延長する、適応型リニア回帰チャネルシステムをMQL5で実装します。

ニューラルネットワークが簡単に(第90回):時系列の周波数補間(FITS)
FEDformer法を研究することで、時系列表現の周波数領域への扉を開きました。この新しい記事では、私たちが始めたトピックを続けます。分析をおこなうだけでなく、特定の分野におけるその後の状態を予測することができる手法について考えてみたいと思います。

プライスアクション分析ツールキットの開発(第33回):Candle Range Theory Tool
MetaTrader 5向けのCandle-Range Theoryスイートで、市場の読みをアップグレードできます。これは完全にMQL5ネイティブなソリューションで、ローソク足をリアルタイムのボラティリティ情報に変換します。軽量なCRangePatternライブラリは、各ローソク足の真の値幅を適応型ATRと比較し、確定直後に分類します。CRTインジケーターは、その分類結果をチャート上に鮮明な色分けされた矩形や矢印として表示し、収束の進行、急騰・急落、全レンジ包み込みを瞬時に可視化します。

リプレイシステムの開発(第41回):第2段階(II)の開始
もし、この時点まですべてが正しく思えたとしたら、それはアプリケーションの開発を始めるときに、長期的なことをあまり考えていないということです。時間が経つにつれて、新しいアプリケーションをプログラムする必要はなくなり、それらを連携させるだけで済むようになります。それでは、マウス指標を組み立てる方法を説明しましょう。


ダイナミックスイングアーキテクチャ:スイングから自動売買までの市場構造認識
本記事では、市場のスイングを高精度で捉え、自動売買を実現する完全自動化MQL5システムを紹介します。従来の固定ローソク足数に基づくスイングインジケーターとは異なり、このシステムは進行中の市場構造に動的に適応し、スイングハイおよびスイングローをリアルタイムで検出します。これにより、形成されつつあるトレンドの値動きを的確に捉え、取引機会を逃さず捕捉することが可能です。

プライスアクション分析ツールキットの開発(第32回):Python Candlestick Recognitionエンジン(II) - Ta-Libを用いた検出
本記事では、Pythonでローソク足パターンを手動で検出していた前回の方法から一歩進み、TA-Libを活用した自動検出手法へと移行します。TA-Libは、60種類以上の異なるローソク足パターンを認識できる強力なテクニカル分析ライブラリです。これらのパターンは、市場の反転やトレンド継続の可能性を読み取る上で有用なインサイトを提供します。ぜひ最後までお読みください。

リプレイシステムの開発(第45回):Chart Tradeプロジェクト(IV)
この記事の主な目的は、C_ChartFloatingRADクラスの紹介と説明です。Chart Trade指標は、非常に興味深い方法で機能しています。チャート上のオブジェクトの数はまだ少ないものの、期待通りの機能を実現しています。指標の値は編集可能ですが、その実現方法については疑問が残るかもしれません。この記事を読めば、これらの疑問が解消されるでしょう。

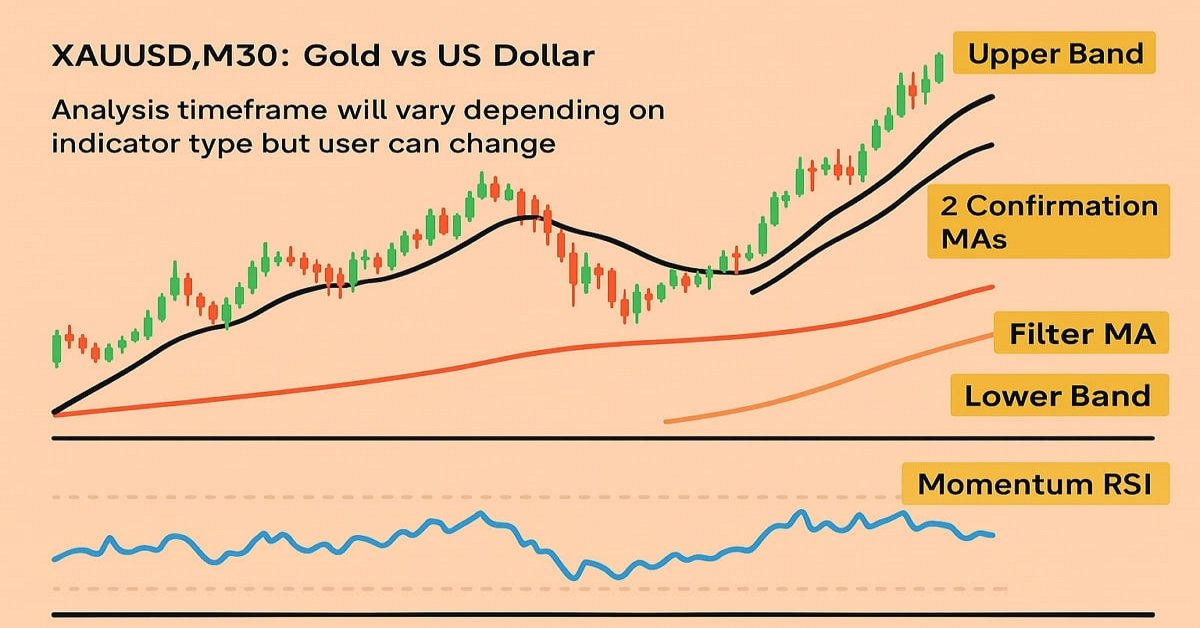
MQL5での取引戦略の自動化(第18回):Envelopes Trend Bounce Scalping - コア基盤とシグナル生成(その1)
本記事では、MQL5でのEnvelopes Trend Bounce Scalpingエキスパートアドバイザー(EA)のコア基盤を構築します。シグナル生成のためにエンベロープやその他のインジケーターを初期化します。また、次回の取引実行に備えてバックテストの設定をおこないます。


平均足を使ったプロフェッショナルな取引システムの構築(第1回):カスタムインジケーターの開発
本記事は、MQL5でカスタムインジケーターを作成するための実践的なスキルとベストプラクティスを解説する、2部構成シリーズの第1回目です。この記事では平均足を題材として、平均足チャートの理論、平均足の計算方法、そしてテクニカル分析への応用を順に紹介します。中心となるのは、完全に機能する平均足インジケーターをゼロから構築するためのステップバイステップガイドであり、各コードの意図を理解できるように丁寧な説明を加えています。この基礎知識は、第2回で取り組む「平均足ロジックを用いたエキスパートアドバイザーの構築」へとつながります。

取引におけるニューラルネットワーク:独立したチャネルへのグローバル情報の注入(InjectTST)
最新のマルチモーダル時系列予測方法のほとんどは、独立チャネルアプローチを使用しています。これにより、同じ時系列の異なるチャネルの自然な依存関係が無視されます。2つのアプローチ(独立チャネルと混合チャネル)を賢く使用することが、モデルのパフォーマンスを向上させる鍵となります。