MQL5言語での取引システムの自動化に関する記事

多種多様なアイデアを核としたトレーディングシステムに関する記事をご覧ください。統計とロウソク足チャートのパターンをどのように使用するか、どのようにシグナルをフィルタするか、どこでセマフォインディケータを使用するかを学べます。
MQL5ウィザードを使用すれば、プログラミングなしでロボットを作成して、トレーディングのアイデアを素早く確認できます。遺伝的アルゴリズムについて知るためにウィザードを使用してください。
新しい記事を追加

取引の機会を逃しています。
- 無料取引アプリ
- 8千を超えるシグナルをコピー
- 金融ニュースで金融マーケットを探索

MQL5での取引戦略の自動化(第16回):ミッドナイトレンジブレイクアウト+Break of Structure (BoS)のプライスアクション
本記事では、MQL5を用いて「ミッドナイトレンジブレイクアウト + Break of Structure (BoS)」戦略を自動化し、ブレイクアウトの検出および取引実行のコードを詳細に解説します。エントリー、ストップ、利益確定のためのリスクパラメータを正確に定義し、実際の取引に活用できるようバックテストおよび最適化もおこないます。


MQL5における取引戦略の自動化(第45回):逆フェアバリューギャップ(IFVG)
本記事では、MQL5において逆フェアバリューギャップ(IFVG, Inverse Fair Value Gap)検出システムを構築します。このシステムは、直近のバーにおける強気/弱気のFVG(フェアバリューギャップ)を最小ギャップサイズフィルターを適用して識別し、価格との相互作用に基づき、その状態をnormal(通常)、mitigated(解消)、inverted(反転)として追跡します(遠側ブレイクによるミティゲーション、再エントリー時のリトレース(押し戻し)、内側から遠側をブレイクしてクローズすることによるインバージョンを含みます)。また、重複は無視し、追跡するFVGの数を制限します。

因果推論における傾向スコア
本稿では、因果推論におけるマッチングについて考察します。マッチングは、データセット内の類似した観測を比較するために使用されます。これは因果関係を正しく判定し、バイアスを取り除くために必要なことです。著者は、訓練されていない新しいデータではより安定する、機械学習に基づく取引システムを構築する際に、これがどのように役立つかを説明しています。傾向スコアは因果推論において中心的な役割を果たし、広く用いられています。


ダイナミックマルチペアEAの形成(第3回):平均回帰とモメンタム戦略
本記事では、ダイナミックマルチペアエキスパートアドバイザー(EA)を構築する旅の第3部として、平均回帰戦略とモメンタム戦略の統合に焦点を当てます。価格の平均からの乖離(Zスコア)を検出して取引に活かす方法や、複数の通貨ペアにおけるモメンタムを測定して取引方向を判断する方法について詳しく解説します。

MQL5で自己最適化エキスパートアドバイザーを構築する(第6回):ストップアウト防止
本日は、勝ちトレードでストップアウトされる回数を最小限に抑えるためのアルゴリズム的手法を探るディスカッションにご参加ください。この問題は非常に難易度が高く、取引コミュニティで見られる多くの提案は、明確で一貫したルールに欠けているのが実情です。私たちはこの課題に対してアルゴリズム的なアプローチを用いることで、トレードの収益性を高め、1回あたりの平均損失を減らすことに成功しました。とはいえ、ストップアウトを完全に排除するには、まださらなる改良が必要です。私たちの解決策は、それには至らないものの、誰にとっても試す価値のある良い第一歩です。


雲モデル最適化(ACMO):理論
この記事は、最適化問題を解決するために雲の挙動をシミュレートするメタヒューリスティックな雲モデル最適化(ACMO: Atmosphere Clouds Model Optimization)アルゴリズムについて解説します。このアルゴリズムは、雲の生成、移動、拡散といった自然現象の原理を用いて、解空間内の「気象条件」に適応します。この記事では、ACMOの気象的なシミュレーションが、複雑な可能性空間の中でどのようにして最適解を導き出すかを明らかにし、「空」の準備、雲の生成、雲の移動、そして雨の集約といった各ステップを詳しく説明します。

ニューラルネットワークが簡単に(第97回):MSFformerによるモデルの訓練
さまざまなモデルアーキテクチャの設計を検討する際、モデルの訓練プロセスには十分な注意が払われないことがよくあります。この記事では、そのギャップを埋めることを目指します。

知っておくべきMQL5ウィザードのテクニック(第57回):移動平均とストキャスティクスを用いた教師あり学習
移動平均線やストキャスティクスは非常に一般的なテクニカル指標ですが、その「遅行性」のために一部のトレーダーから敬遠されがちです。この3部構成のミニシリーズでは、機械学習の3つの主要なアプローチを軸に、この偏見が本当に正当なものなのか、それとも実はこれらの指標に優位性が隠れているのかを検証していきます。検証には、ウィザードで組み立てられたエキスパートアドバイザー(EA)を用います。


MQL5での取引戦略の自動化(第34回):R²適合度を用いたトレンドラインブレイクアウトシステム
本記事では、スイングポイントを用いてサポートおよびレジスタンスのトレンドラインを特定し、R²(決定係数)による適合度と角度制約で検証することで、ブレイクアウト取引を自動化するMQL5によるトレンドラインブレイクアウトシステムを構築します。本システムでは、指定したルックバック期間内のスイングハイとスイングローを検出し、一定数以上のタッチポイントを持つトレンドラインを生成します。その後、R²指標および角度制約を用いてトレンドラインの信頼性を評価し、取引に使用可能かを判定します。


ラリー・ウィリアムズの『市場の秘密』(第2回):市場構造取引システムの自動化
MQL5でラリー・ウィリアムズの市場構造の概念を自動化する方法を学びます。スイングポイントを読み取り、売買シグナルを生成し、リスクを管理し、動的なトレーリングストップ戦略を適用する完全なエキスパートアドバイザー(EA)を構築します。

DoEasyライブラリでの価格(第61部): 銘柄ティックシリーズのコレクション
プログラムでは作業に異なる銘柄を使用する可能性があるため、それぞれに個別のリストを作成する必要があります。本稿では、そのようなリストを組み合わせてティックデータコレクションにします。実際、これは、CObjectクラスのインスタンスへのポインタの動的配列のクラスおよび標準ライブラリの子孫に基づく通常のリストになります。


リプレイシステムの開発(第58回):サービスへの復帰
リプレイ/シミュレーターサービスの開発と改良を一時中断していましたが、再開することにしました。ターミナルグローバルのようなリソースの使用をやめたため、いくつかの部分を完全に再構築しなければなりません。ご心配なく。このプロセスを詳細に説明することで、誰もが私たちのサービスの進展についていけるようにします。

MQL5取引ツールキット(第8回):コードベースにHistory Manager EX5ライブラリを実装して使用する方法
MetaTrader 5口座の取引履歴を処理するために、MQL5ソースコード内で「History Manager EX5」ライブラリを簡単にインポートして活用する方法を、本連載の最終回となるこの記事で解説します。MQL5ではシンプルな1行の関数呼び出しで、取引データの管理や分析を効率的におこなうことが可能です。さらに、取引履歴の分析スクリプトを複数作成する方法や、実用的なユースケースとして、価格ベースのエキスパートアドバイザー(EA)の開発方法についても学んでいきます。このEAは、価格データとHistory Manager EX5ライブラリを活用し、過去のクローズ済み取引に基づいて取引判断をおこない、取引量の調整やリカバリーストラテジーの実装をおこないます。

ニューラルネットワークが簡単に(第67回):過去の経験を活かした新しい課題の解決
この記事では、訓練セットにデータを収集する方法について引き続き説明します。明らかに、学習プロセスには環境との絶え間ない相互作用が必要です。しかし、状況はさまざまです。


プライスアクション分析ツールキットの開発(第39回):MQL5でBOSとChoCHの検出を自動化する
本記事では、フラクタルピボットを実用的な市場構造シグナルへ変換する、コンパクトなMQL5システム「Fractal Reaction System」を紹介します。リペイントを回避するために確定バーのロジックを用い、EAはChoCH (Change-of-Character)警告を検出し、BOS (Break-of-Structure)を確定させ、永続的なチャートオブジェクトを描画し、すべての確定イベントをログ出力してアラート(デスクトップ、モバイル、サウンド)します。アルゴリズム設計、実装上の注意点、テスト結果、そしてEAコード全文を順に解説し、読者ご自身でコンパイル、テスト、展開できるようにします。


取引戦略の開発:出来高制限アプローチの使用
テクニカル分析の世界では、価格がしばしば中心的な役割を果たします。トレーダーはサポートやレジスタンス、パターンを綿密に描きますが、多くの場合、これらの動きを駆動する重要な力である「出来高」を見落としています。本記事では、新しい出来高分析のアプローチであるVolume Boundaryインジケーターについて解説します。この指標は、バタフライ曲線やトリプルサイン曲線といった高度な平滑化関数を用いることで変換をおこない、より明確な解釈と体系的な取引戦略の構築を可能にします。


予測による三角裁定取引
この記事では、三角裁定を簡略化し、市場に慣れていない方でも、予測や専用ソフトを使用してより賢く通貨を取引する方法をご紹介します。専門知識を駆使して取引する準備はできていますか?

リプレイシステムの開発 - 市場シミュレーション(第8回):指標のロック
この記事では、MQL5言語を使用しながら指標をロックする方法を見ていきます。非常に興味深く素晴らしい方法でそれをおこないます。

ニューラルネットワークが簡単に(第61回):オフライン強化学習における楽観論の問題
オフライン訓練では、訓練サンプルデータに基づいてエージェントの方策を最適化します。その結果、エージェントは自分の行動に自信を持つことができます。しかし、そのような楽観論は必ずしも正当化されるとは限らず、模型の操作中にリスクを増大させる可能性があります。今日は、こうしたリスクを軽減するための方法の1つを紹介しましょう。

MQL5入門(第10回):MQL5の組み込みインジケーターの操作に関する初心者向けガイド
この記事では、プロジェクトベースのアプローチを使用してRSIベースのエキスパートアドバイザー(EA)を作成する方法に焦点を当て、MQL5の組み込みインジケーターの活用方法を紹介します。RSI値を取得して活用し、流動性スイープに対応し、チャートオブジェクトを使用して取引の視覚化を強化する方法を学びます。さらに、パーセンテージベースのリスク設定、リスク報酬比率の実装、利益確保のためのリスク修正など、効果的なリスク管理についても解説します。

MetaTrader 5のPythonでMQL5のような取引クラスを構築する
MetaTrader 5のPythonパッケージは、Python言語でMetaTrader 5プラットフォーム用の取引アプリケーションを構築する簡単な方法を提供しますが、強力で有用なツールである一方で、アルゴリズム取引ソリューションを作成する際にはMQL5プログラミング言語ほど容易ではありません。本記事では、MQL5で提供されているものに類似した取引クラスを構築し、類似した構文を作成することで、MQL5と同様にPythonで自動売買ロボットをより簡単に作成できるようにします。


MQL5の圏論(第18回):ナチュラリティスクエア(自然性の四角形)
この記事では、圏論の重要な柱である自然変換を紹介します。一見複雑に見える定義に注目し、次に本連載の「糧」であるボラティリティ予測について例と応用を掘り下げていきます。


知っておくべきMQL5ウィザードのテクニック(第10回):型破りなRBM
制限ボルツマンマシン(Restrictive Boltzmann Machine、RBM)は、基本的なレベルでは、次元削減による教師なし分類に長けた2層のニューラルネットワークです。その基本原理を採用し、常識にとらわれない方法で設計し直して訓練すれば有用なシグナルフィルタが得られるかどうかを検証します。

チャート上で取引を視覚化する(第1回):分析期間の選択
ここでは、取引エントリを分析するために取引の印刷画面のアンロードを簡素化するスクリプトをゼロから開発します。単一の取引に関するすべての必要な情報は、異なる時間枠を描画する機能を備えた1つのチャートに便利に表示されます。

MQL5での取引戦略の自動化(第4回):Multi-Level Zone Recoveryシステムの構築
この記事では、RSI(相対力指数)を活用して取引シグナルを生成する、MQL5によるMulti-Level Zone Recoveryシステムの開発について解説します。本システムでは、各シグナルインスタンスを動的に配列構造に追加し、Zone Recoveryロジックの中で複数のシグナルを同時に管理することが可能になります。このアプローチにより、スケーラブルかつ堅牢なコード設計を維持しながら、複雑な取引管理シナリオに柔軟かつ効果的に対応できる方法を紹介します。


分析型ボリュームプロファイル取引(AVPT):流動性アーキテクチャ、市場メモリ、アルゴリズム実行
分析型ボリュームプロファイル取引(AVPT, Analytical Volume Profile Trading)は、流動性構造と市場記憶がプライスアクションに与える影響を分析し、機関投資家のポジション構築や出来高駆動の構造をより深く理解する手法です。POC、HVN、LVN、バリューエリアを可視化することで、受容、拒否、アンバランスゾーンを高い精度で特定できます。

取引におけるニューラルネットワーク:点群用Transformer (Pointformer)
この記事では、点群におけるオブジェクト検出問題を解決するためのアテンションを用いたアルゴリズムについて解説します。点群におけるオブジェクト検出は、多くの現実世界の応用において極めて重要です。

アルゴリズム取引のリスクマネージャー
本稿の目的は、リスクマネージャーを利用する必要性を証明し、アルゴリズム取引におけるリスク管理の原則を別クラスで実践することで、金融市場におけるデイ取引と投資におけるリスク標準化アプローチの有効性を誰もが検証できるようにすることです。この記事では、アルゴリズム取引用のリスクマネージャークラスを作成します。これは、手動取引のリスクマネージャーの作成について述べた前回の記事の論理的な続きです。

知っておくべきMQL5ウィザードのテクニック(第19回):ベイズ推定
ベイズ推定とは、新しい情報が入手可能になったときに確率仮説を更新するためにベイズの定理を採用することです。これは直感的に時系列分析への適応につながるので、シグナルだけでなく、資金管理やトレーリングストップのためのカスタムクラスを構築する際に、これをどのように利用できるか見てみましょう。


ニューラルネットワークが簡単に(第64回):ConserWeightive Behavioral Cloning (CWBC)法
以前の記事でおこなったテストの結果、訓練された戦略の最適性は、使用する訓練セットに大きく依存するという結論に達しました。この記事では、モデルを訓練するための軌道を選択するための、シンプルかつ効果的な手法を紹介します。

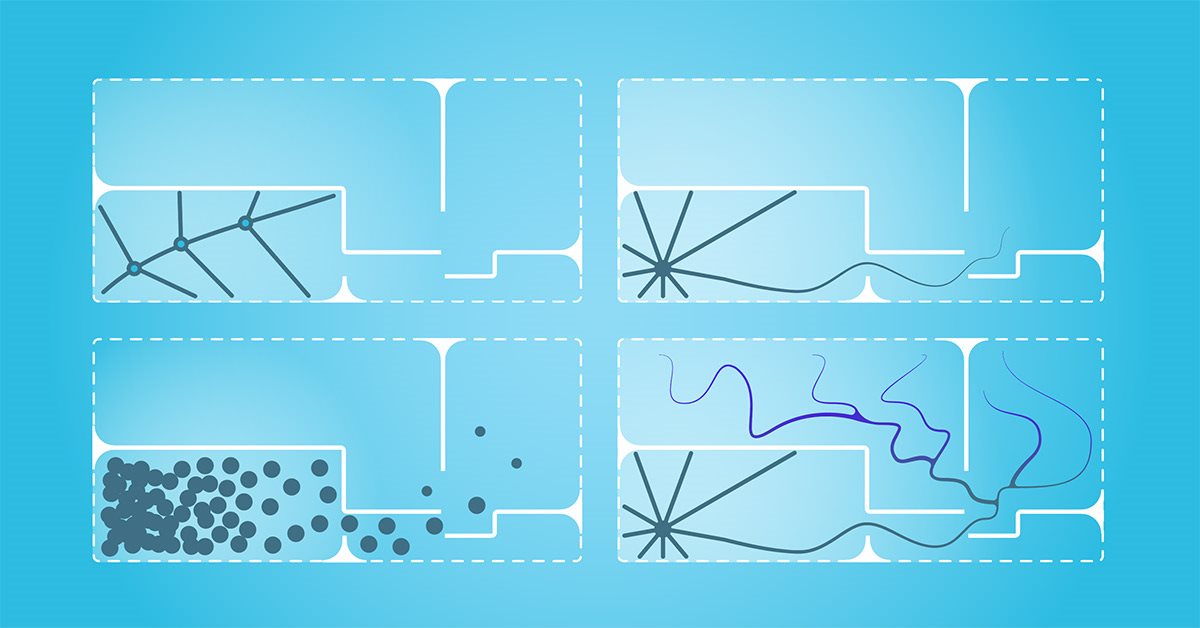
ニューラルネットワークが簡単に(第45回):状態探索スキルの訓練
明示的な報酬関数なしに有用なスキルを訓練することは、階層的強化学習における主な課題の1つです。前回までに、この問題を解くための2つのアルゴリズムを紹介しましたが、環境調査の完全性についての疑問は残されています。この記事では、スキル訓練に対する異なるアプローチを示します。その使用は、システムの現在の状態に直接依存します。


知っておくべきMQL5ウィザードのテクニック(第09回):K平均法とフラクタル波の組み合わせ
K平均法では、まず無作為に生成されたクラスタ重心を使用するデータセットのマクロビューに焦点を当てたプロセスとしてデータポイントを集団化するアプローチを採用し、その後ズームインしてこれらの重心を調整してデータセットを正確に表現します。これを見て、その使用例をいくつか活用していきます。

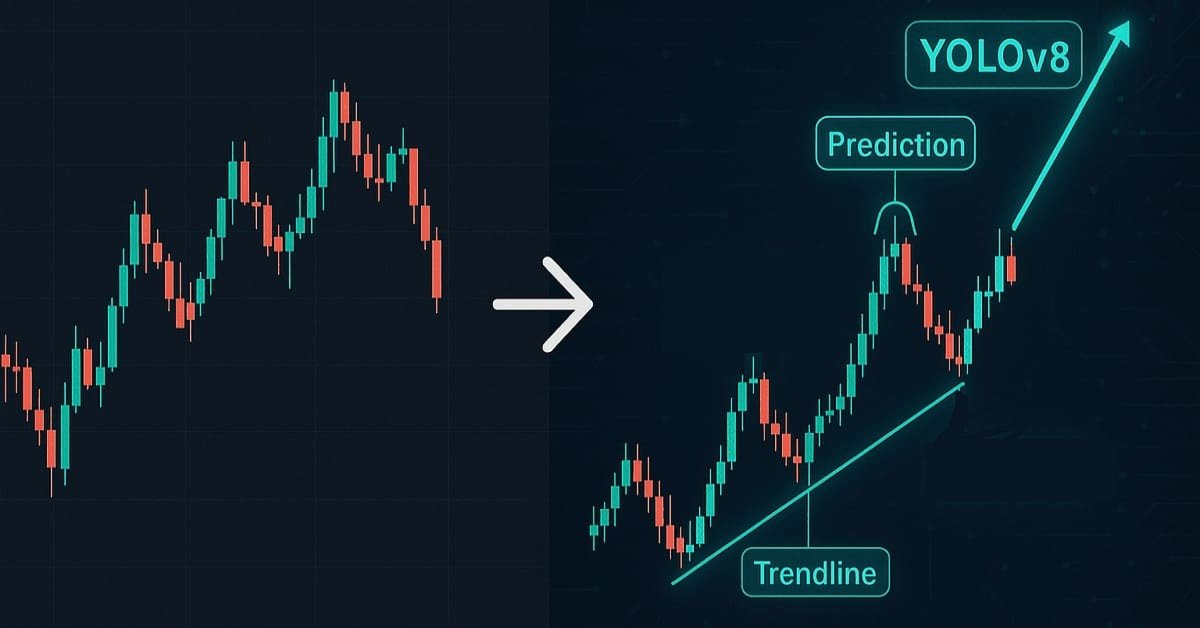
データサイエンスとML(第41回):YOLOv8を用いた外国為替および株式市場のパターン検出
金融市場でパターンを検出するのは、チャート上の内容を確認する必要があるため困難ですが、これは画像の制限によりMQL5では実行が困難です。この記事では、最小限の労力でチャート上のパターンを検出するのに役立つ、Pythonで作成された適切なモデルについて説明します。

MVCデザインパターンとその可能なアプリケーション(第2部): 3つのコンポーネント間の相互作用の図
本稿は、前の記事で説明したMQLプログラムのMVCパターンのトピックの続きです。この記事では、パターンの3つのコンポーネント間の可能な相互作用の図を検討します。



プライスアクション分析ツールキットの開発(第6回):Mean Reversion Signal Reaper
いくつかの概念は一見するとシンプルに思えるかもしれませんが、実際にそれを形にするのは想像以上に難しいことがあります。この記事では、平均回帰(Mean Reversion)戦略を用いて市場を巧みに分析するエキスパートアドバイザー(EA)の自動化に取り組んだ、革新的なアプローチをご紹介します。この魅力的な自動化プロセスの奥深さを、一緒に紐解いていきましょう。


多通貨エキスパートアドバイザーの開発(第2回):取引戦略の仮想ポジションへの移行
複数の戦略を並行して動作させる多通貨エキスパートアドバイザー(EA)の開発を続けましょう。マーケットポジションを建てることに関連するすべての作業を、戦略レベルから、戦略を管理するEAのレベルに移してみましょう。戦略自体は、マーケットポジションを持つことなく、仮想の取引のみをおこないます。

MQL5での取引戦略の自動化(第10回):トレンドフラットモメンタム戦略の開発
この記事では、「トレンドフラットモメンタム(Trend Flat Momentum)戦略」のためのエキスパートアドバイザー(EA)をMQL5で開発します。移動平均線のクロスオーバーに、RSI(相対力指数)とCCI(商品チャネル指数)といったモメンタム系のフィルターを組み合わせて、トレードシグナルを生成します。また、バックテストの方法や、実運用でのパフォーマンス向上のための改善案についても取り上げます。


ラリー・ウィリアムズ/ja/『市場/ja/秘密』(第9回):利益につながるパターン
ラリー・ウィリアムズ/ja/短期取引パターンに関する実証研究です。定番/ja/パターンをMQL5で自動化し、実際/ja/市場データでテストし、そ/ja/一貫性、収益性、および実運用上/ja/有用性を評価します。

初心者のためのMQL5によるSP500取引戦略
MQL5を活用してS&P500指数を正確に予測する方法をご紹介します。古典的なテクニカル分析とアルゴリズム、そして長年の経験に裏打ちされた原理を組み合わせることで、安定性を高め、確かな市場洞察力を得られます。