Artículos sobre automatización de sistemas comerciales en el lenguaje MQL5

Lea los artículos sobre los sistemas de trading basados en las ideas muy variadas. Usted sabrá cómo usar los métodos estadísticos y los patrones en los gráficos de velas japonesas, cómo filtrar las señales y para qué sirven los indicadores semafóricos.
A través del Asistente MQL5 Usted aprenderá a crear los robots sin acudir a la programación para evaluar rápidamente las ideas comerciales, así como sabrá qué es lo que representan los algoritmos genéticos.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese

Creación de un indicador canal de Keltner con gráficos personalizados en Canvas en MQL5
En este artículo, creamos un indicador del canal de Keltner con gráficos personalizados en MQL5. Detallamos la integración de medias móviles, cálculos ATR y visualización mejorada de gráficos. También cubrimos el backtesting para evaluar el rendimiento del indicador y obtener información práctica sobre el trading.

Características del Wizard MQL5 que debe conocer (Parte 56): Fractales de Bill Williams
Los fractales de Bill Williams son un indicador potente que es fácil pasar por alto cuando se ve por primera vez en un gráfico de precios. Parece demasiado recargado y probablemente no lo suficientemente incisivo. Nuestro objetivo es desvelar este indicador examinando lo que sus diversos patrones podrían lograr cuando se analizan con pruebas de avance en todos los casos, con un asesor experto creado por un asistente.


Redes neuronales en el trading: Pipeline inteligente de previsiones (Mezcla dispersa de expertos)
Hoy le proponemos familiarizarnos con la implementación práctica de un bloque de mezcla dispersa de expertos para series temporales en el entorno de computación OpenCL. Este artículo explica paso a paso el funcionamiento de la convolución multiventana enmascarada, así como la organización del aprendizaje de gradientes en condiciones de múltiples flujos de información.


Desarrollo de un sistema de repetición (Parte 76): Un nuevo Chart Trade (III)
En este artículo, veremos cómo funciona el código faltante del artículo anterior, DispatchMessage. Aquí se introducirá el tema del próximo artículo. Por esta razón, es importante entender el funcionamiento de este procedimiento antes de pasar al siguiente tema. El contenido expuesto aquí tiene un propósito puramente didáctico. En ningún caso debe considerarse una aplicación cuya finalidad no sea el aprendizaje y el estudio de los conceptos presentados.

Redes neuronales en el trading: Modelo adaptativo multiagente (MASA)
Hoy les propongo familiarizarse con el MASA, un framework adaptativo multiagente que combina el aprendizaje por refuerzo y las estrategias adaptativas para ofrecer un equilibrio armonioso entre la rentabilidad y la gestión del riesgo en condiciones de mercado turbulentas.


Redes neuronales en el trading: Aprendizaje multitarea basado en el modelo ResNeXt (Final)
Continuamos nuestra exploración del framework de aprendizaje multitarea basado en ResNeXt, que destaca por su modularidad, su alta eficiencia desde el punto de vista computacional y su capacidad de identificar patrones consistentes en los datos. El uso de un único codificador y de "cabezas" especializadas reduce el riesgo de sobreentrenamiento del modelo y mejora la calidad de las predicciones.


Redes neuronales en el trading: Extracción eficiente de características para una clasificación precisa (Final)
El framework Mantis transforma series temporales complejas en tokens informativos y sirve como una base sólida para un agente comercial inteligente en tiempo real.

Métodos de discretización de los movimientos de precios en Python
Hoy analizaremos varios métodos de discretización de precios en Python + MQL5. En este artículo compartiré mi experiencia práctica en el desarrollo de una biblioteca Python que implementa toda una gama de enfoques para la formación de barras: desde las clásicas Volume y Range bars hasta métodos más exóticos como Renko y Kagi, velas de ruptura de tres líneas, barras de Rango; ¿cuáles son sus estadísticas, de qué otra forma se pueden representar los precios de forma discreta?


Redes neuronales: así de sencillo (Parte 79): Adición de solicitudes en el contexto de estado (FAQ)
En el artículo anterior, nos familiarizamos con uno de los métodos para detectar objetos en una imagen. Sin embargo, el procesamiento de una imagen estática se diferencia ligeramente del trabajo con series temporales dinámicas que incluyen la dinámica de los precios que hemos analizado. En este artículo les presentaré un método de detección de objetos en vídeo que resulta algo más cercano al problema que estamos resolviendo.


Redes neuronales en el trading: Actor—Director—Crítico (Final)
El framework Actor—Director—Critic supone una evolución de la arquitectura clásica de aprendizaje de agentes. El artículo presenta la experiencia práctica de su aplicación y adaptación a las condiciones de los mercados financieros.


Desarrollo de un sistema de repetición (Parte 69): Ajuste del tiempo (II)
Aquí entenderemos por qué necesitamos utilizar la función iSpread. Al mismo tiempo, comprenderemos cómo el sistema nos informa del tiempo restante de la barra cuando no hay ticks disponibles para hacerlo. El contenido presentado aquí tiene como único propósito la enseñanza y la didáctica. En ningún caso debe considerarse una aplicación cuya finalidad no sea el aprendizaje y el estudio de los conceptos mostrados.

Redes neuronales en el trading: Detección de objetos con reconocimiento de escena (HyperDet3D)
Le proponemos que conozca un nuevo enfoque de la detección de objetos mediante hiper-redes: una hiper-red de generación de coeficientes de peso para el modelo básico que permite tener en cuenta las peculiaridades del estado actual del mercado. Este enfoque mejora la precisión de las previsiones adaptando el modelo a las distintas condiciones comerciales.


De novato a experto: Supervisión y registro del backend de un EA con MQL5
Utilizar una solución prefabricada para operar en los mercados financieros sin preocuparse por el funcionamiento interno del sistema puede parecer reconfortante, pero no siempre es así para los desarrolladores. Tarde o temprano, surgirá una actualización, un fallo de rendimiento o un error inesperado, y será fundamental rastrear con exactitud el origen del problema para diagnosticarlo y resolverlo rápidamente. Este artículo se centra en descubrir qué sucede normalmente entre bastidores en un Asesor Experto de trading, y en desarrollar una clase personalizada dedicada a mostrar y registrar los procesos de backend utilizando MQL5. Esto brinda tanto a los desarrolladores como a los traders la capacidad de localizar rápidamente errores, monitorear el comportamiento y acceder a información de diagnóstico específica para cada EA.


Redes neuronales en el trading: Estudio de la estructura local de datos
La identificación y preservación eficaz de la estructura local de los datos del mercado en condiciones de ruido es una tarea importante en el trading. El uso del mecanismo de Self-Attention ha ofrecido buenos resultados en el procesamiento de estos datos, pero el método clásico no tiene en cuenta las características locales de la estructura original. En este artículo, le propongo familiarizarse con un algoritmo que considera estas dependencias estructurales.


Trading por pares: negociación algorítmica con optimización automática en la diferencia de puntuación Z
En este artículo, veremos qué es el trading por pares y cómo se realiza el comercio de correlaciones. También crearemos un asesor experto para automatizar el trading por pares y añadiremos la capacidad de optimizar automáticamente dicho algoritmo comercial a partir de los datos históricos. Además, como parte del proyecto, aprenderemos a calcular la divergencia de dos pares utilizando la puntuación z.


Formulación de un Asesor Experto Multipar Dinámico (Parte 3): Estrategias de reversión a la media y de impulso
En este artículo, analizaremos la tercera parte de nuestro proceso de creación de un asesor experto (EA) dinámico para múltiples pares, centrándonos específicamente en la integración de las estrategias de trading de reversión a la media y momentum. Analizaremos cómo detectar y reaccionar ante las desviaciones de los precios respecto a la media (puntuación Z), y cómo medir el impulso en varios pares de divisas para determinar la dirección de la operación.


Características del Wizard MQL5 que debe conocer (Parte 28): Revisión de las GAN con una introducción a las tasas de aprendizaje
La Tasa de Aprendizaje, es un tamaño de paso hacia un objetivo de entrenamiento en muchos procesos de entrenamiento de algoritmos de aprendizaje automático. Examinamos el impacto que sus múltiples horarios y formatos pueden tener en el rendimiento de una Red Generativa Adversarial, un tipo de red neuronal que ya habíamos examinado en un artículo anterior.

Kit de herramientas de negociación MQL5 (Parte 8): Cómo implementar y utilizar la librería History Manager en sus proyectos
Descubra cómo importar y utilizar sin esfuerzo la librería History Manager en su código MQL5 para procesar los historiales de operaciones en su cuenta MetaTrader 5 en el último artículo de esta serie. Con simples llamadas a funciones de una sola línea en MQL5, puede gestionar y analizar de forma eficaz sus datos de trading. Además, aprenderá a crear diferentes scripts de análisis del historial comercial y a desarrollar un asesor experto basado en precios como ejemplos prácticos de uso. El EA de ejemplo aprovecha los datos de precios y la librería History Manager para tomar decisiones de trading informadas, ajustar los volúmenes de operaciones e implementar estrategias de recuperación basadas en operaciones cerradas anteriormente.


Análisis de las brechas temporales de precios en MQL5 (Parte I): Creando un indicador básico
El análisis de brechas temporales ayuda a los tráders a identificar posibles puntos de reversión del mercado. El artículo analiza qué es un desfase temporal, cómo interpretarlo y de qué manera se puede utilizar para detectar la inyección de un gran volumen en el mercado.


Redes neuronales en el trading: Modelo Universal de Generación de Trayectorias (UniTraj)
La comprensión del comportamiento de los agentes es importante en distintos ámbitos, pero la mayoría de los métodos se centran en una única tarea (comprensión, eliminación del ruido, predicción), lo cual reduce su eficacia en escenarios del mundo real. En este artículo, propongo al lector introducir un modelo capaz de adaptarse a diferentes tareas.


Redes neuronales en el trading: Integración de la teoría del caos en la previsión de series temporales (Attraos)
El framework de Attraos integra la teoría del caos en la previsión de series temporales a largo plazo tratándolas como proyecciones de sistemas dinámicos caóticos multidimensionales. Usando la invarianza de los atractores, el modelo aplica la reconstrucción del espacio de fases y la memoria dinámica con varias resoluciones para preservar las estructuras históricas.


Indicador de estacionalidad por horas, días de la semana y meses
Este artículo explica cómo desarrollar una herramienta para analizar patrones de precios recurrentes en los mercados financieros, ya sea por el día del mes (1-31), el día de la semana (lunes a domingo) o la hora del día (0-23). El indicador analiza datos históricos, calcula la rentabilidad media de cada periodo y muestra los resultados en forma de histograma con una previsión. Incluye parámetros personalizables: tipo de estacionalidad, número de barras analizadas, visualización como porcentajes o valores absolutos, colores del gráfico.


Desarrollamos un asesor experto multidivisas (Parte 22): Inicio de la transición a la sustitución dinámica de ajustes
Si hemos empezado a automatizar la optimización periódica, también deberíamos ocuparnos de la actualización automática de los ajustes de los asesores expertos que ya están trabajando en la cuenta comercial. También deberíamos permitirle ejecutar un asesor experto en el simulador de estrategias y cambiar su configuración en una sola pasada.


Redes neuronales en el trading: Previsión probabilística de series temporales (K2VAE)
Le invitamos a explorar la implementación original del framework K²VAE, un modelo flexible capaz de aproximar linealmente dinámicas complejas en el espacio latente. Este artículo le mostraremos cómo implementar componentes clave en MQL5, incluidas las matrices parametrizadas y su gestión fuera de las capas estándar de redes neuronales. Este material resultará útil a quienes busquen un enfoque práctico para crear modelos de series temporales interpretables.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 33): Herramienta de teoría del rango de velas
Mejora tu análisis del mercado con el paquete «Candle-Range Theory» para MetaTrader 5, una solución totalmente nativa de MQL5 que convierte barras de precio en bruto en información de volatilidad en tiempo real. La biblioteca CRangePattern, de tamaño reducido, compara el rango real de cada vela con un ATR adaptativo y la clasifica en el instante en que cierra; a continuación, el indicador CRT muestra esas clasificaciones en el gráfico mediante rectángulos nítidos y flechas codificadas por color que revelan consolidaciones cada vez más estrechas, rupturas explosivas y envolvimientos completos del rango en el momento en que se producen.


Redes neuronales en el trading: Generalización de series temporales sin vinculación a datos (Final)
En este artículo veremos cómo Mamba4Cast convierte la teoría en un algoritmo comercial funcional, allanando además el camino para experimentos propios. No pierda la oportunidad de adquirir una gama completa de conocimientos y lograr inspiración para desarrollar su propia estrategia.


Operando con el Calendario Económico MQL5 (Parte 9): Mejorando la interacción con noticias mediante una barra dinámica y un diseño pulido
En este artículo, mejoramos el Calendario Económico MQL5 con una barra de desplazamiento dinámica para una navegación intuitiva por las noticias. Garantizamos una visualización impecable de los eventos y unas actualizaciones eficientes. Validamos la barra de desplazamiento adaptable y el panel de control pulido mediante pruebas.

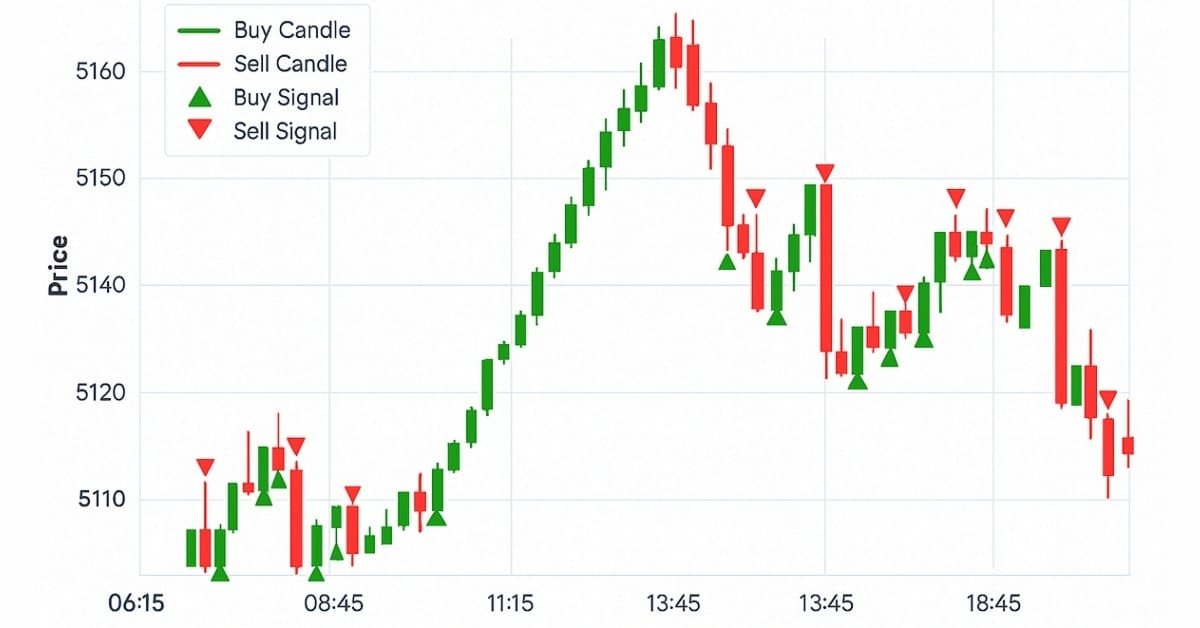
Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 32): Motor de reconocimiento de velas japonesas en Python (II) — Detección con TA-Lib
En este artículo, hemos pasado de codificar manualmente la detección de patrones de velas japonesas en Python a aprovechar TA-Lib, una biblioteca que reconoce más de sesenta patrones distintos. Estas formaciones ofrecen información valiosa sobre posibles cambios de tendencia en el mercado y continuaciones de tendencias. Sigue leyendo para obtener más información.

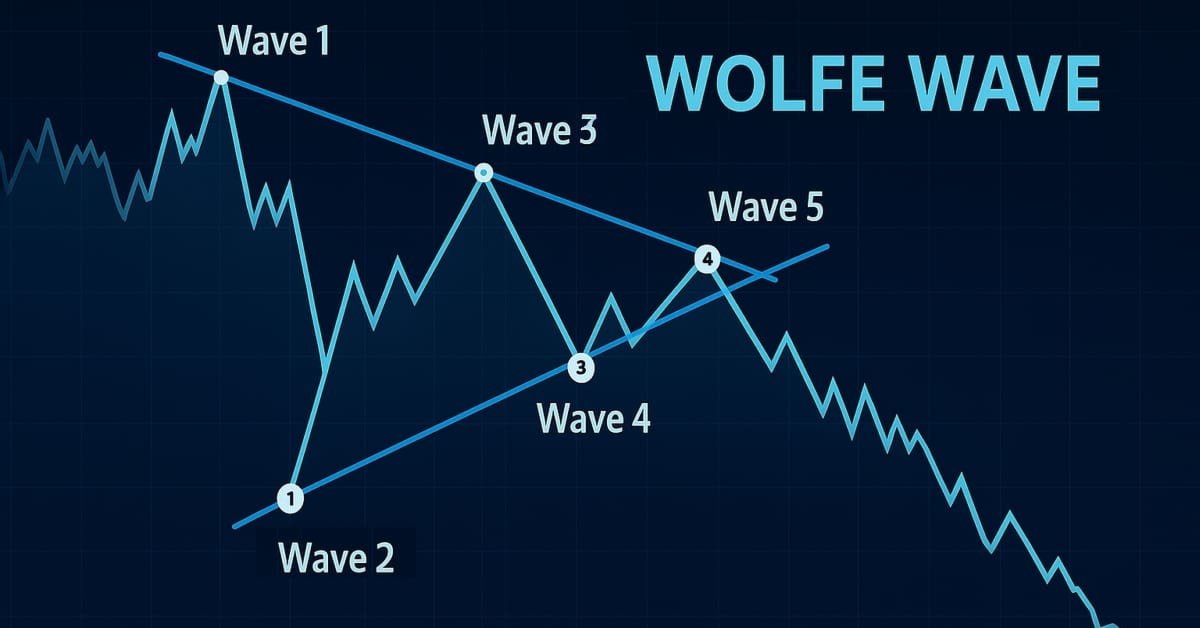
Introducción a MQL5 (Parte 19): Automatización de la detección de las ondas de Wolfe
Este artículo explica cómo identificar mediante programación los patrones de onda de Wolfe alcistas y bajistas y cómo operar con ellos utilizando MQL5. Veremos cómo identificar las estructuras de la onda de Wolfe mediante programación y cómo ejecutar operaciones basadas en ellas utilizando MQL5. Esto incluye detectar puntos de inflexión clave, validar las reglas de los patrones y preparar el EA para que actúe en función de las señales que detecte.


Robot de trading basado en redes neuronales sobre la moderna arquitectura Mamba con modelo selectivo de espacio de estados (SSM)
El artículo analiza la revolucionaria arquitectura de red neuronal Mamba/SSM para la predicción de series temporales financieras. Se presenta una implementación completa en MQL5 de una alternativa moderna a la arquitectura del Transformer con una complejidad lineal O(N) en lugar de cuadrática O(N²). Se analizan en detalle los modelos selectivos de espacio de estados (Selective State Space Models, SSM), las optimizaciones conscientes del hardware, las técnicas de segmentación en parches (patching) y los métodos avanzados de entrenamiento con AdamW. Se incluyen los resultados prácticos de las pruebas, que mostraron un aumento de la precisión del 62 % al 71 %, junto con una reducción del tiempo de entrenamiento de 45 a 8 minutos. Se presenta un asesor experto listo para usar, con autoaprendizaje y gestión adaptativa del riesgo, para MetaTrader 5.


Simulación de mercado: La unión hace la fuerza (III)
En este artículo presentaré nuestro sistema para simular operaciones a mercado. Aunque está prácticamente terminado, todavía quedan algunas cosas por implementar y unos pocos cambios por realizar. Sin embargo, confieso que, después de todo lo que ya hemos desarrollado, estoy cansado de seguir atrapado en la implementación de este sistema.


Herramientas de trading de MQL5 (Parte 2): Mejora del asistente interactivo de trading con retroalimentación visual dinámica
En este artículo, actualizamos nuestra herramienta de asistente de operaciones añadiendo la función de arrastrar y soltar en los paneles y efectos al pasar el cursor, con el fin de que la interfaz resulte más intuitiva y receptiva. Perfeccionamos la herramienta para validar la configuración de las órdenes en tiempo real, garantizando que las configuraciones de las operaciones se ajusten con precisión a los precios de mercado. También realizamos backtesting de estas mejoras para confirmar su fiabilidad.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 23): Medidor de fortaleza de divisas
¿Sabes qué es lo que realmente determina la dirección de un par de divisas? Es la fortaleza de cada divisa por separado. En este artículo, mediremos la fortaleza de una divisa recorriendo todos los pares de divisas en los que aparece. Esa información nos permite predecir cómo podrían moverse esos pares en función de sus fortalezas relativas. Sigue leyendo para obtener más información.

Características del Wizard MQL5 que debe conocer (Parte 65): Uso de los patrones FrAMA y Force Index
La media móvil adaptativa fractal (FrAMA) y el oscilador Force Index son otro par de indicadores que podrían utilizarse conjuntamente en un asesor experto de MQL5. Estos dos indicadores se complementan en cierta medida, ya que FrAMA es un indicador de seguimiento de tendencias, mientras que el Force Index es un oscilador basado en el volumen. Como siempre, utilizamos el asistente MQL5 para explorar rápidamente el potencial que puede tener esta combinación.

Desarrollamos un asesor experto multidivisas (Parte 24): Añadimos una nueva estrategia (I)
En este artículo, veremos cómo conectar una nueva estrategia al sistema de optimización automática que hemos creado. Veamos qué tipo de EA necesitamos crear y si será posible hacerlo sin cambiar los archivos de la librería o minimizando los cambios necesarios.


Simulación de mercado (Parte 14): Sockets (VIII)
Muchos podrían sugerir que deberíamos dejar de usar Excel y pasar a Python directamente, haciendo uso de algunos paquetes que permitirían a Python crear un archivo de Excel para poder analizar los resultados después. Pero, como se mencionó en el artículo anterior, aunque esta solución sea la más sencilla para muchos programadores, no será bien recibida por algunos usuarios. Y, en este asunto, el usuario siempre tiene la razón. Tú, como programador, debes encontrar la forma de hacer que las cosas funcionen.

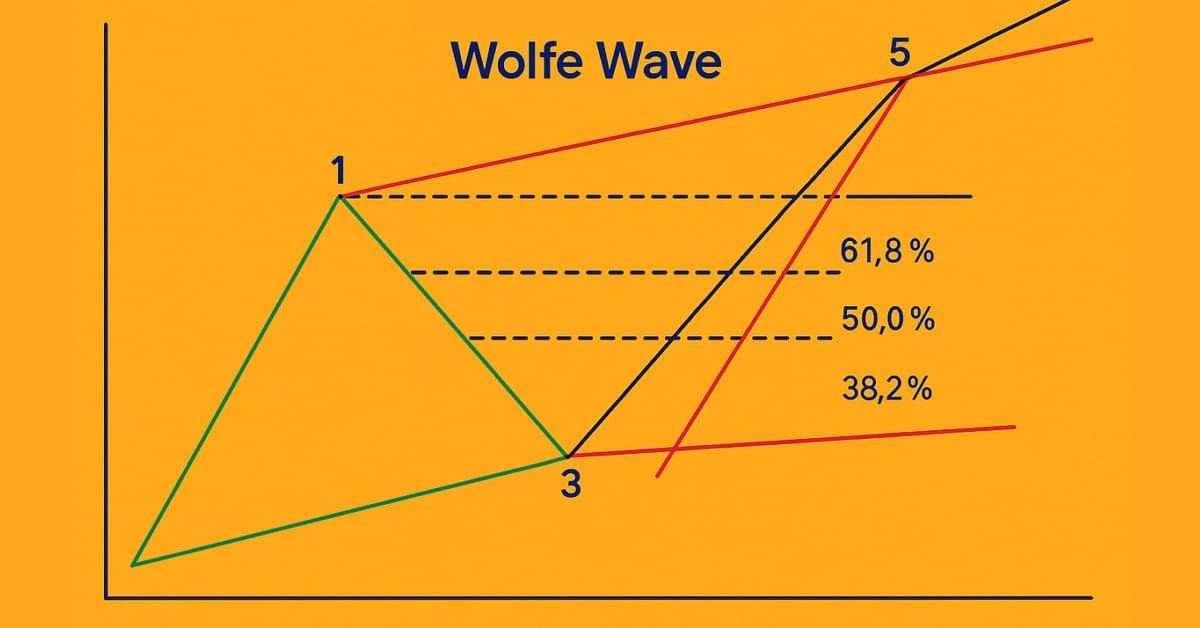
Introducción a MQL5 (Parte 18): Introducción al patrón de onda de Wolfe
En este artículo se explica en detalle el patrón de la onda de Wolfe, abordando tanto la variante bajista como la alcista. Además, desglosa paso a paso la lógica utilizada para identificar configuraciones válidas de compra y venta basadas en este patrón gráfico avanzado.


Redes neuronales en el trading: Optimización LSTM para la previsión de series temporales multivariantes (DA-CG-LSTM)
En este artículo presentamos el algoritmo DA-CG-LSTM, que ofrece nuevos enfoques para el análisis y la previsión de series temporales. En él aprenderemos cómo los innovadores mecanismos de atención y la flexibilidad de los modelos mejoran la precisión de las predicciones.

Operando con el Calendario Económico MQL5 (Parte 8): Optimización del backtesting basado en noticias mediante el filtrado inteligente de eventos y el registro selectivo
En este artículo, optimizamos nuestro calendario económico mediante un filtrado inteligente de eventos y un registro selectivo, con el fin de lograr un backtesting más rápido y claro, tanto en modo en vivo como en modo sin conexión. Optimizamos el procesamiento de eventos y centramos los registros en los eventos críticos relacionados con las operaciones y los paneles de control, lo que mejora la visualización de las estrategias. Estas mejoras permiten probar y perfeccionar sin problemas las estrategias de negociación basadas en noticias.


Redes neuronales en el trading: Modelo multidimensional de extremo a extremo para la previsión de series temporales (Componentes principales)
Hoy les invitamos a explorar una nueva implementación de los componentes clave del framework GinAR, un algoritmo adaptativo para trabajar con series temporales de grafos. El artículo ofrece un análisis paso a paso de la arquitectura y los algoritmos de propagación directa e inversa del error.