Artículos con ejemplos de programación de robots comerciales en el lenguaje MQL5

En el ámbito del trading automático los Asesores Expertos es la cima de la programación y objetivo deseable de cada desarrollador. Usted puede escribir su propio Asesor Experto utilizando los artículos de esta sección. Paso a paso los principiantes podrán pasar todas las fases de creación, depuración y simulación de los sistemas automáticos de trading.
Los artículos no sólo enseñarán a programar en el lenguaje MQL5, sino mostrarán cómo implementar cualquier idea y técnica comercial. Usted conocerá cómo programar el Trailing Stop, cómo realizar la gestión del capital, cómo obtener el valor del indicador y muchas cosas más.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese


Gestor de riesgos para robots de trading (Parte I): archivo include para el control de riesgos en asesores expertos
El trading exige una estricta disciplina sn la gestión de riesgos. El presente trabajo presenta un análisis de las principales causas de los fracasos de los tráders y propone una solución técnica en forma de la clase CEnhancedRiskManager para la plataforma MQL5. Incluye pruebas prácticas con un asesor experto de cuadrícula agresivo.


De novato a experto: Noticias animadas utilizando MQL5 (VIII) Botones de operación rápida para trading de noticias
Aunque los sistemas de trading algorítmico gestionan las operaciones de forma automatizada, muchos traders que operan en función de las noticias y los scalpers prefieren mantener un control activo durante noticias de alto impacto y en condiciones de mercado de ritmo acelerado, lo que exige una rápida ejecución y gestión de las órdenes. Esto pone de relieve la necesidad de contar con herramientas front-end intuitivas que integren fuentes de noticias en tiempo real, datos del calendario económico, análisis de indicadores, análisis basados en inteligencia artificial y controles de trading ágiles y de respuesta inmediata.


Redes neuronales en el trading: Segmentación periódica adaptativa (LightGTS)
Les invitamos a explorar la innovadora técnica de segmentación adaptativa, una forma de segmentar series temporales de forma flexible en función de su periodicidad inherente. Además, se usan técnicas de codificación eficientes que permiten preservar características semánticas importantes al trabajar con datos de diferentes escalas. Estos métodos descubren nuevas posibilidades para procesar con precisión datos complejos a múltiples escalas, típicos de los mercados financieros, y mejoran significativamente la estabilidad y la validez de las previsiones.

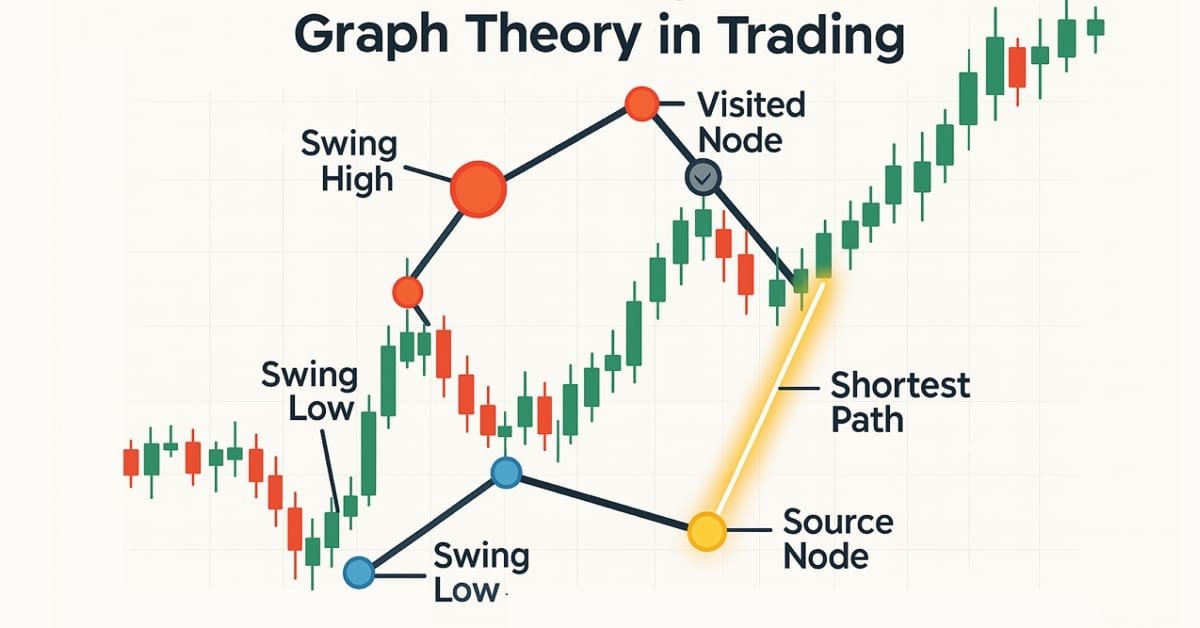
Teoría de grafos: Aplicación del algoritmo de Dijkstra al trading
El algoritmo de Dijkstra, una solución clásica para hallar el camino más corto en la teoría de grafos, puede optimizar las estrategias de trading mediante la modelización de las redes de mercado. Los traders pueden utilizarlo para encontrar las rutas más eficientes en los datos del gráfico de velas.


Introducción a MQL5 (Parte 20): Introducción a los patrones armónicos
En este artículo, analizamos los fundamentos de los patrones armónicos, sus estructuras y cómo se aplican en el trading. Aprenderás sobre los retrocesos y las extensiones de Fibonacci, así como a implementar la detección de patrones armónicos en MQL5, sentando así las bases para crear herramientas de trading avanzadas y asesores expertos.

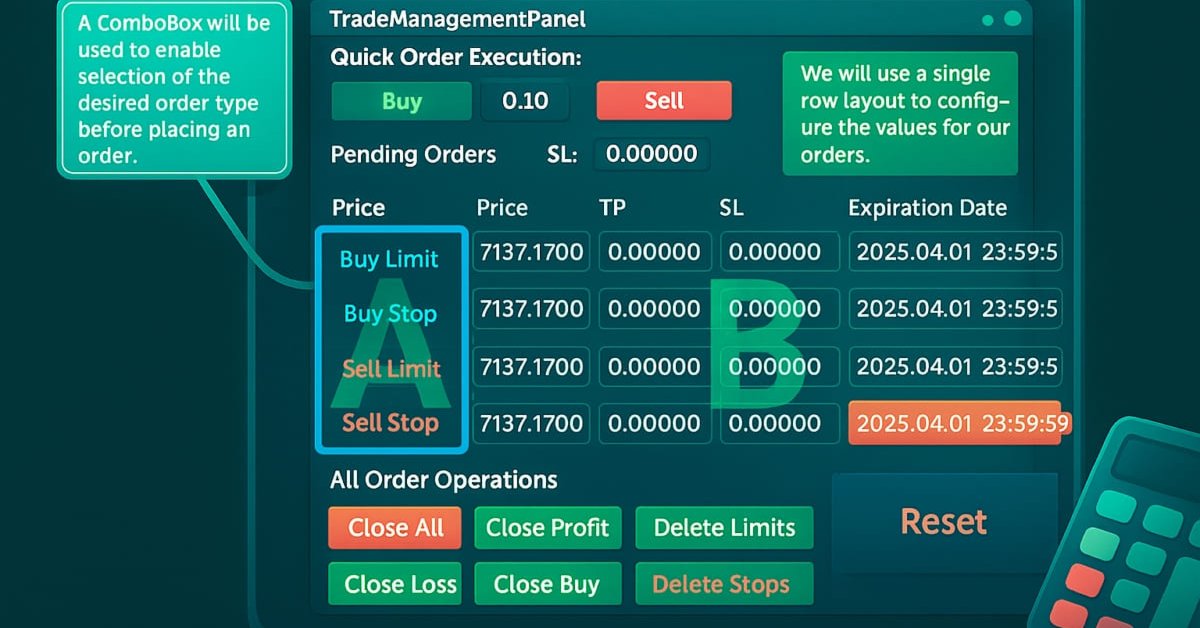
Creación de un Panel de administración de operaciones en MQL5 (Parte XII): Integración de una calculadora de valores Forex
El cálculo preciso de los valores clave de las operaciones es una parte indispensable del flujo de trabajo de cualquier operador. En este artículo, analizaremos la integración de una potente herramienta —la calculadora de Forex— en el Panel de gestión de operaciones, lo que amplía aún más la funcionalidad de nuestro sistema «Trading Administrator» de múltiples paneles. A la hora de realizar operaciones, es fundamental determinar de forma eficaz el riesgo, el tamaño de la posición y el beneficio potencial, y esta nueva función está diseñada para que ese proceso sea más rápido e intuitivo dentro del panel. Veamos cómo se aplica MQL5 en la creación de paneles de trading avanzados.


Redes neuronales en el trading: Modelo multidimensional de extremo a extremo para la previsión de series temporales (Final)
Les presentamos la parte final de la serie dedicada a GinAR, un framework de red neuronal para la predicción de series temporales. En este artículo, vamos a analizar los resultados de las pruebas realizadas al modelo con datos nuevos y a evaluar su robustez en condiciones reales de mercado.


Redes neuronales en el trading: Previsión probabilística de series temporales (Codificador)
Le invitamos a explorar un nuevo enfoque que combina métodos clásicos y redes neuronales modernas para el análisis de series temporales. El artículo ofrece una descripción detallada de la arquitectura y los principios de funcionamiento del modelo K²VAE.


De novato a experto: Noticias animadas utilizando MQL5 (V) Sistema de recordatorio de eventos
En esta discusión, exploraremos nuevas mejoras a medida que integramos una lógica mejorada de alertas de eventos para los acontecimientos del calendario económico que muestra el EA «News Headline». Esta mejora es fundamental, ya que garantiza que los usuarios reciban notificaciones oportunas poco antes de que tengan lugar eventos importantes. Acompáñanos en este análisis para descubrir más.


Motor de decisión Multi-IA para MQL5 (Parte 4): ¿El multi-IA le gana a una sola IA? Diario, scorecard y costo
Esta parte añade la capa de evaluación al motor multi-IA. Cada ciclo queda registrado en un diario con la señal y la confianza de cada proveedor y el voto combinado; al vencer el horizonte, se califica a cada IA como si la siguiéramos sola y se compara en igualdad de condiciones. Además, se estima el costo de las llamadas y se muestra un cuadro de mando en el gráfico y un CSV para decidir si el conjunto aporta y qué modelo conviene podar o ajustar.

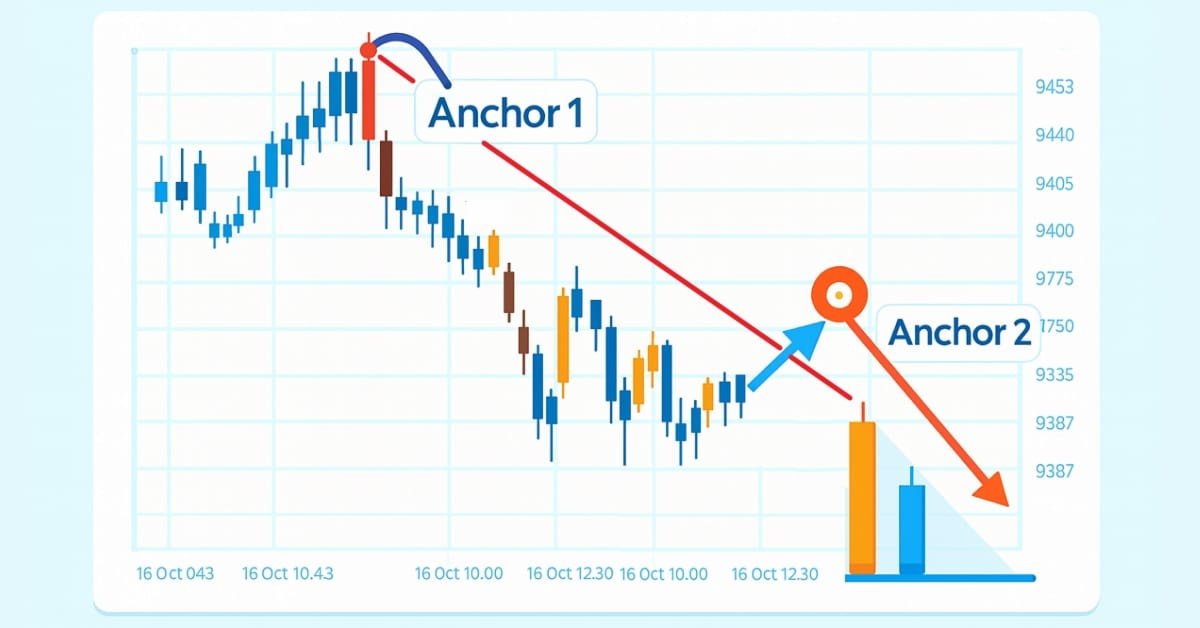
Introducción a MQL5 (Parte 25): Creación de un asesor experto (EA) que opere a partir de objetos del gráfico (II)
Este artículo explica cómo crear un Asesor Experto (EA) que interactúe con los objetos del gráfico, en particular con las líneas de tendencia, para identificar y operar con oportunidades de ruptura y reversión. Aprenderás cómo el Asesor Experto (EA) confirma las señales válidas, gestiona la frecuencia de las operaciones y mantiene la coherencia con las estrategias seleccionadas por el usuario.


Motor de decision Multi-IA para MQL5 (Parte 5): backtest del motor en el simulador de estrategias y comparacion contra reglas simples.
En esta última parte se pone a prueba el motor multi-IA de la serie. Se graban los votos reales de los modelos barra por barra en XAUUSD H1 y se reproducen en el Simulador de estrategias, para compararlo con reglas simples bajo el mismo riesgo y los mismos costos, dentro y fuera de muestra. Se reportan los resultados y su causa, y se incluye un arnés de grabación y reproducción y una prueba de diagnóstico aplicable a cualquier asesor con IA.


Robot de trading basado en un modelo GPT
El artículo presenta la implementación completa de TimeGPT, una arquitectura especializada basada en el Transformer para la predicción de series temporales financieras en la plataforma MetaTrader 5. Se analiza la adaptación del mecanismo de atención a los datos financieros, la tokenización selectiva de las variaciones de precios, las optimizaciones adaptadas al hardware y las técnicas avanzadas de entrenamiento. Se incluyen los resultados de las pruebas prácticas, que mostraron una precisión de las predicciones del 87 % con un horizonte de 24 barras y un tiempo de entrenamiento de 15 minutos en la CPU. Le presentamos un asesor experto listo para usar con reentrenamiento automático.


Motor de decisión Multi-IA para MQL5 (Parte 3): Darle a las IA el contexto correcto — régimen de mercado y noticias
Tercera parte de la serie: le damos al motor multi-IA el contexto donde un modelo de lenguaje sí aporta. Leemos el régimen de mercado en el código (tendencia o rango con ADX, volatilidad con el ATR contra su promedio, dirección con la pendiente de una EMA) y definimos ventanas de noticias de alto impacto configurables, sin depender del calendario del broker. Ambos entran en un prompt más rico que le pide a cada IA razonar el contexto —no el próximo tick— y devolver una bandera de riesgo. Un gating de dos capas, por horario y por consenso de las IA, mantiene al motor fuera del mercado cuando el contexto pesa más que la señal.


Redes neuronales en el trading: descomposición en lugar de escalado (Final)
Le proponemos familiarizarse con el algoritmo para descomponer una serie temporal en capas semánticas y construir a partir de ellas un modelo eficiente. Mostramos paso a paso la arquitectura, la implementación práctica en MQL5/OpenCL y las pruebas reales sobre datos históricos de mercado.


Redes neuronales en el trading: Desentrañando las componentes estructuradas (SCNN)
Le invitamos a conocer el innovador framework SCNN, que lleva el análisis de series temporales a un nuevo nivel gracias a una separación clara de los datos en componentes de largo plazo, estacionales, de corto plazo y residuales. Este enfoque mejora considerablemente la precisión de la predicción y permite que el modelo se adapte a la compleja y cambiante dinámica del mercado.

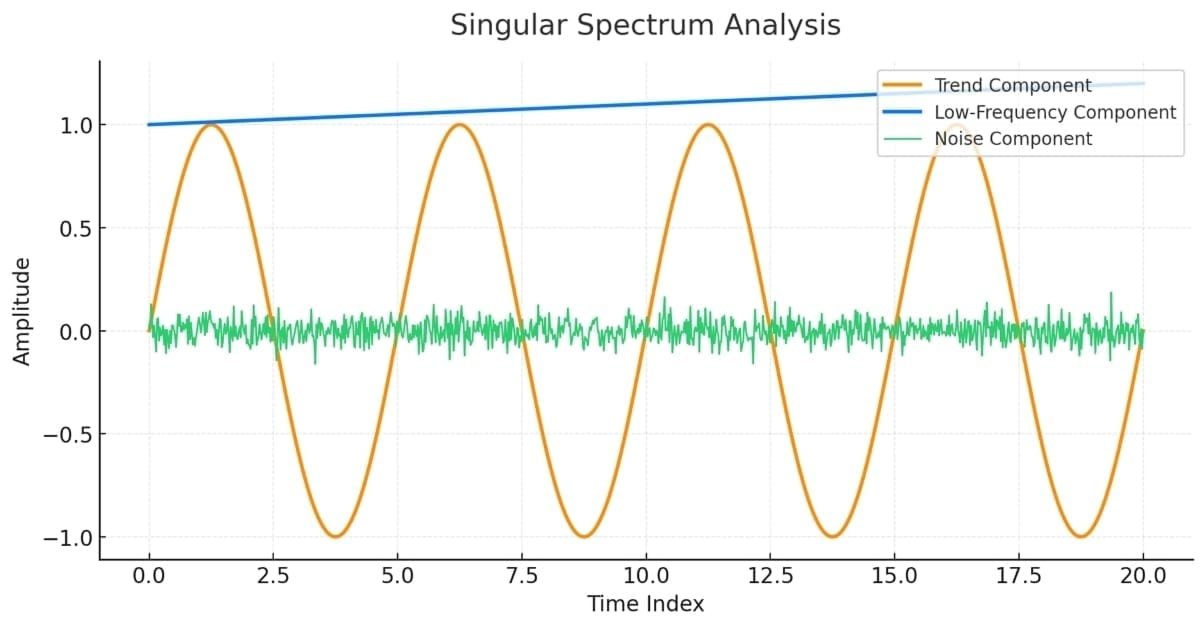
Análisis de espectro singular (SSA) en MQL5
Este artículo pretende servir de guía para aquellas personas que no estén familiarizadas con el concepto de análisis de espectro singular (SSA) y que deseen adquirir los conocimientos necesarios para poder aplicar las herramientas integradas disponibles en MQL5.


Redes neuronales en el trading: descomposición en lugar de escalado — Construcción de módulos
En este artículo continuamos la familiarización práctica con SSCNN: una solución arquitectónica de nueva generación capaz de trabajar con series temporales fragmentadas. En lugar de un escalado indiscriminado: modularidad inteligente, atención al detalle y normalización selectiva. Paso a paso, creamos bloques computacionales en el entorno MQL5 y sentamos las bases para un análisis predictivo fiable.


Redes neuronales en el trading: Modelo de consultas temporales (TQNet)
El framework TQNet abre nuevas posibilidades en el modelado y la previsión de series temporales financieras, combinando modularidad, flexibilidad y un alto rendimiento. En el artículo se expone la posibilidad de implementar mecanismos complejos para trabajar con correlaciones globales, incluyendo métodos avanzados de inicialización de parámetros.

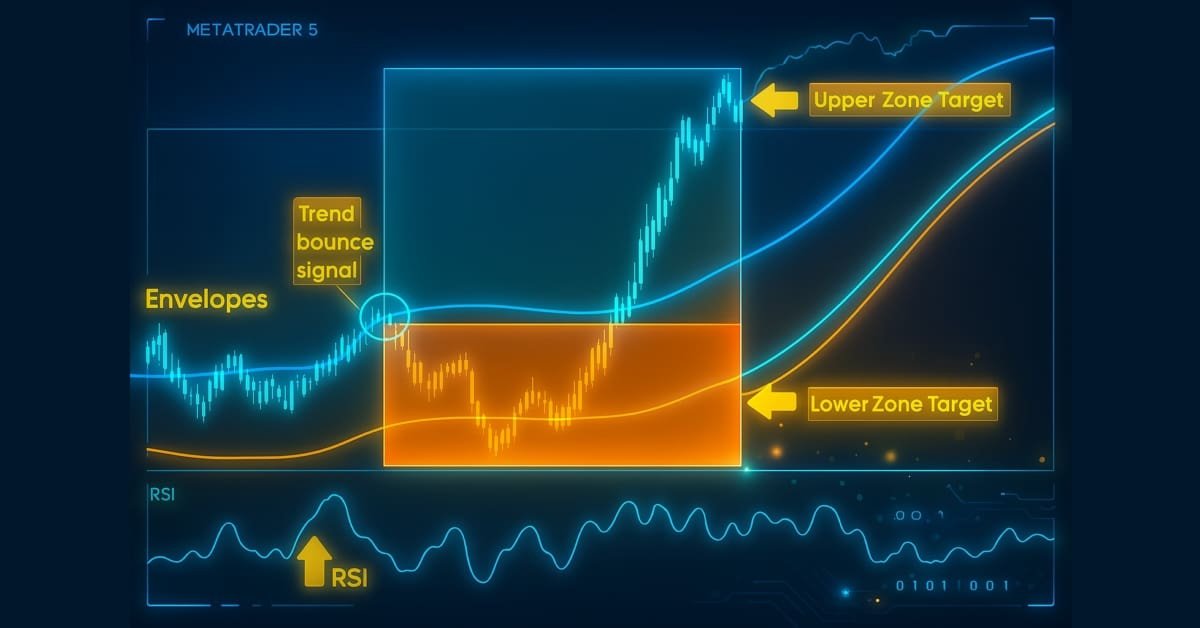
Automatización de estrategias de trading en MQL5 (Parte 22): Desarrollo de un sistema de recuperación por zonas para trading de tendencia con Envelopes
En este artículo, desarrollamos un sistema de recuperación por zonas integrado con una estrategia de trading de tendencias basada en envolventes en MQL5. Describimos la arquitectura para utilizar los indicadores RSI y Envelopes para activar operaciones y gestionar zonas de recuperación con el fin de mitigar las pérdidas. Mediante la implementación y las pruebas retrospectivas, mostramos cómo construir un sistema de negociación automatizado eficaz para mercados dinámicos.

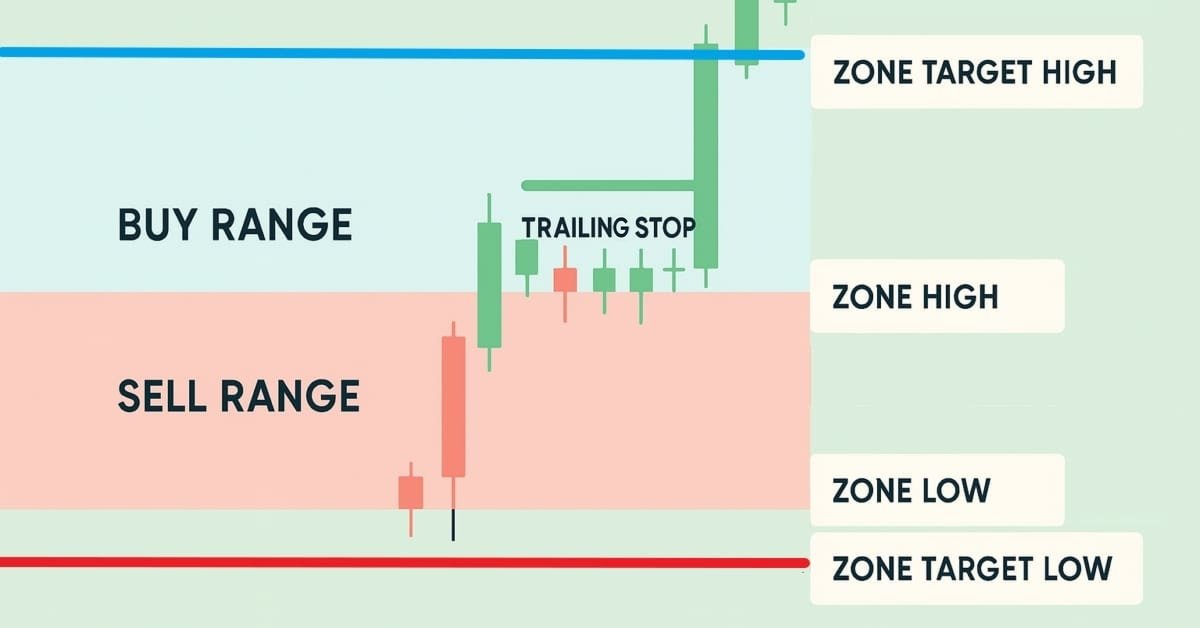
Automatización de estrategias de trading en MQL5 (Parte 23): Recuperación por zonas con trailing stop y lógica de cestas
En este artículo, mejoramos nuestro sistema de recuperación por zonas mediante la incorporación de órdenes stop dinámicas y funciones de negociación con cestas múltiples. Analizamos cómo la arquitectura mejorada utiliza stops dinámicos para asegurar las ganancias y un sistema de gestión de cestas para gestionar de forma eficiente múltiples señales de negociación. Mediante la implementación y las pruebas retrospectivas, demostramos que se trata de un sistema de negociación más sólido, diseñado para adaptarse al comportamiento del mercado.


Asesor experto de trading neuronal basado en PatchTST
El artículo presenta la revolucionaria arquitectura PatchTST: un modelo de Transformer especialmente adaptado para el análisis de series temporales financieras que divide los datos de mercado en parches de 16 barras para un procesamiento eficiente. También se analiza con detalle la implementación completa de un robot de trading en MQL5, desde los fundamentos matemáticos y las estructuras de datos hasta un asesor experto listo para usar con sistemas de gestión de riesgos y de aprendizaje continuo.


Redes neuronales en el trading: descomposición en lugar de escalado (SSCNN)
En este artículo iniciamos la presentación del framework SSCNN, una solución arquitectónica moderna para el análisis de series temporales que combina precisión, una estructura definida y una elevada eficiencia computacional. Analizaremos paso a paso sus aspectos teóricos, prestaremos atención a las diferencias clave con respecto a sus predecesores y comenzaremos la implementación práctica de los componentes básicos en el entorno MQL5.


Introducción a MQL5 (Parte 27): Cómo dominar las API y la función WebRequest() en MQL5
Este artículo explica cómo utilizar la función WebRequest() y las API en MQL5 para comunicarse con plataformas externas. Aprenderá a crear un bot de Telegram, obtener identificadores de chat y de grupo, y enviar, editar y eliminar mensajes directamente desde MT5, sentando así una base sólida para dominar la integración de API en tus futuros proyectos MQL5.


Redes neuronales en el trading: Modelo de difusión adaptativa sobre grafos (Final)
En este artículo concluimos el trabajo de construcción del framework SAGDFN mediante MQL5, resumiendo el desarrollo y mostrando los resultados de sus pruebas prácticas. Integraremos los módulos implementados anteriormente en un único sistema, mostraremos los puntos fuertes de este enfoque, señalaremos sus vulnerabilidades y debatiremos posibles vías de mejora.


Redes neuronales en el trading: Extracción eficaz de características para una clasificación precisa (Implementación de objetos)
Mantis es una herramienta universal para el análisis profundo de series temporales, escalable de forma flexible para cualquier escenario financiero. Descubre cómo la combinación de patching, convoluciones locales y atención cruzada permite obtener una interpretación de alta precisión de los patrones de mercado.


Implementación de un circuito cuántico para Quantum Reservoir Computing (QRC)
Hoy hablaremos de un enfoque revolucionario del aprendizaje automático en el trading mediante la computación cuántica. El artículo muestra la implementación práctica de un sistema QRC adaptativo con aprendizaje adicional continuo para predecir los movimientos del mercado en tiempo real.


Redes neuronales en el trading: Desentrañando las componentes estructuradas (Final)
En este artículo se describe detalladamente la arquitectura SCNN y una de las formas de implementarla usando MQL5. Mostraremos cómo la descomposición de series temporales se combina con los métodos de redes neuronales y la atención.


Asesor experto de Forex basado en la red neuronal N-BEATS
Hoy veremos la implementación de la arquitectura N-BEATS para el trading de Forex en MetaTrader 5, con predicción cuantílica y gestión adaptativa del riesgo. La arquitectura se ha adaptado mediante normalización bilineal y funciones de pérdida especializadas para datos financieros. Las pruebas realizadas con datos de 2025 han puesto de manifiesto la incapacidad de generar beneficios, lo que confirma la brecha existente entre los logros teóricos y la eficacia práctica del trading.


Redes neuronales en el trading: entrenamiento de metaparámetros basado en la heterogeneidad (HimNet)
Te invitamos a conocer el framework HimNet, que combina la flexibilidad de la adaptación espaciotemporal con una alta eficiencia computacional, lo que permite obtener pronósticos precisos y estables en series temporales financieras. En el artículo se muestra en detalle cómo interactúan entre sí sus componentes clave, convirtiendo algoritmos complejos en una arquitectura manejable.


Redes neuronales en el trading: Modelo de consultas temporales (Final)
Les presentamos la fase final de la implementación y las pruebas del framework TQNet, en la que la teoría se une a la práctica real de trading. Recorreremos todo el proceso, desde el entrenamiento histórico hasta la prueba de estrés con datos recientes del mercado, evaluando la solidez y la precisión del modelo. Los resultados finales no son solo cifras frías, sino también una demostración clara del valor práctico del enfoque propuesto.


Desarrollo de asesores expertos autooptimizables en MQL5 (Parte 11): Una introducción sencilla a los fundamentos del álgebra lineal
En este artículo, sentaremos las bases para el uso de potentes herramientas algebraicas lineales implementadas en la API de matrices y vectores de MQL5. Para poder utilizar esta API con soltura, debemos tener un conocimiento sólido de los principios del álgebra lineal que rigen el uso adecuado de estos métodos. El objetivo de este artículo es que el lector adquiera una comprensión intuitiva de algunas de las reglas más importantes del álgebra lineal que nosotros, como traders algorítmicos en MQL5, necesitamos para empezar a sacar partido a esta potente biblioteca.


Redes neuronales en el trading: Desentrañando las componentes estructuradas (Codificador)
Les proponemos familiarizarse con la continuación de la implementación del framework SCNN, que combina flexibilidad e interpretabilidad y permite identificar con precisión las componentes estructurales de una serie temporal. El artículo expone en detalle los mecanismos de normalización adaptativa y atención, lo que proporciona robustez al modelo ante las condiciones cambiantes del mercado.


Redes neuronales en el trading: Framework de predicción cruzada de dominios de series temporales (Final)
El artículo trata sobre la construcción práctica del modelo TimeFound para la predicción de series temporales. Asimismo, se analizan las etapas clave de la implementación de los principales enfoques del framework con MQL5.


Redes neuronales en el trading: Señales de trading robustas en cualquier régimen de mercado (ST-Expert)
En este artículo conoceremos el framework ST-Expert, que aporta robustez a las previsiones frente a la incertidumbre del mercado y permite tener en cuenta las dependencias locales y globales en las series temporales. Su arquitectura flexible favorece la adaptabilidad de los modelos y mejora la precisión de las predicciones.

Desarrollo de asesores expertos autooptimizables en MQL5 (Parte 10): Factorización de matrices
La factorización es un proceso matemático que se utiliza para obtener información sobre las características de los datos. Cuando aplicamos la factorización a grandes conjuntos de datos de mercado —organizados en filas y columnas—, podemos descubrir patrones y características del mercado. La factorización es una herramienta muy potente, y en este artículo te mostraremos cómo puedes utilizarla en la plataforma MetaTrader 5, mediante la API de MQL5, para obtener una visión más profunda de tus datos de mercado.


Redes neuronales en el trading: Entrenamiento de metaparámetros basado en la heterogeneidad (Final)
En este artículo se describe la implementación práctica del framework HimNet, basado en MQL5, listo para integrarse en el trading automatizado. Asimismo, mostramos cómo los metaparámetros adaptados a la heterogeneidad convierten el modelo en una herramienta universal capaz de hacer frente a una volatilidad cambiante.


Entrenamiento de un U-Transformer no lineal sobre los residuos de un modelo autorregresivo lineal
El artículo presenta un innovador sistema híbrido para la predicción de tipos de cambio que combina un modelo autorregresivo lineal con la arquitectura U-Transformer para el análisis de los residuos. El sistema alterna automáticamente entre las fuentes de señales en función de su calidad e incorpora una lógica de negociación completa con estrategias de averaging (promediación de posiciones) y pyramiding (piramidación de posiciones). La ventaja clave de este enfoque radica en que la red neuronal se entrena a partir de los residuos del modelo lineal, lo que simplifica la tarea y reduce el riesgo de sobreajuste. La implementación se ha realizado íntegramente en MQL5 y está lista para su uso en transacciones reales, con adaptación automática a las condiciones cambiantes del mercado.


Herramientas de trading de MQL5 (Parte 7): Panel informativo para el seguimiento de posiciones en múltiples símbolos y de la cuenta
En este artículo, desarrollamos un panel informativo en MQL5 para monitorizar posiciones en múltiples símbolos y métricas de cuenta como saldo, equidad y margen libre. Implementamos una tabla ordenable con actualizaciones en tiempo real, exportación a CSV y un efecto de encabezado brillante para mejorar la usabilidad y el atractivo visual.


Redes neuronales en el trading: Entrenamiento de metaparámetros basado en la heterogeneidad (Componentes principales)
En este artículo analizamos con detalle los algoritmos para implementar los componentes clave del framework HimNet. Demostramos cómo, con un número mínimo de componentes aprendibles, se consigue una alta coherencia y controlabilidad de todo el sistema. La implementación presentada destaca por su compacidad y transparencia, lo que facilita su adaptación a problemas reales del mercado.