Artikel mit Beispielen für das Programmieren in MQL5

Unterschiedlichste Artikel mit Beispielen über die Erstellung von Indikatoren und Robotern für die Handelsplattform MetaTrader in MQL5 warten auf Sie. Jeder Artikel hat Quellcodes, die Sie im MetaEditor öffnen und selbst starten können.
Diese Artikel sind hilfsreich sowohl für Anfänger im automatischen Handel, als auch für fortgeschritte Händler mit Erfahrungen im Programmieren und Handel. Hier finden Sie nicht nur Beispiele, sondern auch neue Ideen.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich

PSAR, Heiken Ashi und Deep Learning gemeinsam für den Handel nutzen
Dieses Projekt erforscht die Verschmelzung von Deep Learning und technischer Analyse, um Handelsstrategien im Forex-Bereich zu testen. Für schnelle Experimente wird ein Python-Skript verwendet, das ein ONNX-Modell neben traditionellen Indikatoren wie PSAR, SMA und RSI einsetzt, um die Entwicklung des EUR/USD vorherzusagen. Ein MetaTrader 5-Skript bringt diese Strategie dann in eine Live-Umgebung und nutzt historische Daten und technische Analysen, um fundierte Handelsentscheidungen zu treffen. Die Backtesting-Ergebnisse deuten auf einen vorsichtigen, aber konsequenten Ansatz hin, bei dem der Schwerpunkt eher auf Risikomanagement und stetigem Wachstum als auf aggressivem Gewinnstreben liegt.


Grafiken in der DoEasy-Bibliothek (Teil 90): Standard-Ereignisse für grafische Objekte. grundlegende Funktionsweise
In diesem Artikel werde ich die grundlegenden Funktionen für die Verfolgung von Standardereignissen für grafische Objekte implementieren. Ich werde von einem Doppelklick-Ereignis auf ein grafisches Objekt ausgehen.


Integration von ML-Modellen mit dem Strategy Tester (Schlussfolgerung): Implementierung eines Regressionsmodells für die Preisvorhersage
Dieser Artikel beschreibt die Implementierung eines Regressionsmodells auf der Grundlage eines Entscheidungsbaums. Das Modell soll die Preise von Finanzanlagen vorhersagen. Wir haben die Daten bereits aufbereitet, das Modell trainiert und evaluiert, sowie angepasst und optimiert. Es ist jedoch wichtig zu beachten, dass dieses Modell nur für Studienzwecke gedacht ist und nicht im realen Handel eingesetzt werden sollte.


Schildkrötenpanzer-Evolutionsalgorithmus (TSEA)
Dies ist ein einzigartiger Optimierungsalgorithmus, der von der Evolution des Schildkrötenpanzers inspiriert wurde. Der TSEA-Algorithmus emuliert die allmähliche Bildung keratinisierter Hautbereiche, die optimale Lösungen für ein Problem darstellen. Die besten Lösungen werden „härter“ und befinden sich näher an der Außenfläche, während die weniger erfolgreichen Lösungen „weicher“ bleiben und sich im Inneren befinden. Der Algorithmus verwendet eine Gruppierung der Lösungen nach Qualität und Entfernung, wodurch weniger erfolgreiche Optionen erhalten bleiben und Flexibilität und Anpassungsfähigkeit gewährleistet werden.


Entwicklung eines Replay System (Teil 32): Auftragssystem (I)
Von allen Dingen, die wir bisher entwickelt haben, ist dieses System, wie Sie wahrscheinlich bemerken und letztendlich zustimmen werden, das komplexeste. Nun müssen wir etwas sehr Einfaches tun: unser System soll den Betrieb eines Handelsservers simulieren. Die Notwendigkeit, die Funktionsweise des Handelsservers genau zu implementieren, scheint eine Selbstverständlichkeit zu sein. Zumindest in Worten. Aber wir müssen dies so tun, dass alles nahtlos und transparent für den Nutzer des Wiedergabe-/Simulationssystems ist.


Filterung und Merkmalsextraktion von Frequenzen
In diesem Artikel untersuchen wir die Anwendung digitaler Filter auf Zeitreihen, die im Frequenzbereich dargestellt werden, um einzigartige Merkmale zu extrahieren, die für Vorhersagemodelle nützlich sein können.


Популяционные алгоритмы оптимизации: Гибридный алгоритм оптимизации бактериального поиска с генетическим алгоритмом (Bacterial Foraging Optimization - Genetic Algorithm, BFO-GA)
В статье представлен новый подход к решению оптимизационных задач, путём объединения идей алгоритмов оптимизации бактериального поиска пищи (BFO) и приёмов, используемых в генетическом алгоритме (GA), в гибридный алгоритм BFO-GA. Он использует роение бактерий для глобального поиска оптимального решения и генетические операторы для уточнения локальных оптимумов. В отличие от оригинального BFO бактерии теперь могут мутировать и наследовать гены.


Datenkennzeichnung für die Zeitreihenanalyse (Teil 4):Deutung der Datenkennzeichnungen durch Aufgliederung
In dieser Artikelserie werden verschiedene Methoden zur Kennzeichnung (labeling) von Zeitreihen vorgestellt, mit denen Daten erstellt werden können, die den meisten Modellen der künstlichen Intelligenz entsprechen. Eine gezielte und bedarfsgerechte Kennzeichnung von Daten kann dazu führen, dass das trainierte Modell der künstlichen Intelligenz besser mit dem erwarteten Design übereinstimmt, die Genauigkeit unseres Modells verbessert wird und das Modell sogar einen qualitativen Sprung machen kann!


Formulierung eines dynamischen Multi-Paar-EA (Teil 4): Volatilität und Risikoanpassung
In dieser Phase erfolgt die Feinabstimmung Ihres Multi-Pair-EAs, um die Handelsgröße und das Risiko in Echtzeit anhand von Volatilitätsmetriken wie ATR anzupassen und so die Konsistenz, den Schutz und die Leistung unter verschiedenen Marktbedingungen zu verbessern.

Grafiken in der DoEasy-Bibliothek (Teil 95): Steuerelemente für zusammengesetzte grafische Objekte
In diesem Artikel befasse ich mich mit den Hilfsmitteln zur Verwaltung zusammengesetzter grafischer Objekte - Steuerelemente zur Verwaltung eines erweiterten grafischen Standardobjekts. Heute werde ich ein wenig vom Verschieben eines zusammengesetzten grafischen Objekts abweichen und den Handler für Änderungsereignisse in einem Chart mit einem zusammengesetzten grafischen Objekt implementieren. Außerdem werde ich mich auf die Steuerelemente für die Verwaltung eines zusammengesetzten grafischen Objekts konzentrieren.

Grafiken in der DoEasy-Bibliothek (Teil 91): Standard-Ereignisse für grafische Objekte. Geschichte der Objektnamensänderung
In diesem Artikel werde ich die Grundfunktionalität für die Kontrolle über grafische Objektereignisse in einem bibliotheksbasierten Programm verfeinern. Ich beginne mit der Implementierung der Funktionalität zur Speicherung der Änderungshistorie grafischer Objekte am Beispiel der Eigenschaft "Objektname".


Algorithmen zur Optimierung mit Populationen: Saplings Sowing and Growing up (SSG)
Der Algorithmus Saplings Sowing and Growing up (SSG, Setzen, Säen und Wachsen) wurde von einem der widerstandsfähigsten Organismen der Erde inspiriert, der unter den verschiedensten Bedingungen überleben kann.


Der Kalman-Filter für Forex-Strategien der Rückkehr zur Mitte
Der Kalman-Filter ist ein rekursiver Algorithmus, der im algorithmischen Handel verwendet wird, um den wahren Zustand einer Finanzzeitreihe durch Herausfiltern von Rauschen aus den Preisbewegungen zu schätzen. Er aktualisiert die Vorhersagen dynamisch auf der Grundlage neuer Marktdaten, was ihn für adaptive Strategien wie Mean Reversion wertvoll macht. In diesem Artikel wird zunächst der Kalman-Filter vorgestellt und seine Berechnung und Anwendung erläutert. Als nächstes wenden wir den Filter auf eine klassische Devisenstrategie, der Rückkehr zur Mitte, als Beispiel an. Schließlich führen wir verschiedene statistische Analysen durch, indem wir den Filter mit einem gleitenden Durchschnitt für verschiedene Devisenpaare vergleichen.

Grafiken in der Bibliothek DoEasy (Teil 93): Vorbereiten der Funktionen zur Erstellung zusammengesetzter grafischer Objekte
In diesem Artikel beginne ich mit der Entwicklung der Funktionalität zur Erstellung von zusammengesetzten grafischen Objekten. Die Bibliothek wird die Erstellung von zusammengesetzten grafischen Objekten unterstützen, wobei diese Objekte eine beliebige Hierarchie von Verbindungen haben können. Ich werde alle notwendigen Klassen für die spätere Implementierung solcher Objekte vorbereiten.

Erstellen von selbstoptimierenden Expert Advisor in MQL5 (Teil 5): Selbstanpassende Handelsregeln
Die besten Praktiken, die festlegen, wie ein Indikator sicher zu verwenden ist, sind nicht immer leicht zu befolgen. Bei ruhigen Marktbedingungen kann der Indikator überraschenderweise Werte anzeigen, die nicht als Handelssignal gelten, was dazu führt, dass algorithmischen Händlern Chancen entgehen. In diesem Artikel wird eine mögliche Lösung für dieses Problem vorgeschlagen, da wir erörtern, wie Handelsanwendungen entwickelt werden können, die ihre Handelsregeln an die verfügbaren Marktdaten anpassen.

Entwicklung eines Wiedergabesystems — Marktsimulation (Teil 10): Nur echte Daten für das Replay verwenden
Hier werden wir uns ansehen, wie wir zuverlässigere Daten (gehandelte Ticks) im Wiedergabesystem verwenden können, ohne uns Gedanken darüber zu machen, ob sie angepasst sind oder nicht.


Algorithmen zur Optimierung mit Populationen: Evolution sozialer Gruppen (ESG)
Wir werden das Prinzip des Aufbaus von Algorithmen mit mehreren Populationen besprechen. Als Beispiel für diese Art von Algorithmus werden wir uns den neuen nutzerdefinierten Algorithmus - Evolution of Social Groups (ESG) - ansehen. Wir werden die grundlegenden Konzepte, die Mechanismen der Populationsinteraktion und die Vorteile dieses Algorithmus analysieren und seine Leistung bei Optimierungsproblemen untersuchen.


Grafiken in der DoEasy-Bibliothek (Teil 97): Unabhängige Handhabung der Bewegung von Formularobjekten
In diesem Artikel werde ich die Implementierung des unabhängigen Ziehens von beliebigen Formularobjekten mit der Maus betrachten. Außerdem werde ich die Bibliothek um Fehlermeldungen und neue Deal-Eigenschaften ergänzen, die zuvor in das Terminal und MQL5 implementiert wurden.

Entwicklung eines Replay-Systems — Marktsimulation (Teil 03): Anpassen der Einstellungen (I)
Beginnen wir mit der Klärung der gegenwärtigen Situation, denn wir haben keinen optimalen Start hingelegt. Wenn wir es jetzt nicht tun, werden wir bald in Schwierigkeiten sein.


Die Strategie des Handel eines Liquiditätshungers
Die Strategie des Handel eines Liquiditätshungers (liquidity grab) ist eine Schlüsselkomponente von Smart Money Concepts (SMC), die darauf abzielt, die Aktionen institutioneller Marktteilnehmer zu identifizieren und auszunutzen. Dabei werden Bereiche mit hoher Liquidität, wie z. B. Unterstützungs- oder Widerstandszonen, ins Visier genommen, in denen große Aufträge Kursbewegungen auslösen können, bevor der Markt seinen Trend wieder aufnimmt. In diesem Artikel wird das Konzept des Liquiditätshungers im Detail erklärt und der Entwicklungsprozess des Expert Advisor der Liquiditätshunger-Handelsstrategie in MQL5 skizziert.

DoEasy. Steuerung (Teil 12): WinForms-Objekte Basislistenobjekt, ListBox und ButtonListBox
In diesem Artikel werde ich das Basisobjekt der WinForms-Objektlisten sowie die beiden neuen Objekte erstellen: ListBox und ButtonListBox.


Beispiel für CNA (Causality Network Analysis), SMOC (Stochastic Model Optimal Control) und Nash Game Theory mit Deep Learning
Wir werden Deep Learning zu den drei Beispielen hinzufügen, die in früheren Artikeln veröffentlicht wurden, und die Ergebnisse mit den vorherigen vergleichen. Das Ziel ist es, zu lernen, wie man DL zu anderen EAs hinzufügt.

Nachrichtenhandel leicht gemacht (Teil 1): Erstellen einer Datenbank
Der Nachrichten basierte Handel kann kompliziert und erdrückend sein. In diesem Artikel werden wir die einzelnen Schritte zur Beschaffung von Nachrichtendaten erläutern. Außerdem werden wir mehr über den MQL5-Wirtschaftskalender und seine Möglichkeiten erfahren.

Elastische Netzregression mit Koordinatenabstieg in MQL5
In diesem Artikel untersuchen wir die praktische Umsetzung der elastischen Netzregression, um die Überanpassung zu minimieren und gleichzeitig automatisch nützliche Prädiktoren von solchen zu trennen, die wenig prognostische Kraft haben.


Algorithmen zur Optimierung mit Populationen: Ein dem Elektro-Magnetismus ähnlicher Algorithmus (ЕМ)
Der Artikel beschreibt die Prinzipien, Methoden und Möglichkeiten der Anwendung des elektromagnetischen Algorithmus bei verschiedenen Optimierungsproblemen. Der EM-Algorithmus ist ein effizientes Optimierungswerkzeug, das mit großen Datenmengen und mehrdimensionalen Funktionen arbeiten kann.


Larry Connors‘ Strategien RSI2 Mean-Reversion im Day-Trading
Larry Connors ist ein renommierter Händler und Autor, der vor allem für seine Arbeit im Bereich des quantitativen Handels und für Strategien wie den 2-Perioden-RSI (RSI2) bekannt ist, der dabei hilft, kurzfristig überkaufte und überverkaufte Marktbedingungen zu erkennen. In diesem Artikel werden wir zunächst die Motivation für unsere Forschung erläutern, dann drei von Connors' berühmtesten Strategien in MQL5 nachbilden und sie auf den Intraday-Handel mit dem S&P 500 Index CFD anwenden.

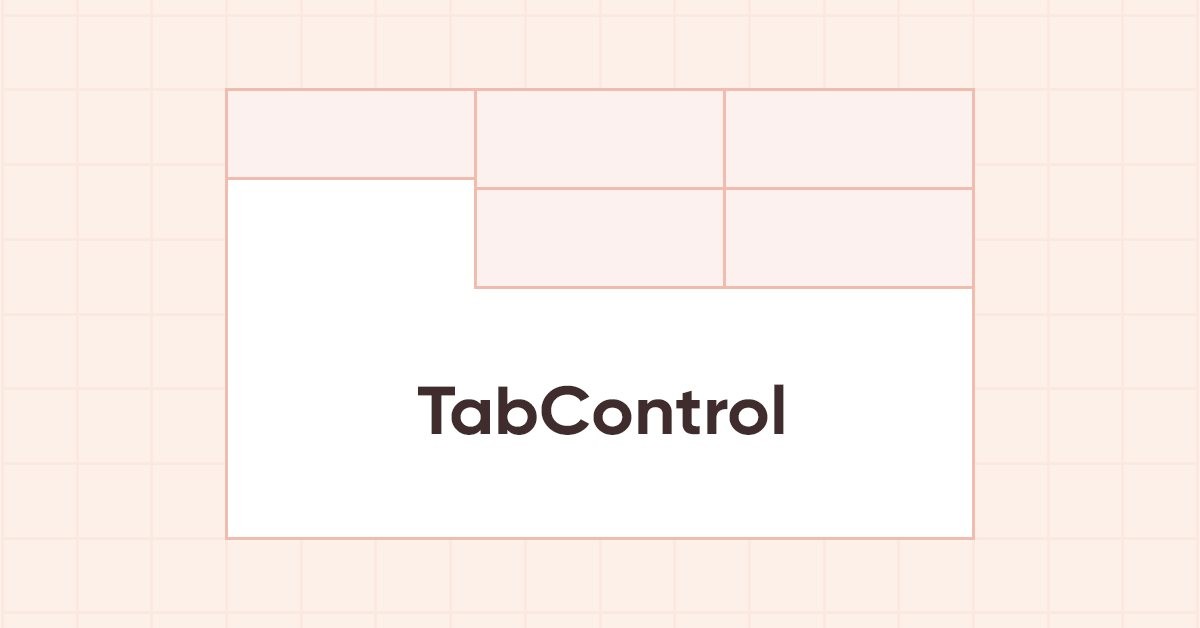
DoEasy. Steuerung (Teil 15): TabControl WinForms Objekt — mehrere Reihen von Registerkartenüberschriften, Methoden zur Behandlung von Registerkarten
In diesem Artikel werde ich die Arbeit am Objekt TabControl WinForm fortsetzen — ich werde eine Tabulatorfeld-Objektklasse erstellen, es möglich machen, Tabulatorüberschriften in mehreren Zeilen anzuordnen und Methoden für die Handhabung von Objekttabs hinzufügen.

Beispiel eines neuen Indikators und eines Conditional LSTM
Dieser Artikel befasst sich mit der Entwicklung eines Expert Advisors (EA) für den automatisierten Handel, der technische Analyse mit Deep Learning-Vorhersagen kombiniert.


Aufbau des Kerzenmodells Trend Constraint (Teil 9): Expert Advisor für mehrere Strategien (II)
Die Zahl der Strategien, die in einen Expert Advisor integriert werden können, ist praktisch unbegrenzt. Jede zusätzliche Strategie erhöht jedoch die Komplexität des Algorithmus. Durch die Einbeziehung mehrerer Strategien kann sich ein Expert Advisor besser an unterschiedliche Marktbedingungen anpassen, was seine Rentabilität erhöhen kann. Heute werden wir uns mit der Implementierung von MQL5 für eine der bekannten, von Richard Donchian entwickelten Strategien befassen, da wir die Funktionalität unseres Trend Constraint Expert weiter verbessern wollen.

Umstellung auf MQL5 Algo Forge (Teil 1): Erstellen des Haupt-Repositorys
Bei der Arbeit an Projekten in MetaEditor stehen Entwickler oft vor der Notwendigkeit, Codeversionen zu verwalten. MetaQuotes kündigte kürzlich die Migration zu GIT und die Einführung von MQL5 Algo Forge mit Codeversionierung und Kollaborationsfunktionen an. In diesem Artikel wird erörtert, wie die neuen und bereits vorhandenen Tools effizienter genutzt werden können.

Entwicklung eines Wiedergabesystems — Marktsimulation (Teil 04): Anpassung der Einstellungen (II)
Lassen Sie uns mit der Entwicklung des Systems und der Kontrollen fortfahren. Ohne die Möglichkeit, den Dienst zu kontrollieren, ist es schwierig, Fortschritte zu machen und das System zu verbessern.


Dekonstruktion von Beispielen für Handelsstrategien im Client-Terminal
Der Artikel verwendet Blockdiagramme, um die Logik der auf Kerzen basierenden Trainings-EAs zu untersuchen, die sich im Ordner Experts\Free Robots des Terminals befinden.


Entwicklung eines Replay-Systems — Marktsimulation (Teil 11): Die Geburt des SIMULATORS (I)
Um die Daten, die die Balken bilden, nutzen zu können, müssen wir auf das Replay verzichten und einen Simulator entwickeln. Wir werden 1-Minuten-Balken verwenden, weil sie den geringsten Schwierigkeitsgrad aufweisen.

Algorithmen zur Optimierung mit Populationen: Shuffled Frog-Leaping Algorithmus (SFL)
Der Artikel enthält eine detaillierte Beschreibung des Shuffled-Frog-Leaping-Algorithmus (SFL) und seiner Fähigkeiten bei der Lösung von Optimierungsproblemen. Der SFL-Algorithmus ist vom Verhalten der Frösche in ihrer natürlichen Umgebung inspiriert und bietet einen neuen Ansatz zur Funktionsoptimierung. Der SFL-Algorithmus ist ein effizientes und flexibles Werkzeug, das eine Vielzahl von Datentypen verarbeiten und optimale Lösungen erzielen kann.

Einen handelnden Expert Advisor von Grund auf neu entwickeln (Teil 17): Zugang zu Daten im Internet (III)
In diesem Artikel setzen wir die Überlegungen fort, wie man Daten aus dem Internet beziehen und in einem Expert Advisor verwenden kann. Dieses Mal werden wir ein alternatives System entwickeln.


Winkelbasierte Operationen für Händler
Dieser Artikel behandelt winkelbasierte Operationen. Wir werden uns Methoden zur Konstruktion von Winkeln und deren Verwendung beim Handel ansehen.

Vom Neuling zum Experten: Programmieren von Kerzen
In diesem Artikel machen wir den ersten Schritt in die MQL5-Programmierung, auch für absolute Anfänger. Wir zeigen Ihnen, wie Sie bekannte Kerzenmuster in einen voll funktionsfähigen nutzerdefinierten Indikator verwandeln können. Kerzenmuster sind wertvoll, da sie reale Kursbewegungen widerspiegeln und Marktverschiebungen signalisieren. Anstatt die Charts manuell zu scannen - ein Ansatz, der fehleranfällig und ineffizient ist - werden wir besprechen, wie Sie den Prozess mit einem Indikator automatisieren können, der Muster für Sie identifiziert und kennzeichnet. Auf dem Weg dorthin werden wir uns mit Schlüsselkonzepten wie Indexierung, Zeitreihen, Average True Range (für Genauigkeit bei schwankender Marktvolatilität) und der Entwicklung einer nutzerdefinierten, wiederverwendbaren Bibliothek von Kerzen-Mustern für den Einsatz in zukünftigen Projekten beschäftigen.


Die Handelsgeschäfte direkt auf dem Chart beurteilen, statt in der Handelshistorie unterzugehen
In diesem Artikel werden wir ein einfaches Tool für die bequeme Anzeige von Positionen und Handelsgeschäften direkt auf dem Chart mit Schlüsselnavigation erstellen. So können die Händler einzelne Handelsgeschäfte visuell prüfen und erhalten alle Informationen über die Handelsergebnisse direkt vor Ort.


Anwendung des L1-Trendfilters in MetaTrader 5
Dieser Artikel befasst sich mit der praktischen Anwendung des L1-Trendfilters im MetaTrader 5, wobei sowohl die mathematischen Grundlagen als auch die Verwendung in MQL5-Programmen behandelt werden. Der L1-Filter ermöglicht die Extraktion stückweise linearer Trends, die die wesentliche Marktstruktur erhalten und gleichzeitig das Kursrauschen reduzieren. Die Studie analysiert die Skalierung der Parameter, das Verhalten der Trendschätzung und die Integration der Methode in algorithmische Handelsstrategien. Experimentelle Ergebnisse zeigen, wie der L1-Trendfilter die Signalstabilität, das Handels-Timing und die allgemeine Robustheit von Handelssystemen verbessern kann.

Grafiken in der DoEasy-Bibliothek (Teil 92): Speicherklasse der grafischen Standardobjekte. Änderungsverlauf der Objekteigenschaften
In diesem Artikel werde ich die Speicherklasse der grafischen Standardobjekte erstellen, die es dem Objekt ermöglicht, seine Zustände zu speichern, wenn seine Eigenschaften geändert werden. Dies wiederum ermöglicht den Rücksprung zu vorherigen Zuständen des grafischen Objekts.