Artikel mit Beispielen für das Programmieren in MQL5

Unterschiedlichste Artikel mit Beispielen über die Erstellung von Indikatoren und Robotern für die Handelsplattform MetaTrader in MQL5 warten auf Sie. Jeder Artikel hat Quellcodes, die Sie im MetaEditor öffnen und selbst starten können.
Diese Artikel sind hilfsreich sowohl für Anfänger im automatischen Handel, als auch für fortgeschritte Händler mit Erfahrungen im Programmieren und Handel. Hier finden Sie nicht nur Beispiele, sondern auch neue Ideen.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich

DoEasy. Dienstfunktionen (Teil 3): Das Muster der „Outside Bar“
In diesem Artikel werden wir das Preismuster der „Outside Bar“ in der DoEasy-Bibliothek entwickeln und die Methoden des Zugriffs auf das Preismuster-Management optimieren. Außerdem werden wir Fehler und Unzulänglichkeiten beheben, die bei den Bibliothekstests festgestellt wurden.


Mustererkennung mit dynamischer Zeitnormierung in MQL5
In diesem Artikel erörtern wir das Konzept der dynamischen Zeitnormierung als Mittel zur Ermittlung von Vorhersagemustern in Finanzzeitreihen. Wir werden uns ansehen, wie es funktioniert, und seine Implementierung in reinem MQL5 vorstellen.

Entwicklung eines Expert Advisors in MQL5 für Ausbrüche nach kalenderbasierten Nachrichtenereignissen
Die Volatilität erreicht ihren Höhepunkt in der Regel in der Nähe von Ereignissen mit hohem Nachrichtenwert, wodurch sich erhebliche Ausbruchschancen ergeben. In diesem Artikel werden wir den Umsetzungsprozess einer kalenderbasierten Ausbruch-Strategie skizzieren. Wir werden alles von der Erstellung einer Klasse zur Interpretation und Speicherung von Kalenderdaten über die Entwicklung realistischer Backtests mit diesen Daten bis hin zur Implementierung von Ausführungscode für den Live-Handel behandeln.

Erstellen von selbstoptimierenden Expert Advisor in MQL5 (Teil 8): Analyse mehrerer Strategien
Wie können wir mehrere Strategien am besten kombinieren, um eine leistungsfähige Gesamtstrategie zu schaffen? Nehmen Sie an dieser Diskussion teil, in der wir drei verschiedene Strategien in unsere Handelsanwendung einbauen wollen. Händler verwenden oft spezielle Strategien für die Eröffnung und Schließung von Positionen, und wir wollen wissen, ob unsere Maschinen diese Aufgabe besser erfüllen können. In unserer einleitenden Diskussion machen wir uns mit den Fähigkeiten des Strategietesters und den Prinzipien der OOP vertraut, die wir für diese Aufgabe benötigen.


Optimierung und Optimierung des Roh-Codes zur Verbesserung der Backtest-Ergebnisse
Verbessern Sie Ihren MQL5-Code durch Optimierung der Logik, Verfeinerung der Berechnungen und Verkürzung der Ausführungszeit, um die Genauigkeit von Backtests zu verbessern. Feinabstimmung von Parametern, Optimierung von Schleifen und Beseitigung von Ineffizienzen für bessere Leistung.


Der Optimierungsalgorithmus Brain Storm (Teil II): Multimodalität
Im zweiten Teil des Artikels werden wir uns mit der praktischen Implementierung des BSO-Algorithmus befassen, Tests mit Testfunktionen durchführen und die Effizienz von BSO mit anderen Optimierungsmethoden vergleichen.

Klassische Strategien neu interpretieren (Teil 12): EURUSD Ausbruchsstrategie
Begleiten Sie uns heute, wenn wir uns der Herausforderung stellen, eine profitable Ausbruchs-Handelsstrategie in MQL5 zu entwickeln. Wir haben das Währungspaar EURUSD ausgewählt und versucht, Kursausbrüche auf dem stündlichen Zeitrahmen zu handeln. Unser System hatte Schwierigkeiten, zwischen falschen Ausbrüchen und dem Beginn eines echten Trends zu unterscheiden. Wir haben unser System mit Filtern überlagert, die unsere Verluste minimieren und gleichzeitig unsere Gewinne erhöhen sollen. Am Ende haben wir unser System erfolgreich profitabel und weniger anfällig für falsche Ausbrüche gemacht.


MQL5 Handels-Toolkit (Teil 3): Entwicklung einer EX5-Bibliothek zur Verwaltung schwebenden Aufträge
Lernen Sie, wie Sie eine umfassende EX5-Bibliothek für schwebende Aufträge in Ihrem MQL5-Code oder Ihren Projekten entwickeln und implementieren. Dieser Artikel zeigt Ihnen, wie Sie eine umfangreiche EX5-Bibliothek für die Verwaltung schwebender Aufträge erstellen können, und führt Sie durch den Import und die Implementierung dieser Bibliothek, indem er ein Handels-Panel oder eine grafische Nutzeroberfläche (GUI) erstellt. Das Expert Advisor-Order-Panel ermöglicht es den Nutzern, schwebende Aufträge, die mit einer bestimmten magischen Zahl verknüpft sind, direkt über die grafische Oberfläche im Chartfenster zu öffnen, zu überwachen und zu löschen.

Entwicklung des Price Action Analysis Toolkit (Teil 28): Werkzeug für den Ausbruch aus der Eröffnungsspanne
Zu Beginn einer jeden Handelssitzung wird die Tendenz des Marktes oft erst deutlich, wenn die Kurse sich jenseits der Eröffnungsspanne bewegen. In diesem Artikel zeigen wir Ihnen, wie Sie einen MQL5 Expert Advisor erstellen, der automatisch Ausbrüche aus der Eröffnungsspanne erkennt und analysiert und Ihnen zeitnahe, datengestützte Signale für sichere Intraday-Einstiege liefert.


Von der Grundstufe bis zur Mittelstufe: Die Direktive Include
Im heutigen Artikel werden wir eine Kompilierungsdirektive besprechen, die in verschiedenen Codes, die in MQL5 zu finden sind, häufig verwendet wird. Obwohl diese Direktive hier nur oberflächlich erklärt wird, ist es wichtig, dass Sie sich mit ihrer Verwendung vertraut machen, da sie bald unverzichtbar sein wird, wenn Sie sich auf höheren Ebenen der Programmierung bewegen. Der hier dargestellte Inhalt ist ausschließlich für Bildungszwecke bestimmt. Die Anwendung sollte unter keinen Umständen zu einem anderen Zweck als zum Erlernen und Beherrschen der vorgestellten Konzepte verwendet werden.

Von der Grundstufe bis zur Mittelstufe: Variablen (III)
Heute schauen wir uns an, wie vordefinierte Variablen und Konstanten der Sprache MQL5 verwendet werden. Darüber hinaus werden wir einen weiteren speziellen Variablentyp analysieren: Funktionen. Zu wissen, wie man richtig mit diesen Variablen arbeitet, kann den Unterschied zwischen einer funktionierenden und einer nicht funktionierenden Anwendung ausmachen. Um zu verstehen, was hier vorgestellt wird, ist es notwendig, das Material zu verstehen, das in früheren Artikeln besprochen wurde.


Klassische Strategien neu interpretieren (Teil IX): Analyse mehrerer Zeitrahmen (II)
In der heutigen Diskussion untersuchen wir die Strategie der Analyse mehrerer Zeitrahmen, um zu erfahren, in welchem Zeitrahmen unser KI-Modell am besten abschneidet. Unsere Analyse führt uns zu dem Schluss, dass die monatlichen und stündlichen Zeitrahmen Modelle mit relativ niedrigen Fehlerquoten für das EURUSD-Paar ergeben. Wir haben dies zu unserem Vorteil genutzt und einen Handelsalgorithmus entwickelt, der KI-Prognosen auf dem monatlichen Zeitrahmen erstellt und seine Handelsgeschäfte auf dem stündlichen Zeitrahmen ausführt.

Entwicklung eines Replay Systems (Teil 41): Beginn der zweiten Phase (II)
Wenn Ihnen bis zu diesem Punkt alles richtig erschien, bedeutet dies, dass Sie bei der Entwicklung von Anwendungen nicht wirklich an die langfristige Perspektive denken. Im Laufe der Zeit müssen Sie keine neuen Anwendungen mehr programmieren, sondern nur noch dafür sorgen, dass sie zusammenarbeiten. Schauen wir uns also an, wie man den Mauszeiger fertigstellt.

MetaTrader 5 und der MQL5-Wirtschaftskalender: Wie sich News in ein reproduzierbares Handelssystem umwandeln lassen
Der Artikel stellt einen systematischen Ansatz für den Handel mit Nachrichten in MetaTrader 5 unter Verwendung des integrierten Wirtschaftskalenders vor: Datenstruktur, API-Funktionen, Zeitsynchronisationsregeln und Ereignisfilterung. Es werden Methoden zur Zwischenspeicherung und inkrementellen Aktualisierung ohne Überlastung des Servers beschrieben. Der Artikel beschreibt außerdem einen funktionsfähigen Mechanismus für den Export historischer Ereignisse in eine .EX5-Ressource für deterministische Tests mit demselben Algorithmus.

Formulierung eines dynamischen Multi-Pair EA (Teil 1): Währungskorrelation und inverse Korrelation
Der dynamische Multi-Pair Expert Advisor nutzt sowohl Korrelations- als auch inverse Korrelationsstrategien zur Optimierung der Handelsperformance. Durch die Analyse von Echtzeit-Marktdaten werden die Beziehungen zwischen Währungspaaren identifiziert und genutzt.


Algorithmus einer Anarchischen Gesellschaftsoptimierung (ASO)
In diesem Artikel machen wir uns mit dem Algorithmus Anarchic Society Optimization (Anarchischen Gesellschaftsoptimierung, ASO) vertraut und erörtern, wie ein Algorithmus, der auf dem irrationalen und abenteuerlichen Verhalten von Teilnehmern in einer anarchischen Gesellschaft (einem anomalen System sozialer Interaktion, das frei von zentraler Macht und verschiedenen Arten von Hierarchien ist) basiert, in der Lage ist, den Lösungsraum zu erkunden und die Fallen des lokalen Optimums zu vermeiden. Der Artikel stellt eine einheitliche ASO-Struktur vor, die sowohl auf kontinuierliche als auch auf diskrete Probleme anwendbar ist.

MQL5 Handels-Toolkit (Teil 6): Erweitern der Bibliothek der History Management EX5 mit den Funktionen für den zuletzt ausgelösten, schwebenden Auftrag
Lernen Sie, wie Sie ein EX5-Modul mit exportierbaren Funktionen erstellen, die reibungslos Daten für den zuletzt ausgelösten, schwebenden Auftrag abfragen und speichern. In dieser umfassenden Schritt-für-Schritt-Anleitung werden wir die Bibliothek von History Management EX5 durch die Entwicklung dedizierter und unterteilter Funktionen erweitern, um wesentliche Eigenschaften des letzten ausgelösten, schwebenden Auftrags abzurufen. Zu diesen Eigenschaften gehören die Auftragsart, die Einrichtungszeit, die Ausführungszeit, die Art der Zuweisung und andere wichtige Details, die für eine effektive Verwaltung und Analyse des Handelsverlaufs ausstehender Aufträge erforderlich sind.


Gating-Mechanismen beim Ensemblelernen
In diesem Artikel setzen wir unsere Untersuchung von Ensemblemodellen fort, indem wir das Konzept der Gates erörtern, insbesondere wie sie bei der Kombination von Modellergebnissen nützlich sein können, um entweder die Vorhersagegenauigkeit oder die Modellgeneralisierung zu verbessern.


Klassische Strategien neu interpretieren (Teil 13): Unsere Kreuz-Strategie in neue Dimensionen führen (Teil 2)
Nehmen Sie an unserer Diskussion teil, in der wir nach weiteren Verbesserungen für unsere Strategie des Kreuzens von gleitenden Durchschnitten suchen, um die Verzögerung in unserer Handelsstrategie durch den Einsatz unserer Kompetenzen im Bereich Data Science auf ein zuverlässigeres Niveau zu reduzieren. Es ist eine gut untersuchte Tatsache, dass die Projektion Ihrer Daten in höhere Dimensionen manchmal die Leistung Ihrer Machine-Learning-Modelle verbessern kann. Wir zeigen Ihnen, was dies für Sie als Händler konkret bedeutet, und veranschaulichen, wie Sie dieses leistungsstarke Prinzip mit Ihrem MetaTrader 5-Terminal für sich nutzen können.


Selbstoptimierender Expert Advisor mit MQL5 und Python (Teil IV): Stacking-Modelle
Heute werden wir Ihnen zeigen, wie Sie KI-gestützte Handelsanwendungen entwickeln können, die aus ihren eigenen Fehlern lernen. Wir werden eine Technik demonstrieren, die als Stacking bekannt ist und bei der wir 2 Modelle verwenden, um eine Vorhersage zu treffen. Das erste Modell ist in der Regel ein schwächerer Lerner, und das zweite Modell ist in der Regel ein leistungsfähigeres Modell, das die Residuen unseres schwächeren Lerners lernt. Unser Ziel ist es, ein Ensemble von Modellen zu erstellen, um hoffentlich eine höhere Genauigkeit zu erreichen.

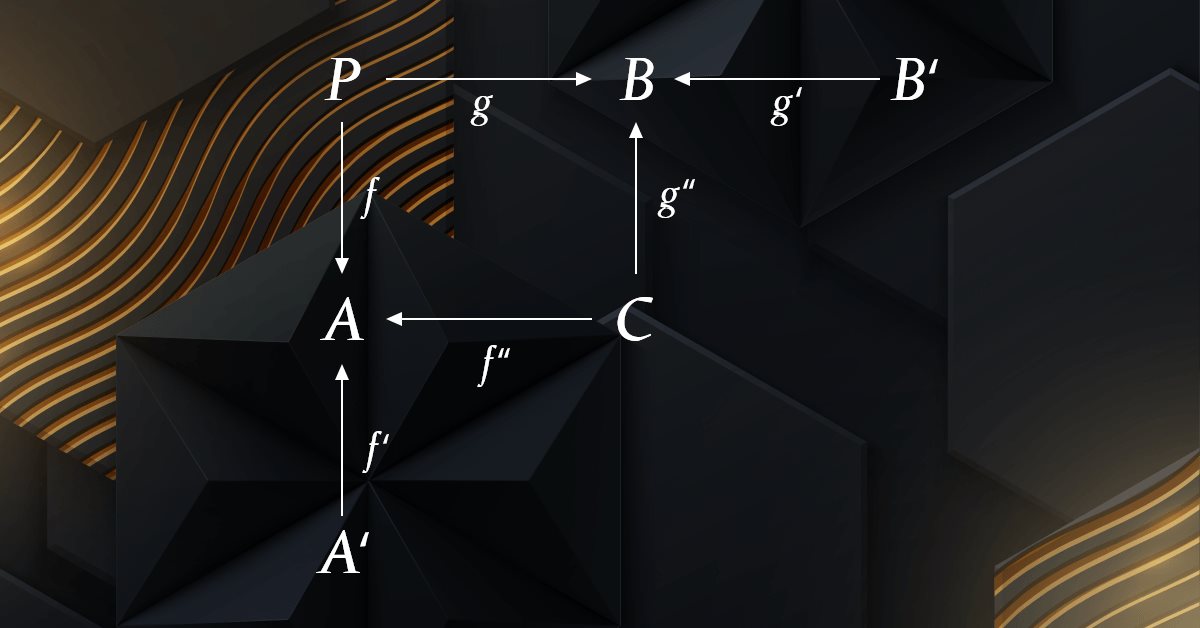
Kategorientheorie in MQL5 (Teil 4): Spannen, Experimente und Kompositionen
Die Kategorientheorie ist ein vielfältiger und expandierender Zweig der Mathematik, der in der MQL-Gemeinschaft noch relativ unentdeckt ist. In dieser Artikelserie sollen einige der Konzepte vorgestellt und untersucht werden, mit dem übergeordneten Ziel, eine offene Bibliothek einzurichten, die Einblicke gewährt und hoffentlich die Nutzung dieses bemerkenswerten Bereichs für die Strategieentwicklung von Händlern fördert.

Nachbarschaftsübergreifende Suche (ANS)
Der Artikel zeigt das Potenzial des ANS-Algorithmus als einen wichtigen Schritt in der Entwicklung flexibler und intelligenter Optimierungsmethoden, die die Besonderheiten des Problems und die Dynamik der Umgebung im Suchraum berücksichtigen können.

Vom Neuling zum Experten: Animierte Nachrichtenüberschrift mit MQL5 (II)
Heute machen wir einen weiteren Schritt nach vorn, indem wir eine externe Nachrichten-API als Quelle für Schlagzeilen in unseren News Headline EA integrieren. In dieser Phase werden wir verschiedene Nachrichtenquellen – sowohl etablierte als auch neue – untersuchen und lernen, wie wir effektiv auf ihre APIs zugreifen können. Wir werden auch Methoden zum Parsen der abgerufenen Daten in ein Format behandeln, das für die Anzeige in unserem Expert Advisor optimiert ist. Nehmen Sie an der Diskussion teil und erfahren Sie mehr über die Vorteile des Zugriffs auf Schlagzeilen und den Wirtschaftskalender direkt auf dem Chart, und das alles über eine kompakte, nicht störende Schnittstelle.

DoEasy. Steuerung (Teil 13): Optimierung der Interaktion von WinForms-Objekten mit der Maus, Beginn der Entwicklung des WinForms-Objekts TabControl
In diesem Artikel werde ich den Umgang mit dem Aussehen von WinForms-Objekte nach dem Bewegen des Mauszeigers weg von dem Objekt, sowie die Entwicklung der TabControl WinForms-Objekt korrigieren und optimieren.


Developing a Replay System (Part 37): Paving the Path (I)
In this article, we will finally begin to do what we wanted to do much earlier. However, due to the lack of "solid ground", I did not feel confident to present this part publicly. Now I have the basis to do this. I suggest that you focus as much as possible on understanding the content of this article. I mean not simply reading it. I want to emphasize that if you do not understand this article, you can completely give up hope of understanding the content of the following ones.


Entwicklung eines Replay Systems (Teil 54): Die Geburt des ersten Moduls
In diesem Artikel werden wir uns ansehen, wie wir das erste einer Reihe von wirklich funktionalen Modulen für die Verwendung im Replay-/Simulatorsystem zusammenstellen, die auch für andere Zwecke geeignet sein werden. Die Rede ist vom Mausmodul.

Neuronale Netze leicht gemacht (Teil 91): Vorhersage durch Frequenzbereiche (Frequency Domain Forecasting, FreDF)
Wir fahren fort mit der Analyse und Vorhersage von Zeitreihen im Frequenzbereich. In diesem Artikel machen wir uns mit einer neuen Methode zur Vorhersage von Daten im Frequenzbereich vertraut, die zu vielen der bisher untersuchten Algorithmen hinzugefügt werden kann.

Wichtigste Änderungen des Algorithmus für die künstliche kooperative Suche (ACSm)
Hier werden wir die Entwicklung des ACS-Algorithmus betrachten: drei Änderungen zur Verbesserung der Konvergenzeigenschaften und der Effizienz des Algorithmus. Umwandlung eines der führenden Optimierungsalgorithmen. Von Matrixmodifikationen bis hin zu revolutionären Ansätzen zur Bevölkerungsbildung.

Neuinterpretation klassischer Strategien in MQL5 (Teil III): Prognose des FTSE 100
In dieser Artikelserie werden wir uns bekannte Handelsstrategien noch einmal ansehen und untersuchen, ob wir diese Strategien mithilfe von KI verbessern können. Im heutigen Artikel werden wir uns mit dem FTSE 100 befassen und versuchen, den Index anhand eines Teils der Einzelwerte, aus denen er sich zusammensetzt, zu prognostizieren.

Integration von MQL5 mit Datenverarbeitungspaketen (Teil 4): Umgang mit großen Daten
Dieser Teil befasst sich mit fortgeschrittenen Techniken zur Integration von MQL5 mit leistungsstarken Datenverarbeitungswerkzeugen und konzentriert sich auf den effizienten Umgang mit Big Data zur Verbesserung der Handelsanalyse und Entscheidungsfindung.

Entwicklung eines Toolkit zur Analyse von Preisaktionen (Teil 18): Einführung in die Quarters-Theorie (III) - Quarters Board
In diesem Artikel erweitern wir das ursprüngliche Quarters-Skript durch die Einführung des Quarters-Boards, einem Werkzeug, mit dem Sie direkt im Chart zwischen den Viertelstufen umschalten können, ohne den Code erneut aufrufen zu müssen. Sie können ganz einfach bestimmte Levels aktivieren oder deaktivieren, und der EA bietet auch Kommentare zur Trendrichtung, damit Sie Marktbewegungen besser verstehen können.


Entwicklung des Price Action Analysis Toolkit (Teil 37): Sentiment Tilt Meter
Die Marktstimmung ist eine der am meisten übersehenen, aber dennoch mächtigen Kräfte, die die Kursentwicklung beeinflussen. Während sich die meisten Händler auf nachlaufende Indikatoren oder Vermutungen verlassen, verwandelt der Sentiment Tilt Meter (STM) EA rohe Marktdaten in klare, visuelle Hinweise, die in Echtzeit anzeigen, ob der Markt nach oben oder unten tendiert oder neutral bleibt. Dies erleichtert die Bestätigung von Geschäften, die Vermeidung von Fehleinstiegen und eine bessere Zeitplanung der Marktteilnahme.

Die Gruppenmethode der Datenverarbeitung: Implementierung des Kombinatorischen Algorithmus in MQL5
In diesem Artikel setzen wir unsere Untersuchung der Algorithmenfamilie Group Method of Data Handling mit der Implementierung des Kombinatorischen Algorithmus und seiner verfeinerten Variante, dem Kombinatorischen Selektiven Algorithmus in MQL5 fort.

Meistern der Log-Einträge (Teil 4): Speichern der Protokolle in Dateien
In diesem Artikel zeige ich Ihnen die grundlegenden Dateioperationen und wie Sie einen flexiblen Handler zur Anpassung konfigurieren. Wir werden die Klasse CLogifyHandlerFile aktualisieren, um Protokolle direkt in die Datei zu schreiben. Wir werden einen Leistungstest durchführen, indem wir eine Strategie für EURUSD eine Woche lang simulieren und bei jedem Tick Protokolle erstellen, mit einer Gesamtzeit von 5 Minuten und 11 Sekunden. Das Ergebnis wird in einem zukünftigen Artikel verglichen, in dem wir ein Caching-System zur Verbesserung der Leistung implementieren werden.

Developing an MQL5 RL agent with RestAPI integration (Part 2): MQL5 functions for HTTP interaction with the tic-tac-toe game REST API
In this article we will talk about how MQL5 can interact with Python and FastAPI, using HTTP calls in MQL5 to interact with the tic-tac-toe game in Python. The article discusses the creation of an API using FastAPI for this integration and provides a test script in MQL5, highlighting the versatility of MQL5, the simplicity of Python, and the effectiveness of FastAPI in connecting different technologies to create innovative solutions.


Von der Grundstufe bis zur Mittelstufe: Arrays und Zeichenketten (II)
In diesem Artikel werde ich zeigen, dass wir, obwohl wir uns noch in einem sehr grundlegenden Stadium der Programmierung befinden, bereits einige interessante Anwendungen realisieren können. In diesem Fall werden wir einen recht einfachen Passwortgenerator erstellen. Auf diese Weise werden wir in der Lage sein, einige der bisher erläuterten Konzepte anzuwenden. Darüber hinaus werden wir uns ansehen, wie Lösungen für einige spezifische Probleme entwickelt werden können.


Time Evolution Travel Algorithm (TETA)
Dies ist mein eigener Algorithmus. Der Artikel stellt den Time Evolution Travel Algorithm (TETA) vor, der vom Konzept der Paralleluniversen und Zeitströme inspiriert ist. Der Grundgedanke des Algorithmus ist, dass wir, obwohl Zeitreisen im herkömmlichen Sinne unmöglich sind, eine Abfolge von Ereignissen wählen können, die zu unterschiedlichen Realitäten führen.

Entwicklung eines Replay Systems (Teil 35): Anpassungen vornehmen (I)
Bevor wir weitermachen können, müssen wir einige Dinge in Ordnung bringen. Dabei handelt es sich nicht um die notwendigen Korrekturen, sondern vielmehr um Verbesserungen bei der Verwaltung und Verwendung der Klasse. Der Grund dafür ist, dass die Fehler durch eine Interaktion innerhalb des Systems entstanden sind. Trotz der Versuche, die Ursache für diese Ausfälle herauszufinden, um sie zu beseitigen, blieben alle Versuche erfolglos. Einige dieser Fälle machen keinen Sinn, z. B. wenn wir Zeiger oder Rekursion in C/C++ verwenden, stürzt das Programm ab.

MQL5 beherrschen, vom Anfänger bis zum Profi (Teil IV): Grundlagen der Entwicklung von Expert Advisors
Dieser Artikel setzt die Reihe für Anfänger fort. Hier werden wir die grundlegenden Prinzipien der Entwicklung von Expert Advisors (EAs) diskutieren. Wir werden zwei EAs erstellen: der erste wird ohne Indikatoren handeln und schwebende Aufträge verwenden, der zweite wird auf dem Standard-MA-Indikator basieren und Handelsgeschäfte zum aktuellen Preis eröffnen. Hier gehe ich davon aus, dass Sie kein völliger Anfänger mehr sind und den Stoff aus den vorherigen Artikeln relativ gut beherrschen.

Implementierung des kryptografischen SHA-256-Algorithmus von Grund auf in MQL5
Die Entwicklung DLL-freier Integrationen von Kryptowährungsbörsen war lange Zeit eine Herausforderung, aber diese Lösung bietet ein komplettes Framework für die direkte Marktanbindung.