有关MQL5交易系统自动化的文章

阅读 交易系统 文章,拓宽核心思路。了解如何使用蜡烛条图表的统计方法和形态,如何过滤信号以及何处使用信号机指标。
该 MQL5 向导将帮助您 创建无需编程的机器人 以便快速检验您的交易思路。使用向导来学习有关的 遗传算法。


MQL5中的范畴论(第18部分):自然性四边形
本文通过介绍自然变换这一主题中的一个关键支柱,继续我们的范畴理论系列。我们研究看似复杂的定义,然后深入研究本系列“面包和黄油”的示例和应用程序;波动性预测。


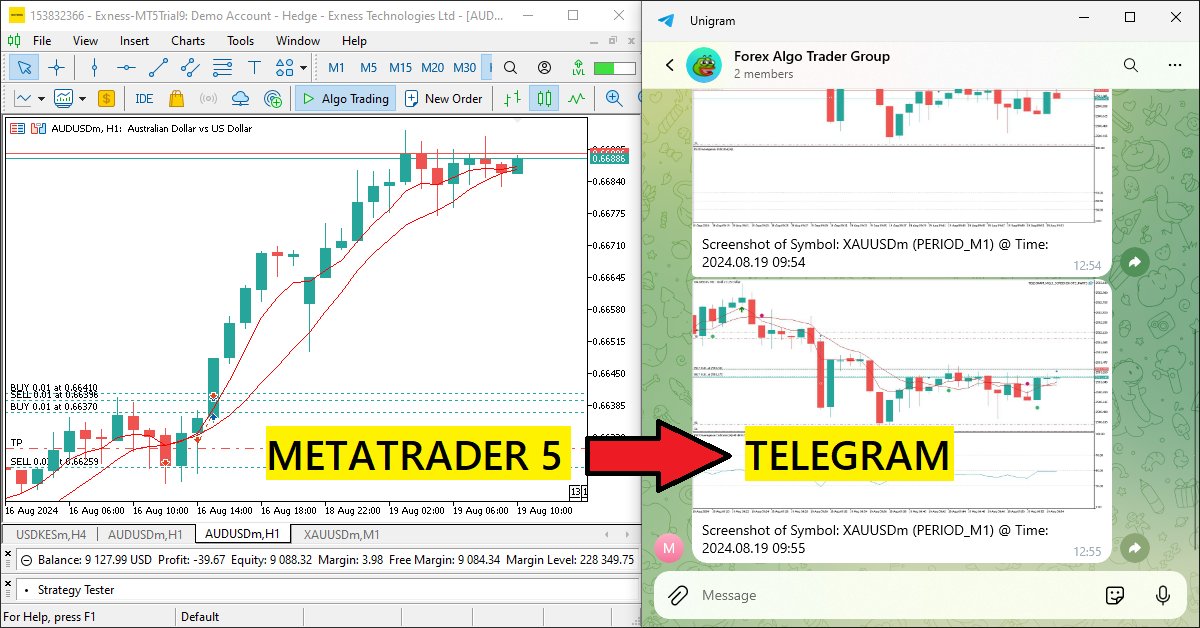
创建 MQL5-Telegram 集成 EA 交易 (第 3 部分):将带有标题的图表截图从 MQL5 发送到 Telegram
在本文中,我们创建一个 MQL5 EA 交易,将图表截图编码为图像数据并通过 HTTP 请求将其发送到 Telegram 聊天。通过集成图片编码和传输,我们直接在 Telegram 内通过可视化交易洞察增强了现有的 MQL5-Telegram 系统。

人工喷淋算法(ASHA)
本文介绍了人工喷淋算法(Artificial Showering Algorithm,ASHA),这是一种为解决一般优化问题而开发的新型元启发式方法。基于对水流和积聚过程的模拟,该算法构建了理想场的概念,其中要求每个资源单元(水)找到最优解。我们将了解 ASHA 如何调整流和累积原则来有效地分配搜索空间中的资源,并查看其实现和测试结果。


在MQL5中构建带自定义画布图形的凯特纳通道(Keltner Channel)指标
本文将介绍如何在MQL5中构建一个带自定义画布图形的凯特纳通道(Keltner Channel)指标。我们将详细阐述移动平均线(MA)与平均真实波幅(ATR)计算的集成方法,以及如何增强型图表的可视化效果。此外,我们还将介绍如何通过回测评估该指标的实际交易表现,为实战交易提供有价值的参考依据。



价格行为分析工具包开发(第二部分):分析注释脚本
秉承我们简化价格行为分析的核心理念,我们很高兴推出又一款可显著提升市场分析能力、助力您做出精准决策的工具。该工具可展示关键技术指标(如前一日价格、重要支撑阻力位、成交量),并在图表上自动生成可视化标记。

随机优化和最优控制示例
这款名为SMOC(可能代表随机模型最优控制)的EA,是MetaTrader 5平台上一个较为先进的算法交易系统的简单示例。它结合了技术指标、模型预测控制以及动态风险管理来做出交易决策。该EA融入了自适应参数、基于波动率的仓位规模调整以及趋势分析,以优化其在不同市场条件下的表现。


让新闻交易轻松上手(第六部分):执行交易(3)
在本文中,将实现基于新闻事件ID对单个新闻事件进行新闻筛选。此外,还将对先前的SQL查询进行改进,以提供更多信息或减少查询运行时间。另外,还将使前几篇文章中构建的代码具备实际功能。


您应当知道的 MQL5 向导技术(第 46 部分):Ichimoku
Ichimuko Kinko Hyo 是日本著名的指标,可当作趋势识别系统。我们如之前类似文章所为,逐个形态地验证这一点,并借助 MQL5 向导的库类并汇编,来评估其策略和测试报告。


交易中的神经网络:具有预测编码的混合交易框架(StockFormer)
在本文中,我们将讨论混合交易系统 StockFormer,其结合了预测编码和强化学习(RL)算法。该框架用到 3 个变换器分支,集成了多样化多头注意力(DMH-Attn)机制,改进了原版的注意力模块,采用多头前馈模块,能够捕捉不同子空间中的多元化时间序列形态。

基于Python与MQL5的多模块交易机器人(第一部分):构建基础架构与首个模块
我们将开发一个模块化交易系统,该系统结合了 Python 进行数据分析,并使用 MQL5 执行交易。四个独立模块并行监控市场的不同方面:成交量、套利、经济指标和风险,并使用包含400棵树的随机森林( RandomForest )。特别强调风险管理,因为即使是最先进的交易算法,如果没有适当的风险管理,也是毫无用处的。

数据科学与机器学习(第 15 部分):SVM,每个交易员工具箱中的必备工具
探索支持向量机 (SVM,Support Vector Machines) 在塑造未来交易中不可或缺的作用。本综合指南探讨了 SVM 如何提升您的交易策略,增强决策能力,并在金融市场中释放新的机会。通过实际应用、分步教程和专家见解深入了解 SVM 的世界。为自己配备必要的工具,帮助您应对现代交易的复杂性。使用 SVM 提升您的交易能力 — 这是每个交易者工具箱中的必备工具。

化学反应优化(CRO)算法(第一部分):在优化中处理化学
在本文的第一部分中,我们将深入化学反应的世界并发现一种新的优化方法!化学反应优化 (CRO,Chemical reaction optimization) 利用热力学定律得出的原理来实现有效的结果。我们将揭示分解、合成和其他化学过程的秘密,这些秘密成为了这种创新方法的基础。

MQL5自动化交易策略(第十九部分):包络线趋势反弹剥头皮交易——交易执行与风险管理(下篇)
我们将为MQL5中的包络线趋势反弹剥头皮策略实现交易执行模块与风险管理功能。我们实现了订单触发逻辑,并构建了包含止损设置与头寸规模计算在内的风险控制体系。最终在第十八部分的基础上完成策略回测与参数优化。


开发多币种 EA 交易 (第 5 部分):可变仓位大小
在前面的部分中,我们正在开发的智能交易系统 (EA) 只能使用固定的仓位大小进行交易。这对于测试来说是可以接受的,但在真实账户交易时并不建议这样做。让我们能够使用可变的仓位大小进行交易。


开发回放系统 — 市场模拟(第 17 部分):跳价和更多跳价(I)
于此,我们将见识到如何实现一些非常有趣的东西,但同时也会因某些可能十分令人困惑的关键点而极其困难。可能发生的最糟糕的事情是,一些自诩专业人士的交易者却对这些概念在资本市场中的重要性一无所知。好吧,尽管我们在这里专注于编程,但理解市场交易中涉及的一些问题,对于我们将要实现的内容至关重要。

构建蜡烛图趋势约束模型(第7部分):为EA开发优化我们的模型
在本文中,我们将详细探讨为开发专家顾问(EA)所准备的指标的相关内容。我们不仅会讨论如何对当前版本的指标进行进一步改进,以提升其准确性和功能,还会引入全新的功能来标记退出点,以弥补之前版本仅具备识别入场点功能的不足。

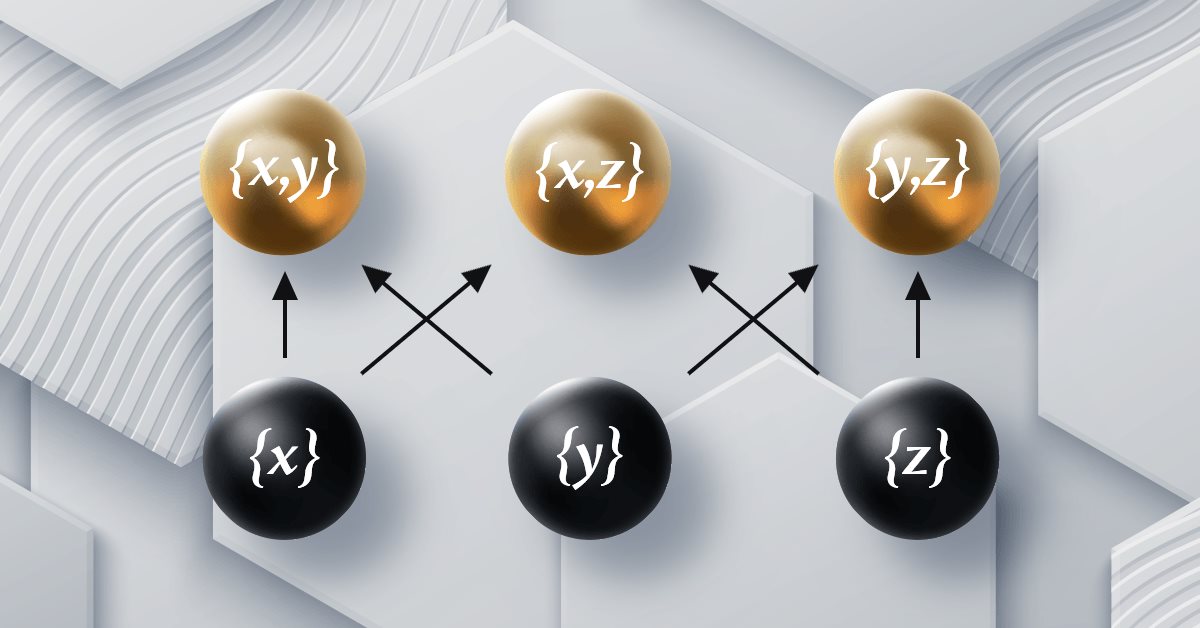
MQL5 中的范畴论 (第 12 部分):秩序(Orders)
本文是范畴论系列文章之以 MQL5 实现图论的部分,深入研讨秩序(Orders)。我们通过研究两种主要的秩序类型,实测秩序论的概念如何支持幺半群集合,从而为交易决策提供信息。




神经网络变得简单(第 84 部分):可逆归一化(RevIN)
我们已经知晓,输入数据的预处理对于模型训练的稳定性扮演重要角色。为了在线处理 “原始” 输入数据,我们往往会用到批量归一化层。但有时我们需要一个逆过程。在本文中,我们将讨论解决该问题的可能方式之一。

开发回放系统 — 市场模拟(第 19 部分):必要的调整
在此,我们要做好准备,如此当我们需要往代码里添加新函数时,就能顺滑轻松地发生。当前代码还不能涵盖或处理那些显著推进过程所必需的事情。我们需要将所有东西都结构化,以便能够以最小的工作量实现某些事情。如果我们正确地做好所有事情,我们就能得到一个真正通用的系统,可以轻松地适应任何需要处理的状况。


神经网络变得轻松(第五十一部分):行为-指引的扮演者-评论者(BAC)
最后两篇文章研究了软性扮演者-评论者算法,该算法将熵正则化整合到奖励函数当中。这种方式在环境探索和模型开发之间取得平衡,但它仅适用于随机模型。本文提出了一种替代方式,能适用于随机模型和确定性模型两者。

在 MQL5 中构建自优化EA(第六部分):自适应交易规则(二)
本文探讨了如何优化 RSI 的水平和周期,以获得更好的交易信号。我们介绍了估算最优 RSI 值的方法,并使用网格搜索和统计模型来自动选择周期。最后,我们在 MQL5 中实现了该解决方案,同时利用 Python 进行分析。我们的方法力求务实和直接,旨在以简单的方式帮助您解决潜在复杂的问题。


开发回放系统(第 59 部分):新的未来
正确理解不同的想法可以让我们事半功倍。在本文中,我们将探讨为什么在服务与图表交互之前需要配置模板。此外,如果我们改进鼠标指标,这样我们就可以用它做更多的事情呢?


数据科学和机器学习(第 37 部分):利用烛条形态和人工智能战胜市场
蜡条形态有助于交易者理解市场心理,并辨别金融市场趋势,令交易决策更加明智,从而带来更佳成果。在本文中,将探讨如何利用蜡条形态与 AI 模型,达成最优交易绩效。

交易中的神经网络:时空神经网络(STNN)
在本文中,我们将谈及使用时空变换来有效预测即将到来的价格走势。为了提高 STNN 中的数值预测准确性,提出了一种连续注意力机制,令模型能够更好地参考数据的重要方面。


MQL5 中的范畴论 (第 17 部分):函子与幺半群
本文是我们系列文章的最后一篇,将函子作为一个主题来讨论,且把幺半群作为一个范畴来重新审视。幺半群已在我们的系列中多次讲述,于此配合多层感知器帮助确定持仓规模。

神经网络变得简单(第 77 部分):交叉协方差变换器(XCiT)
在我们的模型中,我们经常使用各种关注度算法。而且,可能我们最常使用变换器。它们的主要缺点是资源需求。在本文中,我们将研究一种新算法,它可以帮助降低计算成本,而不会降低品质。



您应当知道的 MQL5 向导技术(第 35 部分):支持向量回归
支持向量回归是一种理想主义的途径,寻找最能描述两组数据之间关系的函数或“超平面”。我们尝试在 MQL5 向导的自定义类内利用这一点来进行时间序列预测。

使用 MetaTrader 5 在 Python 中查找自定义货币对形态
外汇市场是否存在重复的形态和规律?我决定使用 Python 和 MetaTrader 5 创建自己的形态分析系统。一种数学和编程的共生关系,用于征服外汇。

在MQL5中实现基于经济日历新闻事件的突破型智能交易系统(EA)
重大经济数据发布前后市场波动率通常显著上升,为突破交易策略提供了理想的环境。在本文中,我们将阐述基于经济日历的突破策略的实现过程。我们将全面覆盖从创建用于解析和存储日历数据的类,到利用这些数据开发符合实际的回测系统,最终实现实盘交易执行代码的完整流程。


使用MQL5经济日历进行交易(第六部分):利用新闻事件分析和倒计时器实现交易入场自动化
在本文中,我们将借助MQL5经济日历实现交易入场自动化,具体方法是应用用户自定义的筛选条件和时差偏移量来识别符合条件的新闻事件。我们通过对比预测值和前值,来确定是开立买入(BUY)单还是卖出(SELL)订单。动态倒计时器会显示距离新闻发布剩余的时间,并且在完成一笔交易后自动重置。