有关MQL5交易系统自动化的文章

阅读 交易系统 文章,拓宽核心思路。了解如何使用蜡烛条图表的统计方法和形态,如何过滤信号以及何处使用信号机指标。
该 MQL5 向导将帮助您 创建无需编程的机器人 以便快速检验您的交易思路。使用向导来学习有关的 遗传算法。



使用MQL5经济日历进行交易(第一部分):精通MQL5经济日历的功能
在本文中,我们首先要了解其核心功能,探讨如何使用MQL5经济日历进行交易。然后,我们在MQL5中实现经济日历的关键功能,以提取与交易决策相关的新闻数据。最后,我们进行总结,展示如何利用这些信息来有效增强交易策略。

神经网络变得简单(第 90 部分):时间序列的频率插值(FITS)
通过研究 FEDformer 方法,我们打开了时间序列频域表述的大门。在这篇新文章中,我们将继续一开始的主题。我们将研究一种方法,据其我们不仅能进行分析,还可以预测特定区域的后续状态。

神经网络变得简单(第 61 部分):离线强化学习中的乐观情绪问题
在离线学习期间,我们基于训练样本数据优化了智能体的政策。成品政策令智能体对其动作充满信心。然而,这种乐观情绪并不总是正当的,并且可能会在模型操作期间导致风险增加。今天,我们要寻找降低这些风险的方法之一。

神经网络变得简单(第 71 部分):目标条件预测编码(GCPC)
在之前的文章中,我们讨论了决策转换器方法,以及从其衍生的若干种算法。我们测验了不同的目标设定方法。在测验期间,我们依据各种设定目标的方式进行操作。然而,该模型早期研究时验算过的轨迹,始终处于我们的关注范围之外。在这篇文章中。我想向您介绍一种填补此空白的方法。

MQL5自动化交易策略(第二部分):基于一目均衡表与动量震荡器的云突破交易系统
在本文中,我们将创建一个智能交易系统(EA),利用一目均衡表指标与动量震荡器,实现云图突破策略的自动化交易。我们将逐步解析以下核心流程:指标句柄初始化、突破条件检测和自动化交易执行。此外,我们还实现追踪止损机制与动态仓位管理,以提升EA的盈利能力及对市场波动的适应性。


神经网络变得轻松(第四十八部分):降低 Q-函数高估的方法
在上一篇文章中,我们概述了 DDPG 方法,它允许在连续动作空间中训练模型。然而,与其它 Q-学习方法一样,DDPG 容易高估 Q-函数的数值。这个问题往往会造成训练代理者时选择次优策略。在本文中,我们将研究一些克服上述问题的方式。

射箭算法(Archery Algorithm, AA)
本文详细探讨了受射箭启发的优化算法——射箭算法(Archery Algorithm, AA),重点介绍了如何使用轮盘赌法(roulette method)作为选择“箭矢”目标区域的机制。该方法允许评估解决方案的质量,并选择最有希望的位置进行进一步的探究。


如何利用 MQL5 创建简单的多币种智能交易系统(第 7 部分):依据动量振荡器指标的之字折线
本文中的多货币智能系统是利用之字折线(ZigZag)指标的自动交易系统,该指标依据动量振荡器过滤、或彼此过滤信号。

开发多币种 EA 交易(第 6 部分):自动选择实例组
在优化交易策略后,我们会收到一组参数。我们可以使用它们在一个 EA 中创建多个交易策略实例。以前,我们都是手动操作。在此,我们将尝试自动完成这一过程。

创建一个基于日波动区间突破策略的 MQL5 EA
在本文中,我们将创建一个基于日波动区间突破策略的 MQL5 EA。我们阐述该策略的关键概念,设计EA框架蓝图,并在 MQL5 语言中实现突破策略逻辑。最后,我们将探讨用于回测和优化EA的技术,以最大限度地提高其有效性。



因果推理中的倾向性评分
本文探讨因果推理中的匹配问题。匹配用于比较数据集中的类似观察结果,这对于正确确定因果关系和消除偏见是必要的。作者解释了这如何有助于构建基于机器学习的交易系统,这些系统在没有经过训练的新数据上变得更加稳定。倾向性评分在因果推理中起着核心作用并被广泛应用。

理解编程范式(第 2 部分):面向对象方式开发价格行为智能系统
学习面向对象的编程范式,及其在 MQL5 代码中的应用。这是第二篇文章,更深入地讲解面向对象编程的规范,并通过一个实际示例提供上手经验。您将学习如何运用 EMA 指标,和烛条价格数据,将我们早期开发的过程化价格行为智能系统转换为面向对象的代码。

开发多币种 EA 交易(第 4 部分):虚拟挂单和保存状态
在开始开发多币种 EA 后,我们已经取得了一些成果,并成功地进行了多次代码改进迭代。但是,我们的 EA 无法处理挂单,也无法在终端重启后恢复运行。让我们添加这些功能。

在 MQL5 中构建自定义市场状态检测系统(第二部分):智能交易系统(EA)
本文详细介绍如何利用第一篇开发的状态检测器,构建一个自适应的智能交易系统(MarketRegimeEA)。该系统能够根据趋势、震荡或高波动市场,自动切换交易策略与风险参数。文中涵盖了实用的参数优化、状态过渡处理以及多时间周期指标的应用。


价格行为分析工具包开发(第二十一部分):市场结构反转检测工具
市场结构反转检测智能交易系统(EA) 是您洞察市场情绪变化的得力助手,能够实时监控市场结构的潜在反转信号。该工具通过基于平均真实波幅(ATR)的动态阈值,精准识别市场结构的反转点,并在图表上以清晰的可视化指标标记每一处更高低点和更低高点。依托MQL5的极速执行能力与高度灵活的API接口,该工具提供实时动态分析,可以自动调整显示效果,确保图表清晰易读,并提供实时数据仪表板,实时统计反转次数与时间分布。此外,还支持自定义声音警报和移动端推送通知,确保关键信号无遗漏,通过将原始价格波动转化为可执行的交易策略,帮助您在瞬息万变的市场中抢占先机。

关于因果网络分析(Causality Network Analysis,CNA)和向量自回归(Vector Autoregression,VAR)模型在市场事件预测中的应用实例
本文提供了一个使用因果网络分析(Causality Network Analysis,CNA)和向量自回归(Vector Autoregression,VAR)模型在MQL5中实现复杂交易系统的全面指南。文章涵盖了这些方法的理论背景,详细解释了交易算法中的关键函数,并提供了实现的示例代码。

MQL5 交易策略自动化(第24篇):集成风险管理与移动止损的伦敦时段突破系统
本文将搭建一套伦敦时段突破交易系统,可识别伦敦开盘前区间的突破机会,并支持自定义交易类型、风险参数来挂入挂单。系统内置移动止损、盈亏比、最大回撤限制等功能,同时配备控制面板,可实时监控与管理交易。

将 MQL5 与数据处理包集成(第 1 部分):高级数据分析和统计处理
集成实现了无缝的工作流程,来自 MQL5 的原始金融数据可以导入到 Jupyter Lab 等数据处理包中,用于包括统计测试在内的高级分析。


MQL5中交易策略的自动化实现(第六部分):掌握智能资金交易中的订单块(Order Block)检测技巧
在本文中,我们将运用纯粹的价格行为分析方法,在MQL5平台上实现订单块的自动化检测。我们将界定订单块的定义,实现其检测功能,并集成自动化交易执行系统。最后,我们通过回测来评估该策略的表现。

MQL5 向导技巧须知(第27部分):移动平均线与攻击角度
攻击角度是一个经常被引用的指标,其陡峭程度被认为与当前趋势的强度密切相关。让我们来看一下通常如何使用和理解该指标,并探讨在测量时是否可以做出一些改变,以优化那些将其纳入交易系统的应用效果。

创建 MQL5-Telegram 集成 EA 交易 (第一部分):从 MQL5 发送消息到 Telegram
在本文中,我们在 MQL5 中创建一个 EA 交易,以使用机器人向 Telegram 发送消息。我们设置必要的参数,包括机器人的 API 令牌和聊天 ID,然后通过执行 HTTP POST 请求来传递消息。之后,我们将处理响应以确保成功传达,并排除故障时出现的任何问题。这确保我们能够通过创建的机器人将消息从 MQL5 发送到 Telegram。


开发多币种 EA 交易系统(第 16 部分):不同报价历史对测试结果的影响
正在开发中的 EA 预计在与不同经纪商进行交易时都会表现出良好的效果。但目前我们一直使用 MetaQuotes 模拟账户的报价进行测试。让我们看看我们的 EA 是否准备好使用与测试和优化期间使用的报价不同的交易账户。

MQL5交易策略自动化(第十七部分):借助动态仪表盘精通网格马丁格尔(Grid-Mart)短线交易策略
在本文中,我们将探讨网格马丁格尔(Grid-Mart)短线交易策略,并阐述如何在MQL5中实现该策略的自动化,同时配备一个动态仪表盘以提供实时交易分析。我们将详细介绍该策略基于网格的马丁格尔逻辑以及风险管理功能。此外,我们还将指导如何进行回测和部署,以确保策略的稳健表现。

MQL5自动化交易策略(第四部分):构建多层级区域恢复系统
本文将介绍如何在MQL5中开发一个基于相对强弱指数(RSI)生成交易信号的多层级区域恢复(反转)系统(Multi-Level Zone Recovery System)。该系统通过动态数组结构管理多个信号实例,使区域恢复逻辑能够同时处理多重交易信号。通过这种设计,我们展示了如何在保持代码可扩展性和健壮性的前提下,有效应对复杂的交易管理场景。

您应当知道的 MQL5 向导技术(第 42 部分):ADX 振荡器
ADX 是一些交易者用来衡量主流趋势强度的另一个相对热门的技术指标。作为其它两个指标的组合,它体现为振荡器,在本文中我们借助 MQL5 向导汇编、及其支持类,来探索其形态。


让手动回测变得简单:为MQL5策略测试器构建自定义工具包
在本文中,我们设计了一个自定义的MQL5工具包,用于在策略测试器中轻松进行手动回测。我们将解释其设计与实现方案,重点介绍交互式交易控制功能。然后,我们将展示如何使用它来有效地测试交易策略。


构建和测试 Aroon 交易系统
在本文中,我们将学习在了解了 Aroon 指标(阿隆指标)的基础知识和基于该指标构建交易系统的必要步骤之后,如何构建 Aroon 交易系统。建立这个交易系统后,我们将对其进行测试,看看它是否能盈利,还是需要进一步优化。

在 MQL5 中构建自优化智能交易系统(第六部分):防止爆仓
在今天的讨论中,我们将一同寻找一种算法程序,以最大限度地减少我们因盈利交易被止损而平仓的总次数。我们面临的问题极具挑战性,社区讨论中给出的大多数解决方案都缺乏既定且固定的规则。我们解决问题的算法方法提高了我们交易的盈利能力,并降低了我们的平均每笔交易亏损。然而,要完全过滤掉所有将被止损的交易,还需要进一步的改进,但我们的解决方案对任何人来说都是一个很好的初步尝试

您应当知道的 MQL5 向导技术(第 45 部分):蒙特卡洛强化学习
蒙特卡洛是我们正在研究的第四种不同的强化学习算法,目的是探索它在向导汇编智能交易系统中的实现。尽管它锚定在随机抽样,但它提供了我们可以利用的多种模拟方法。


开发回放系统(第 40 部分):启动第二阶段(一)
今天我们将讨论回放/模拟器系统的新阶段。在这个阶段,谈话才会变得真正有趣,内容也相当丰富。我强烈建议您仔细阅读本文并使用其中提供的链接。这将帮助您更好地理解内容。


神经网络变得轻松(第四十九部分):软性扮演者-评价者
我们继续讨论解决连续动作空间问题的强化学习算法。在本文中,我将讲演软性扮演者-评论者(SAC)算法。SAC 的主要优点是拥有查找最佳策略的能力,不仅令预期回报最大化,而且拥有最大化的动作熵(多样性)。

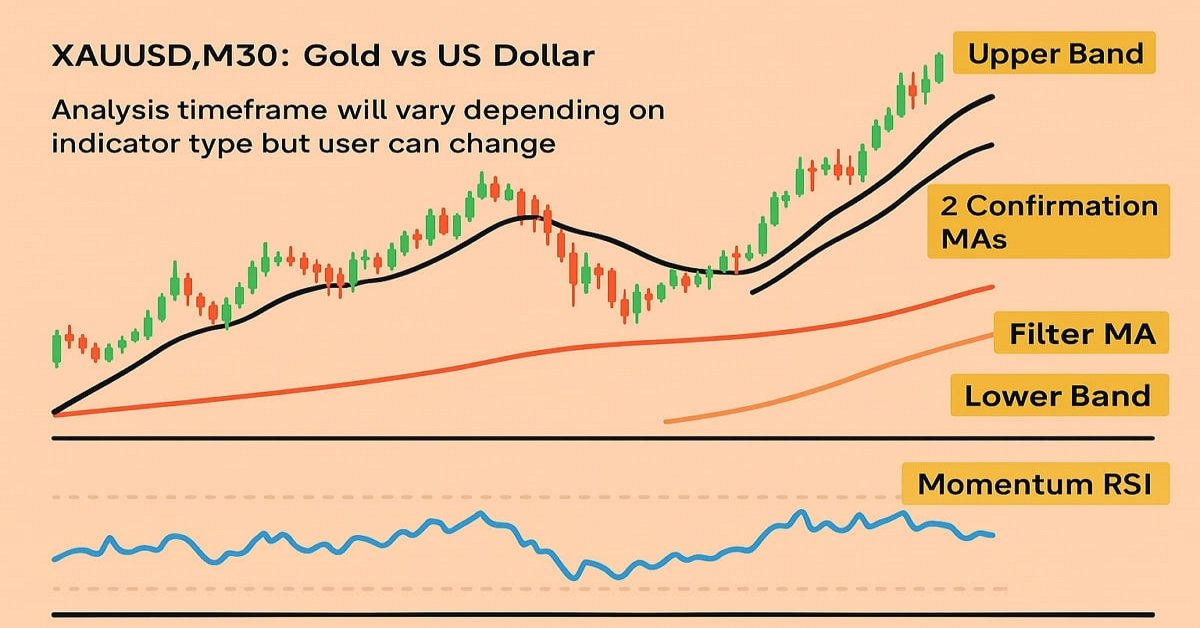
MQL5自动化交易策略(第十八部分):基于包络线趋势反弹的剥头皮交易——核心架构与信号生成(1)
本文中,我们将构建包络线趋势反弹剥头皮EA的核心架构。我们初始化包络线等信号生成所需的指标。同时,我们还将搭建回测环境,为下一篇文章中的交易执行环节做好准备。


神经网络变得简单(第 75 部分):提升轨迹预测模型的性能
我们创建的模型变得越来越大,越来越复杂。这不光提高了它们的训练成本,还有操作成本。不过,做出决定所需的时间往往很关键。有关于此,我们来研究在不损失品质的情况下优化模型性能的方法。


MQL5 交易工具包(第 3 部分):开发挂单管理 EX5 库
了解如何在 MQL5 代码或项目中开发和实现全面的挂单 EX5库。本文将向您展示如何创建一个全面的挂单管理 EX5 库,并通过构建交易面板或图形用户界面(GUI)来指导您导入和实现它。EA 交易订单面板将允许用户直接从图表窗口上的图形界面打开、监控和删除与指定幻数相关的挂单。