有关MQL5交易系统自动化的文章

阅读 交易系统 文章,拓宽核心思路。了解如何使用蜡烛条图表的统计方法和形态,如何过滤信号以及何处使用信号机指标。
该 MQL5 向导将帮助您 创建无需编程的机器人 以便快速检验您的交易思路。使用向导来学习有关的 遗传算法。


股票交易中的非线性回归模型
股票交易中的非线性回归模型:能否预测金融市场?让我们考虑创建一个用于预测欧元兑美元(EURUSD)汇率的模型,并基于此模型制作两个交易机器人——分别使用Python和MQL5语言。



神经网络变得简单(第 68 部分):离线优先引导政策优化
自从第一篇专门讨论强化学习的文章以来,我们以某种方式触及了 2 个问题:探索环境和检定奖励函数。最近的文章曾专门讨论了离线学习中的探索问题。在本文中,我想向您介绍一种算法,其作者完全剔除了奖励函数。

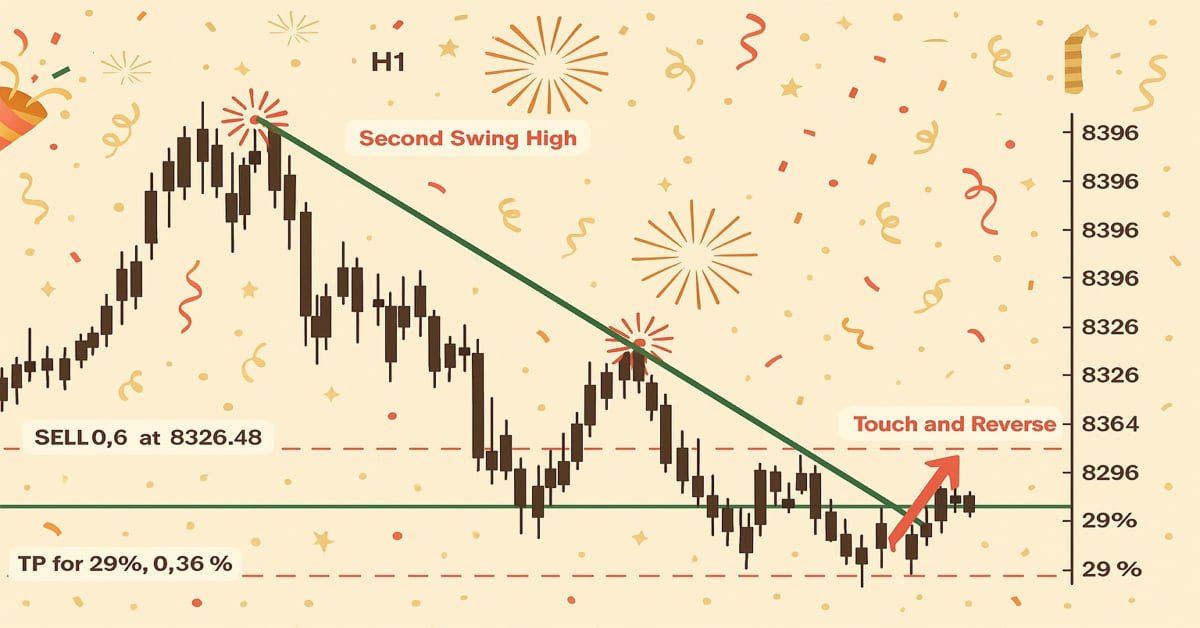
MQL5 简介(第 17 部分):构建趋势反转 EA 交易
本文教初学者如何在 MQL5 中构建一个基于图表形态识别的 EA 交易系统,该系统利用趋势线突破和反转进行交易。通过学习如何动态检索趋势线值并将其与价格走势进行比较,读者将能够开发出能够识别和交易图表形态(如上升和下降趋势线、通道、楔形、三角形等)的 EA 交易。


开发回放系统(第 37 部分):铺平道路 (一)
在这篇文章中,我们终于要开始做我们早就想做的事情了。之前,由于缺乏 "坚实的基础",我没有信心公开介绍这部分内容。现在我有了这样做的基础。我建议您尽可能集中精力理解本文的内容。我指的不仅仅是阅读,我想强调的是,如果你不理解这篇文章,你可能就是完全放弃了理解以后文章内容的希望。

开发多币种 EA 交易 (第 10 部分):从字符串创建对象
EA 开发计划包括几个阶段,中间结果保存在数据库中,它们只能作为字符串或数字而不是对象再次从那里读取。因此,我们需要一种方法来根据从数据库读取的字符串重新创建 EA 中的所需对象。

MetaTrader 5 和 R 进行算法交易新手指南
当我们揭开 R 和 MetaTrader 5 无缝结合的艺术面纱时,您将开始一场金融分析与算法交易的精彩探索。本文是您将 R 语言中的分析技巧与 MetaTrader 5 强大的交易功能连接起来的指南。

如何利用 MQL5 创建简单的多币种智能交易系统(第 4 部分):三角移动平均线 — 指标信号
本文中的多币种 EA 是智能交易系统或交易机器人,能从一个品种的图表里交易(开单、平单、及管理订单,例如:尾随止损和止盈)多个品种(货币对)。这次我们只会用到 1 个指标,即多时间帧或单一时间帧中的三角移动平均线。


MQL5 中的高级订单执行算法:TWAP、VWAP 和冰山订单
MQL5 框架通过统一的执行管理器和性能分析器,将机构级执行算法(TWAP、VWAP、冰山订单)带给散户交易者,从而实现更流畅、更精确的订单切片和分析。

开发回放系统 — 市场模拟(第 16 部分):新的类系统
我们需要更好地组织我们的工作。 代码正在快速增长,如果现在不做,那么以后就变得更不可能了。 我们分而治之。 MQL5 支持类,可协助实现此任务,但为此,我们需要对类有一定的了解。 大概最让初学者困惑的是继承。 在本文中,我们将看到如何以实用和简单的方式来运用这些机制。

使用MQL5经济日历进行交易(第一部分):精通MQL5经济日历的功能
在本文中,我们首先要了解其核心功能,探讨如何使用MQL5经济日历进行交易。然后,我们在MQL5中实现经济日历的关键功能,以提取与交易决策相关的新闻数据。最后,我们进行总结,展示如何利用这些信息来有效增强交易策略。


重构经典策略(第十一部分)移动平均线的交叉(二)
移动平均线和随机振荡器可用于生成趋势跟踪交易信号。然而,这些信号只有在价格行为发生之后才会被观察到。我们可以有效地利用人工智能克服技术指标中这种固有的滞后性。本文将教您如何创建一个完全自主的人工智能驱动型EA,这种方式可以改进您现有的任何交易策略。即使是最古老的交易策略也可以被改进。

MQL5自优化智能交易系统(第九部分):双移动平均线交叉
本文将介绍双移动平均线交叉策略的设计思路:利用更高的时间框架(日线D1)的信号指导更低的时间框架(15分钟M15)的入场,并通过中间风险周期(4小时H4)计算止损位。本文将讲解系统常量、自定义枚举,以及趋势跟踪和均值回归模式的逻辑,同时强调代码模块化与未来遗传算法优化的扩展性。该方法支持灵活的入场/出场条件,通过让较低的时间框架入场与较高的时间框架趋势保持一致,减少信号滞后、优化交易时机。

价格行为分析工具包开发(第五部分):波动率导航智能交易系统(Volatility Navigator EA)
判断市场方向或许相对简单,但把握入场时机却颇具挑战。作为“价格行为分析工具包开发”系列文章的一部分,我很高兴再为大家介绍一款能够提供入场点、止盈水平和止损设置位置的工具。为实现这一目标,我们采用了MQL5编程语言。让我们在本文中深入探讨每一步。


神经网络变得简单(第 71 部分):目标条件预测编码(GCPC)
在之前的文章中,我们讨论了决策转换器方法,以及从其衍生的若干种算法。我们测验了不同的目标设定方法。在测验期间,我们依据各种设定目标的方式进行操作。然而,该模型早期研究时验算过的轨迹,始终处于我们的关注范围之外。在这篇文章中。我想向您介绍一种填补此空白的方法。

创建一个基于日波动区间突破策略的 MQL5 EA
在本文中,我们将创建一个基于日波动区间突破策略的 MQL5 EA。我们阐述该策略的关键概念,设计EA框架蓝图,并在 MQL5 语言中实现突破策略逻辑。最后,我们将探讨用于回测和优化EA的技术,以最大限度地提高其有效性。

神经网络变得简单(第 61 部分):离线强化学习中的乐观情绪问题
在离线学习期间,我们基于训练样本数据优化了智能体的政策。成品政策令智能体对其动作充满信心。然而,这种乐观情绪并不总是正当的,并且可能会在模型操作期间导致风险增加。今天,我们要寻找降低这些风险的方法之一。

神经网络变得简单(第 90 部分):时间序列的频率插值(FITS)
通过研究 FEDformer 方法,我们打开了时间序列频域表述的大门。在这篇新文章中,我们将继续一开始的主题。我们将研究一种方法,据其我们不仅能进行分析,还可以预测特定区域的后续状态。

MQL5自动化交易策略(第二部分):基于一目均衡表与动量震荡器的云突破交易系统
在本文中,我们将创建一个智能交易系统(EA),利用一目均衡表指标与动量震荡器,实现云图突破策略的自动化交易。我们将逐步解析以下核心流程:指标句柄初始化、突破条件检测和自动化交易执行。此外,我们还实现追踪止损机制与动态仓位管理,以提升EA的盈利能力及对市场波动的适应性。


神经网络变得轻松(第四十八部分):降低 Q-函数高估的方法
在上一篇文章中,我们概述了 DDPG 方法,它允许在连续动作空间中训练模型。然而,与其它 Q-学习方法一样,DDPG 容易高估 Q-函数的数值。这个问题往往会造成训练代理者时选择次优策略。在本文中,我们将研究一些克服上述问题的方式。

射箭算法(Archery Algorithm, AA)
本文详细探讨了受射箭启发的优化算法——射箭算法(Archery Algorithm, AA),重点介绍了如何使用轮盘赌法(roulette method)作为选择“箭矢”目标区域的机制。该方法允许评估解决方案的质量,并选择最有希望的位置进行进一步的探究。

在 MQL5 中构建自定义市场状态检测系统(第二部分):智能交易系统(EA)
本文详细介绍如何利用第一篇开发的状态检测器,构建一个自适应的智能交易系统(MarketRegimeEA)。该系统能够根据趋势、震荡或高波动市场,自动切换交易策略与风险参数。文中涵盖了实用的参数优化、状态过渡处理以及多时间周期指标的应用。


如何利用 MQL5 创建简单的多币种智能交易系统(第 7 部分):依据动量振荡器指标的之字折线
本文中的多货币智能系统是利用之字折线(ZigZag)指标的自动交易系统,该指标依据动量振荡器过滤、或彼此过滤信号。


开发多币种 EA 交易(第 6 部分):自动选择实例组
在优化交易策略后,我们会收到一组参数。我们可以使用它们在一个 EA 中创建多个交易策略实例。以前,我们都是手动操作。在此,我们将尝试自动完成这一过程。


价格行为分析工具包开发(第二十一部分):市场结构反转检测工具
市场结构反转检测智能交易系统(EA) 是您洞察市场情绪变化的得力助手,能够实时监控市场结构的潜在反转信号。该工具通过基于平均真实波幅(ATR)的动态阈值,精准识别市场结构的反转点,并在图表上以清晰的可视化指标标记每一处更高低点和更低高点。依托MQL5的极速执行能力与高度灵活的API接口,该工具提供实时动态分析,可以自动调整显示效果,确保图表清晰易读,并提供实时数据仪表板,实时统计反转次数与时间分布。此外,还支持自定义声音警报和移动端推送通知,确保关键信号无遗漏,通过将原始价格波动转化为可执行的交易策略,帮助您在瞬息万变的市场中抢占先机。


因果推理中的倾向性评分
本文探讨因果推理中的匹配问题。匹配用于比较数据集中的类似观察结果,这对于正确确定因果关系和消除偏见是必要的。作者解释了这如何有助于构建基于机器学习的交易系统,这些系统在没有经过训练的新数据上变得更加稳定。倾向性评分在因果推理中起着核心作用并被广泛应用。

开发多币种 EA 交易(第 4 部分):虚拟挂单和保存状态
在开始开发多币种 EA 后,我们已经取得了一些成果,并成功地进行了多次代码改进迭代。但是,我们的 EA 无法处理挂单,也无法在终端重启后恢复运行。让我们添加这些功能。

理解编程范式(第 2 部分):面向对象方式开发价格行为智能系统
学习面向对象的编程范式,及其在 MQL5 代码中的应用。这是第二篇文章,更深入地讲解面向对象编程的规范,并通过一个实际示例提供上手经验。您将学习如何运用 EMA 指标,和烛条价格数据,将我们早期开发的过程化价格行为智能系统转换为面向对象的代码。

MQL5中交易策略的自动化实现(第六部分):掌握智能资金交易中的订单块(Order Block)检测技巧
在本文中,我们将运用纯粹的价格行为分析方法,在MQL5平台上实现订单块的自动化检测。我们将界定订单块的定义,实现其检测功能,并集成自动化交易执行系统。最后,我们通过回测来评估该策略的表现。

MQL5 交易策略自动化(第24篇):集成风险管理与移动止损的伦敦时段突破系统
本文将搭建一套伦敦时段突破交易系统,可识别伦敦开盘前区间的突破机会,并支持自定义交易类型、风险参数来挂入挂单。系统内置移动止损、盈亏比、最大回撤限制等功能,同时配备控制面板,可实时监控与管理交易。

关于因果网络分析(Causality Network Analysis,CNA)和向量自回归(Vector Autoregression,VAR)模型在市场事件预测中的应用实例
本文提供了一个使用因果网络分析(Causality Network Analysis,CNA)和向量自回归(Vector Autoregression,VAR)模型在MQL5中实现复杂交易系统的全面指南。文章涵盖了这些方法的理论背景,详细解释了交易算法中的关键函数,并提供了实现的示例代码。

将 MQL5 与数据处理包集成(第 1 部分):高级数据分析和统计处理
集成实现了无缝的工作流程,来自 MQL5 的原始金融数据可以导入到 Jupyter Lab 等数据处理包中,用于包括统计测试在内的高级分析。

MQL5 向导技巧须知(第27部分):移动平均线与攻击角度
攻击角度是一个经常被引用的指标,其陡峭程度被认为与当前趋势的强度密切相关。让我们来看一下通常如何使用和理解该指标,并探讨在测量时是否可以做出一些改变,以优化那些将其纳入交易系统的应用效果。


开发多币种 EA 交易系统(第 16 部分):不同报价历史对测试结果的影响
正在开发中的 EA 预计在与不同经纪商进行交易时都会表现出良好的效果。但目前我们一直使用 MetaQuotes 模拟账户的报价进行测试。让我们看看我们的 EA 是否准备好使用与测试和优化期间使用的报价不同的交易账户。

MQL5自动化交易策略(第四部分):构建多层级区域恢复系统
本文将介绍如何在MQL5中开发一个基于相对强弱指数(RSI)生成交易信号的多层级区域恢复(反转)系统(Multi-Level Zone Recovery System)。该系统通过动态数组结构管理多个信号实例,使区域恢复逻辑能够同时处理多重交易信号。通过这种设计,我们展示了如何在保持代码可扩展性和健壮性的前提下,有效应对复杂的交易管理场景。

创建 MQL5-Telegram 集成 EA 交易 (第一部分):从 MQL5 发送消息到 Telegram
在本文中,我们在 MQL5 中创建一个 EA 交易,以使用机器人向 Telegram 发送消息。我们设置必要的参数,包括机器人的 API 令牌和聊天 ID,然后通过执行 HTTP POST 请求来传递消息。之后,我们将处理响应以确保成功传达,并排除故障时出现的任何问题。这确保我们能够通过创建的机器人将消息从 MQL5 发送到 Telegram。