有关MQL5交易系统自动化的文章

阅读 交易系统 文章,拓宽核心思路。了解如何使用蜡烛条图表的统计方法和形态,如何过滤信号以及何处使用信号机指标。
该 MQL5 向导将帮助您 创建无需编程的机器人 以便快速检验您的交易思路。使用向导来学习有关的 遗传算法。


开发多币种 EA 交易系统(第 16 部分):不同报价历史对测试结果的影响
正在开发中的 EA 预计在与不同经纪商进行交易时都会表现出良好的效果。但目前我们一直使用 MetaQuotes 模拟账户的报价进行测试。让我们看看我们的 EA 是否准备好使用与测试和优化期间使用的报价不同的交易账户。

MQL5自动化交易策略(第四部分):构建多层级区域恢复系统
本文将介绍如何在MQL5中开发一个基于相对强弱指数(RSI)生成交易信号的多层级区域恢复(反转)系统(Multi-Level Zone Recovery System)。该系统通过动态数组结构管理多个信号实例,使区域恢复逻辑能够同时处理多重交易信号。通过这种设计,我们展示了如何在保持代码可扩展性和健壮性的前提下,有效应对复杂的交易管理场景。

MQL5交易策略自动化(第十七部分):借助动态仪表盘精通网格马丁格尔(Grid-Mart)短线交易策略
在本文中,我们将探讨网格马丁格尔(Grid-Mart)短线交易策略,并阐述如何在MQL5中实现该策略的自动化,同时配备一个动态仪表盘以提供实时交易分析。我们将详细介绍该策略基于网格的马丁格尔逻辑以及风险管理功能。此外,我们还将指导如何进行回测和部署,以确保策略的稳健表现。

您应当知道的 MQL5 向导技术(第 42 部分):ADX 振荡器
ADX 是一些交易者用来衡量主流趋势强度的另一个相对热门的技术指标。作为其它两个指标的组合,它体现为振荡器,在本文中我们借助 MQL5 向导汇编、及其支持类,来探索其形态。


让手动回测变得简单:为MQL5策略测试器构建自定义工具包
在本文中,我们设计了一个自定义的MQL5工具包,用于在策略测试器中轻松进行手动回测。我们将解释其设计与实现方案,重点介绍交互式交易控制功能。然后,我们将展示如何使用它来有效地测试交易策略。

在 MQL5 中构建自优化智能交易系统(第六部分):防止爆仓
在今天的讨论中,我们将一同寻找一种算法程序,以最大限度地减少我们因盈利交易被止损而平仓的总次数。我们面临的问题极具挑战性,社区讨论中给出的大多数解决方案都缺乏既定且固定的规则。我们解决问题的算法方法提高了我们交易的盈利能力,并降低了我们的平均每笔交易亏损。然而,要完全过滤掉所有将被止损的交易,还需要进一步的改进,但我们的解决方案对任何人来说都是一个很好的初步尝试


构建和测试 Aroon 交易系统
在本文中,我们将学习在了解了 Aroon 指标(阿隆指标)的基础知识和基于该指标构建交易系统的必要步骤之后,如何构建 Aroon 交易系统。建立这个交易系统后,我们将对其进行测试,看看它是否能盈利,还是需要进一步优化。


您应当知道的 MQL5 向导技术(第 45 部分):蒙特卡洛强化学习
蒙特卡洛是我们正在研究的第四种不同的强化学习算法,目的是探索它在向导汇编智能交易系统中的实现。尽管它锚定在随机抽样,但它提供了我们可以利用的多种模拟方法。


开发回放系统(第 40 部分):启动第二阶段(一)
今天我们将讨论回放/模拟器系统的新阶段。在这个阶段,谈话才会变得真正有趣,内容也相当丰富。我强烈建议您仔细阅读本文并使用其中提供的链接。这将帮助您更好地理解内容。


神经网络变得轻松(第四十九部分):软性扮演者-评价者
我们继续讨论解决连续动作空间问题的强化学习算法。在本文中,我将讲演软性扮演者-评论者(SAC)算法。SAC 的主要优点是拥有查找最佳策略的能力,不仅令预期回报最大化,而且拥有最大化的动作熵(多样性)。

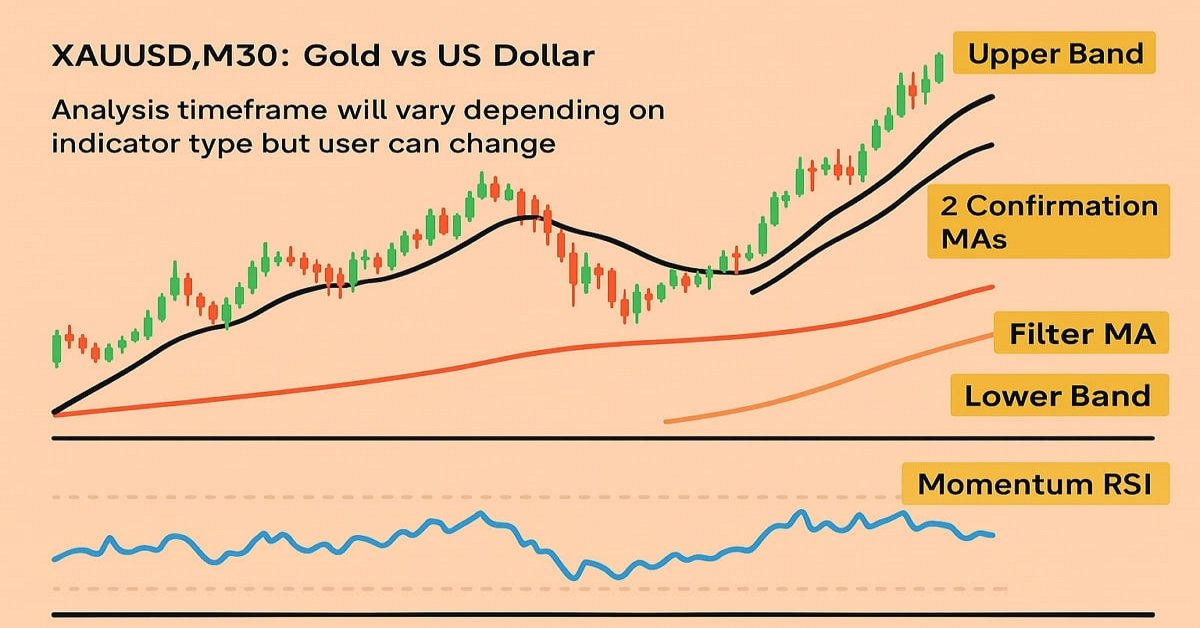
MQL5自动化交易策略(第十八部分):基于包络线趋势反弹的剥头皮交易——核心架构与信号生成(1)
本文中,我们将构建包络线趋势反弹剥头皮EA的核心架构。我们初始化包络线等信号生成所需的指标。同时,我们还将搭建回测环境,为下一篇文章中的交易执行环节做好准备。


神经网络变得简单(第 75 部分):提升轨迹预测模型的性能
我们创建的模型变得越来越大,越来越复杂。这不光提高了它们的训练成本,还有操作成本。不过,做出决定所需的时间往往很关键。有关于此,我们来研究在不损失品质的情况下优化模型性能的方法。


神经网络变得轻松(第五十三部分):奖励分解
我们已经不止一次地讨论过正确选择奖励函数的重要性,我们通过为单独动作添加奖励或惩罚来刺激代理者的预期行为。但是关于由代理者解密我们的信号的问题仍旧悬而未决。在本文中,我们将探讨将单独信号传输至已训练代理者时的奖励分解。


MQL5 交易工具包(第 3 部分):开发挂单管理 EX5 库
了解如何在 MQL5 代码或项目中开发和实现全面的挂单 EX5库。本文将向您展示如何创建一个全面的挂单管理 EX5 库,并通过构建交易面板或图形用户界面(GUI)来指导您导入和实现它。EA 交易订单面板将允许用户直接从图表窗口上的图形界面打开、监控和删除与指定幻数相关的挂单。


开发多币种 EA 交易(第 12 部分):开发自营交易级别风险管理器
在正在开发的 EA 中,我们已经有了某种控制回撤的机制。但它具有概率性,因为它是以历史价格数据的测试结果为基础的。因此,回撤有时会超过最大预期值(尽管概率很小)。让我们试着增加一种机制,以确保遵守指定的回撤水平。



开发回放系统(第 56 部分):调整模块
虽然模块之间已经可以正常交互,但在回放服务中尝试使用鼠标指标时会出现错误。在进入下一步之前,我们需要解决这个问题。此外,我们还将修复鼠标指标代码中的一个问题。所以这个版本经过适当的打磨,最终会稳定下来。

如何构建并优化基于成交量的交易系统——蔡金资金流指标(Chaikin Money Flow - CMF)
在本文中,我们将在明确如何构建、计算和使用基于成交量的指标——蔡金资金流指标(Chaikin Money Flow,CMF)之后,对该指标进行介绍。我们将了解如何构建自定义指标。我们会分享一些可用的简单策略,然后对这些策略进行测试,以了解哪种策略更优。

开发多币种 EA 交易(第 19 部分):创建用 Python 实现的阶段
到目前为止,我们已经探讨了仅在标准策略测试器中启动顺序程序以优化 EA 的自动化。但是,如果我们想在两次启动之间使用其他方法对获得的数据进行一些处理呢?我们将尝试添加创建由用 Python 编写的程序执行的新优化阶段的功能。


克服集成ONNX(Open Neural Network Exchange )的挑战
ONNX是集成不同平台间复杂AI代码的强大工具,尽管它非常出色,但要想充分发挥其作用,就必须解决一些伴随而来的挑战。在本文中,我们将讨论您可能会遇到的一些常见问题,以及如何处理这些问题。


流动性攫取交易策略
流动性攫取交易策略是智能资金概念(SMC)的核心组成部分,旨在识别并利用市场中机构投资者的操作行为。该策略聚焦于高流动性区域(如支撑位或阻力位),在这些区域,大额订单可引发价格波动,随后市场恢复原有趋势。本文将详细阐释流动性攫取的概念,并概述如何在MQL5中开发流动性攫取交易策略的智能交易系统(EA)。


您应当知道的 MQL5 向导技术(第 09 部分):K-Means 聚类与分形波配对
“K-均值”聚类采用数据点分组的方式,该过程最初侧重于数据集的宏观视图,使用随机生成的聚类质心,然后放大并调整这些质心,从而准确表示数据集。我们将对此进行研究,并开拓一些它的用例。


开发回放系统 — 市场模拟(第 22 部分):外汇(III)
虽然这是关于这个主题的第三篇文章,但我必须为那些还不了解股票市场和外汇市场之间区别的人解释一下:最大的区别在于,在外汇中没有、或者更确切地说,我们得不到交易过程中有关一些实际发生关键处的信息。

基于交易量的神经网络分析:未来趋势的关键
本文探讨了通过将技术分析原理与 LSTM 神经网络架构相结合,基于交易量分析来改进价格预测准确性的可能性。文章特别关注异常交易量的检测与解读、聚类方法的使用,以及基于交易量的特征创建及其在机器学习背景下的定义。

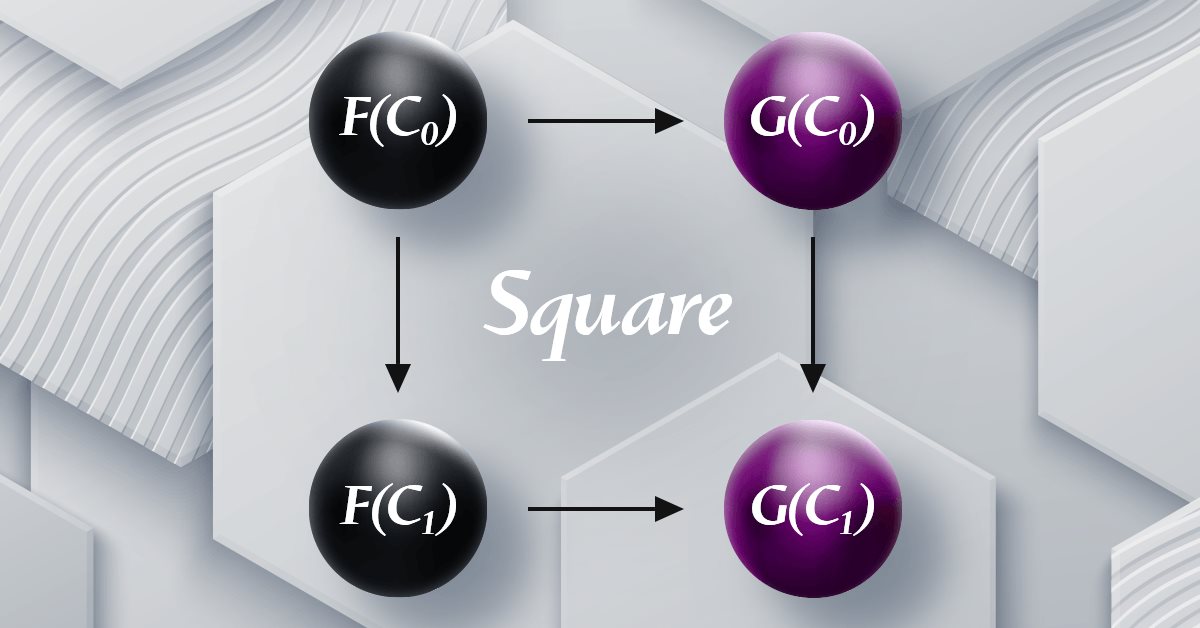
MQL5中的范畴论(第19部分):自然性四边形归纳法
我们继续通过探讨自然性四边形归纳法来研究自然变换。对于使用MQL5向导构建的EA交易来说,对多货币实现的轻微限制意味着我们正在通过脚本展示我们的数据分类能力。所考虑的主要应用是价格变化分类及其预测。


开发回放系统 — 市场模拟(第 24 部分):外汇(V)
今天,我们将去除阻止基于最后成交价进行模拟的限制,并将专门针对这类模拟引入一个新的切入点。整个操作机制将基于外汇市场的原则。该过程的主要区别在于出价(Bid)和最后成交价(Last)模拟的分离。不过,重点要注意,用于随机化时间,并将其调整为与 C_Replay 类兼容的方法在两类模拟中保持雷同。这很好,因为一种模式的变化会导致另一种模式的自动改进,尤其遇到处理跳价之间的时间。


创建动态多货币对EA(第二部分):投资组合多元化与优化
投资组合多元化与优化旨在将投资有策略地分散配置于多种资产之上,在最小化风险的同时,依据风险调整后的绩效指标挑选出最理想的资产组合,从而实现回报最大化。


数据科学和机器学习(第 17 部分):摇钱树?外汇交易中随机森林的艺术与科学
探索算法炼金术的秘密,我们将引导您融会贯通如何在解码金融领域时将艺术性和精确性相结合。揭示随机森林如何将数据转化为预测能力,为驾驭股票市场的复杂场景提供独特的视角。加入我们的旅程,进入金融魔法的心脏地带,此处我们会揭开随机森林在塑造市场命运、及解锁赚钱机会之门方面之角色的神秘面纱


MQL5交易策略自动化(第二十一部分):借助自适应学习率提升神经网络交易效果
在本文中,我们通过引入自适应学习率机制来增强MQL5中的神经网络交易策略,以提高交易准确性。我们设计并实现了这一机制,随后对其性能进行测试。本文结尾总结了有关算法交易的优化见解。

在MQL5中创建交易管理员面板(第三部分):扩展内置类以进行主题管理(II)
在本文的讨论中,我们将逐步扩展现有的对话框库,以纳入主题管理逻辑。此外,我们将把主题切换方法整合到管理员面板项目中使用的 CDialog、CEdit 和 CButton 类中。继续阅读,获取更多深入的了解。


交易中的神经网络:具有层化记忆的智代(终篇)
我们继续致力于创建 FinMem 框架,其采用层化记忆方式,即模拟人类认知过程。这令该模型不仅能有效处理复杂的财务数据,还能适应新信号,显著提升了在动态变化市场中投资决策的准确性和有效性。


价格行为分析工具包开发(第十五部分):引入四分位理论(1)——四分位绘图脚本
支撑位与阻力位是预示潜在趋势反转和延续的关键价位。尽管识别这些价位颇具挑战性,但一旦精准定位,您便能从容应对市场波动。如需进一步辅助,请参阅本文介绍的四分位绘图工具,该工具可帮助您识别主要及次要支撑位与阻力位。


开发回放系统(第30部分):EA交易项目——C_Mouse类(四)
今天,我们将学习一种技术,它可以在程序员职业生涯的不同阶段对我们有很大帮助。通常,受到限制的不是平台本身,而是谈论限制的人的知识。这篇文章将告诉你,凭借常识和创造力,你可以让 MetaTrader 5 平台变得更加有趣和通用,而无需创建疯狂的程序或类似的东西,并创建简单但安全可靠的代码。我们将利用我们的创造力修改现有代码,而不删除或添加源代码中的任何一行。


将您自己的 LLM 集成到 EA 中(第 5 部分):使用 LLM 开发和测试交易策略(二)-LoRA-调优
随着当今人工智能的快速发展,语言模型(LLMs)是人工智能的重要组成部分,因此我们应该考虑如何将强大的 LLMs 整合到我们的算法交易中。对于大多数人来说,很难根据他们的需求微调这些强大的模型,在本地部署它们,然后将它们应用于算法交易。本系列文章将采取循序渐进的方法来实现这一目标。


构建K线图趋势约束模型(第九部分):多策略EA(第一部分)
今天,我们将探讨如何使用MQL5将多种策略集成到一个EA中。EA不仅仅提供指标和脚本,还允许采用更复杂的交易方法,这些方法能够适应不断变化的市场条件。请阅读本文,带您了解更多。