有关MQL5交易系统自动化的文章

阅读 交易系统 文章,拓宽核心思路。了解如何使用蜡烛条图表的统计方法和形态,如何过滤信号以及何处使用信号机指标。
该 MQL5 向导将帮助您 创建无需编程的机器人 以便快速检验您的交易思路。使用向导来学习有关的 遗传算法。


MQL5交易策略自动化(第二十八部分):构建带可视化反馈的价格行为蝙蝠谐波形态
在本文中,我们将在MQL5中开发一套蝙蝠形态交易系统,该系统借助枢轴点与斐波那契比率识别看涨、看跌蝙蝠谐波形态,并在精准的入场、止损与止盈价位触发交易;并结合图表对象实现直观的可视化展示。


基于协整股票的统计套利(第三部分):数据库搭建
本文提供一个 MQL5 Service(服务)的实现示例,用于保持新建数据库及时更新;该数据库作为数据分析以及一篮子协整股票交易的数据来源。文中详细阐述数据库的设计思路,并整理数据字典以供查阅。配套提供MQL5与Python脚本,用于数据库创建、表结构初始化以及行情数据写入。


神经网络在交易中的应用:概率时间序列预测(K²VAE)
我们诚邀您探索 K²VAE 框架的原始实现 — 这是一个灵活的模型,能够线性近似潜在空间中的复杂动态。本文将演示如何在 MQL5 中实现关键组件,包括参数化矩阵,以及如何在标准神经网络层之外对这些矩阵进行管理。对于任何寻求构建可解释时间序列模型实用方法的人来说,本文材料都将大有裨益。

重构经典策略(第十五部分):日线突破交易策略
早在计算机出现之前,人工交易者就已投身金融市场,并总结出指导交易决策的经验法则。在本文中,我们重新研究一套知名的突破策略,来检验这种从实战中总结的市场逻辑,能否与系统化交易方法抗衡。研究结果表明:原始策略虽然胜率很高,但存在稳定性差、风险管控不足的问题。通过策略优化,我们展示如何将主观交易经验改造为更加稳健的算法交易策略。


交易中的神经网络:自适应周期分段(结论)
我们诚邀您一同探索LightGTS的精彩世界 —— 这是一款轻量但性能强大的时间序列预测框架,融合了自适应卷积、旋转位置编码(RoPE)与创新注意力机制。本文将详细阐述框架内全部组件:从分块(patch)构建,一直到解码器内复杂的混合专家模块,这些实现思路已具备集成到MQL5项目中的条件。您将了解LightGTS如何令自动化交易提升至全新高度!


交易中的神经网络:自适应周期分块(Token生成)
诚邀您开启一段精彩旅程,一同探索金融时间序列自适应分析领域,了解如何将复杂谱分析与灵活卷积转化为可落地的交易信号。您将看到LightGTS如何捕捉市场节奏,借助可变窗口步长机制适配市场变化;同时了解OpenCL加速如何让高速计算成为获取盈利决策的快车道。


交易中的神经网络:自适应周期分块(LightGTS)
本文将为大家介绍创新的自适应分块技术,这是一种在考虑时序数据内在周期性的前提下,对时间序列做灵活分块的方法。我们还会讲解一种高效编码技术,该技术在处理不同尺度的数据时,可以保留重要语义特征。金融市场数据具备复杂、多尺度的典型特点,上述两类方法为此类数据的精准处理开辟了新路径,能够显著提升预测结果的稳定性与可靠性。


交易中的神经网络:智能预测流程(Time-MoE)
诚邀大家一起来研究现代Time-MoE框架,该框架已针对时间序列预测任务完成适配。本文将分步实现该架构的核心组件,并同步提供原理讲解与实操示例。该方法使得您不仅能够理解模型的运行机制,还可以将相关原理应用于真实交易场景。


交易中的神经网络:智能预测流程(结论)
本文深入介绍 SwiGLU 嵌入层如何挖掘隐藏的市场规律,以及Decoder-Only Transformer 架构内的稀疏混合专家模型,如何在合理的计算开销下提升预测精度。本文详解将 Time‑MoE 框架集成至 MQL5 与 OpenCL 的实现方法,并提供模型配置与训练的分步教程。


交易中的神经网络:智能预测流程(稀疏混合专家)
我们将带大家探索在OpenCL计算环境下,时序稀疏混合专家模块的实际实现。本文会分步讲解掩码多窗口卷积的工作原理,以及多信息流场景下如何实现基于梯度的训练流程。


构建交易系统(第 1 部分):量化方法
许多交易者根据短期表现来评估策略,往往过早放弃盈利的系统。然而,长期盈利能力取决于通过优化的胜率、风险回报比以及有纪律的仓位规模来实现的正期望值。这些原则可以通过 Python 中的蒙特卡洛模拟以及回测指标进行验证,以评估策略是否稳健或是否可能随时间推移而失败。

通过套接字将 MetaTrader 的 Tick 信息从 MQL5 服务传输到 Python 应用程序
有时候,并非所有东西都能用 MQL5 语言编程实现。即使有可能在 MQL5 中转换现有的高级库,那也将是一项耗时的任务。本文试图证明,我们可以通过使用套接字将 MetaTrader 服务中的买卖报价和时间等 tick 信息传输到 Python 应用程序中,从而绕过对 Windows 操作系统的依赖。


交易中的神经网络:摆脱特定数据依赖的时间序列泛化(结论)
本文将向您展示Mamba4Cast如何把理论转化为可运行的交易算法,并为您开展自主实验奠定基础。不要错过这次机会,获取用于自研策略的全面的知识与策略开发灵感。

在 MQL5 中实现来自其他语言的实用模块(第 03 部分):移植 Python 的 Schedule 模块,打造增强版 OnTimer
Python 中的 schedule 模块提供了一种简单的方法来安排重复性任务。虽然 MQL5 缺乏内置的等效功能,但在本文中,我们将实现一个类似的库,以便在 MetaTrader 5 中更轻松地设置定时事件。


MetaTrader 5中交易品种及其价差的小时级波动分析
带简单移动平均线(SMA)的ProSpread季节性指数指标是一款技术分析工具,用于识别价格走势中的季节性规律、分析特定交易时段的价格行为,该指标既支持单个交易品种,也可用于两个资产之间的价差分析。同时,它能够可视化价格定向波动的统计概率。


从新手到专家:使用MQL5实现动态新闻标题(9)—— 新闻交易中的单图表多品种管理
新闻行情往往伴随着剧烈波动,交易者需要在极短时间内管理多个持仓与交易品种。在本文中,我们将把多品种功能集成到新闻标题EA中,以集成多品种功能的方式应对多品种交易的挑战。接下来我们一起探讨,如何借助MQL5算法交易,让多品种交易变得更加高效、强大。


您应该了解的MQL5向导技巧(第七十九部分):在监督学习中使用鳄鱼震荡指标和A/D震荡指标
在前一篇文章中,我们完成了对鳄鱼震荡指标与集散量(A/D)震荡指标组合的研究,分析二者在原生信号模式下的应用效果。这两个指标互为补充:鳄鱼震荡指标属于趋势指标,A/D震荡指标属于量能指标。本文作为续篇,研究如何利用监督式学习,优化前文所探讨的各类特征形态。我们采用的监督学习模型为卷积神经网络(CNN),该模型结合核回归与点积相似度,对卷积核和通道进行尺度配置。一如既往,我们将逻辑写在自定义信号类文件中,该文件可配合MQL5向导来生成EA。


价格行为分析工具包开发(第三十七部分):市场情绪偏向计
市场情绪是影响价格走势最容易被忽视的强大因素之一。尽管大多数交易者依赖滞后指标或是主观猜测,但市场情绪偏向计(STM)智能交易系统(EA)能够将原始市场数据转化为清晰的可视化指引,实时显示市场倾向看涨、看跌还是保持中性。这让确认交易、避免虚假入场信号以及更有效地把握市场参与时机变得更加容易。


交易中的神经网络:一种跨领域时间序列预测框架(TimeFound)
本文将分步搭建 TimeFound 智能模型的核心模块,使其适配真实场景下的时序预测任务。如果你希望了解神经网络分块算法在 MQL5 中的工程落地实现,那么本文正是为你准备的。


交易中的神经网络:用于精确分类的高效特征提取(构建对象)
Mantis 是一款用于深度时序分析的多功能工具,可灵活扩展,适配任意金融场景。了解分块处理、局部卷积与交叉注意力相结合,如何实现对市场形态的高精度解读。


交易中的神经网络:面向准确分类的有效特征提取(Mantis)
认识Mantis —— 一款基于 Transformer 架构的轻量级时间序列分类基础模型,采用对比预训练与混合注意力机制,实现创纪录的精度,并具备出色的可扩展性。


交易中的神经网络:不依赖特定数据的时间序列泛化(核心模型模块)
我们继续介绍Mamba4Cast框架。今天,我们将深入探讨该方案的实现。Mamba4Cast的设计目标并非对每一条全新时间序列都进行冗长的预热,而是支持直接部署上线。依托零样本预测理念,该模型无需额外训练、也无需调优超参数,就可以在真实业务数据上输出高质量预测结果。


利用深度强化学习优化Ilan智能交易系统
本研究对经典Ilan网格交易策略进行改进,通过在MQL5中集成Q-learning算法,构建出适用于MetaTrader 5平台的自适应版本。本文展示如何定义状态特征、将连续状态空间映射为Q-table可处理的离散值、使用ε-贪婪算法选择操作,以及针对平均持仓收益与平仓事件设计奖励机制。您将实现Q-table的存储与加载功能、通过参数调优优化学习效率,并在策略测试器中对EURUSD(欧元兑美元)/AUDUSD(澳元兑美元)进行测试,以评估稳定性和回撤风险。


MQL5 交易策略自动化(第二十七部分):创建带可视化反馈的价格行为螃蟹谐波形态
本文将基于 MQL5 开发一套螃蟹谐波形态交易系统。程序借助枢轴点与斐波那契比例识别看涨、看跌螃蟹谐波形态,并按照精准的入场、止损、止盈点位触发交易。同时使用三角形、趋势线等图表对象做可视化展示,完整展示 XABCD 形态结构与各个交易价位。

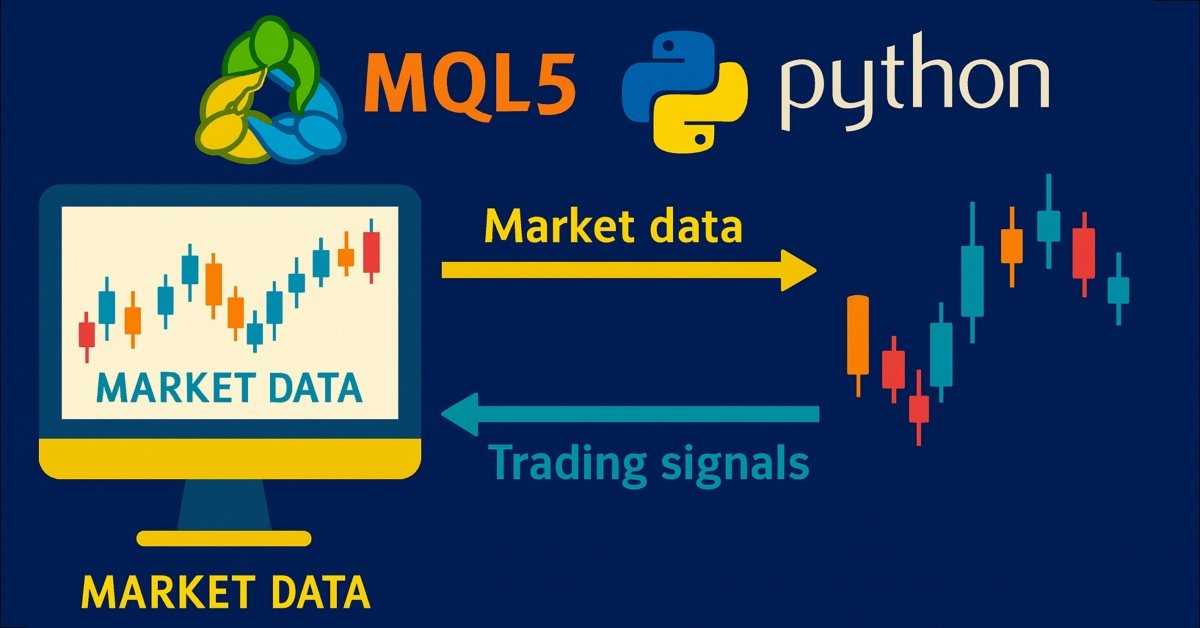
价格行为分析工具包开发(第三十六部分):实现Python直接读取MetaTrader 5行情数据流
借助Python的数据科学生态以及MetaTrader 5官方客户端库,充分挖掘MetaTrader 5终端的全部能力。本文演示如何完成身份校验,将实时Tick数据与分钟K线数据流直接写入Parquet存储;利用Ta技术指标库与Prophet时间序列预测工具完成高阶特征工程,并训练具备时间感知能力的梯度提升模型。接下来,我们部署轻量Flask服务,对外实时输出交易信号。无论您正在搭建混合量化框架,还是希望借助机器学习增强EA策略,都将掌握一套稳健的端到端流水线,用于数据驱动的算法交易。


MQL5自动化交易策略(第二十六部分):构建针形K线均价加仓的多持仓交易系统
在本文中,我们将在MQL5中开发一套针形K线(Pin Bar)均价加仓系统:识别针形K线形态作为开仓触发信号,采用均价加仓策略实现多持仓管理,并搭配移动止损与盈亏平衡调整功能增强策略。系统内置可自定义参数,同时配备信息面板,可对持仓与盈利情况进行实时监控。

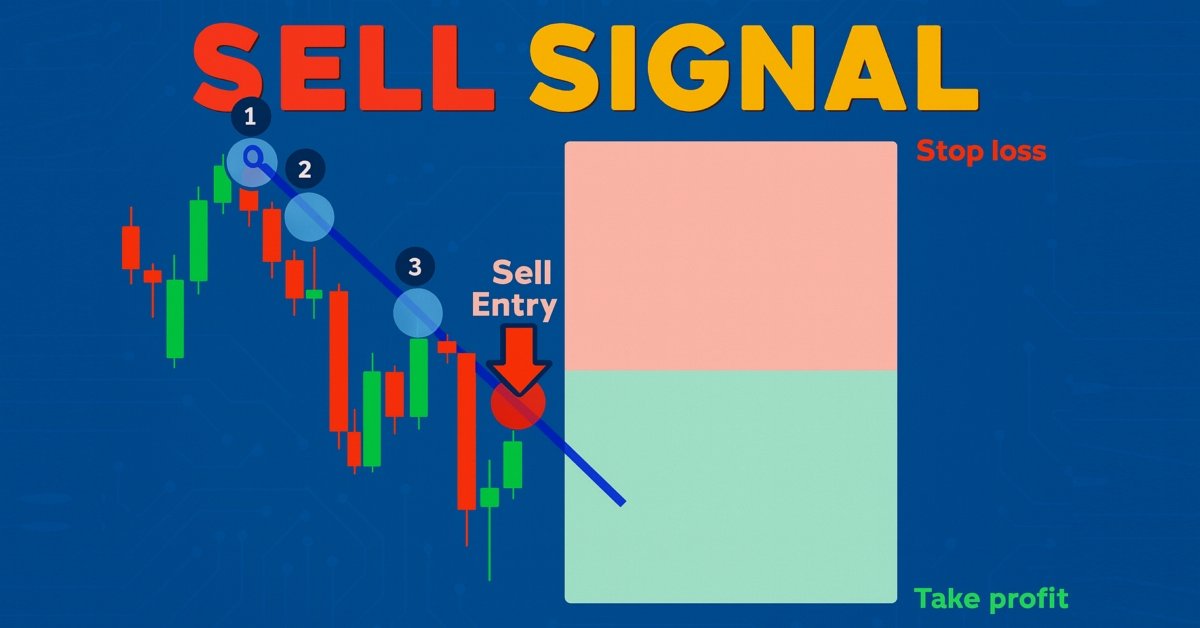
MQL5 自动化交易策略(第二十五部分):基于最小二乘法拟合的趋势线交易 EA 与动态信号生成
本文将开发一款趋势线交易程序,采用最小二乘法自动识别支撑、阻力趋势线,依据价格触碰趋势线生成多空动态交易信号,并根据信号自动开仓。


市场模拟:MQL5 中的 SQL 入门(四)
许多人往往低估了SQL,甚至根本不使用它,因为他们并不完全了解它的实际工作原理。在针对SQL数据库运行查询时,我们并不总是寻求一个通用的答案;在某些情况下,我们需要一个非常具体且实用的答案。如果数据库的结构和数据模型设计得当,几乎任何类型的信息都可以被整合到其中。


基于Mamba选择性状态空间模型的神经网络交易机器人开发
本文探究可用于金融时间序列预测的创新性Mamba/SSM神经网络架构。我们将完整介绍该模型在MQL5平台下的实现方案,它是Transformer的现代替代方案,计算复杂度为线性O(N),而非二次复杂度O(N²)。还会详细讲解选择性状态空间模型、硬件感知优化、分块处理,以及先进的AdamW训练算法。并附带实测结果:模型预测准确率由62%提升至71%,同时训练耗时从45分钟缩短至8分钟。本文提供一个现成的MetaTrader 5交易EA,具备自动训练与自适应风险管理能力。


交易机器人风险管理器(第一部分):EA风控头文件
交易对风控纪律有着极高的要求。本文分析了交易者亏损的主要原因,并针对MQL5平台提出一套技术方案 —— CEnhancedRiskManager(增强型风险管理器)类,并在激进网格EA上完成了实操测试。

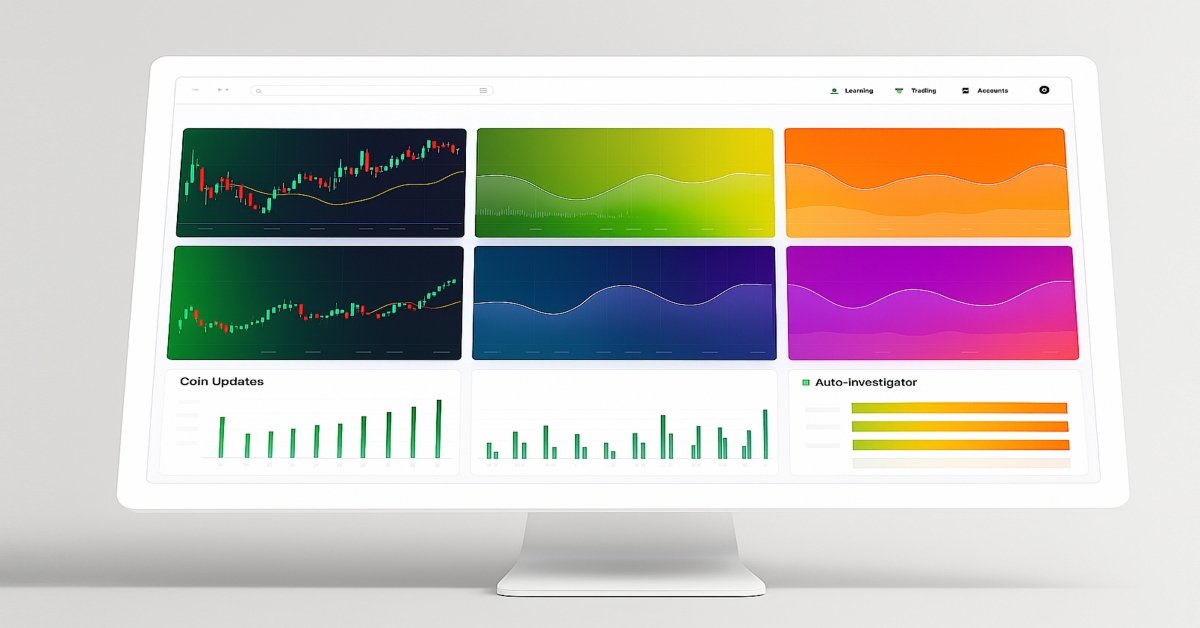
MQL5交易工具(第八部分):具备可拖拽与可最小化功能的增强型信息仪表盘
在本文中,我们将开发一套增强型信息仪表盘。该版本在上一篇内容的基础上进行升级,新增可拖拽和最小化功能以优化用户交互,同时保持对多品种持仓与账户指标的实时监控能力。


基于协整股票的统计套利(第二部分):EA、回测与优化
本文展示一个智能交易系统(EA)示例,用于交易一篮子四只纳斯达克股票。选股流程如下:首先通过皮尔逊相关系数检验进行初步筛选;再对筛选后的股票组进行约翰森协整检验;最后通过ADF检验与KPSS检验验证协整价差的平稳性。本文将对这一流程做补充说明,并展示经过小幅优化后的回测结果。


Python-MetaTrader 5 策略测试器(第一部分):交易模拟器
Python 提供的 MetaTrader 5 模块支持通过 Python 在 MetaTrader 5 客户端发起交易,但存在一个重大缺陷:该模块不具备 MetaTrader 5 客户端自带的策略测试器功能。在本系列文章中,我们将搭建一套框架,实现基于 Python 环境的交易策略回测。


人工原子算法(A3)
本文介绍如何在 MQL5 中实现人工原子算法(A3)—— 一种受化学过程启发的元启发式优化算法。该算法只有两个可调参数:紧凑性和较小的种群规模,这保证了较高的运行速度,同时保持了足够的解质量。


神经网络在交易中的应用:不依赖特定数据的时间序列泛化(Mamba4Cast)
在本文中,我们介绍了 Mamba4Cast 框架,并深入探讨了其关键组件之一:基于时间戳的位置编码。本文展示了如何结合数据的日历结构来构建时间嵌入。


神经网络在交易中的应用:基于自适应模态分解的时间序列预测(终篇)
本文讨论了在算法交易背景下,使用 MQL5 对 ACEFormer 框架的调整及其实践应用。它展示了关键的架构决策、训练特性以及在真实数据上的模型测试结果。