有关使用 MQL5 集成 MetaTrader 5 的文章

交易者遇到的有趣挑战,就是经常需要一个创新的方法。这个类别的特色文章,提供了众多评估、分析和处理价格数据以及交易结果的出乎意料的解决方案。这些文章描述了多种集成方案,包括数据库和 ICQ 连接,OpenCL 的使用 和社群网络,Delphi 和 C# 的使用。


构建K线趋势约束模型(第五部分):通知系统(第三部分)
本系列文章的这一部分专门介绍如何将WhatsApp与MetaTrader 5集成以实现通知功能。我们包含一张流程图以简化理解,并将讨论在集成过程中安全措施的重要性。指标的主要目的是通过自动化的简化分析过程,并且它们应包含通知方法,以便在满足特定条件时向用户发出警报。欲了解更多信息,请阅读本文。

用于MetaTrader 5的WebSocket:借助Windows API实现异步客户端连接
本文详细介绍了开发一款自定义动态链接库的过程,该库旨在为MetaTrader程序提供异步WebSocket客户端连接功能。

种群优化算法:鲸鱼优化算法(WOA)
鲸鱼优化算法(WOA)是一种受座头鲸行为和捕食策略启发的元启发式算法。该算法的核心思想在于模仿所谓的“气泡网”捕食方法,即鲸鱼在猎物周围制造气泡,然后以螺旋运动的方式攻击猎物。

群体优化算法:抵抗陷入局部极值(第一部分)
本文介绍了一个独特的实验,旨在研究群体优化算法在群体多样性较低时有效逃脱局部最小值并达到全局最大值的能力。朝着这个方向努力将进一步了解哪些特定算法可以使用用户设置的坐标作为起点成功地继续搜索,以及哪些因素会影响它们的成功。



您应当知道的 MQL5 向导技术(第 22 部分):条件化生成式对抗网络(cGAN)
生成式对抗网络是一对神经网络,它们彼此相互训练,以便结果更精准。我们采用这些网络的条件化类型,作为我们正在寻找的可选项,应用于智能信号类之内预测金融时间序列。

基于套接字(Sockets)的Twitter情绪分析
这种创新的交易机器人将 MetaTrader 5 与 Python 结合,利用实时社交媒体情绪分析为自动化交易决策提供支持。通过分析与特定金融工具相关的 Twitter 情绪,该机器人将社交媒体趋势转化为可操作的交易信号。它采用客户端-服务器架构,并通过套接字通信实现无缝交互,将 MT5 的交易能力与 Python 的数据处理能力完美结合。该系统展示了将量化金融与自然语言处理相结合的潜力,提供了一种利用替代数据源的尖端算法交易方法。尽管显示出巨大潜力,但该机器人也突显了未来改进的方向,包括采用更先进的情绪分析技术以及改进风险管理策略。

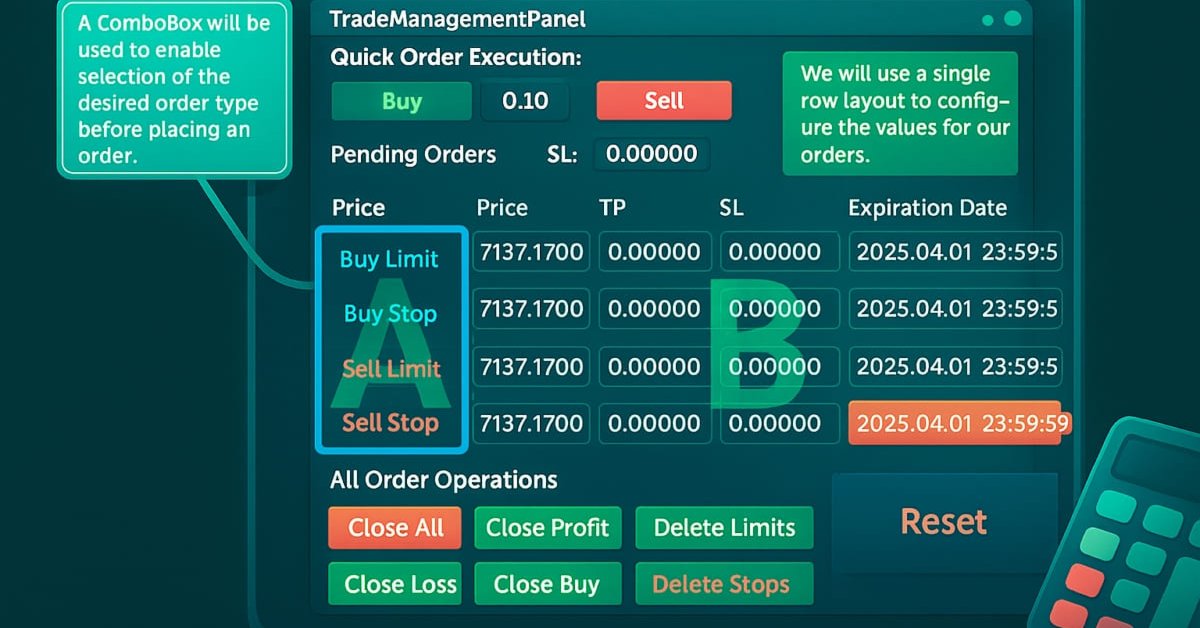
MQL5交易管理面板开发(第十二部分):汇率计算器的集成
精准计算核心交易价值,是每位交易者必不可少的日常工作。本文介绍如何将汇率计算器集成至交易管理面板,以此拓展多面板交易管理系统的功能。在执行交易时,快速确定风险敞口、头寸规模及潜在盈利至关重要,这一新功能旨在使面板内参数的计算过程更高效、更直观。让我们共同探索MQL5在构建高级交易面板中的实战应用。

使用 MetaTrader 5 Python 构建类似 MQL5 的交易类
MetaTrader 5 Python 包提供了一种使用 Python 语言为 MetaTrader 5 平台构建交易应用程序的简便方法。虽然它是一个强大而有用的工具,但在创建算法交易解决方案方面,该模块不如 MQL5 编程语言那么容易。在本文中,我们将构建类似于 MQL5 中提供的交易类,以创建类似的语法,使在 Python 中创建交易机器人比在 MQL5 中更容易。


用于预测金融时间序列的生物神经元
我们将为时间序列预测建立一个生物学上正确的神经元系统。在神经网络架构中引入类似等离子体的环境创造了一种“集体智能”,其中每个神经元不仅通过直接连接,还通过长距离电磁相互作用影响系统的运行。让我们看看神经大脑建模系统在市场上的表现。


随机数生成器质量对优化算法效率的影响
在这篇文章中,我们将探讨梅森旋转算法(Mersenne Twister)随机数生成器,并将其与MQL5中的标准随机数生成器进行比较。此外,我们还将研究随机数生成器的质量对优化算法结果的影响。


MQL5 中的范畴论 (第 14 部分):线性序函子
本文是更广泛关于以 MQL5 实现范畴论系列的一部分,深入探讨了函子(Functors)。我们实验了如何将线性序映射到集合,这要归功于函子;通过研究两组数据,典型情况下会忽略其间的任何联系。

头脑风暴优化算法(第一部分):聚类
在本文中,我们将探讨一种受自然现象“头脑风暴”启发的新型优化方法——头脑风暴优化(Brain Storm Optimization,简称BSO)。我们还将讨论BSO方法所应用的一种解决多模态优化问题的新方法。该方法能够在无需预先确定子种群数量的情况下,找到多个最优解。此外,我们还会考虑K-Means和K-Means++聚类方法。


开发多币种 EA 交易 (第 13 部分):自动化第二阶段 — 分组选择
我们已经实现了自动化优化的第一阶段。我们根据若干标准对不同的交易品种和时间框架进行优化,并将每次通过的结果信息存储在数据库中。现在我们将从第一阶段找到的参数集中选择最佳组。

从新手到专家:使用 MQL5 制作动画新闻标题(六)—— 新闻交易的挂单策略
在本文中,我们将重点转移到整合新闻驱动的订单执行逻辑 —— 使 EA 能够采取行动,而不仅仅是提供信息。加入我们,一起探索如何在 MQL5 中实现自动交易执行,并将 News Headline EA 扩展为一个完全响应式的交易系统。由于 EA 交易支持多种功能,因此为算法开发人员提供了显著优势。到目前为止,我们一直专注于构建新闻和日历事件展示工具,其中包含集成的 AI 洞察通道和技术指标洞察。


群体自适应矩估计(ADAM)优化算法
本文介绍了将广为人知且广受欢迎的ADAM梯度优化方法转变为群体算法的过程,并介绍了通过引入混合个体对其进行改进的方案。这种新方法能够利用概率分布创建融合了成功决策要素的智能体。关键创新点在于形成了群体混合个体,这些个体能够自适应地积累来自最具潜力解决方案的信息,从而提高了在复杂多维空间中的搜索效率。

创建 MQL5-Telegram 集成 EA 交易(第 4 部分):模块化代码函数以增强可重用性
在本文中,我们将现有的用于从 MQL5 向 Telegram 发送消息和截图的代码重构为可重复使用的模块化函数。这将简化流程,实现跨多个实例的更高效执行和更轻松的代码管理。


将 MQL5 与数据处理包集成(第 3 部分):增强的数据可视化
在本文中,我们将通过结合交互性、分层数据和动态元素等功能,超越基本图表,实现增强的数据可视化,使交易者能够更有效地探索趋势、形态和相关性。

开发具有 RestAPI 集成的 MQL5 强化学习代理(第 2 部分):用于与井字游戏 RestAPI 进行 HTTP 交互的 MQL5 函数
在本文中,我们将讨论 MQL5 如何与 Python 和 FastAPI 交互,使用 MQL5 中的 HTTP 调用与 Python 开发的井字游戏交互。这篇文章讨论了使用 FastAPI 为这种集成创建一个 API,并提供了一个 MQL5 测试脚本,突出了 MQL5 的多功能性、Python 的简易性以及 FastAPI 在连接不同技术以创建创新解决方案方面的效果。


价格行为分析工具包开发(第九部分):外部数据流
本文将利用专为高级分析而设计的外部库,探索一个全新的分析维度。这些库(如pandas)提供了强大的工具,用于处理和解读复杂数据,使交易者能够更深入地洞察市场动态。通过整合此类技术,我们能够整合原始数据与可执行策略之间的差距。加入我们,共同为这一创新方法奠定基础,并释放技术与交易专业知识相结合的潜力。


迁移至 MQL5 Algo Forge(第 4 部分):使用版本和发布
我们将继续开发 Simple Candles 和 Adwizard 项目,同时还将描述使用 MQL5 Algo Forge 版本控制系统和仓库的细节。

在MQL5中创建交易管理员面板(第七部分):可信任用户、密码恢复与加密技术
每次刷新图表、通过管理面板EA添加新交易品种或重启终端时触发的安全提示,可能会让人感觉繁琐。在本次讨论中,我们将探索并实现一项功能,该功能通过跟踪登录尝试次数来识别可信用户。在达到一定次数的失败尝试后,应用程序将切换至高级登录流程,该流程还为可能忘记密码的用户提供密码恢复功能。此外,我们还将介绍如何将加密技术有效集成到管理面板中,以增强安全性。


为 Metatrader 5 开发 MQTT 客户端:TDD 方法 - 第 6 部分
本文是介绍我们针对 MQTT 5.0 协议的本地 MQL5 客户端的开发步骤的系列文章的第六部分。在本部分中,我们会讨论我们第一次重构中的主要变化,我们如何为我们的数据包构建类得出可行的蓝图,我们如何构建 PUBLISH 和 PUBACK 数据包,以及 PUBACK 原因代码背后的语义。

您应当知道的 MQL5 向导技术(第 21 部分):配以财经日历数据进行测试
默认情况下,财经日历数据在策略测试器中不可用于智能系统测试。我们看看数据库能如何提供帮助,绕过这个限制。故此,在本文中,我们会探讨如何使用 SQLite 数据库来存档财经日历新闻,如此这般,由向导组装的智能系统就可以用它来生成交易信号。


自适应社会行为优化(ASBO):Schwefel函数与Box-Muller方法
本文深入探讨了生物体的社会行为及其对新型数学模型——自适应社会行为优化(ASBO)创建的影响,为我们呈现了一个引人入胜的世界。我们将研究生物社会中观察到的领导、近邻和合作原则如何激发创新优化算法的开发。


为 Metatrader 5 开发MQTT客户端:TDD方法——第4部分
本文是一系列文章的第四部分,介绍了我们为 MQTT 协议开发本机 MQL5 客户端的步骤。在这一部分中,我们将描述什么是 MQTT v5.0 属性,它们的语义,以及我们如何阅读其中的一些属性,并提供一个如何使用属性来扩展协议的简短示例。

将 MQL5 与数据处理包集成 (第 2 部分):机器学习和预测分析
在我们关于将 MQL5 与数据处理包集成的系列文章中,我们深入研究了机器学习和预测分析的强大组合。我们将探索如何将 MQL5 与流行的机器学习库无缝连接,以便为金融市场提供复杂的预测模型。


迁移至 MQL5 Algo Forge(第 3 部分):在您自己的项目中使用外部仓库
让我们探索如何开始将 MQL5 Algo Forge 存储中任何仓库的外部代码集成到您自己的项目中。在本文中,我们最后转向这个有前景但更复杂的任务:如何在 MQL5 Algo Forge 中实际连接和使用来自第三方仓库的库。

在MQL5中创建交易管理面板(第九部分):代码组织(5):分析面板(AnalyticsPanel)类
在本文中,我们将探讨如何获取实时市场数据和交易账户信息,执行各种计算,并将结果展示在自定义面板上。为此,我们将深入开发一个分析面板(AnalyticsPanel)类,该类封装了所有这些功能,包括面板创建功能。这项工作是我们正在进行的新建管理面板智能交易系统(EA)扩展工作的一部分,旨在运用模块化设计原则和代码组织的最佳实践来引入高级功能。


开发具有 RestAPI 集成的 MQL5 强化学习代理(第 3 部分):在 MQL5 中创建自动移动和测试脚本
本文讨论在 Python 中实现井字游戏中的自动移动,并与 MQL5 函数和单元测试集成。目标是通过在 MQL5 中进行测试,提高游戏的互动性并确保系统的可靠性。本文内容包括游戏逻辑开发、集成和实际测试,最后将介绍动态游戏环境和强大集成系统的创建。

您应当知道的 MQL5 向导技术(第 51 部分):配以 SAC 的强化学习
柔性参与者评论者是一种利用 3 个神经网络的强化学习算法。一名参与者网络和 2 个评论者网络。这些机器学习模型按主从伙伴关系配对,其中所建模评论者能提升参与者网络的预测准确性。在这些序列中引入 ONNX 的同时,我们探讨了如何将这些思路作为由向导汇编的智能系统的自定义信号,推进测试。


外汇投资组合优化:风险价值理论与马科维茨理论的融合
外汇市场中的投资组合交易是如何运作的?我们如何将用于优化投资组合权重的马科维茨投资组合理论与用于优化投资组合风险的VaR模型结合起来?我们基于投资组合理论创建一个EA,一方面,我们将获得低风险;另一方面,获得可接受的长期盈利能力。

Connexus的头(第三部分):掌握HTTP请求头的使用方法
我们继续开发Connexus库。在本章中,我们探讨HTTP协议中请求头的概念,解释它们是什么、它们的用途以及如何在请求中使用它们。我们将涵盖用于与API通信的主要头信息,并展示了如何在库中配置它们的实例。


开发多币种 EA(第 27 部分):多行文本显示组件
如果需要在图表上显示文本,我们可以使用 Comment() 函数。但它的功能相当有限。因此,在本文中,我们将自行开发一个组件 — 一个全屏对话框,该对话框能够显示多行文本,支持灵活的字体设置和滚动功能。


分析交易所价格的二进制代码(第二部分):转换为 BIP39 并编写 GPT 模型
继续尝试破译价格走势……我们将通过将二进制价格代码转换为 BIP39 来获得一个“市场词典”,那么,对这个词典进行语言学分析又如何呢?在本文中,我们将深入探讨一种创新的交易所数据分析方法,并研究如何将现代自然语言处理技术应用于市场语言。



HTTP和Connexus(第2部分):理解HTTP架构和库设计
本文探讨了HTTP协议的基础知识,涵盖了主要方法(GET、POST、PUT、DELETE)、状态码以及URL的结构。此外,还介绍了Conexus库的构建起点,以及CQueryParam和CURL类,这些类用于在HTTP请求中操作URL和查询参数。


MQL5 交易工具包(第 5 部分):使用仓位函数扩展历史管理 EX5 库
了解如何创建可导出的 EX5 函数,以高效查询和保存历史仓位数据。在本分步指南中,我们将通过开发检索最近平仓的关键属性的模块来扩展历史管理 EX5 库。这些属性包括净利润、交易持续时间、基于点的止损、止盈、利润值以及其他各种重要细节。