Статьи по программированию на языках MQL4 и MQL5

Изучайте язык программирования торговых стратегий MQL5 по опубликованным здесь статьям, большая часть которых написана вами - членами сообщества. Все статьи разделены на категории для быстрого поиска ответа по тому или иному аспекту программирования: "Интеграция", "Тестер", "Торговые стратегии" и многое другое.
Следите за новыми публикациями и участвуйте в их обсуждении на форуме!
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Нейросети в трейдинге: "Легкие" модели прогнозирования временных рядов
Легковесные модели прогнозирования временных рядов обеспечивают высокую производительность, используя минимальное количество параметров. Что, в свою очередь, снижает расход вычислительных ресурсов и ускоряет принятие решений. При этом они достигают качества прогнозов, сопоставимого с более сложными моделями.

Нейросети — это просто (Часть 41): Иерархические модели
Статья описывает иерархические модели обучения, которые предлагают эффективный подход к решению сложных задач машинного обучения. Иерархические модели состоят из нескольких уровней, каждый из которых отвечает за различные аспекты задачи.

Нейросети — это просто (Часть 88): Полносвязный Энкодер временных рядов (TiDE)
Желание получить наиболее точные прогнозы толкает исследователей к усложнению моделей прогнозирования. Что в свою очередь ведет к увеличению затрат на обучение и обслуживание модели. Но всегда ли это оправдано? В данной статье я предлагаю вам познакомиться с алгоритмом, который использует простоту и скорость линейных моделей и демонстрирует результаты на уровне лучших с более сложной архитектурой.


Популяционные алгоритмы оптимизации: Электромагнитный алгоритм (ElectroMagnetism-like algorithm, ЕМ)
Статья описывает принципы, методы и возможности применения Электромагнитного алгоритма EM в различных задачах оптимизации. EM-алгоритм является эффективным инструментом оптимизации, способным работать с большими объемами данных и многомерными функциями.


Нейросети — это просто (Часть 72): Прогнозирование траекторий в условиях наличия шума
Качество прогнозирование будущих состояний играет важную роль в метода Goal-Conditioned Predictive Coding, с которым мы познакомились в предыдущей статье. В данной статье я хочу познакомить Вас с алгоритмом, способным значительно повысить качество прогнозирования в стохастических средах, к которым можно отнести и финансовые рынки.


Интеграция ML-моделей с тестером стратегий (Заключение): Реализация регрессионной модели для прогнозирования цен
В данной статье описывается реализация регрессионной модели на основе дерева решений для прогнозирования цен финансовых активов. Мы уже провели подготовку данных, обучение и оценку модели, а также ее корректировку и оптимизацию. Однако важно отметить, что данная модель является лишь исследованием и не должна использоваться при реальной торговле.


Создание прибыльной торговой системы (Часть 1): Количественный подход
Многие трейдеры оценивают стратегии, основываясь на краткосрочных результатах, часто слишком рано отказываясь от прибыльных систем. Однако долгосрочная прибыльность зависит от положительного ожидания посредством оптимизированного Win Rate и соотношения доходности к риску (Risk-Reward), а также дисциплины при выборе размера позиции. Эти принципы можно проверить с помощью метода Монте-Карло в Python с использованием проверенных на исторических данных показателей, чтобы оценить, является ли стратегия надежной или со временем может потерпеть неудачу.


Популяционные алгоритмы оптимизации: Гибридный алгоритм оптимизации бактериального поиска с генетическим алгоритмом (Bacterial Foraging Optimization - Genetic Algorithm, BFO-GA)
В статье представлен новый подход к решению оптимизационных задач, путём объединения идей алгоритмов оптимизации бактериального поиска пищи (BFO) и приёмов, используемых в генетическом алгоритме (GA), в гибридный алгоритм BFO-GA. Он использует роение бактерий для глобального поиска оптимального решения и генетические операторы для уточнения локальных оптимумов. В отличие от оригинального BFO бактерии теперь могут мутировать и наследовать гены.


Популяционные алгоритмы оптимизации: Бинарный генетический алгоритм (Binary Genetic Algorithm, BGA). Часть I
В этой статье мы проведем исследование различных методов, применяемых в бинарных генетических алгоритмах и других популяционных алгоритмах. Мы рассмотрим основные компоненты алгоритма, такие как селекция, кроссовер и мутация, а также их влияние на процесс оптимизации. Кроме того, мы изучим способы представления информации и их влияние на результаты оптимизации.

Нейросети — это просто (Часть 52): Исследование с оптимизмом и коррекцией распределения
По мере обучения модели на базе буфера воспроизведения опыта текущая политика Актера все больше отдаляется от сохраненных примеров, что снижает эффективность обучения модели в целом. В данной статье мы рассмотрим алгоритм повышения эффективности использования образцов в алгоритмах обучения с подкреплением.

Разрабатываем мультивалютный советник (Часть 11): Начало автоматизации процесса оптимизации
Для получения хорошего советника нам надо подобрать для него множество хороших наборов параметров экземпляров торговых стратегий. Это можно делать вручную, запуская оптимизацию на разных символах, и затем отбирая лучшие результаты. Но лучше поручить эту работу программе и заняться более продуктивной деятельностью.


Нейросети — это просто (Часть 65): Дистанционно-взвешенное обучение с учителем (DWSL)
В данной статье я предлагаю Вам познакомиться с интересным алгоритмом, который построен на стыке методов обучения с учителем и подкреплением.

Создаем простой мультивалютный советник с использованием MQL5 (Часть 4): Треугольная скользящая средняя — Сигналы индикатора
Под мультивалютным советником в этой статье понимается советник, или торговый робот, который может торговать (открывать/закрывать ордера, управлять ордерами, например, трейлинг-стоп-лоссом и трейлинг-профитом) более чем одной парой символов с одного графика. На этот раз мы будем использовать только один индикатор, а именно треугольную скользящую среднюю на одном или нескольких таймфреймах.

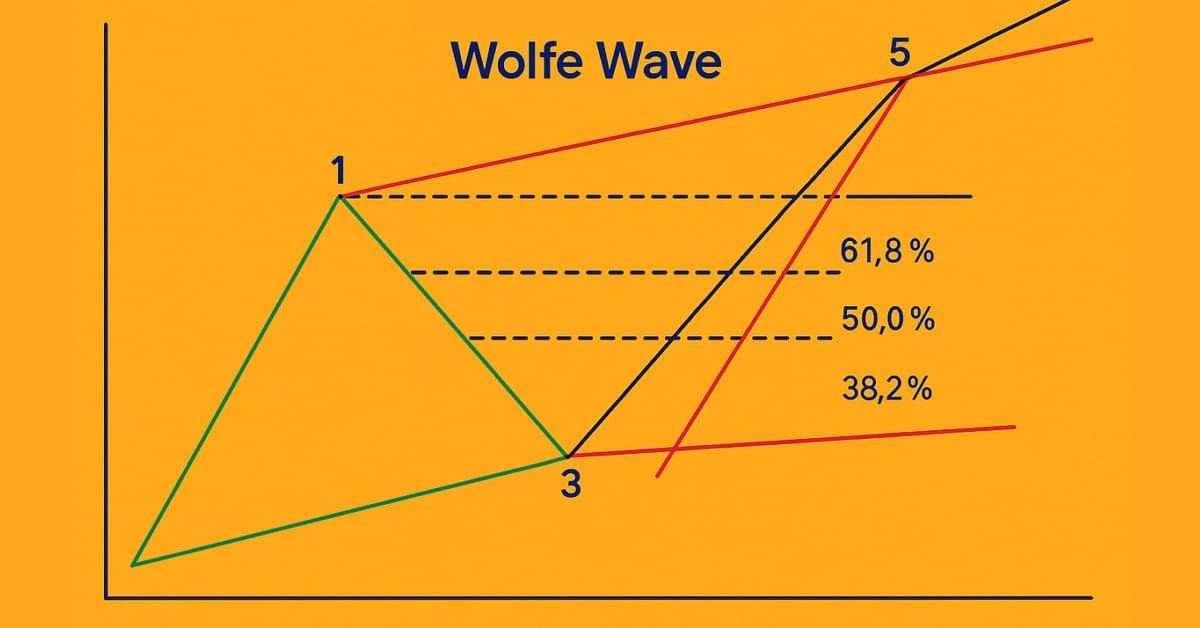
Знакомство с языком MQL5 (Часть 18): Введение в паттерн "Волны Вульфа"
В этой статье подробно объясняется паттерн волн Вульфа – как медвежьи, так и бычьи его вариации. В статье также проводится пошаговый разбор логики, используемой для выявления действительных сетапов на покупку и продажу на основе этого продвинутого графического паттерна.


Разработка торгового советника с нуля (Часть 8): Концептуальный скачок (I)
Как максимально просто реализовать новый функционал? В данной статье мы сделаем шаг назад, а затем два шага вперед.

Интеграция ML-моделей с тестером стратегий (Часть 3): Управление файлами CSV(II)
Данный материал - полное руководство по созданию класса в MQL5 для эффективного управления CSV-файлами. Вы поймете, как реализуются методы открытия, записи, чтения и преобразования данных и как можно использовать их для хранения и доступа к информации. Кроме того, мы обсудим ограничения и важнейшие аспекты использования такого класса. Это ценный материал для тех, кто хочет научиться обрабатывать CSV-файлы в MQL5.


Разрабатываем мультивалютный советник (Часть 5): Переменный размер позиций
В предыдущих частях разрабатываемый советник имел возможность использовать только фиксированный размер позиций для торговли. Это допустимо для тестирования, но нежелательно при торговле на реальном счёте. Давайте обеспечим возможность торговли с переменным размером позиций.

Изучение MQL5 — от новичка до профи (Часть V): Основные операторы перенаправления потока команд
В этой статье разбираются основные операторы для изменения потока выполнения: условия, циклы, переключатель. Использование этих операторов добавит создаваемым нами функциям возможность действовать "интеллектуально".


Теория хаоса в трейдинге (Часть 2): Продолжаем погружение
Продолжаем погружение в теорию хаоса на финансовых рынках, и рассмотрим ее применимость к анализу валют и иных активов.


Фильтр Калмана для возвратных стратегий на рынке Форекс
Фильтр Калмана представляет собой рекурсивный алгоритм, применяемый в алготрейдинге для оценки истинного состояния финансового временного ряда посредством фильтрации шума из движения цен. Он динамически обновляет прогнозы на основе новых рыночных данных, что делает его ценным для таких адаптивных стратегий, как возвратные. В этой статье впервые представлен фильтр Калмана, а также рассмотрены его расчет и реализация. Кроме того, в качестве примера мы применим этот фильтр к классической возвратной форекс-стратегии. Наконец, проведем различные виды статистического анализа, сравнивая фильтр со скользящей средней на различных валютных парах.


DoEasy. Элементы управления (Часть 26): Дорабатываем WinForms-объект "ToolTip" и начинаем разработку "ProgressBar"
В статье завершим разработку элемента управления ToolTip и начнём разрабатывать WinForms-объект ProgressBar. По мере работы над объектами, разработаем универсальный функционал для оживления элементов управления и их составляющих.

Разметка данных в анализе временных рядов (Часть 1):Создаем набор данных с маркерами тренда с помощью графика советника
В этой серии статей представлены несколько методов маркировки временных рядов, которые могут создавать данные, соответствующие большинству моделей искусственного интеллекта (ИИ). Целевая маркировка данных может сделать обученную модель ИИ более соответствующей пользовательским целям и задачам, повысить точность модели и даже помочь модели совершить качественный скачок!

Шаблоны проектирования в MQL5 (Часть I): Порождающие шаблоны (Creational Patterns)
Существуют методы, которые можно использовать для решения типовых задач. Поняв один раз, как использовать эти методы, можно затем эффективно писать программы и применять концепцию DRY ("Не повторяйся"). В этом контексте очень полезными оказываются шаблоны проектирования, которые могут давать решения хорошо описанных и повторяющихся проблем.

Нейросети — это просто (Часть 47): Непрерывное пространство действий
В данной статье мы расширяем спектр задач нашего агента. В процесс обучения будут включены некоторые аспекты мани- и риск-менеджмента, которые являются неотъемлемой частью любой торговой стратегии.
Создаем простой мультивалютный советник с использованием MQL5 (Часть 2): Сигналы индикатора - мультитаймфреймовый Parabolic SAR
Под мультивалютным советником в этой статье понимается советник, или торговый робот, который может торговать (открывать/закрывать ордера, управлять ордерами, например, трейлинг-стоп-лоссом и трейлинг-профитом) более чем одной парой символов с одного графика. На этот раз мы будем использовать только один индикатор, а именно Parabolic SAR или iSAR на нескольких таймфреймах, начиная с PERIOD_M15 и заканчивая PERIOD_D1.


Тесты на перестановку Монте-Карло в MetaTrader 5
В статье рассматриваются тесты на перестановку на основе перетасованных тиковых данных на любом советнике исключительно силами MetaTrader 5.

DoEasy. Сервисные функции (Часть 3): Паттерн "Внешний бар"
В статье разработаем паттерн Price Action "Внешний Бар" в библиотеке DoEasy и оптимизируем методы доступа к управлению ценовыми паттернами. Кроме того, проведём работу по исправлению ошибок и недоработок, выявленных при тестировании библиотеки.

Разработка торгового советника с нуля (Часть 17): Доступ к данным в Интернете (III)
В этой статье мы продолжим с просмотром того, как получать данные из Интернета для их использования в советнике. Давайте приступим к работе, а точнее к кодированию альтернативной системы.


Торговый инструментарий MQL5 (Часть 1): Разработка EX5-библиотеки для управления позициями
Мы рассмотрим создание инструментария разработчика для управления позициями с помощью MQL5. В этой статье я покажу, как создать библиотеку функций (ex5), которая будет выполнять как простые, так и сложные операции по управлению позициями, включая автоматическую обработку и сообщение о различных ошибках, возникающих при управлении позициями с помощью MQL5.

Многомодульный торговый робот на Python и MQL5 (Часть I): Создание базовой архитектуры и первых модулей
Разрабатываем модульную торговую систему, объединяющую Python для анализа данных с MQL5 для исполнения сделок. Четыре независимых модуля параллельно следят за разными аспектами рынка: объемами, арбитражем, экономикой и рисками, а для анализа используют RandomForest с 400 деревьями. Особый упор сделан на риск-менеджмент, ведь без грамотного управления рисками даже самые продвинутые торговые алгоритмы бесполезны.


Разрабатываем мультивалютный советник (Часть 13): Автоматизация второго этапа — отбор в группы
Первый этап автоматизированного процесса оптимизации у нас уже реализован. Для разных символов и таймфреймов мы проводим оптимизацию по нескольким критериям и сохраняем информацию о результатах каждого прохода в базе данных. Теперь займёмся отбором лучших групп наборов параметров из найденных на первом этапе.


Разработка MQTT-клиента для MetaTrader 5: методология TDD
Статья представляет собой первую попытку разработать нативный MQTT-клиент для MQL5. MQTT - это протокол обмена данными по принципу "издатель - подписчик". Он легкий, открытый, простой и разработан так, чтобы его было легко внедрить. Это позволяет применять его во многих ситуациях.


Разработка системы репликации — моделирование рынка (Часть 01): Первые эксперименты (I)
Что вы думаете: создавать системы для изучения рынка, когда он закрыт, или создать систему, которая позволит моделировать рыночные ситуации? Здесь мы начнем новую серию статей, посвященных этому вопросу.


Как построить советник, работающий автоматически (Часть 13): Автоматизация (V)
Знаете ли вы, что такое блок-схема? Умеете ли вы ее использовать? Думаете ли вы, что блок-схемы - это дело начинающих программистов? Тогда я вам предлагаю ознакомиться с этой статьей и узнать, как работать с блок-схемами.

Нейросети в трейдинге: Обнаружение объектов с учетом сцены (HyperDet3D)
Предлагаем вам познакомиться с новым подход обнаружения объектов при помощи гиперсетей. Гиперсети могут генерировать весовые коэффициенты для основной модели, что позволяет учитывать особенности текущего состояния рынка. Такой подход позволяет улучшить точность прогнозирования, адаптируя модель к различным торговым условиям.

Оптимизация бактериальным хемотаксисом — Bacterial Chemotaxis Optimization (BCO)
В статье представлена оригинальная версия алгоритма бактериальной хемотаксисной оптимизации (BCO) и его модифицированный вариант. Мы подробно рассмотрим все отличия, уделяя особое внимание новой версии BCOm, которая упрощает механизм движения бактерий, снижает зависимость от истории изменений позиций и использует более простые математические операции по сравнению с перегруженной вычислениями оригинальной версией. Также будут проведены тесты и подведены итоги.


Нейросети в трейдинге: Агент с многоуровневой памятью
Подходы многоуровневой памяти, имитирующие когнитивные процессы человека, позволяют обрабатывать сложные финансовые данные и адаптироваться к новым сигналам, что способствует повышению эффективности инвестиционных решений в условиях динамичных рынков.

Популяционные алгоритмы оптимизации: Алгоритм эволюции разума (Mind Evolutionary Computation, MEC)
В данной статье рассматривается алгоритм семейства MEC, называемый простым алгоритмом эволюции разума (Simple MEC, SMEC). Алгоритм отличается красотой заложенной идеи и простотой реализации.

Как построить советник, работающий автоматически (Часть 07): Виды счетов (II)
Сегодня посмотрим, как создать советник, просто и безопасно работающий в автоматическом режиме. Трейдеру всегда необходимо быть в курсе того, что делает автоматический советник, чтобы, если он «сойдет с рельсов», как можно быстрее удалить его с графика, прекратить таким образом его работу, и взять ситуацию под свой контроль.


Разрабатываем мультивалютный советник (Часть 29): Доработка конвейера
Повышаем удобство работы с конвейером автоматической оптимизации: попробуем пройти путь от создания проекта оптимизации до теста итогового советника. Для наглядности промоделируем по шагам весь процесс создания итогового советника, останавливаясь для внесения желаемых исправлений.