MQL5言語での取引システムの自動化に関する記事

多種多様なアイデアを核としたトレーディングシステムに関する記事をご覧ください。統計とロウソク足チャートのパターンをどのように使用するか、どのようにシグナルをフィルタするか、どこでセマフォインディケータを使用するかを学べます。
MQL5ウィザードを使用すれば、プログラミングなしでロボットを作成して、トレーディングのアイデアを素早く確認できます。遺伝的アルゴリズムについて知るためにウィザードを使用してください。
新しい記事を追加

取引の機会を逃しています。
- 無料取引アプリ
- 8千を超えるシグナルをコピー
- 金融ニュースで金融マーケットを探索

知っておくべきMQL5ウィザードのテクニック(第60回):移動平均とストキャスティクスパターンを用いた推論(ワッサースタインVAE)
MA(移動平均)とストキャスティクスの補完的な組み合わせに着目し、教師あり学習および強化学習を経た後の段階において、推論が果たしうる役割を検証します。推論にはさまざまなアプローチが存在しますが、この記事では変分オートエンコーダ(VAE: Variational Auto-Encoder)を用いる方法を採用します。まずはPythonでこのアプローチを探求し、その後、訓練済みモデルをONNX形式でエクスポートし、MetaTraderのウィザードで構築したエキスパートアドバイザー(EA)で活用します。


MQL5での取引戦略の自動化(第32回):プライスアクションに基づくファイブドライブハーモニックパターンシステムの作成
本記事では、MQL5においてピボットポイントとフィボナッチ比率に基づいて強気、弱気双方のファイブドライブ(5-0)ハーモニックパターンを識別し、ユーザーが選択できるカスタムエントリー、ストップロス、テイクプロフィット設定を用いて取引を実行するファイブドライブパターンシステムを開発します。また、A-B-C-D-E-Fパターン構造やエントリーレベルを表示するために、三角形やトレンドラインなどのチャートオブジェクトを使った視覚的フィードバックでトレーダーの洞察力を高めます。

MQL5で他の言語の実用的なモジュールを実装する(第3回):Pythonのscheduleモジュール、強化版OnTimerイベント
Pythonのscheduleモジュールは、繰り返しタスクをスケジュールする簡単な方法を提供します。MQL5には組み込みの同等機能はありませんが、この記事ではMetaTrader 5でのタイムイベントの設定を容易にするために、類似のライブラリを実装します。


データサイエンスとML(第47回):DeepARモデルによるPythonでの市場予測
DeepARと呼ばれる時系列予測のための優れたモデルを用いて、市場の予測を試みます。DeepARは、ARIMA(自己回帰和分移動平均)やVAR(ベクトル自己回帰)のようなモデルに見られる自己回帰的な性質とディープニューラルネットワークを組み合わせたモデルです。

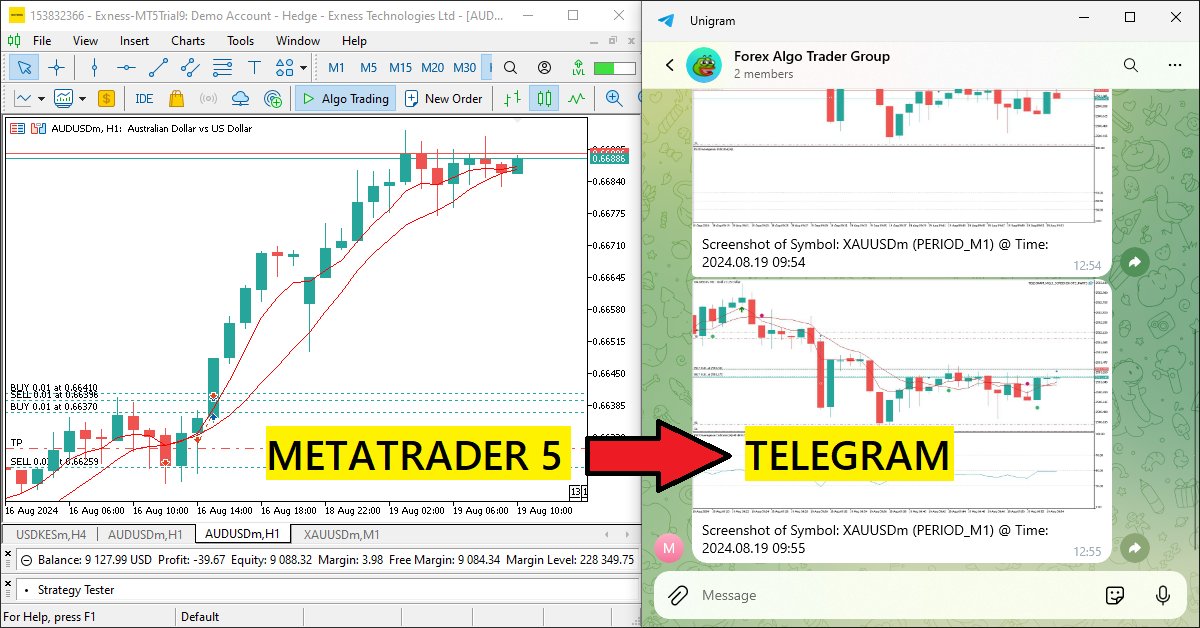
MQL5-Telegram統合エキスパートアドバイザーの作成(第3回):MQL5からTelegramにキャプション付きチャートのスクリーンショットを送信する
この記事では、チャートのスクリーンショットを画像データとしてエンコードし、HTTPリクエストを通じてTelegramチャットに送信するMQL5のエキスパートアドバイザー(EA)を作成します。この画像のエンコードと送信の統合によって、既存のMQL5-Telegramシステムが強化され、Telegram上で直接視覚的な取引洞察を提供できるようになります。


機械学習に基づく平均回帰戦略の作成
本記事では、機械学習を使った取引システムを構築するための、もう1つの独自のアプローチを提案します。クラスタ分析(クラスタリング)と取引のラベル付けを用いた平均回帰戦略のための手法です。


リプレイシステムの開発(第34回):発注システム (III)
今回は、構築の第一段階を完成させます。この部分はかなり短時間で終わりますが、前回までに説明しなかった詳細をカバーします。多くの方が理解していない点をいくつか説明します。なぜShiftキーやCtrlキーを押さなければならないかご存じでしょうか。

原子軌道探索(AOS)アルゴリズム:改良版
第2部では、AOS (Atomic Orbital Search)アルゴリズムの改良版の開発を続け、特定の演算子に注目して効率性と適応性の向上を図ります。アルゴリズムの基礎とメカニズムを分析した後、複雑な解探索空間を解析する能力を高めるための性能向上のアイデアについて議論し、最適化ツールとしての機能を拡張する新しいアプローチを提案します。

MQL5での取引戦略の自動化(第21回):適応学習率によるニューラルネットワーク取引の強化
本記事では、MQL5におけるニューラルネットワーク取引戦略を、適応型学習率を用いて精度を向上させる形で強化します。このメカニズムを設計・実装した後、そのパフォーマンスを検証します。記事の最後には、アルゴリズム取引における最適化の知見もまとめます。


初心者からエキスパートへ:サプライ&デマンドゾーンの統計的検証
サプライ&デマンド取引戦略の背後にある、見落とされがちな統計的基盤を明らかにします。MQL5とPythonをJupyter Notebookワークフローで連携させることで、マーケットに対する視覚的な仮定を定量的な洞察へと変換する体系的なデータ駆動型リサーチをおこないます。本記事では、データ収集からPythonによる統計分析、アルゴリズム設計、テスト、最終的な結論に至るまで、一連の研究プロセスを解説します。手法と結果の詳細については、本文をご参照ください。

ニューラルネットワークが簡単に(第91回):周波数領域予測(FreDF)
周波数領域における時系列の分析と予測を継続的に探求していきます。この記事では、これまでに学習した多くのアルゴリズムに追加できる、周波数領域でデータを予測する新しい方法について説明します。

知っておくべきMQL5ウィザードのテクニック(第65回):FrAMAとForce Indexのパターンを活用する
フラクタル適応移動平均(FrAMA)とForce Indexオシレーターは、MQL5エキスパートアドバイザー(EA)内で組み合わせて使用できるもう1つのインジケーターのペアです。FrAMAはトレンドフォロー型インジケーターですが、Force Indexはボリュームベースのオシレーターであるため、これら2つのインジケーターは互いに少し補完し合います。いつものように、MQL5ウィザードを使用して、これら2つの可能性を迅速に調査します。


MQL5における取引戦略の自動化(第46回):Liquidity Sweep on Break of Structure (BoS)
MQL5においてLiquidity Sweep on Break of Structure (BoS)システムを構築します。このシステムは、ユーザーが定義した期間に基づいてスイングハイとスイングローを検出し、それらをHH (Higher High) / HL (Higher Low) /LH (Lower High) /LL (Lower Low)としてラベル付けすることでBoS(上昇トレンドにおけるHH、下降トレンドにおけるLL)を識別します。また、価格がスイングをヒゲで一時的にブレイクした後、再び終値がスイング内に戻る場合を流動性スイープとして検出します。

ニューラルネットワークが簡単に(第80回):Graph Transformer Generative Adversarial Model (GTGAN)
この記事では、2024年1月に導入された、グラフ制約のある建築レイアウト生成の複雑な問題を解くためのGTGAN (Graph Transformer Generative Adversarial Model)アルゴリズムについて知ろうと思います。


MQL5取引ツール(第13回):グラフパネルと統計パネルを備えたCCanvasベースの価格ダッシュボードの実装
MQL5においてCCanvasクラスを使用してインタラクティブなパネルを構築し、最近の価格グラフや口座統計を可視化する「CCanvasベースの価格ダッシュボード」を開発します。本システムは、背景画像、フォグ効果、グラデーション塗りつぶしにも対応しています。さらに、ドラッグ&リサイズ機能をマウスイベント処理で実装し、テーマ切り替え(ダーク/ライトモード)による動的な色変更、最小化/最大化コントロールも備え、チャート領域を効率的に管理できる設計となっています。


取引におけるニューラルネットワーク:パターンTransformerを用いた市場分析
モデルを使用して市場の状況を分析する場合、主にローソク足に注目します。しかし、ローソク足パターンが将来の価格変動を予測するのに役立つことは長い間知られていました。この記事では、これら両方のアプローチを統合できる方法について説明します。

取引チャート上で双三次補間を用いたリソース駆動型画像スケーリングによる動的MQL5グラフィカルインターフェイスの作成
本記事では、取引チャート上で高品質な画像スケーリングを実現するために、双三次補間(バイキュービック補間)を使用した動的なMQL5グラフィカルインターフェイスについて解説します。カスタムオフセットによる動的な中央配置やコーナーアンカーなど、柔軟なポジショニングオプションも紹介します。

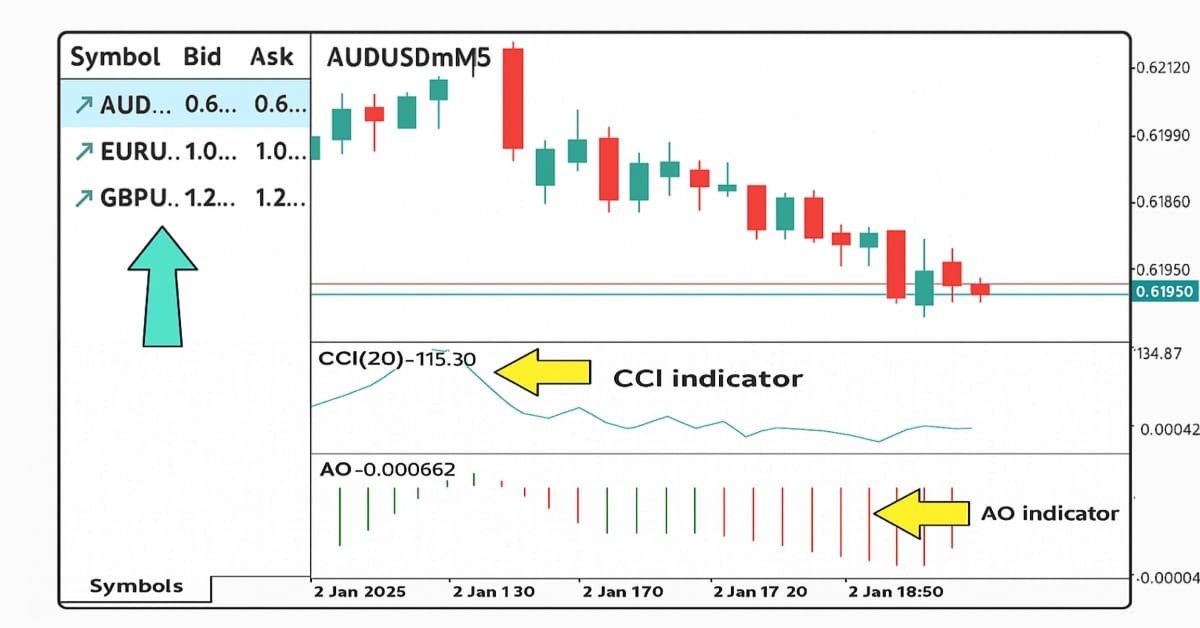
MQL5での取引戦略の自動化(第20回):CCIとAOを使用した多銘柄戦略
この記事では、CCI (Commodity Channel Index)とAO (Awesome Oscillator)を用いてトレンド反転を検出する多銘柄取引戦略を作成します。戦略の設計、MQL5での実装、バックテストのプロセスについて解説します。記事の最後には、パフォーマンス改善のためのヒントも紹介します。


多通貨エキスパートアドバイザーの開発(第14回):リスクマネージャーにおける適応型ボリューム変更
以前開発されたリスクマネージャーには基本的な機能のみが含まれていました。取引戦略のロジックに干渉することなく取引結果を向上させるために、どのような開発の可能性があるかを検討してみましょう。

取引におけるニューラルネットワーク:ハイブリッドグラフシーケンスモデル(GSM++)
グラフシーケンスモデル(GSM++)は、異なるアーキテクチャの利点を統合することで、高精度なデータ分析と最適化された計算コストを両立するモデルです。これらのモデルは、動的な市場データに効果的に適応し、金融情報の表現および処理能力を向上させます。


機械学習ベースの取引システムにおける隠れマルコフモデル
隠れマルコフモデル(HMM, Hidden Markov Models)は、観測された事象が、マルコフ過程を形成する未観測(隠れ)状態の系列に依存するような逐次データを解析するために設計された、確率的モデルの強力なクラスです。HMMの主要な仮定には、隠れ状態に対するマルコフ性(すなわち、次の状態への遷移確率は現在の状態のみに依存すること)と、現在の隠れ状態が既知である場合における観測の独立性が含まれます。


初心者からエキスパートへ:NFP発表後の市場取引におけるフィボナッチ戦略の実装
金融市場において、リトレースメントの法則は最も否定しがたい力の一つです。価格は必ずリトレースするというのが経験則であり、大きな値動きにおいても、最小のティックパターンにおいても、ジグザグの形で現れることが多くあります。しかし、リトレースメントのパターン自体は固定されておらず、不確実で予測が難しいのが現状です。この不確実性があるため、トレーダーは複数のフィボナッチレベルを参照し、それぞれの影響力を確率的に考慮します。本記事では、主要経済指標発表後の短期売買における課題に対処するため、フィボナッチ手法を応用した精緻な戦略を紹介します。リトレースメントの原則とイベントドリブンの市場動向を組み合わせることで、より信頼性の高いエントリーおよびエグジットの機会を見出すことを目指します。ディスカッションに参加し、フィボナッチをイベント後取引にどのように適応できるかをご覧ください。

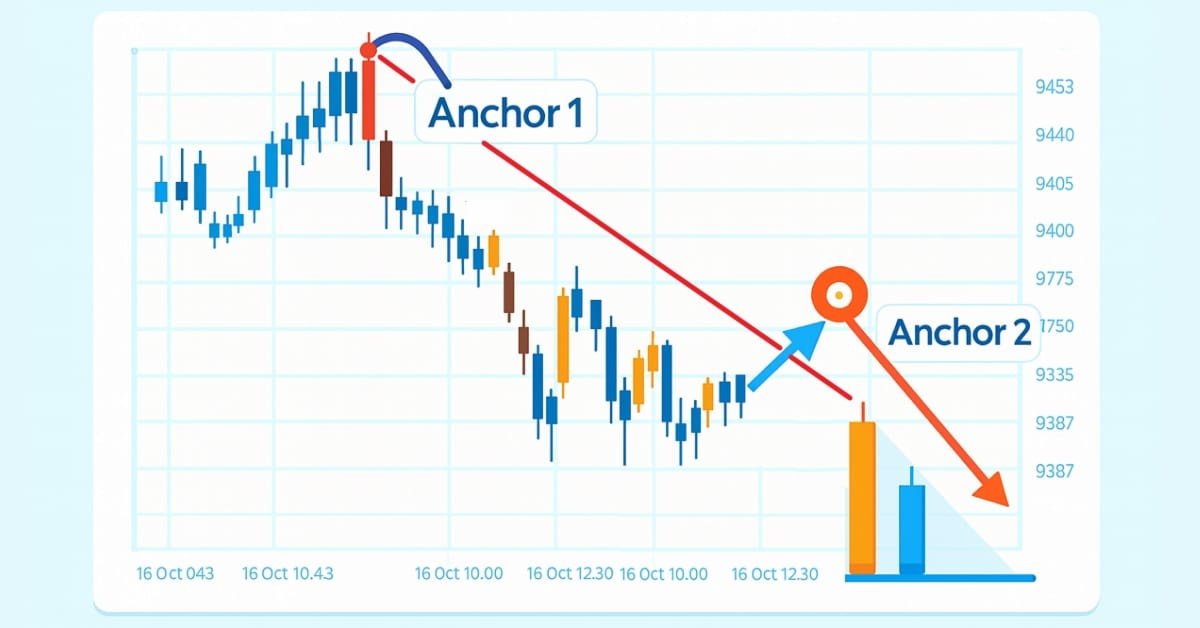
MQL5入門(第25回):チャートオブジェクトで取引するEAの構築(II)
本記事では、チャートオブジェクト、特にトレンドラインと連携するエキスパートアドバイザー(EA)を構築し、ブレイクアウトおよび反転の取引機会を検出し、実行する方法を解説します。EAが有効なシグナルをどのように判定するのか、取引頻度をどのように制御するのか、そしてユーザーが選択した取引戦略との一貫性をどのように維持するのかを学ぶことができます。

データサイエンスとML(第46回):PythonでN-BEATSを使った株式市場予測
N-BEATSは、時系列予測のために設計された革新的なディープラーニングモデルです。このモデルは、ARIMAやPROPHET、VARなどの従来の時系列予測モデルを超えることを目指して公開されました。本記事では、このモデルについて説明し、株式市場の予測にどのように活用できるかを紹介します。


市場シミュレーション(第2回):両建て注文(II)
前回の記事とは異なり、今回はエキスパートアドバイザー(EA)を用いて選択オプションをテストしてみます。最終的な解決策ではありませんが、現時点では十分な内容となっています。本記事を通じて、1つの実現可能な解決方法の実装手順を理解できます。


平均足を使ったプロフェッショナルな取引システムの構築(第2回):EAの開発
本記事では、MQL5を用いてプロフェッショナルな平均足ベースのエキスパートアドバイザー(EA)を開発する方法について解説します。入力パラメータ、列挙型、インジケーター、グローバル変数の設定方法から、コアとなる売買ロジックの実装までを順を追って説明します。また、開発したEAを金(ゴールド)でバックテストして、正しく動作するかどうかを検証する方法も学べます。


取引システムの構築(第4回):ランダム決済が取引の期待値に与える影響
多くのトレーダーは、エントリーの基準には忠実であっても、取引管理で苦労する状況を経験しています。正しいセットアップであっても、取引がテイクプロフィット(利確)やストップロス(損切り)の水準に達する前にパニックで決済してしまうといった感情的な判断は、資産曲線を下向きにする原因となります。では、トレーダーはこの問題をどう克服し、結果を改善できるのでしょうか。本記事では、ランダムな勝率を用いてこの問題を検証し、モンテカルロシミュレーションを通じて、トレーダーがオリジナルの目標に到達する前に合理的な水準で利益を確定することで戦略を洗練させる方法を示します。

知っておくべきMQL5ウィザードのテクニック(第56回):ビル・ウィリアムズフラクタル
ビル・ウィリアムズによるフラクタルは、最初にチャート上で目にしたときには見落とされがちな強力なインジケーターです。一見するとチャートが煩雑に見え、鋭さに欠けるように思えるかもしれません。この記事では、このインジケーターの覆いを取り払い、そのさまざまなパターンがどのように機能するのかを、MQL5ウィザードで組み上げたエキスパートアドバイザー(EA)によるフォワードウォークテストを通じて検証していきます。


プライスアクション分析ツールキットの開発(第56回):CPIを用いたセッションの受容と拒否の解読
時間で区切られた市場セッションとCandle Pressure Index (CPI)を組み合わせ、確定足データと明確に定義されたルールに基づき、セッション境界での受容と拒否の挙動を分類するセッションに基づいた分析手法を提示します。

リプレイシステムの開発(第39回):道を切り開く(III)
開発の第2段階に進む前に、いくつかのアイデアを修正する必要があります。MQL5に必要なことをさせる方法をご存知ですか。ドキュメントに書かれている以上のことをしようとしたことはありますか。そうでないなら、準備をしましょう。ここでは、ほとんどの人が普段やらないことをやるからです。


共和分株式による統計的裁定取引(第2回):エキスパートアドバイザー、バックテスト、最適化
この記事では、ナスダックの4銘柄のバスケットを対象としたサンプルのエキスパートアドバイザー(EA)実装を紹介します。銘柄はまずピアソン相関係数に基づいてフィルタリングされました。その後、フィルタリングされた銘柄群について、ジョハンセン検定を用いて共和分関係の有無を検証しました。最後に、共和分関係から得られたスプレッドについて、ADF検定およびKPSS検定を用いて定常性を検証しました。ここでは、このプロセスに関する補足と、小規模な最適化後のバックテスト結果について説明します。


MQL5での取引戦略の自動化(第38回):傾斜角フィルタ付き隠れRSIダイバージェンス取引
スイングポイントを用いて隠れRSIダイバージェンスを検出するMQL5 EAを構築します。これは、価格とRSIに対して、スイング強度、バー間隔、許容誤差、傾き角度のフィルタを適用し、検証済みのシグナルで固定ロット、SL/TP(pips単位)、およびオプションのトレーリングストップを用いて売買を実行するシステムです。

ニューラルネットワークが簡単に(第92回):周波数および時間領域における適応的予測
FreDF法の著者は、周波数領域と時間領域を組み合わせた予測の利点を実験的に確認しました。しかし、重みハイパーパラメータの使用は、非定常時系列には最適ではありません。この記事では、周波数領域と時間領域における予測の適応的組み合わせの方法について学びます。

取引におけるニューラルネットワーク:シーン認識オブジェクト検出(HyperDet3D)
ハイパーネットワークを活用した新しいオブジェクト検出アプローチをご紹介します。ハイパーネットワークはメインモデルの重みを生成し、現在の市場状況の特性を考慮に入れることができます。この手法により、モデルはさまざまな取引条件に適応し、予測精度の向上が可能になります。

プライスアクション分析ツールキットの開発(第16回):クォーターズ理論の紹介(II) - Intrusion Detector EA
前回の記事では、「Quarters Drawer」というシンプルなスクリプトを紹介しました。このツールを基盤として、今回はさらに一歩進め、これらのクォーターを監視し、市場がどのように反応するかを見極めるためのモニター型エキスパートアドバイザー(EA)を作成します。本記事では、ゾーン検出ツールの開発プロセスについて紹介します。


プライスアクション分析ツールキットの開発(第37回):Sentiment Tilt Meter
市場センチメントは、価格変動に影響を与える要因の中でも最も見落とされがちでありながら強力な要因のひとつです。多くのトレーダーが遅行指標や経験則に頼る中、Sentiment Tilt Meter (STM) EAは生の市場データを明確で視覚的なガイダンスへと変換し、市場が強気、弱気、中立のどちらへ傾いているのかをリアルタイムで示します。これにより、エントリーの根拠を確認し、ダマシを回避し、市場参加のタイミングをより適切に図りやすくなります。


リプレイシステムの開発(第43回):Chart Traderプロジェクト(II)
プログラミングを学びたいと夢見る人のほとんどは、実際に自分が何をしているのかわかっていません。彼らの活動は、ある方法で物事を創造しようとすることから成っています。しかし、プログラミングとは、適切な解決策を仕立てることではありません。このようなやり方は、解決策よりも多くの問題を引き起こす可能性があります。ここでは、より高度で、それゆえに異なることをします。


取引におけるニューラルネットワーク:時系列予測のための軽量モデル
軽量な時系列予測モデルは、最小限のパラメータ数で高いパフォーマンスを実現します。これにより、コンピューティングリソースの消費を抑えつつ、意思決定の迅速化が可能となります。こうしたモデルは軽量でありながら、より複雑なモデルと同等の予測精度を達成できます。

MQL5で取引管理者パネルを作成する(第2回):応答性と迅速なメッセージングの強化
この記事では、以前作成した管理パネルの応答性を強化します。さらに、取引シグナルの文脈におけるクイックメッセージングの重要性についても検討します。


取引におけるニューラルネットワーク:双曲潜在拡散モデル(HypDiff)
この記事では、異方性拡散プロセスを用いた双曲潜在空間における初期データのエンコーディング手法について検討します。これにより、現在の市場状況におけるトポロジー的特徴をより正確に保持でき、分析の質が向上します。